Tauren Инвестиции (Егор Федосов) | Экономика


Гео и язык канала: Россия, Русский
Категория: Экономика


Об инвестициях на фондовом рынке. Инвестиции в акции и облигации российских компаний, экономика, обзоры бизнеса, дивиденды, отчеты, новости, прогнозы.
#инвестиции #дивиденды #бизнес
По рекламе:
https://t.me/tauren_smart (тг)
https://vk.cc/cWpzp7 (мах)
или https://telega.in/m/taurenin
❗️Публикуемые материалы не являются индивидуальной инвестиционной рекомендацией.

Зарегистрирован в РКН
Связанные каналы

Гео и язык канала
Россия, Русский
Категория
Экономика
Статистика

💡 Актуальные идеи и публичный портфель

Продолжаю делиться с вами позициями публичного портфеля в начале каждого месяца. Сейчас действий практически не совершаю и это пока дает больше положительного эффекта, чем упущенной выгоды.

Публичный портфель имеет следующую структуру:

54,4% бакс (ин счета)
16,2% квазивалютные облигации (РФ)
9,7% - Сургутнефтегаз преф
7,5% - ИнтерРАО
7% - ФСК Россети
2,5% - Эн+
2,7% - Рублевый кэш (LQDT и т.д.)

📉 По причине укрепления рубля, портфель от хаев снизился в сентябре на 3%. Ожидания по валюте прежние (около 100р за бакс), там в идеале начать сокращать долю валютной позиции и начать покупки акций экспортеров.

🇷🇺 Фундаментально пока всё более интересной становится нефтянка и сетевые компании, но с доходностями длинных ОФЗ больше 16,5% рынку конкурировать очень сложно. Дивиденды больше 14% и одновременно небольшой рост бизнеса есть у ничтожно малого количества компаний, а стабильность выплат и дальнейшего роста - не гарантирована. Рынок дешевый, но топчется в боковике вполне оправданно.

✅ Пока продолжаю выбирать консервативные позиции и спокойно наслаждаться осенью🙂

Не является индивидуальной инвестиционной рекомендацией


🔥 Важное на рынках

▫️США могут принять решение о вторичных санкциях против торговых партнеров России к 18 октября — министр энергетики США Крис Райт.

▫️ 1 января 2027 года доходы от продажи недвижимости планируют облагать по общей прогрессивной шкале — 13–22%, а не отдельно по 13–15%, как сейчас.

▫️ ПВЗ маркетплейсов обложат налогом на имущество по кадастровой стоимости.

▫️Саудовская Аравия готовит наступление на хуситов для снятия блокады Красного моря — источники Reuters.

▫️РСПП направил Силуанову письмо с возражениями против законопроекта о налоге на сверхдоходы для горнодобывающей отрасли на 2027–2029 годы — Ъ.

▫️ Генпрокуратура просит обратить в доход государства имущество президента Fide Турлова и связанных с ним структур на сотни млн долларов — Интерфакс. Сумма требований — сотни миллионов долларов: денежные средства, иные активы, движимое и недвижимое имущество.
Ответчики по иску — Freedom Holding Corp, Freedom Finance Europe Ltd, W-Empirical Holding Corp и партнер Турлова Аркадий Щукин.

▫️Цена российского газа для Китая в 2026 году составит $247,9 за 1 тыс кубов (+3,1% г/г), в 2027 году - $251,3, в 2028 году - $247,8, в 2029 году - $246,4 — материалы к проекту бюджета на 2027-2029 гг.

▫️Более 20 клиентов Финама получили от брокера уведомление закрыть позиции по бумагам, купленным на NYSE и NASDAQ — РБК.

▫️Объем поставок СПГ через Ормузский пролив в сентябре достиг максимума с начала американо-иранского конфликта — Reuters.

▫️Продажи российского игристого за январь-август 2026 года выросли на 38% г/г — Известия.

▫️Тариф на передачу электроэнергии по единой энергосети (ЕНЭС) с 1 октября вырос на 16%, по распредсетям - на 15,2%. Конечная цена электроэнергии для населения, в свою очередь, выросла на 11,3%.

▫️Мерц и Зеленский не смогли договориться о перспективах вступления Украины в ЕС. Мерц выразил сомнения в возможности принять Украину в ближайшие годы и вместо этого предложил доступ к единому рынку ЕС.

Комментарий:
Отсутствие существенного негатива - уже позитивно для нашего рынка. Интенсивность ударов по инфраструктуре снизилась за последние недели (судя по новостям), такими темпами и ситуация с топливом может скоро прийти в норму.

Доброе утро и хорошего дня🙂


⛽️ Лукойл (LKOH) | Ждать ли спец. дивиденд?

▫️Капитализация: 3748 млрд ₽ / 5408 за акцию
▫️Выручка TTM: 3768 млрд
▫️Прибыль TTM: 436 млрд
▫️скор P/E: 8,6
▫️P/B: 1,1
▫️fwd Дивиденды 2026: 14,7%

📈 Высокие цены на нефть в течение всего 2кв2026 года не могли не отразиться на финансовых результатах. Операционная прибыль в 1П2026 выросла до 611 млрд р (+150% г/г), а чистая прибыль выросла до 431 млрд р (+50% г/г). При этом, курсовые разницы принесли убыток почти 19 млрд р, т.е. существенной разовой составляющей нет.

👆 Весьма неплохо, учитывая, что компания скрыла информацию по сегментам, а в отчете за 1п2026 мы уже видим результат без учета выбывших иностранных активов, которые в 1п2025 принесли 198 млрд р прибыли.

✅ 2п2026 обещает быть лучше. С учетом небольшого ослабления рубля, за весь 2026й год есть шансы увидеть чистую прибыль около 1 трлн р (fwd p/e = 3,7).

Сейчас получается, что на продаже нефти Лукойл способен вполне неплохо зарабатывать и без зарубежных активов по переработке. Хотя, по отчету за 2025й год это было вообще неочевидно, если смотреть на результаты основной деятельности.

✅ Дивиденды прогнозировать сложно, особенно на фоне ударов по НПЗ. Однако, 550 млрд р за 2026й год - мой консервативный прогноз, который предполагает див. доходность к текущей цене акций около 14,7%.

❗️ Лицензия на совершение сделки с зарубежными активами уже не первый раз продлятся, но пока вопросов больше, чем ответов. Даже если средства будут получены компанией на зарубежные счета, то не факт, что акционеры смогут получить выплаты. Однако, в позитивном сценарии, здесь плюсом может быть разовый дивиденд больше 1000р.

📊 Чистая денежна позиция выросла до 343 млрд р, проблем с долгом в отличии от Роснефти или Газпрома у компании нет, поэтому причин для отказа от дивидендов даже формальных пока не видно.

❗️Конечно, выплата итоговая может быть больше за 2026й год и ослабление рубля может улучшить результаты будущих периодов, но не стоит забывать и о том, что текущие цены на нефть - это подарок и держатся они за счет дефицита, который может резко исчезнуть.

Вывод:
Среди всех компаний сектора, Лукойл, на мой взгляд, выглядит наиболее стабильно. При этом, с момента весеннего обзора потенциальная прибыль сильно выросла, а акции - упали и торгуются уже с неплохим дисконтом.

При этом, на спец. дивиденд я особо не рассчитывал бы.

Не является индивидуальной инвестиционной рекомендацией

#обзор #Лукойл #LKOH


📊 Selectel планирует разместить 2 выпуска облигаций

ℹ️ Selectel — это крупный облачный провайдер c долей на рынке в 8,4%. Компания с 2008 года на рынке, владеет 4 ЦОДами и обслуживает более 44 тысяч клиентов, включая известных представителей крупного бизнеса. Кстати, мне даже как-то доводилось лично побывать в одном из дата-центров компании в Питере🙂

📈 Российский рынок облачных инфраструктурных сервисов растёт быстрыми темпами. По данным Apple Hills Digital, последние 3 года рынок рос темпами не меньше 26% в год, а CAGR на период до 2030 прогнозируется в диапазоне 11-20%. Дефицит вычислительных мощностей в России сохраняется, спрос на них доминирует над предложением, поэтому компания активно инвестирует в свою инфраструктуру для поддержания высоких темпов роста. В 2025м году выручка компании выросла до 18,3 млрд р (+38,6% г/г), а отдельно в 1п2026 выручка достигла 10,2 млрд р (+14,1% г/г).

👆 Именно под это дело компания и привлекает финансирование, которое в первую очередь идет на инфраструктуру дата-центров и на серверное оборудование.

Теперь детальнее о выпусках:

▫️Купон 001P-09R: переменный, не выше КС ЦБ + 2,25%
▫️Купон 001P-10R: фиксированный не выше 16,75% (YTM до 18,1%)

▫️ Объем размещения: 5 млрд р
▫️ Номинал: 1000р
▫️ Купонный период: 30 дней
▫️ Срок обращения: 3,5 года
▫️ Амортизация: 40% от номинала через 2 года
▫️ Оферта: не предусмотрена

👆 Сбор книги заявок запланирован на 6 октября 2026 года.

👉 Вполне логично, что компания размещает одновременно фиксу и флоатер, что делает структуру долга более сбалансированной и снижает процентный риск. Инвесторам это дает возможность выбора в зависимости от ожиданий по ставке.

✅ Компания стабильно растущая и прибыльная, цели привлечения финансирования вполне понятны, а долговая нагрузка компании приемлемая (чистый финансовый долг на конец 1п2026 = 20,7 млрд р при ND/скор.EBITDA = 2,1х). Рейтинг эмитента от Акра и НКР: А+.

Вывод:
На мой взгляд, облигации компании выглядят хорошей альтернативой депозиту или ОФЗ, но с более интересной доходностью. Риски здесь небольшие, поэтому и нет таких доходностей как в сегменте ВДО, это для любителей спокойных и надежных историй. Фиксированный купон, как по мне, выглядит более интересно, если не будет сюрпризов с повышением ставки ЦБ.

Не является индивидуальной инвестиционной рекомендацией

#обзор #облигации #Селектел


🔥 Важное на рынках

▫️Генпрокуратура РФ требует конфискации активов Тимура Турлова и связанных компаний за финансирование Украины — Ъ.

▫️ США направляют на Ближний Восток третий авианосец и до 10 тыс. военных — WSJ.

▫️Великобритания продлила разрешение на морскую перевозку СПГ с проекта «Сахалин-2» в Японию и Южную Корею до 31 марта 2028 года (ранее - до 1 января 2027 года).

▫️Минфин в октябре может увеличить покупку валюты по бюджетному правилу в 5 раз до 9-14 млрд руб в день — Т-Инвестиции.

▫️ Объем торгов на Мосбирже в сентябре вырос на 35,7% г/г — до 220,8 трлн рублей.

▫️Иран в сентябре не отгрузил на танкеры ни одного барреля сырой нефти — Bloomberg.

▫️Мировые цены на сельскохозяйственную продукцию продемонстрировали самый значительный квартальный рост с февраля 2022 года — Bloomberg.

▫️Аналитики сходятся, что налог на сверхдоходы металлургов сильнее всего влияет на Норникель, Полюс и Фосагро, а для Русала эффект зависит от базы расчета — Forbes

▫️Минфин РФ рассчитывает довести капитализацию российского фондового рынка минимум до 66% ВВП к 2030 г. и до 75% ВВП к 2036 г. — паспорт госпрограммы.

▫️Тариф на передачу электроэнергии по единой энергосети (ЕНЭС) с 1 октября вырос на 16%, по распредсетям - на 15,2%. Конечная цена электроэнергии для населения, в свою очередь, выросла на 11,3%.

▫️Погрузка на сети РЖД в сентябре 2026 г. снизилась на 1,2% г/г до 90,3 млн т, за январь-сентябрь - на 0,7% г/г до 824,4 млн т — компания.

▫️Регулируемые цены на газ Газпрома индексируются с 1 октября 2026 года на 9,6%.

▫️Цена допэмиссии Т-Технологий для консолидации "Точки" - 320 руб/акция.

▫️Оборот независимого e-commerce в России в 2026 году может увеличиться на 25,8% г/г до ₽5,75 трлн — прогноз Infoline.

▫️Трамп рассматривает запрет на экспорт дизельного топлива из США из-за дефицита и высоких цен.

Комментарий:
Впереди, видимо, продолжение эскалации на Ближнем Востоке, вряд ли Штаты перебрасывают войска просто так. Только вот нефть сильно выше 100$ все никак не растет.

Что касается нашей нефтянки, то всё бы хорошо, но крепкий рубль пока решает. Кстати, сегодня освежу взгляд на Лукойл, там ситуация интересная может сложиться.

Доброе утро и хорошего дня🙂


🔥 Важное на рынках

▫️Работу шахты Распадская в Кузбассе приостановили после возгорания — ТАСС.

▫️ Путин поручил централизованно собирать данные для обучения суверенного ИИ.

▫️Доходность 10-летних US Treasuries превысила 5,30% — максимум с апреля 2002 года.

▫️Сенат США заблокировал законопроект об ограничении торговли акциями членами Конгресса — Reuters.

▫️ Комитет Госдумы по финрынку рекомендовал принять в первом чтении законопроект, повышающий лимит страхового возмещения по долгосрочным рублёвым вкладам до ₽2 млн, а по счетам эскроу - до ₽30 млн.

▫️Следственный комитет РФ предложил ввести права на управление электросамокатами.

▫️Суд арестовал 70 млн обыкновенных акций ПАО «ЕвроТранс» (44% уставного капитала), принадлежащих председателю совета директоров Игорю Мартышову. Стоимость арестованного пакета - около ₽1,6 млрд — РБК.

▫️Путин: Нужно дать новый импульс инвестиционному циклу в России.

▫️Вылов тихоокеанских лососей в России к 20 сентября сократился в 3,4 раза г/г до 97400 т — глава ВАРПЭ Герман Зверев.

▫️Правительство продлило временный запрет на экспорт дизельного и судового топлива производителями до 31 октября.

▫️Сбербанк сохранил лидерство в рейтинге самых прибыльных компаний России. Совокупная прибыль 100 крупнейших российских компаний в 2025 году снизилась на 24% — оценка Forbes.

▫️После объявления Минфином налоговых инициатив для ПИФов инвесторы за один день вывели из фондов ₽2,7 млрд. Ситуация изменилась после уточнений, что часть ПИФов, не будут затронуты новым сбором — Эйлер.

Комментарий:
Несмотря на то, что ситуация с Самолетом до дефолта не дошла, вчера обвал в облигациях продолжился. Если что-то случится с таким крупным застройщиком, то здесь, вероятно, значительная часть проблем ляжет на банки (вот такой вот потенциальный черный лебедь для Сбера, где пока все идеально). В целом, сегмент ВДО на этом фоне тоже прилично корректируется. Зато с ударами по инфраструктуре последние недели относительное затишье и рубль начал снова укрепляться.

Доброе утро и хорошего дня🙂


🇺🇸 Фондовый рынок США переписывает максимумы. Ждать ли коррекции в ближайшее время?

Я, конечно, поражаюсь тому, какими темпами растёт американский рынок, несмотря на исторически очень высокие оценки компаний по всем мультипликаторам. С точки зрения фундаментала здесь осуждать особо нечего, рынок очень дорогой и должен стоить дешевле.

👆 S&P500 вырос на 60% от хаев 2021 года (практически за 5 лет), а М2 выросла всего на 7,5%, т.е. нет никакого бешенного притока ликвидности и предпосылок для гиперинфляции (по крайней мере сейчас пока). Спасаться от инфляции в акциям с P/E около 26 - сомнительный вариант, особенно с учетом того, что безрисковая доходность около 4% в год, а длинные трежерис уже дают больше 5%. А это значит, что причины роста кроются в другом.

Если взять во внимание, что военные, геополитически и санкционные риски для американских компаний низкие - спрос на бумаги есть просто ввиду отсутствия подобных условий на любом другом рынке. Вероятнее всего, поэтому американский рынок и тарят по любым ценам. ИИ, чипы и прочие растущие истории - вторично, а акции Apple этому прямое подтверждение.

Что касается других крупных рынков:

👉 В Европе бизнес и так нехило страдает от высоких цен на энергоресурсы + до конца СВО там всегда будет риск потенциальной эскалации, который может негативно повлиять на компании. Конечно, европейские акции растут, но STOXX 600 за 20 лет даже не удвоился в Евро и это при том, что бакс к Евро подорожал, а ставки долгое время были около нуля.

👉 Против Китая и так уже постепенно вводят санкции. Пока всё это несущественно, но тенденция понятна и если вдруг будет что-то с Тайванем, то для фондового рынка позитива будет мало. Более того, Китай тоже умеет удивлять (кто не первый год на рынке наверняка помнят историю с регулированием онлайн-образования и обвалом акций TAL). Даже несмотря на сильный экономический рост Китая за последние 20 лет, доходность фондового рынка за это время оказалась небольшой.

👉 С нашим рынком тоже всё непросто, но здесь мы хотя бы находимся в контексте происходящего, что является жирным плюсом и преимуществом. Инвестиции на других рынках - это уже отдельный вид мазохизма, там тоже без погружения в контекст ловить просто нечего (максимум от нечего делать можно покупать фонды, если денег в избытке и нужна максимальная диверсификация).

📉 Даже несмотря на всё это и то, что многие компании на американском рынке являются бенефициарами происходящих в мире геополитических событий, фундаментал в долгосроке работает и всё уравновешивает. Загадывать и брать путы не планирую, но и вкладываться в американские бумаги по текущим ценам - тоже сомнительное удовольствие. Здесь давно назрела коррекция, причем больше 50%, но она вряд ли состоится без улучшения инвестклимата в других регионах или использования другими странами своих экономических рычагов (если еще такое возможно).

Не является индивидуальной инвестиционной рекомендацией


🔥 Важное на рынках

▫️ГК Самолет погасила ОБ-П20 и выплатила купон, по техническим причинам часть средств дошла до НРД 29 сентября — компания.

▫️ Суд удовлетворил второй антикоррупционный иск Генпрокуратуры: с экс-главы «Русагро» Максима Басова взыскано более ₽3,07 млрд. В счёт погашения переданы акции крупнейших российских компаний.

▫️СД ввёл мораторий на операции с финансовыми инструментами для инсайдеров компании с 1 по 31 октября 2026 года — Раскрытие.

▫️Инфляционные ожидания населения в сентябре выросли до 14,2% с 13,7% в августе, наблюдаемая инфляция - до 15,1%, а ценовые ожидания предприятий повысились до 7,0%.

▫️ АПРИ полностью исполнило оферту по облигациям серии БО-002Р-03, выкупив весь предъявленный объём (₽354 млн из ₽750 млн) по номиналу с выплатой НКД.

▫️Anthropic в проспекте IPO предупредила инвесторов, что её технологии могут представлять «угрозу существованию человечества», а также раскрыла крайне высокую концентрацию клиентской базы и планы потратить $518 млрд на инфраструктуру — FT.

▫️Яндекс пересмотрит подход к размещению акций для долгосрочной программы мотивации: вместо отдельных выпусков компания в ноябре разместит для этих целей 11 млн акций (около 2,8% УК).

▫️Россия увеличила запланированный объем военных расходов на следующий год более чем на четверть до 17,1 трлн руб — Bloomberg.

▫️СД ВИ.ру одобрил выкуп акций Всех Инструментов на сумму до 500 млн руб, срок выкупа с 1 ноября 2026 года до 31 декабря 2027 года включительно.

▫️Заполненность европейских ПХГ составляет около 71% (в Германии всего 57%), что ниже среднего сезонного показателя в 87% — Bloomberg.

▫️Транснефть снизила в 1п 2026г транспортировку нефти по системе магистральных нефтепроводов по отношению к аналогичному периоду 2025 года — отчет эмитента.

Комментарий:
Вчера день был насыщенный, кто-то даже снова получил какие-то надежды на возможные переговоры, но на самом деле самое позитивное - это погашение выпуска Самолетом и исполнени оферты АПРИ.

Доброе утро и хорошего дня🙂


❗️ ВТБ отчитался за 8м2026. Что происходит с банком?
 
Волатильность в акциях ВТБ последнее время высокая, а акции торгуются у исторических минимумов. Давненько не делал обзор компании, так что давайте разбираться, что здесь происходит и какие есть перспективы в ближайшем будущем.
 
☑ Чистая прибыль за 8м2026 составила 314,8 млрд р (-4% г/г), в прошлом году была существенная экономия по налогу на прибыль, поэтому год к году получилось небольшое падение.
 
👆 При этом, чистые процентные доходы после вычета резервов выросли в 3,7 раза г/г до 385,2 млрд р, чистый комиссионный доход тоже прилично вырос на 23,5% г/г.
 
👉 Отдельно за август 2026 прибыль выросла почти на 107% г/г до 49,2 млрд р, главный вклад внесли процентные доходы: ЧПД удвоились (+36,6 млрд р г/г), прочие операционные доходы добавили ещё 18,3 млрд р, чистые комиссионные доходы выросли на 26,2%. При этом операционные расходы растут скромнее: +13,5% г/г за 8 месяцев и +0,9% г/г в августе.
 
☑ Кредитный портфель вырос на 5,9% с начала года, а средства клиентов увеличились на 2%. Нормативы по достаточности капитала выполняются: в августе из-за выплаты дивидендов Н20.0 немного снизился с 10,6% до 10,4% при минимуме 10%, а Н1.1 с 6,3% до 5,8% при минимуме 4,5%. Доля NPL без резких скачков стабильна на уровне 3,6%.
 
📊 Цель по прибыли на 2026й год у банка остается около 600 млрд р, что предполагает fwd p/e около 1,1 и ROE около 20%. Если дивиденды за 2026й год будут, то даже при распределении 25% от ЧП они могут быть около 22,7% к текущей цене акций.
 
❗ При этом, нюансы тоже есть. ВТБ и группа RWB в мае объявили о стратегическом партнерстве и сейчас у компании в планах закрыть сделку ближе к концу октября. К текущему моменту вводные неизменны: ранее первый зампред ВТБ Дмитрий Пьянов озвучивал, что состав якорных инвесторов сохраняется, целевая стоимость - 87 руб. за акцию, и доля государства не опустится ниже 50%. Мультипликатор после размещения доп. акций будет выше, но нужны более конкретные параметры сделки, чтобы определить степень привлекательности текущей цены акций.
 
Вывод:
Банковский бизнес ВТБ в 2026м году стал явно работать лучше и пока цель в 600 млрд р по чистой прибыли выглядит амбициозной, но реалистичной. При этом, всё еще многое зависит от динамики следующих месяцев и параметров будущей сделки. В позитивном сценарии здесь очередной раз могут быть хорошие дивиденды и приличный отскок, так что будем наблюдать.
 
Не является индивидуальной инвестиционной рекомендацией
 
#обзор #ВТБ #VTBR


Трейдинг — это риски.

Но риск — не значит поставить всё на одну сделку.

Можно заранее ограничить риск каждой сделки 1%, а за месяц получить результат, который в десятки раз превышает этот риск.

Вот у Дианы Маркиной в августе было 6 сделок:

4 закрылись в плюс:
🚀 +13,8% на лонге нефти
🚀 +7% на лонге газа
🚀 +8,9% на шорте нефти
🚀 +8% снова на лонге нефти

И 2 сделки закрылись по стопу, по −1% каждая.

Не каждая сделка должна быть прибыльной, чтобы в итоге заработать больше, чем на вкладе.

При депозите 100 000₽, если последовательно пройти все 6 сделок и реинвестировать результат, получилось бы около 140 355₽.

+40 355₽ прибыли
≈ +40,4% к депозиту за месяц.

Перед каждой сделкой риск был ограничен заранее, поэтому два неудачных входа не съели прибыль остальных.

Именно этому и нужно учиться в трейдинге: не угадывать каждую сделку, а уметь управлять риском.

Для этого не нужно годами учиться на финансово-экономическом факультете: достаточно пройти бесплатный 2-дневный курс.

Диана Маркина — практикующий трейдер с опытом более 9 лет.

За 2 дня она покажет:
— как находить точки входа и выхода;
— где ставить стоп и как рассчитывать риск;
— как выбирать сделки самостоятельно;
— как работать и на рост, и на падение рынка;
— как уделять торговле всего 1–2 часа в неделю.

А затем вы сможете отработать всё это на биржевом тренажёре без вложения собственных денег.

Бесплатно. Понятно. Без воды.

➡️ Заходите и пробуйте, пока обучение бесплатно

Реклама. ИП Маркина Д. Д., ИНН: 165809314498


🔥 Важное на рынках

▫️Путин заявил, что дал поручение правительству закупить зерно у аграриев.

▫️ Минфин заложил в бюджет на 2027 год поступления от дивидендов по акциям российских компаний в размере 836,4 млрд руб. против 810,3 млрд в 2026 году — Reuters.

▫️Власти РФ ожидают поступлений от нового налога на сверхдоходы компаний отдельных сегментов горно-металлургического сектора в размере 600 млрд руб. за 2027–2029 годы — Reuters.

▫️Минфин повысил объём планируемых заимствований на внутреннем рынке в 2027 году на 2,3 трлн руб., до 7,7 трлн руб — Reuters.

▫️ Стратегический резерв нефти США обновил минимум с октября 1982 года. Еще 283 млн баррелей осталось.

▫️В России готовят продление запрета на экспорт дизеля до конца октября — ТАСС.

▫️Путин разрешил МКБ сделки с принадлежащими Sova Capital акциями ряда компаний, включая Россети, Интер РАО, Газпром и Роснефть — распоряжение.

▫️Власти планируют финансирование микроэлектроники не менее 100 млрд руб в год в течение 3-х лет — Алиханов. В 2027 году сохраняются налоговые льготы: ставка налога на прибыль 8% вместо стандартных 25% и пониженные страховые взносы — 7,6%.

▫️Китайские акции достигли годового минимума из-за распродажи акций технологических компаний — Bloomberg.

▫️Экспорт сырой нефти от ключевых производителей на Ближнем Востоке вырос в сентябре до 12,8 млн б/с — максимальный показатель с начала войны в Иране — Reuters.

▫️Стоимость лома черных металлов в портах Балтики и Черного моря с начала года к 25 сентября выросла на 16-21% г/г, с конца августа - на 4-5% — Ъ.

Комментарий:
Вчера рынок снова пролили на новости об очередной разблокировке активов нерезов. Какие масштабы навеса - неизвестно, но негатива на рынке и без этого хватает. Продолжаем наблюдать.

Доброе утро и хорошего дня🙂


🚢 ДВМП (FESH) | Цены на фрахт перешли к росту, появилась ли идея?

▫️ Капитализация: 173,39 млрд ₽ / 58,75₽ за акцию
▫️ Выручка TTM: 176 млрд ₽
▫️ EBITDA TTM: 18,2 млрд ₽
▫️ Чистый убыток TTM: 3,1 млрд ₽
▫️ Скор. убыток TTM: 0,2 млрд ₽
▫️ P/E: -
▫️ P/B: 1,1
▫️ Fwd дивиденд 2026: 0%

📈 Бизнес ДВМП растёт отличными темпами. В 1п2026 интермодальные перевозки выросли на 5,7% г/г, международные морские перевозки - на 18% г/г, а перевалка контейнеров прибавила 10,3% г/г. Причины высоких темпов роста операционных показателей очевидны.

👆При этом, судя по росту выручки всего на 5% г/г, цены на фрахт снизились г/г, что негативно отражается на финансовых результатах. Операционная прибыль в 1п2026 составила всего 5,3 млрд р (-61,5% г/г), а чистая прибыль практически обнулилась (всего 260 млн р с корректировкой на курсовые разницы).

📊 При этом, такого чуда как в 2020-2023 годах ждать явно не стоит. 4 года высокие цены на морские перевозки в данном направлении держались сначала за счет QE во всем мире, а потом санкции и перенаправление поставок внесли свой вклад. Сейчас ситуация стабилизировалась и компания работает практически в 0, даже несмотря на то, что направление всё еще востребовано.

👆 При этом, во 2п2026 индекс цен на контейнерные перевозки прилично подрос и возможно даже будет на треть выше средних значений 1п2026. Корреляция финансовых результатов с индексом мировых цен пока сохраняется.

✅ Хорошие годы позволили компании вырасти, но не нарастить долг - это жирный плюс. Сейчас чистый долг 25,5 млрд р с учетом арендных обязательств (ND/EBITDA = 1,4). Значение вполне комфортное, даже если долг вырастет в следующие 2 года, то несущественно.

❗️ По СП «Росатома» и DP World коммерческих подробностей сделки пока нет, так что её влияние на будущие результаты оценить сложно. Миноритариям главное, чтобы компанию не сделали спонсором всех проблем в СП или не провели делистинг, когда компания будет готова платить дивиденды.

❌ Рост средних цен на фрахт контейнеров во 2п2026 даже на 30% приведет к тому, что компания будет торговаться примерно с fwd p/e = 5 (при прочих равных в следующие 12 месяцев), это вообще не выглядит дешево. При этом, крупный CAPEX закончился во 2п2024 и продолжает уменьшаться, так что сохранение таких же темпов роста бизнеса в ближайшие годы тоже не ждал бы.

Вывод:
С момента предыдущего обзора акции прилично скорректировались и до "справедливых" значений еще есть куда падать. Здесь заложены ожидания какого-то непонятного чуда, хотя компания даже дивы не платит и не предвидится. При этом, для ДВМП завершение СВО будет негативом, а не позитивом, что делает компанию еще и сомнительным миркоином. На мой взгляд, никакой идеи здесь всё еще нет.

Не является индивидуальной инвестиционной рекомендацией

#FESH #ДВМП #обзор


🔥 Важное на рынках

▫️Акцизы на алкоголь и табак в России могут вырасти на 6,1–6,8% в 2027 году. В 2026 году рост акцизов на отдельные категории алкоголя превысил 30%.

▫️ Россияне путешествуют в 11 раз меньше американцев и в 16 раз меньше японцев — глава Минэкономразвития Решетников.

▫️Max начал тестировать рекламу через «VK рекламу» на базе Discovery-платформы. В «Сферуме» рекламы не будет. О полноформатном запуске обещают рассказать позже — Ведомости.

▫️Газпром в 1п 2026г реализовал на внутреннем и внешнем рынках 193,2 млрд кубов газа (годом ранее 185 млрд) — отчет.

▫️ Банк России готов при необходимости предоставить дополнительные ресурсы в капитал РНПК после уже проведённой докапитализации на ₽165 млрд — Первый зампред ЦБ Владимир Чистюхин.

▫️Украина на одной из недель в сентябре не выплавила ни одной тонны стали - это произошло впервые за 100 лет — гендиректор ГК"Метинвест" Александр Водовиз.

▫️Добыча нефти Татнефтью за 1п 2026г выросла на 6,6% г/г до 14,319 млн т, производство нефтепродуктов снизилось на 9,6% г/г до 7,979 тыс т.

▫️Контейнерный рынок России за январь-август 2026 г. вырос на 6% г/г до 4,72 млн TEU, в августе сокращение на 0,9% г/г — Fesco.

▫️НКНХ в 1п 2026г снизил продажи синтетических каучуков на 21% г/г до 233 тыс т в связи с инцидентом и выбытием производства СКД-Н.

▫️Продажи коммерческих автомобилей в России за январь-август снизились во всех сегментах, сильнее всего — на 20% у легких грузовиков — Известия.

▫️Число дел о банкротстве строительных компаний выросло на 41% за год на фоне падения спроса и дорогих кредитов — Известия.

▫️Москва и Краснодарский край лидируют по объему новостроек с риском нераспроданности — РБК Недвижимость.

Комментарий:
Иран не собирается открывать Ормуз до выполнения условий меморандума, а нефть медленно растёт на фоне усугубления дефицита на рынке нефти и нефтепродуктов. Ситуация развивается в разы медленнее, чем можно было предполагать и до каких-то серьезных последствий для рынков еще ждать и ждать, поэтому амеры не спешат падать, а наш рынок не спешит расти…

Доброе утро и хорошего дня
🙂


50 тысяч в месяц – это копейки, если ты занимаешься трейдингом.

Трейдинг – это единственная сфера, где для заработка достаточно иметь 2-3 навыка. Причём не нужно тратить годы, чтобы их освоить.

Увидел – повторил – получил результат.

📈 Чтобы уже через три дня разобраться в графиках и получать на этом от 50 000Р в месяц, приходите на 3-дневный бесплатный интенсив.

Вы впитаете основы трейдинга, получите готовые стратегии торговли, научитесь определять движение рынка и контролировать риски.

За 3 дня миллионером не станете, но точно построите фундамент для стабильного заработка.

👉 Переходите, это бесплатно: РЕГИСТРАЦИЯ

#промо


📈 Ставки по вкладам растут - не теряем доходность!

ЦБ сохраняет жесткую ДКП и на последнем заседании оставил ключевую ставку на уровне 14%. Некоторые аналитики уже не ждут дальнейшего снижения ставки в 2026м году, хотя впереди еще нас ждет 2 заседания... Судя по доходностям ОФЗ, рынок тоже не ждет резких шагов по смягчению ДКП в обозримом будущем, так как длинные ОФЗ торгуются с доходностями выше 16,5%.

👆 Банки тоже постепенно перешли к повышению ставок по депозитам (особенно по длинным), но далеко не все 😁и сейчас самое время перекладываться под лучшие условия, если по вашему вкладу ставка на 1-2% ниже рыночной. Уже вполне можно найти варианты даже более доходные, чем ОФЗ (особенно, если речь о коротких бумагах, которые сейчас дают до 13,5% к погашению).

📊 Что касается перспектив, то рынки штормит, а вклады остаются одной из ТОП идей уже третий год. Даже несмотря на более привлекательные цены на рынке акций, потенциальная доходность вкладов в следующие 2 года составляет около 25-30% (в зависимости от условий) - это довольно много, учитывая околонулевые риски. Посчитать доходность по вкладам в зависимости от условий сейчас можно прямо в Поиске Яндекса по финансам, там кстати можно сразу посчитать эффективную ставку и подобрать вклады по вашим параметрам.

✅ Лично я часть средств на вкладах всегда держу независимо от того, насколько привлекательны цены на рынке акций и стараюсь это делать как можно эффективнее. Как минимум текущие остатки на накопительных счетах под ставку 10-12% и денежная подушка на вкладе под ставку близкую к ЦБ - мастхэв👍 Тем более, что необлагаемый налогом лимит на проценты по вкладам и доступность средств - делают этот инструмент незаменимым в ряде жизненных ситуаций.

Не является индивидуальной инвестиционной рекомендацией


🔥 Важное на рынках

▫️БПЛА атаковали НПЗ Лукойла в Перми.

▫️ Windfall tax для ряда горнодобывающих компаний войдёт в НК отдельной формулировкой — налог на сверхдоходы, дополнив действующий налог на сверхприбыль — Интерфакс.

▫️Си Цзиньпин призвал Трампа занять позицию против независимости Тайваня и осторожно подходить к тайваньскому вопросу — BBG.

▫️Минфин РФ меняет условия семейной ипотеки с 1 октября: ставка и сумма будут зависеть от количества детей и региона. Для семей с одним ребенком до 7 лет в Москве и Питере ставка будет 12%, а сумма ограничена 12 млн р.

▫️ ЦБ РФ: По нашему прогнозу, в этом году предложение топлива восстановится, а инфляция в следующем году снизится до 4% и останется на этом уровне в дальнейшем.

▫️На Кубани ввели режим ЧС из-за отсутствия возможностей у производителей реализовать значительные объемы зерна.

▫️Производство стали в РФ в августе 2026 г. снизилось на 0,3% г/г до 5,5 млн т, за 8 мес снижение на 5,1% г/г до 43,8 млн т — WSA.

▫️Доходности 30-летних трежерис обновили многолетние максимумы и торгуются с доходностью почти 5,5%.

Комментарий:
Рынок вчера практически не отреагировал на неожиданное повышение налогов, хотя его влияние на рынок будет существенным в долгосрочной перспективе. Также, уже скоро увидим динамику продаж новостроек после обновления условий льготки, которые вполне логичны.

Доброе утро и хорошего дня🙂


На днях был Челябинске и Екатеринбурге, посетил некоторые объекты застройщика АПРИ в этом регионе. Делюсь впечатлениями.

Это моя первая поездка на Урал. Программа получилась насыщенной, поэтому Екатеринбург посмотрел мало, а вот Челябинск приятно удивил - красивый город, который больше похож на туристический, чем на промышленный центр👍 В Екатеринбурге побывал только на объекте АПРИ "Привилегия", а в Челябинской области посетил проекты "Фанпарк" и ЖК бизнес-класса "Грани". Конечно же, не обошлось без презентации, открытого диалога с менеджментом компании и катания на парусных регатах в яхт-клубе компании🙂

Встреча была очень кстати, так как вокруг рынка недвижимости много переживаний, особенно на фоне падения продаж новостроек в РФ и обвала облигаций/акций ряда застройщиков. Облигации АПРИ тоже торговались с доходностями к погашению 45-50% и выше, так что получить ответы на ряд вопросов было крайне важно. Тем более, что с 1 октября Минфин сильно меняет условия льготной ипотеки, так что непростые условия на рынке завтра не закончатся. Кстати, было приятно, что на встрече были не только представители IR-службы, но также генеральный директор, который лично презентовал объекты и некоторые владельцы бизнеса.

Могу тезисно отметить важные моменты:

👉 Портфель проектов больше, чем кажется. У компании проекты не только в Екб и Челябинске, но и во Владивостоке, Ессентуках, Минводах, Железноводске и Питере.

👉 Проекты компании классов Комфорт+ и бизнес-класса имеют свои особенности заметно выделяются на фоне массового сегмента, хотя по цене разница относительно небольшая, поэтому с продажами объектов особых проблем нет.

👉 Фанпарк - большой интересный объект, где для всесезонного отдыха будет практически всё: горнолыжная школа (на базе большой горы, на которую завезли нас на автобусе😀), гостиницы, бани, бассейны, аквапарк, регаты, рядом парк аттракционов и "Союзмультфильмпарк". В 2030 проект полностью должен запуститься, хотя некоторые элементы работают уже сейчас.

👉 Долговая нагрузка приличная (ND/EBITDA = 4,2), это много и проблему в компании осознают. Частично размер чистого долга является следствием стратегии продаж компании - компания делает акцент на продаже объектов высокой степени готовности.

👉 Для проекта "Финпарк" в Челябинской области есть льготное финансирование от ВТБ в размере 7,2 млрд рублей. Банк заинтересован в том, чтобы с погашением и реализацией проекта всё было ОК.

Вывод:
Компания по итогам 1п2026 была прибыльной, хотя шторм на рынке недвижимости продолжается и его края пока не видать. Что касается обвала облигаций компании, то это больше можно списать на панику в секторе, хотя безусловно это ВДО и риски здесь далеко не нулевые. Лично у меня облигаций АПРИ нет (их даже нельзя добавить в стратегию по облигациям из-за небольшой ликвидности), но есть 2 положительных момента, которые могу отметить: акции компании не падают камнем вниз и компания не пропадает с радаров как это было у того же Евротранса незадолго до дефолтов или у Самолета, где потенциально возможна реструктуризация и допка в пользу Сбера.

В общем, думаю, что в ближайшем будущем здесь всё будет хорошо, а среднесрочно-долгосрочно нужно продолжать следить за ситуацией на рынке.

Не является индивидуальной инвестиционной рекомендацией


📈 Налоги снова вырастут, а цена отсечения в рамках бюджетного правила снизится! Как это отразится на нашем рынке?

Минфин внес на рассмотрение в Правительство РФ пакет законопроектов, включающий в себя законопроект о федеральном бюджете на 2027 год и на плановый период 2028 и 2029 годов, а также законопроект о внесении отдельных изменений в Налоговый кодекс РФ.

👆 Учитывая описанные приоритеты и изменения, можно быть на 99% уверенным в том, что всё это вступит в силу уже с 2027 года. Важных моментов для инвесторов много, так что прокомментирую всё.

1) С 2027 года цена отсечения нефти в рамках бюджетного правила будет составлять 50 долларов за баррель (сейчас $59). Новая цена отсечения, вероятно приведет к тому, что в ближайшие годы мы такого сильного укрепления рубля уже не увидим. Это позитивно отразится на наполнении бюджета и прибыли экспортеров.

2) Бюджетный пакет содержит законопроект об отсрочке для регионов по возврату бюджетных кредитов, сроки возврата которых приходятся на 2027-2029 годы за 2030 год. Это хорошо для субфедеральных облигаций, где иногда появляются приличные премии к ОФЗ.

3) В целях унификации уровня налогообложения доходов граждан по ставкам 13-22% в основную налоговую базу по НДФЛ предлагается включить "пассивные» доходы" (сейчас ставка по ним 13-15%) . Пассивные доходы - это дивиденды, купоны, проценты по вкладам, доходы от операций с ценными бумагами и имуществом и т.д.

Также предлагается установить для ПИФов обязанности по уплате налога на прибыль с получаемых пассивных доходов по ставке 15% и повысить ставку налога на прибыль с дивидендов, уплачиваемых в пользу нерезидентов на счета «С» до 35%.

Для инвесторов с большим капиталом изменения ощутимые и практически ничего кроме ИИС и ЛДВ платить меньше налогов не позволит. Хотя, учитывая динамику нашего рынка в последние годы, платить налоги - это уже хорошо😁 Если без шуток, то подобные повышения налогов делают стратегию долгосрочного владения фондами - потенциально всё более выигрышной, чем стратегию владения отдельными бумагами, особенно если потенциальный доход превышает 30 млн р (максимальную льготу по ИИС).

4) В секторе горно-металлургического комплекса предлагается ввести налог для отдельных добывающих организаций в размере 30% от дополнительного дохода, полученного вследствие роста мировых цен в рублевом эквиваленте на твердые полезные ископаемые к уровню базового 2025 года (по золоту – 20%).

Пока непонятно, что будет считаться дополнительным доходом (чистая прибыль, выручка, операционная прибыли). В любом случае, повышение налогов для отрасли существенное. Самое интересное, что под раздачу попадают Норникель, производители удобрений и золотодобытчики, где так хватает проблем. Главное, что Сбер не тронули иначе рынок уже лои обновил бы, хоть одна крупная компания еще есть, у которой сверхприбыль не срезают👍

5) Также предложено для выравнивания условий торговли на внутреннем рынке установить НДС по стандартной ставке 22% при покупке товаров электронной трансграничной торговли и ввести таможенный сбор в размере 100 рублей за посылку на товары для личного потребления стоимостью до 200 евро. Это приведет к росту цен на ряд товаров, но совокупный эффект для нашего бизнеса скорее позитивный.

Выводы:
📊 Непонятно зачем так стараются ухудшить инвестиционную привлекательность нашего рынка... Крупные инвесторы вместо 15% будут платить 22% налогов. Пассивные доходы для них упадут на 8,2%, что довольно существенно. Где-то в этих пределах может быть и скорректирована "справедливая оценка" нашего рынка. Плюс добавить сюда эффект повышения налогов для отдельных компаний (цветмет и удобрения). В общем, приятного мало. Разве что для длинных ОФЗ повышение налогов снижает риски и делает их более привлекательными.

Не является индивидуальной инвестиционной рекомендацией


🔥 Важное на рынках

▫️Дмитриев направляется в США для переговоров с администрацией Трампа — источники Reuters.

▫️ Минтранс предложил финансировать достройку ледоколов за счёт портового сбора — Ъ. Взимая эту сумму в течение десяти лет, в бюджет планируется собрать свыше 200 млрд руб., что позволит сократить тариф на ледокольную проводку этими судами с 52 до 16 млн руб. в сутки.

▫️ФАС предлагает включить расходы сетевых компаний на защиту объектов и персонала в тариф на передачу электроэнергии. Мера не коснется тарифов для населения.

▫️США готовят 90-дневный запрет на экспорт дизельного топлива — Politico.

▫️ Инфляция в России на 21 сентября составила 6,22% в годовом выражении против 6,24% на 14 сентября.

▫️Минфин РФ разместил на аукционе ОФЗ-ПД 26253 в объеме ₽15,268 млрд при спросе ₽66,472 млрд, средневзвешенная доходность – 16,44% годовых, а также ОФЗ-ПД 26249 в объеме ₽113,472 млрд при спросе ₽215,214 млрд, средневзвешенная доходность – 16,14% годовых.

▫️Почти 455 800 турецких инвесторов оказались заблокированы в 131 инвестиционном фонде, которые регулирующие органы приказали ликвидировать. Общая стоимость фондов оценивается примерно в $18 млрд — BBG.

▫️Запасы газа в Европе превысили 70%, но остаются минимальными для сентября за всю историю наблюдений.

▫️Инфляционные ожидания россиян в сентябре выросли до 14,2% из-за топливного кризиса и ослабления рубля — Ведомости.

Комментарий:
Рынок продолжает радоваться, теперь уже поездке Дмитриева в США. Сомневаюсь, что это может что-то дать. Единственное, что может внушать оптимизм в текущей ситуации - это то, что интенсивность ударов по инфраструктуре со стороны Украины заметно снизилась, а со стороны РФ - наоборот выросла.

Доброе утро и хорошего дня🙂


⚓️ НМТП (NMTP) | 1п2026 выдалось слабым, но 2п2026 рискует быть еще хуже.

▫️ Капитализация: 128,8 млрд / 6,7₽ за акцию
▫️ Выручка TTM: 77,5 млрд ₽
▫️ EBITDA TTM: 50,1 млрд ₽
▫️ Чистая прибыль TTM: 41,7 млрд ₽
▫️ P/E: 3,1
▫️ P/B: 0,8
▫️ fwd дивиденд 2026: 14,2%

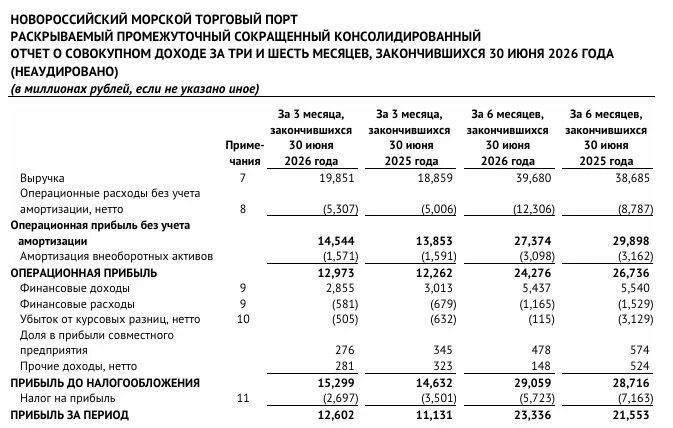
✅ Несмотря на хорошие операционные результаты в 1п2026 (рост грузооборота на 5,5% г/г), скорректированная на курсовые разницы чистая прибыль немного снизилась до 23 млрд р (-5,4% г/г), но есть эффект высокой базы 1п2025 года из-за доходов от переуступки дебиторки. Рентабельность по скорректированной чистой прибыли остается огромной (почти 58%) и даже удивительно, что государство хочет продать свой пакет.

✅ Чистая денежная позиция на 30 июня 2026 года составила 32 млрд р даже с учетом обязательств по аренде. В финансовом плане у компании всё отлично и удары по инфраструктуре в 1п2026 заметно не отразились на финансовых результатах, хотя CAPEX вырос на 93% г/г.

❗ По данным Reuters, из-за атак на суда и инфраструктуру в августе была приличная просадка отгрузок нефти из Новороссийска, а в сентябре наблюдается постепенное восстановление. Если ситуация хотя бы не станет хуже, то на общий результат компании влияние будет несущественным (всего около 4% от выручки, по моим прикидкам).

👆 Учитывая текущие реалии, я бы ожидал небольшого снижения скор. прибыли по итогам 2026 года и fwd p/e около 3,5 и дивиденды порядка 14,2% к текущей цене акций, что в целом неплохо.

❌ При этом, пока нет договорняка и ближайшей перспективы завершения СВО, риски для компании будут только расти. Инвестиционная идея здесь может быстро сломаться в случае форс-мажоров.

Вывод:
Ситуация остается контролируемой и финансовые результаты отличные. Риски есть и можно сказать, что частично учтены в текущей цене акций (есть дисконт справедливой цене). Лично я обхожу подобные истории стороной, но для тех, кто не верит в реализацию рисков - это неплохой вариант.

Не является индивидуальной инвестиционной рекомендацией 

#обзор #НМТП #NMTP

Показано 20 последних публикаций.