

💻 Астра, аналитика по компании #ASTR #обзор
Сектор: Программное обеспечение
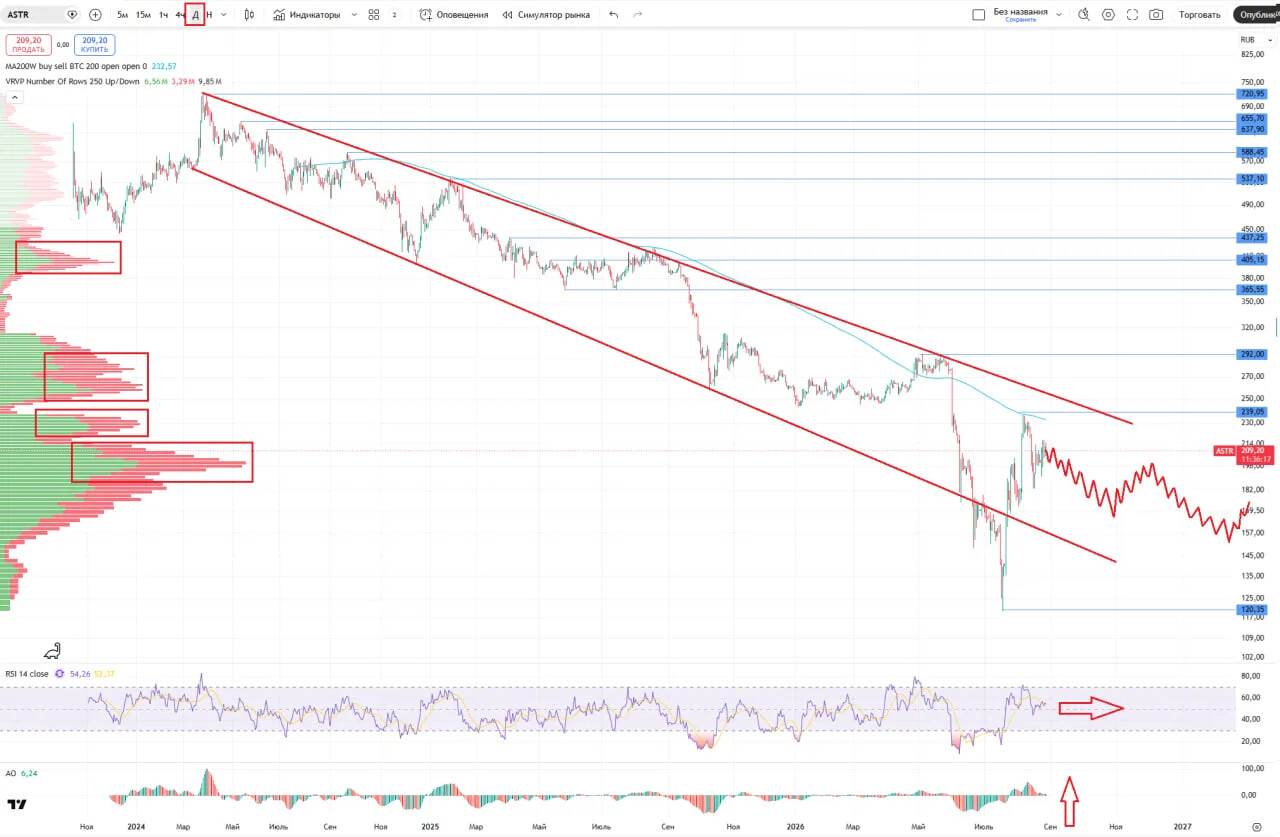
Последний обзор по Астре делал 3 апреля, тогда акции стоили 255 р., я ожидал снижения до 223 р. и отскока до 278 р. По факту эти точки были пройдены, но в другой последовательности 😂 Сначала акции выросли ❌ до 292 р., а от туда упали и до 223 р. 🎯, а после укатали очень жестко до 120 р. После чего акции отскочили и сейчас торгуются 209 р. Таким образом мой предыдущий прогноз отработал на половину ➡️. Как сейчас дела у компании, чего ждем дальше? Давайте разбираться.
📈 Основные метрики
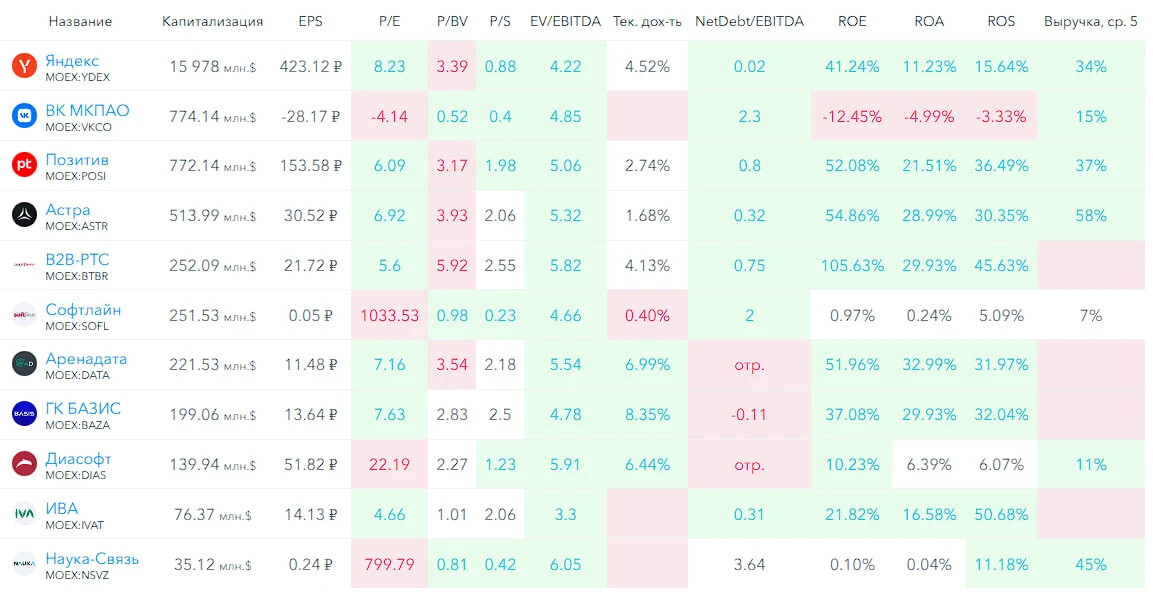
▪️ Капитализация: 514M$
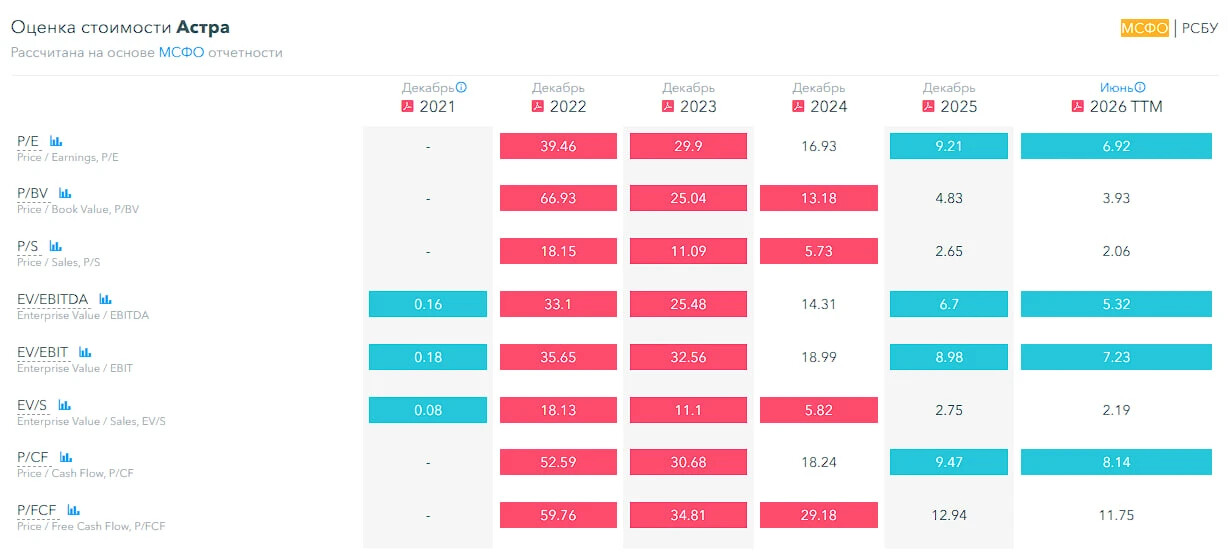
▪️ P/E — 6.92
▪️ P/S — 2.06
▪️P/B — 3.93
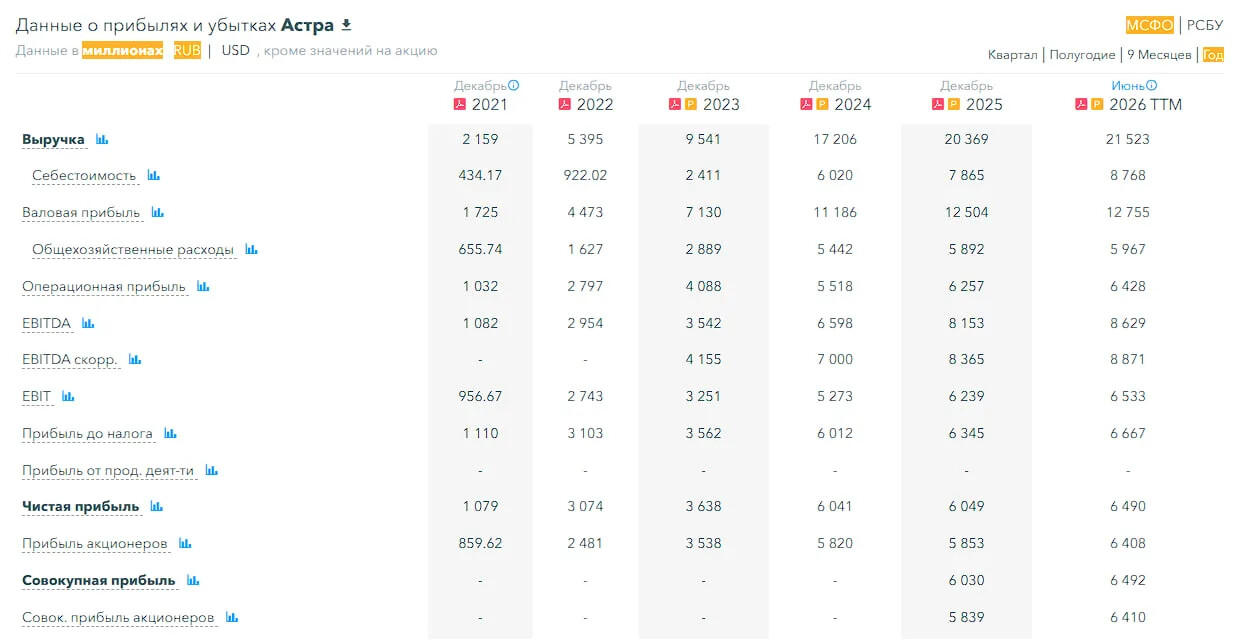
▪️EPS — 30.52 ₽
▪️EBITDA — 8,62 млрд р.
▪️EV/EBITDA — 5.32
ℹ️ По сравнению с прошлым обзором немного выросла прибыль, по метрикам стали дешевле из-за снижения стоимости акций. Разберем последний отчет, который вышел на днях.
🗞 Новостной фон
▪️Менеджмент Астры продолжает ориентироваться на рост чистой прибыли на уровне 40% г/г по итогам 2026 года — финдиректор Елена Бородкина
▪️Астра РСБУ 1п 2026г: выручка ₽2,56 млрд (рост в 6,6 раза г/г), чистая прибыль ₽3,39 млрд (рост в 9,2 раза г/г)
▪️«Дочка» Астры приобрела исключительные права на результаты интеллектуальной деятельности, связанные с отечественной СУБД «Персей»
▪️Дочка «Астры» выкупила 1,095 млн акций материнской компании в рамках байбэка
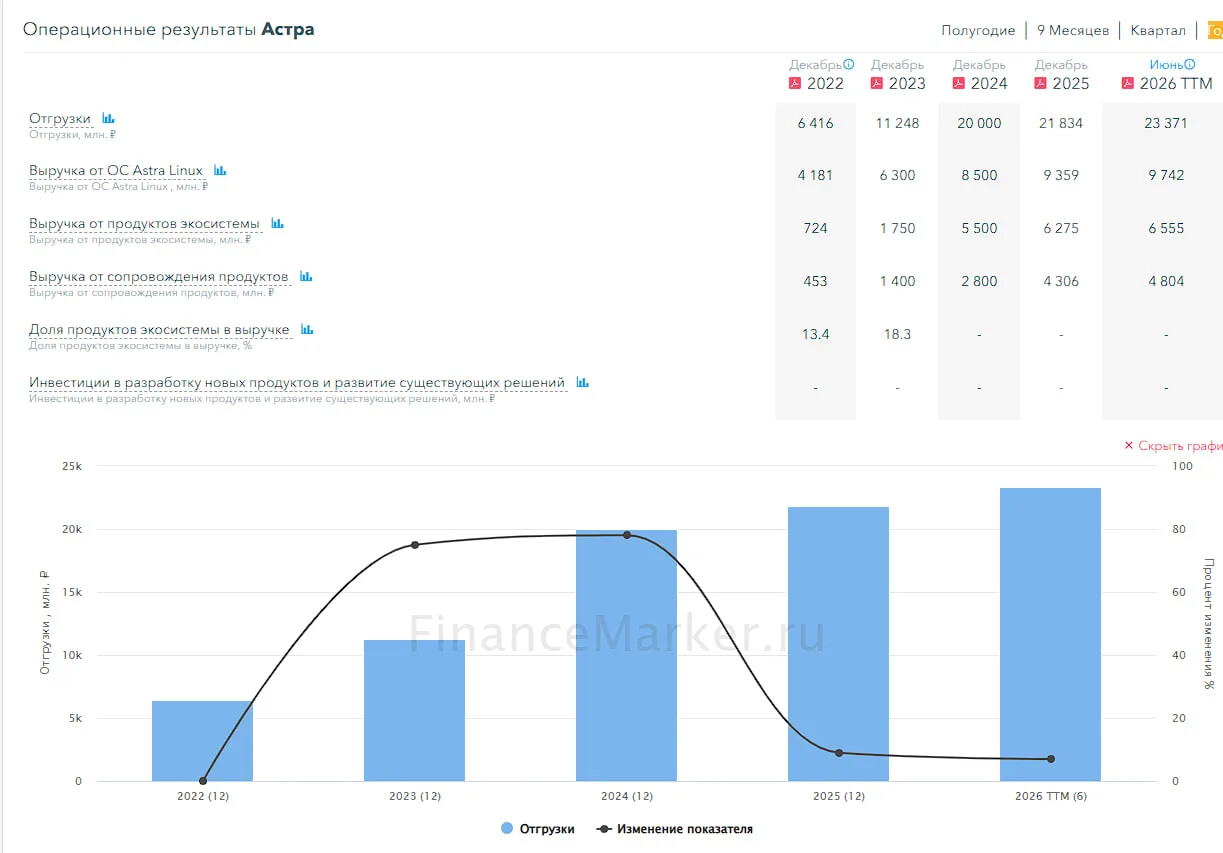
▪️Отгрузки Группы Астра по итогам 1п 2026г выросли на 26% г/г до 7,3 млрд руб, отгрузки во 2кв выросли на 41% г/г
💰 Финансовое здоровье
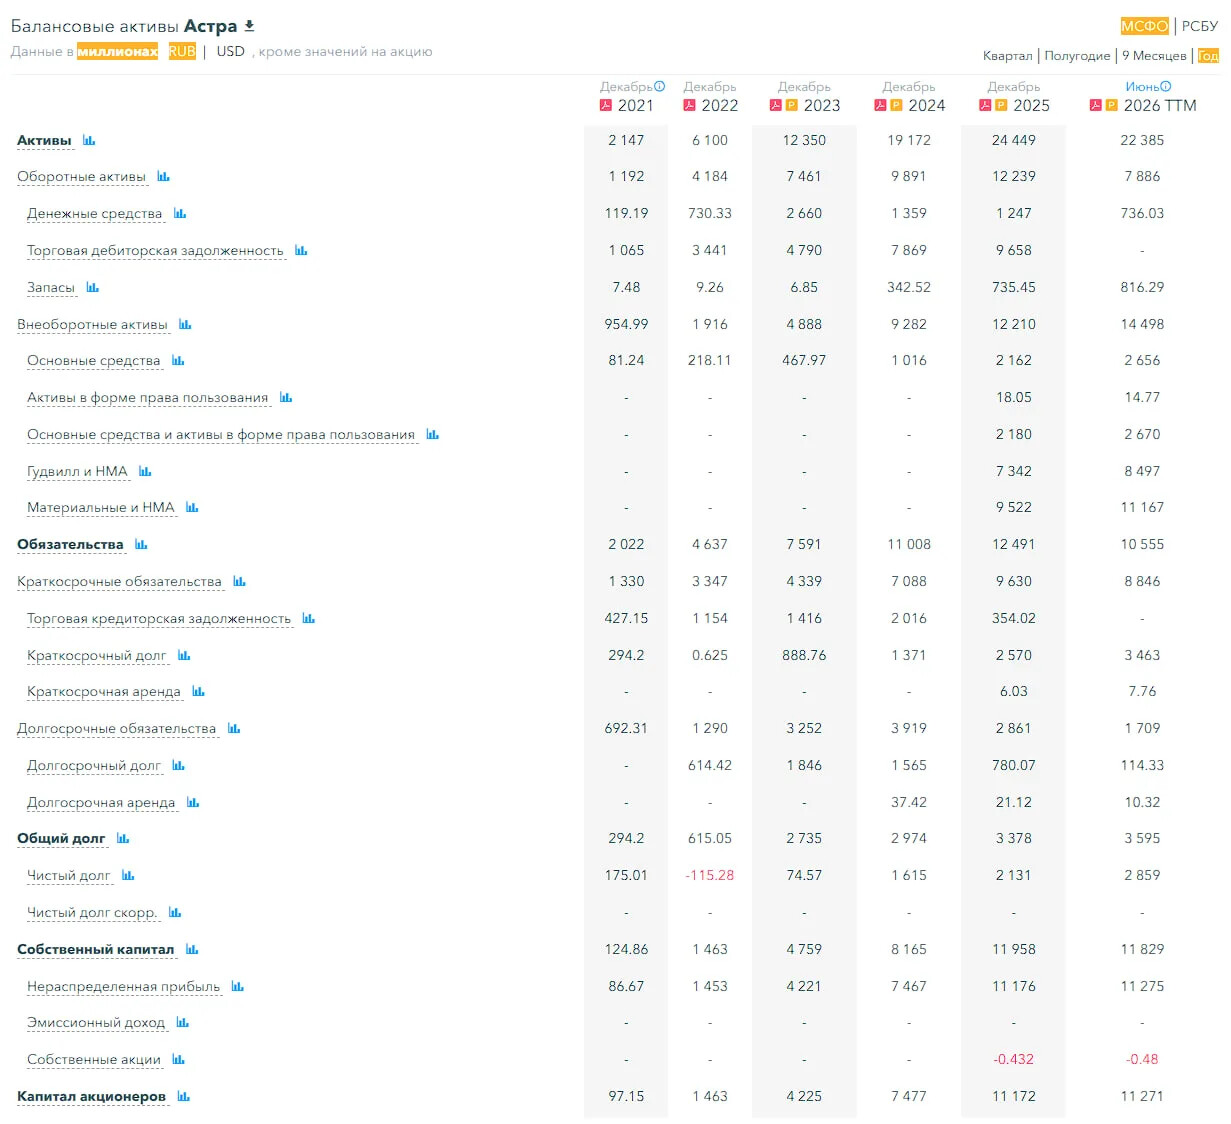
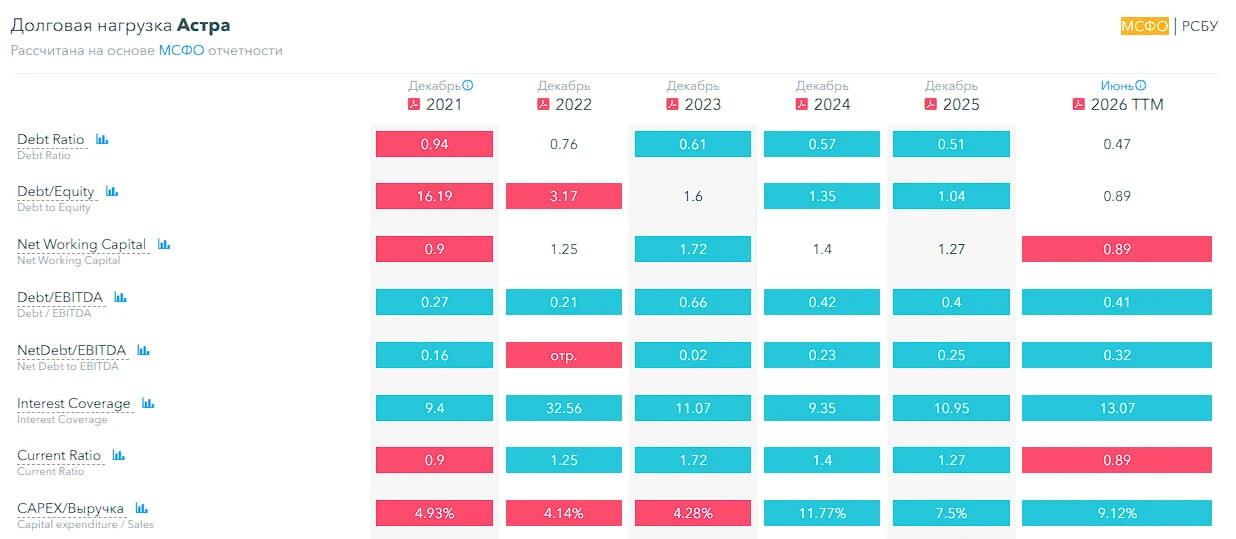
▪️Собственный капитал за 1П2026ТТМ снизился на 1%, а в 2025 году рос на 46%
▪️Чистый долг за 1П2026ТТМ вырос на 34%, а в 2025 году рос на 32%
▪️Net Debt / EBITDA — 0.32, низкая долговая нагрузка
ℹ️
💰 Выручка, прибыль
▪️Выручка за 1П2026ТТМ выросла на 6%, а в 2025 году росла н 17%
▪️Прибыль за 1П2026ТТМ
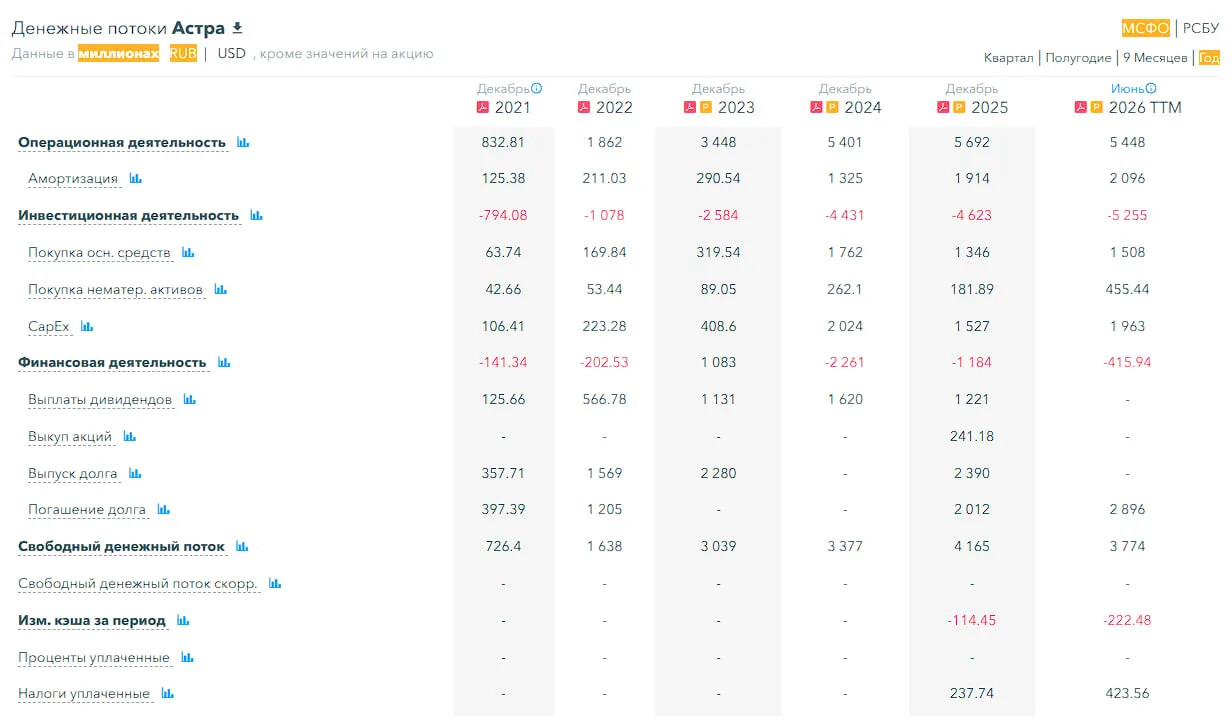
▪️Свободный денежный поток за 1П2026ТТМ
▪️Отгрузки за 1П2026ТТМ выросли на 7% 23.37 млрд р.
🔮 Будущее, оценки
▪️ Альфа-Инвестиции 26 августа — 380 ₽. БКС 12 августа — 310 ₽. ПСБ 19 января — 435 ₽
🤵♂️ Основные акционеры
59,3% — Фролов Денис
18% — Сивцев Илья
4,1% — ООО «Астра Инвестиции»
0,2% — ООО «Астра Технологии»
🆚 Сравнение с конкурентами
Входит в 5-ку по капитализации компаний в своем секторе. По метрикам оценивается в среднем по сектору. Долговая нагрузка ниже, чем по сектору. По метрикам рентабельности выше сектора. По росту выручки за 5 лет лучше сектора.
🤑 Дивиденды
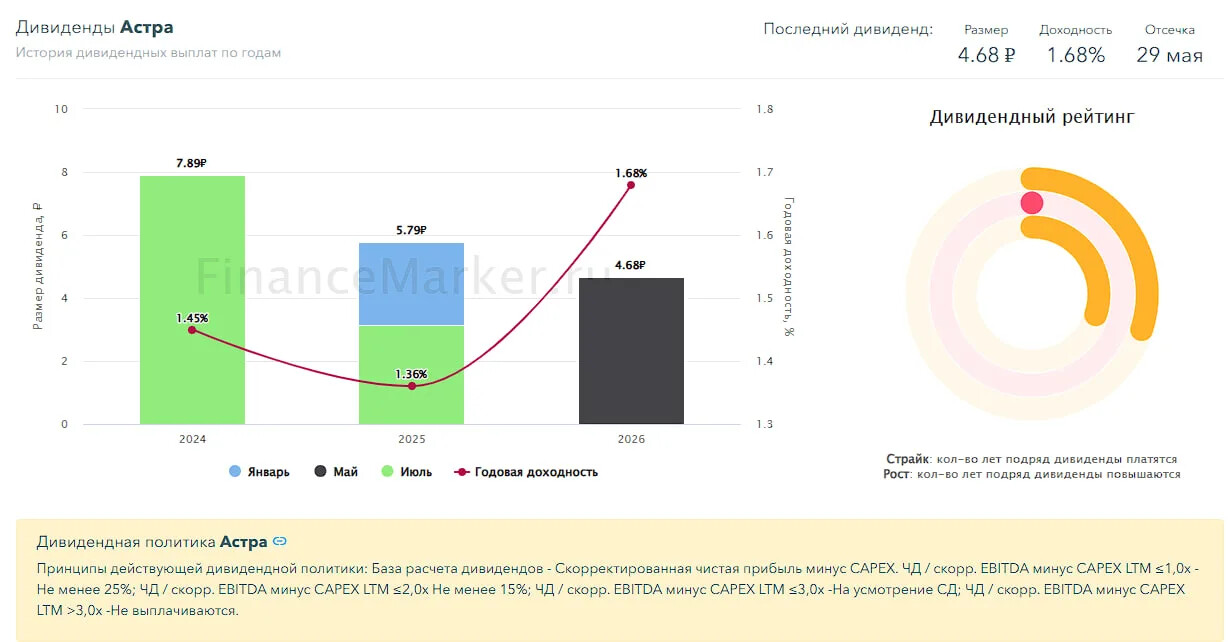
2024–1,45%. 2025–1,36%. 2026–1,68%.
Маленькие, но стабильные.
📈 Технический анализ
Думаю, что продолжится текущий тренд — движение в рамках нисходящего канала. Как я это вижу отобразил на графике.
🧠 Выводы
В целом у компании всё нормально, но видно замедление темпов роста по сравнению с предыдущими годами. Конечно на компанию влияет текущая экономическая ситуация в стране. Остальной бизнес экономит и не вкладывает инвестиции в своё развитие. Это влияет на Астру. Из-за этого рынок не готов справедливо оценивать акции компании. Из-за этого я ожидаю дальнейшего снижения. Но компания это переживет и восстановится, когда придет время для инвесторов. 2027 год? Если сложатся обстоятельства, то возможно да. Может 2028.
🤓 Соблюдаем букву закона: Не является индивидуальной инвестиционной рекомендацией.
📊 FinanceMarker — источник визуальных данных
Как вам разбор и вывод?
👍 - согласен
👎 - не согласен
🤔 - все равно, без разницы