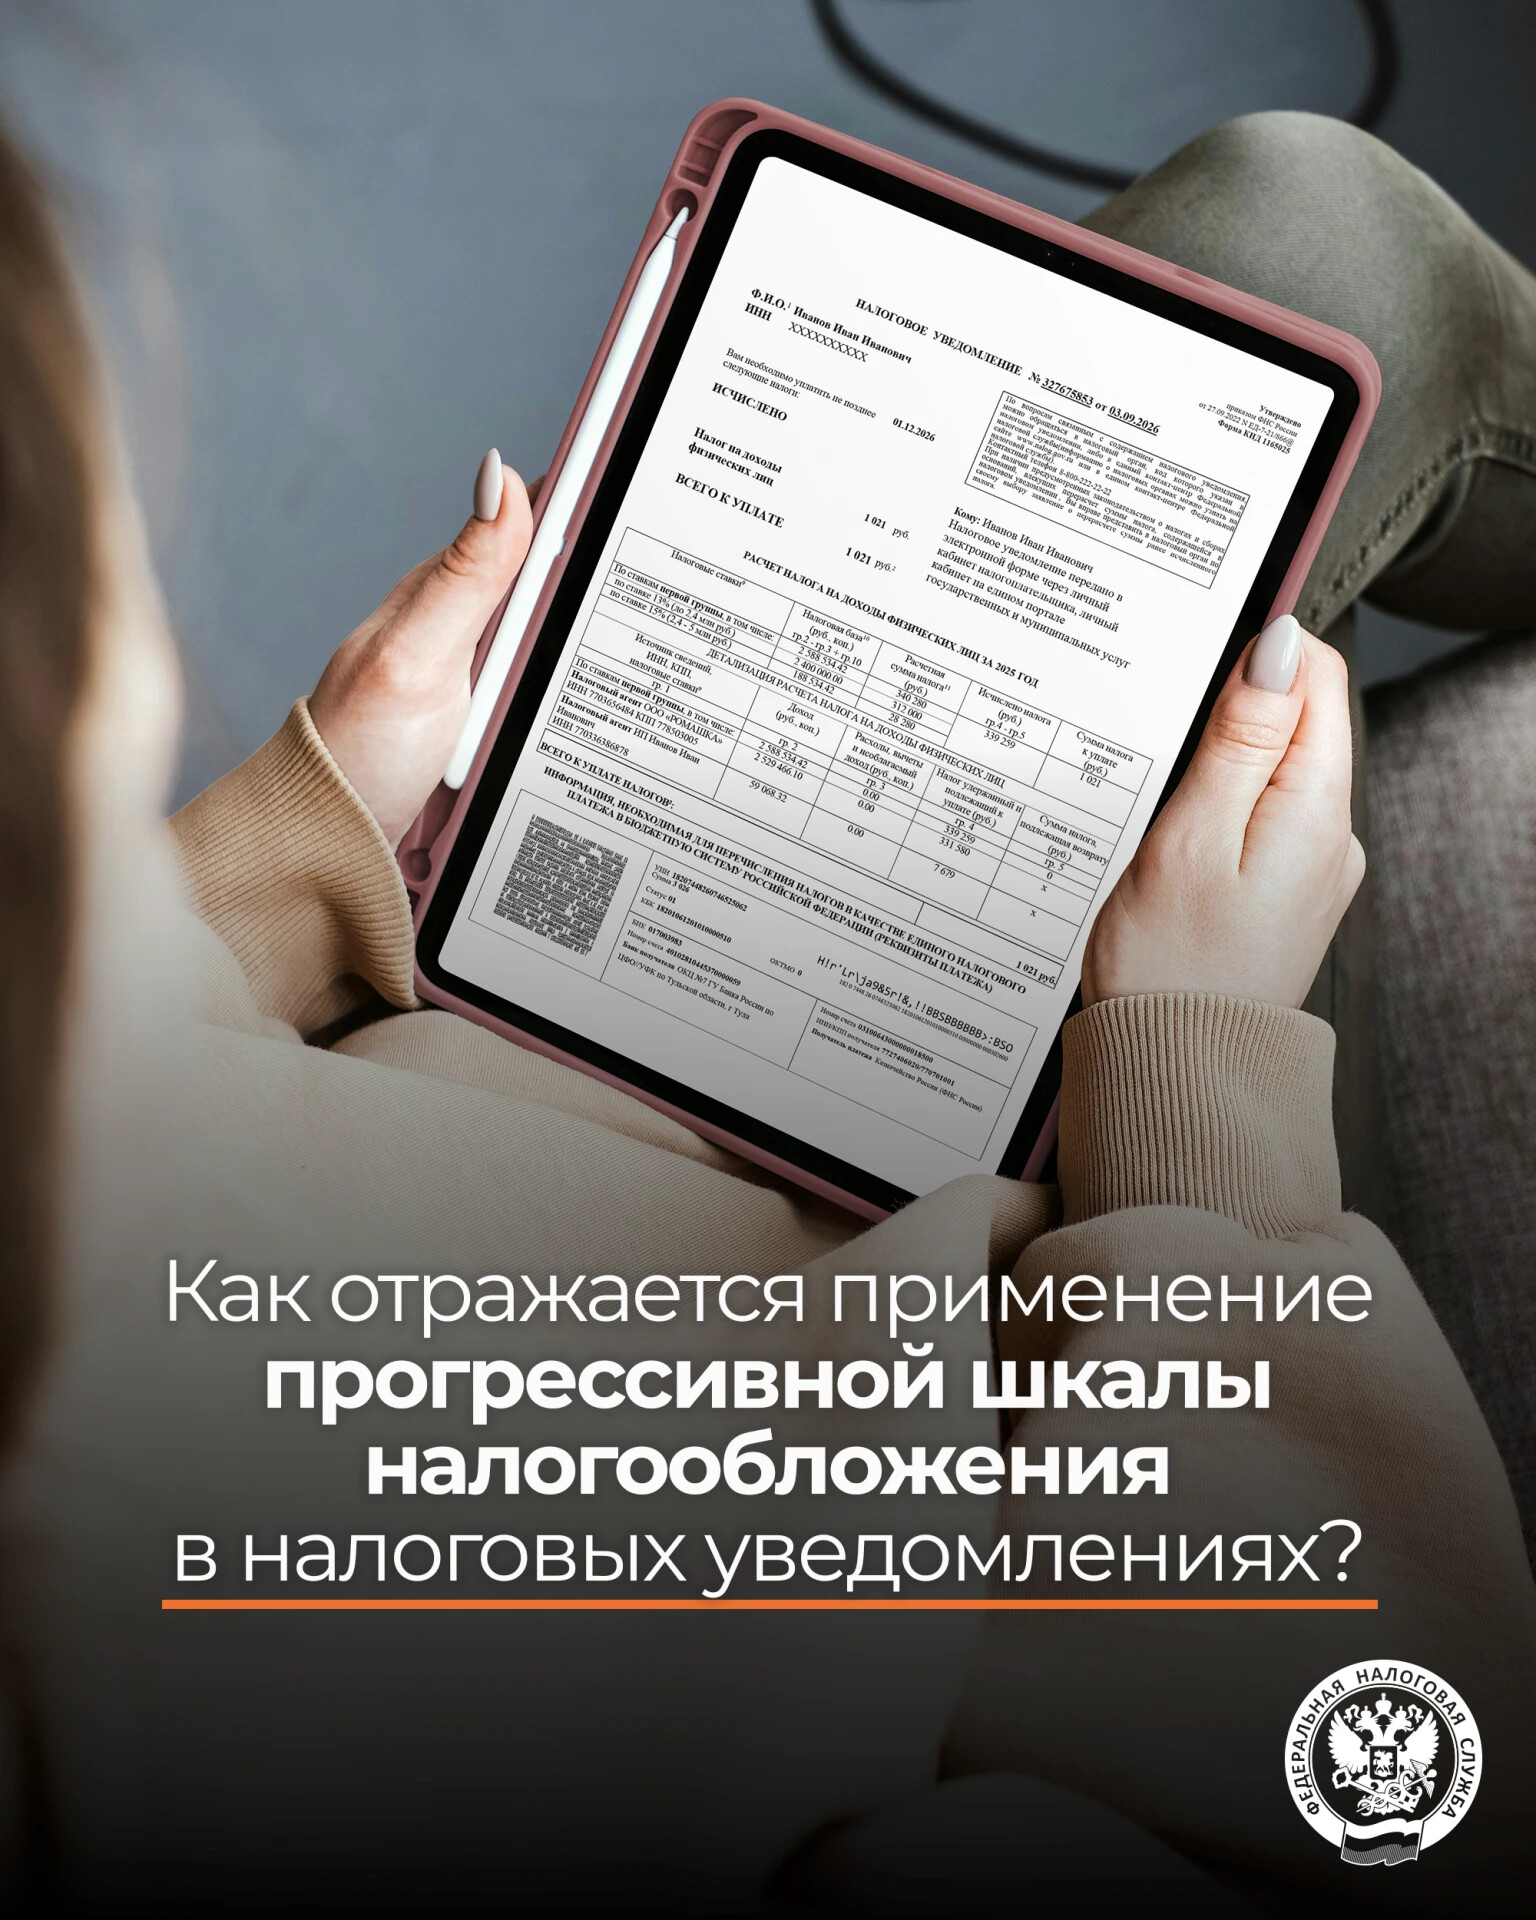
📌 Физические лица не позднее 1 декабря 2026 года должны уплатить имущественные налоги, а также налог на доходы физических лиц (НДФЛ), если он включен в
сводное налоговое уведомление.
➡ Одним из оснований исчисления НДФЛ на основании сводного налогового уведомления являются процентные доходы, полученные по вкладам (остаткам на счетах) в банках, находящихся на территории Российской Федерации. Исключения:
🔸 вклады в рублях, процентная ставка по которым в течение всего года не превышает 1 % годовых;
🔸 счета эскроу.
📎 Налогообложению подлежат процентные доходы, если они превышают необлагаемый лимит, который рассчитывается как произведение 1 млн руб. и максимального значения ключевой ставки Центрального банка Российской Федерации (ЦБ РФ) из действовавших по состоянию на 1 число каждого месяца.
🔹 Максимальная ключевая ставка ЦБ РФ на 1 число каждого месяца 2025 года составила 21 %. Следовательно, налогообложению за 2025 год будут подлежать доходы, превышающие сумму 210 тыс. руб.
👉 Вместе с тем по вкладам со сроком более 15 месяцев и выплатой процентов в конце срока необлагаемый лимит рассчитывается за каждый год действия договора вклада. Если необлагаемый лимит больше суммы процентов за год, то превышение лимита переносится на следующие годы.
➡ С 2025 года процентный доход по вкладам в российских банках относится к инвестиционным доходам, и к ним применяются следующие ставки:
✔ 13 % — если доход до 2,4 млн руб. (включая доходы от продажи и получения имущества в дар, получение дивидендов, реализации долей в уставном капитале, акций, ценных бумаг);
✔ 15 % — если доход превысит 2,4 млн руб.
❗ Самостоятельно декларировать доход в виде процентов по вкладам не нужно. Налог рассчитывается налоговым органом на основании представленных банками сведений. Исчисленная сумма налога подлежит включению в сводное налоговое уведомление.
💡 Пример расчета НДФЛ:
Физическим лицом получен доход в банке «А» в размере 160 000 рублей, в банке «В» — 180 000 рублей. Суммарный процентный доход за 2025 год составил 340 000 рублей. Пороговое значение необлагаемой суммы – 210 000 рублей. Налог будет начислен на разницу: 340 000 – 210 000 = 130 000 рублей. Сумма налога составит 16 900 рублей.
#ФНС#оренбург