Вектор Капитал


Гео и язык канала: Россия, Русский
Категория: Экономика


Официальный канал АО ИК «Вектор Капитал» для инвесторов, которые хотят понимать рынок и действовать уверенно.
Для связи: info@vectorcapital.ru
Наш сайт: https://vectorcapital.ru/

Связанные каналы

Гео и язык канала
Россия, Русский
Категория
Экономика
Статистика

💰 Акции

Рынок завершает день очень сильно — индекс поднялся выше 2300 пунктов. Проблема в том, что не совсем понятно, на чём он растёт и за счёт чего продолжит двигаться вверх.

Например, сильно выросли акции металлургов, Группы Позитив, АЛРОСА, Аэрофлота и других компаний. Абсолютно никаких новостей по компаниям не было, но котировки переставили на 2–5% всего за один день.


⚪️Облигации

Пока ничего сущностного нового добавить по рынку не получается. Особых движений сегодня не было, как и каких-то триггеров для них. Полагаем, что до опорного заседания ЦБ 23 октября мы можем так и не увидеть никаких заметных движений рынка.

⚪️ Курсы валют ЦБ:

• Доллар США: 84,93₽ (+1,7%)
• Евро: 95,33₽ (+1,1%)
• Юань: 12,65₽ (+1,7%)

💰 Главные события дня:

• Российские нефтяные компании в сентябре получили рекордные с апреля 2022 года выплаты по топливному демпферу

Российские нефтяные компании получили рекордные с апреля 2022 года выплаты по топливному демпферу, сообщает Bloomberg.

В сентябре общая сумма субсидий составила 305,5 млрд рублей (3,6 млрд долларов). 

Эти выплаты служат важной мерой поддержки для российских производителей, вынужденных проводить масштабные внеплановые ремонтные работы на нефтеперерабатывающих заводах, где после атак была сокращена или полностью остановлена ​​деятельность.

• Восполнение мировых запасов нефти и топлива после фактического перекрытия Ираном Ормузского пролива может занять до двух лет

С начала конфликта потеряно около 3 млрд баррелей поставок, из мировых резервов изъято 1 млрд баррелей, а G7 согласовала высвобождение 100 млн баррелей дизеля и сырой нефти.

Возврат запасов потребует дополнительно около 2 млн баррелей в сутки в течение 18 месяцев. Мировой спрос немного превышает 100 млн баррелей в сутки. Brent торговался около 102 долларов за баррель после пика 126 долларов в конце апреля.

• Армия Йемена в ходе операции «Рассвет Йемена» установила контроль над районом Баб-эль-Мандебского пролива и аэропортом Зуба

«Вооруженные силы начали сегодня масштабную операцию „Рассвет Йемена“ <...>, подразделениям „Аль-Амалика“ (»Бригады гигантов" — прим.) и «Дар аль-Ватан» («Щит родины» — прим.) удалось взять под контроль Баб-эль-Мандеб"
— приводит слова официального представителя вооруженных сил Йемена полковника Маджид ан-Нузейли йеменское государственное информационное агентство SABA.


🗣Минфин и РСПП достигли компромисса по налогу на сверхдоходы горнодобывающей отрасли.

🗣Проект в редакции, внесённой в Госдуму, позволяет сгладить последствия ценовых всплесков.

Если мы правильно понимаем, то вариант, который был внесён в Госдуму, — финальный, после обсуждения и согласования с РСПП. Первый вариант, видимо, был сильно хуже.

🤷‍♂️Совершенно непонятно, зачем покупать акции на этих новостях, но спекулянтов это не остановило: в моменте акции Полюса и Норникеля взлетали на 1,8%.

Наших оценок эта новость никак не меняет.

#Акции #GMKN #PLZL


#Облигации #Размещения


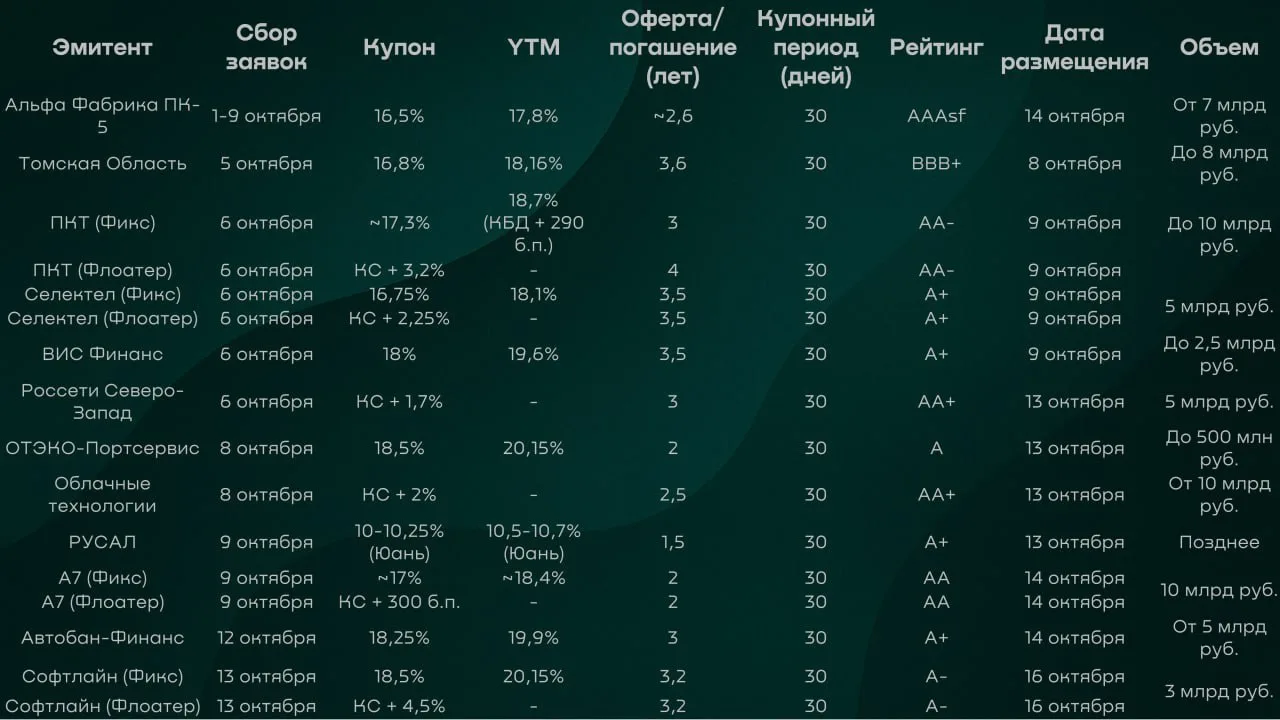
🤔Новые размещения облигаций и стоит ли идти в дебют А7?

Первички на ближайшее время будет очень много. Одно из самых интересных предложений - дебют платежной системы А7 на долговом рынке. Давайте посмотрим на компанию, а также на некоторых других эмитентов и их выпуски.

🟧 А7

Сильно связанная с ПСБ система трансграничных расчетов решила выйти на долговой рынок.

По собственной кредитоспособности ситуация, мягко говоря, не идеальная. ОСК от АКРА откровенно ВДОшная — на уровне BBB.

Показатели долговой нагрузки тоже не слишком впечатляют — несмотря на относительно невысокий чистый долг/EBITDA около 2х, покрытие процентных платежей эмитента остается достаточно слабым — порядка 1х, по текущей ликвидности также большого запаса нет — коэффициент текущей ликвидности также лишь немногим выше 1х.

Но, в целом, на наш взгляд, показатели как таковые здесь не столь важны. А7 — это очередная история про внешнюю поддержку, в данном случае со стороны банка ПСБ. АКРА в эту поддержку верит, поэтому по аналогии с МСП Факторингом присваивает рейтинг АА по принципу "рейтинг поддерживающего лица минус две ступени".

Учитывая 49% долю ПСБ в А7 мы считаем такие оценки вполне адекватными, а вероятность экстраординарной поддержки А7 со стороны ПСБ высокой. Но санкционных рисков, а также невысокой собственной кредитоспособности эмитента, это, конечно же, не устраняет.

Поэтому, на наш взгляд, "котлетить" эмитента, пожалуй, не стоит, но как история для доли 0,5-1% от портфеля А7 выглядит вполне вменяемо, учитывая премию в YTM к АА рейтингу свыше 200 б.п.

Полагаем, что если купон "фикса" не опустится ниже 16,25%, а премия во флоатере — ниже 225 б.п., то поучаствовать в размещении вполне можно.

🚢 ПКТ (Первый контейнерный терминал)

Петербургский кусочек ГлобалПортс, который в свою очередь является куском "Дела". Соответственно, феноменальной прозрачности и своевременного раскрытия отчетности тут, увы, нет.

По самому ГлобалПортс мы знаем только параметр чистый долг/EBITDA на конец 2025 года — 3,6х. Все остальное — покрытие процентных платежей, OCF, FFO и так далее остается тайной.

К тому же, сделка по приобретению "Дела" Росатомом по-прежнему не завершена и ситуация тут остается не проясненной, хотя мы и полагаем, что в конечном счете компания войдет в состав госкорпорации.

Тем не менее, средне- и долгосрочно до полного завершения истории с Росатомом мы бы не стали сидеть в бумагах, связанных с группой "Дело", особенно учитывая удары по портовой инфраструктуре России в последнее время.

По позиционированию новых бумаг ПКТ при этом, взгляд, скорее позитивный. Уже размещенный единственный фикс компании торгуется с доходностью около 17,2%, поэтому если в новом фиксе купон не опустится ниже 16,5%, то с краткосрочным прицелом поучаствовать в размещении на небольшую долю можно.

🖥 Селектел

На фоне приобретения Селектелом компании M1Cloud и планов по новому размещению облигаций АКРА присвоило рейтингу эмитента статус "под наблюдением", сохранив рейтинг на уровне А+. Полагаем, что страшного обвала кредитного рейтинга тут не будет, но не отметить статус не можем.

Что касается кредитных метрик, то за последние 12 месяцев какого-то страшного ухудшения не наблюдалось. Чистый долг/скорр. EBITDA _- порядка 2х, ICR с учетом капитализированных процентов — порядка 3х, OCF в заметном плюсе, но свободный денежный поток из-за серьезных капзатрат по-прежнему отрицательный — порядка минус 5 млрд руб.

На наш взгляд, с учетом почти 10 млрд руб. кредитных лимитов в банках и далеко не закрытого облигационного финансирования особой тревоги эмитент вызывать не должен, а его бумаги вполне можно держать и долгосрочно.

По позиционированию на старте все очень хорошо — фиксы эмитента стоят примерно по 16,5% по доходности, поэтому новая бумага с ними сравняется при купоне около 15,4%.

Единственный флоатер эмитента — 001Р-05R — торгуется с дисконтной маржой порядка 200 б.п., поэтому в новый флоатер можно идти только в случае, если купон вообще не опустится.

🙄 Минфин увеличит покупки валюты по бюджетному правилу в 5 раз

По оценкам министерства, ожидаемый объём дополнительных нефтегазовых доходов федерального бюджета в октябре 2026 года составит 289,46 млрд руб. По итогам сентября доходы оказались ниже на 10,04 млрд руб.

❗️ Таким образом, на покупки валюты и золота с 7 октября по 6 ноября будет направлено 279,42 млрд руб., или 12,7 млрд руб. в сутки.

С учётом ежедневных продаж ЦБ на 0,58 млрд руб. совокупная покупка составит 12,12 млрд руб. против 1,92 млрд месяцем ранее — рост в 6,3 раза.

👀 Поводов для укрепления рубля нет

Если в сентябре покупки были относительно небольшими, то теперь дополнительный спрос на валюту станет ощутимее.

В то же время резкого падения рубля мы бы не ждали, всё же валютная выручка экспортёров остаётся высокой, что будет сглаживать давление из-за покупок Минфина.

Ожидаем, что доллар остается вблизи текущих отметок.

#Минфин #Рубль


✅ Важные движения утром

🚨Индекс 2 293 п. (+0,1%)

⬆️СПБ Биржа (+1,8%)

⬆️НОВАТЭК (+0,5%)

⬆️РУСАЛ (+0,9%)

⬆️Х5 (+2,3%)

⬆️Аэрофлот (+2,2%)

⬇️ЛУКОЙЛ (-0,5%)

⬇️БСПБ (-1%)

⬇️Северсталь (-0,5%)

⬇️ДВМП (-0,9%)

⬇️ММК (-0,1%)


✏️ Главные события дня

🏛 Минфин опубликует данные по объемам операций на валютном рынке в октябре


💰 Наши ожидания

Рынок акций начинает неделю ростом, индекс приближается к отметке 2300 пунктов.

Нет никаких вопросов к нефтегазовому сектору, т. к. при цене Urals выше $110 потенциал роста акций ещё не исчерпан. А вот в отношении других сегментов у нас есть сомнения — при такой доходности ОФЗ и отсутствии чёткой уверенности в возможности снижения ставки на ближайшем заседании реальных причин для роста всего рынка мы не видим.


🤕 Налог от продажи недвижимости может вырасти с 2027 года

Минфин предлагает с 2027 года включать облагаемый доход от продажи недвижимости в общую базу НДФЛ вместе с зарплатой и применять дифференцируемую шкалу.

При этом освобождение после минимального срока владения сохраняется: обычно это пять лет, в предусмотренных случаях — три года.

Например, при зарплате 100 тыс. рублей в месяц и продаже квартиры за 7 млн рублей до истечения минимального срока владения, если использовать вычет в 1 млн рублей, облагаемый доход от продажи составит 6 млн рублей.

В этом случае налог с продажи — 852 тыс. рублей, а вместе с НДФЛ с годовой зарплаты — 1,008 млн рублей.

Если предложение Минфина примут, доход от продажи и зарплату объединят: с общей базы 7,2 млн рублей налог составит 1,098 млн рублей. Таким образом, переплата — 90 тыс. рублей.

🤷‍♂️Сильного влияния на рынок жилья мы не ждём, но приятного, конечно, мало

Самой пострадавшей группой будут физлица с высокими текущими доходами, которые покупают недвижимость ради перепродажи. Нововведения Минфина ухудшат экономику инвестиционных покупок на ранней стадии строительства с последующей перепродажей.

Пока это всё только законопроект, поэтому параметры могут измениться, но мы бы на это сильно не рассчитывали.

#Недвижимость #Налоги


✅ Важные движения утром

🚨Индекс 2 275 п. (+0,1%)

⬆️ВТБ (+0,5%)

⬆️БСПБ (+0,5%)

⬆️РУСАЛ (+0,3%)

⬆️Ozon (+1,4%)

⬆️Транснефть (+0,1%)

⬇️ЛУКОЙЛ (-0,3%)

⬇️НОВАТЭК (-0,2%)

⬇️Полюс (-0,7%)

⬇️ВК (-0,4%)

⬇️Самолёт (-0,6%)


✏️ Главные события дня

🏦 Банк Санкт-Петербург — последний день для попадания в реестр акционеров по дивидендам


💰 Наши ожидания

Вновь индекс Мосбиржи начинает день снижением без каких-либо новостей. На рынке по-прежнему нет идей для покупок. но также нет откровенно плохих новостей, которые вынудили бы инвесторов начать продавать акции.


💰 Акции

Российский рынок остаётся на перепутье. Если мы получим сильный позитив, есть все шансы закрепиться выше 2300 пунктов. Это работает и наоборот — индекс легко может уйти к 2200 пунктам и ниже.

Проблема в том, что крайне сложно представить, откуда ждать позитива. Единственная надежда — дорогая нефть. Судя по всему, Трамп в ближайшие месяцы возобновит удары, а значит, наша нефтянка продолжит генерировать огромную прибыль.

⚪️Облигации

Очередной абсолютно унылый и неинтересный день на долговом рынке, когда RGBI практически не сдвинулся с места. В целом, никаких триггеров для движения и нет — ни позитивных, ни негативных.

⚪️ Курсы валют ЦБ:

• Доллар США: 83,25₽ (-0,4%)
• Евро: 94,53₽ (-0,4%)
• Юань: 12,40₽ (-0,6%)

💰 Главные события дня:

• Объем торгов на Мосбирже в сентябре вырос на 35,7% г/г — до 220,8 трлн рублей

Объем торгов акциями, депозитарными расписками и паями в сентябре 2026 года составил 2,6 трлн рублей. Среднедневной объем торгов – 118,5 млрд рублей.

Объем первичного размещения облигаций в сентябре составил 2,8 трлн рублей, в том числе размещение однодневных облигаций – 202 млрд рублей.

Объем вторичных торгов корпоративными, региональными и государственными облигациями достиг 2,2 трлн рублей. Среднедневной объем торгов – 98 млрд рублей.

• Иран в сентябре не отгрузил на танкеры ни одного барреля сырой нефти

В сентябре Иран не отгрузил на танкеры ни одного барреля сырой нефти; это стало очередным свидетельством того, как морская блокада со стороны США перекрывает Исламской Республике жизненно важный доступ к рынкам энергоносителей.

Согласно предварительным оценкам агентства Bloomberg, основанным на данных отслеживания движения танкеров, объем отгрузки сырой нефти упал до нуля (в августе он составлял около 250 000 баррелей в сутки); подобная ситуация наблюдается впервые с начала конфликта в феврале.

• Иран готовит более масштабный и решительный ответ в случае возобновления крупномасштабных военных атак со стороны США

По словам источников, Иран готовит более масштабный и решительный ответ в случае возобновления крупномасштабных военных атак со стороны США, продолжая при этом дипломатические усилия, которые, по мнению иранских официальных лиц, вряд ли увенчаются успехом, собщает Reuters.


🙄 Налог на сверхдоходы: появились детали

Минфин предложил ввести новый налог для добывающих компаний. Он будет зависеть от роста мировых цен на сырьё в рублях, а не от прибыли бизнеса.

❗️За 2026 год цены сравнят со средними за 2025-й

Если рост составит не менее 10%, всю ценовую прибавку умножат на объём добычи. С полученной суммы возьмут 20% для золота и 30% для остальных предусмотренных проектом полезных ископаемых.

Есть ограничение: новый налог не может превышать 15% расчётной стоимости добычи за вычетом НДПИ. Поэтому фактическая нагрузка может оказаться ниже.

🙄 Налог охватит и добычу за 2027–2028 годы

Выплаты начнутся в 2027-м. Для расчёта за 2027 и 2028 годы базовые цены 2025-го повысят на 10% и 21% соответственно.

🤨 Как это повлияет на компании?

У нас есть примерное представление о том, сколько могут заплатить Норникель, Полюс и Селигдар. С РУСАЛом всё сложно из-за ценовых индикаторов ФАС, которые мы пока не знаем, плюс есть вопросы к выбору базы расчёта.

Есть трудности и с ФосАгро: под дополнительный налог попадают не удобрения, а апатиты. При грубом расчёте получается, что у компании, скорее всего, не будет налога на сверхдоходы из-за отсутствия роста стоимости сырья.

А что с цифрами?

💿 Норникель — около 54 млрд рублей (35% от прибыли за I полугодие 2026 года)

⛏ Полюс — около 30 млрд рублей (49% от прибыли).

⛏ ЮГК — примерно 5 млрд рублей (32% от прибыли)


⛏ Самая неприятная ситуация у Селигдара

По нашим расчётам, получается примерно 5 млрд рублей налога. Но не стоит забывать, что после корректировки на эффект курсовых разниц компания получила чистый убыток.

Тем не менее законопроект в текущей версии никак не корректирует размер налога на сверхдоходы, если компания завершила год с убытком.

😔 Поскольку расчёт привязан к объёму добычи и росту цен на сырьё, вполне реальна ситуация, когда придётся платить новый налог даже при наличии убытка по году

#Налоги #PLZL #SELG #GMKN #PHOR #RUAL


💰 Акции

Индекс Мосбиржи завершает основную сессию в небольшом плюсе. Надо сказать большое спасибо бумагам ЛУКОЙЛа: во многом благодаря им индекс смог подрасти.

В то же время отвратительно чувствовали себя акции Самолёта, что вполне заслуженно. Также надо отметить слабость бумаг Норникеля и РУСАЛа. Видимо, с новым налогом на сверхдоходы всё будет не так хорошо.

⚪️Облигации

Сегодня мы немного приостановились, а RGBI хотя бы не падал, несмотря на несостоявшийся аукцион по размещению ОФЗ 26228. Ничего позитивного при этом не произошло, поэтому не исключаем, что снижение индекса продолжится.

⚪️ Курсы валют ЦБ:

• Доллар США: 83,56₽ (-1%)
• Евро: 94,88₽ (-1,2%)
• Юань: 12,47₽ (-0,8%)

💰 Главные события дня:

• В СКР высказались за введение водительских прав для управления электросамокатами

В Следственном комитете России предлагают ввести изменения в правила управления средствами индивидуальной мобильности (СИМ).

"Представляется необходимым внести изменения в Федеральный закон "О безопасности дорожного движения" в части распространения статуса водителей транспортных средств на лиц, использующих СИМ для индивидуального передвижения, а также отнесения СИМов к транспортным средствам, для управления которыми требуется получение специального права", - сказал старший инспектор седьмого отдела (аналитического сопровождения следствия) управления контроля за следственными органами Главного следственного управления СК РФ Дмитрий Асташкин в ходе совещания в Совете Федерации.

• ЦБ отметил, что проект бюджета дает меньший импульс спросу относительно июльских прогнозов

Траектория структурного первичного дефицита в предстоящие два года, заложенная в новые бюджетные проектировки, несколько ниже предпосылок июльского базового прогноза Банка России. Об этом говорится в проекте Основных направлений единой государственной денежно-кредитной политики, внесенных регулятором в Госдуму.

Согласно новым проектировкам, структурный первичный дефицит будет постепенно сокращаться – до 0,6% ВВП в 2027 году и 0,2% в 2028 году. В 2029 году предполагается его снижение до нулевого уровня при сохранении более низкой базовой цены на нефть в бюджетном правиле. ЦБ же в июльском прогнозе, не имея на руках новых вводных по бюджету, исходил из первичного дефицита в 1% ВВП в 2027 году и 0,5% в 2028 году.

"При прочих равных это означает несколько меньший вклад бюджетной политики в совокупный спрос, чем предполагалось в июле. Вместе с тем этот вклад в 2026-2028 годах остается более значительным, чем было в бюджетных планах до их пересмотра в 2026 году предусматривавших возврат к нулевому структурному первичному дефициту уже в этом году", - сказано в документе.

• Минфин в III квартале привлек от размещения ОФЗ 1,264 трлн рублей при плане 1,5 трлн

Минфин в III квартале 2026 года привлек от продажи облигаций федерального займа 1,264 трлн рублей при квартальном плане в 1,5 трлн рублей (недобор к плану составил 236,08 млрд рублей, или 15,7%). В номинальном выражении объем размещения ОФЗ составил 1,39 трлн рублей.

В III квартале Минфин впервые с ноября 2025 года стал предлагать на аукционах облигации с переменным купоном (ОФЗ-ПК), так называемые флоатеры. Наибольшие объемы размещения гособлигаций на аукционах в июле-сентябре были зафиксированы 2 сентября, когда размещался выпуск ОФЗ-ПК (на сумму 1 трлн рублей по номиналу при выручке 938,872 млрд рублей) и 16 сентября при размещении ОФЗ-ПД (на сумму 139,571 млрд рублей по номиналу при выручке 119,465 млрд рублей).


❗️Очередной аукцион по размещению ОФЗ был признан несостоявшимся

В этот раз "не пошло" у ОФЗ 26228 с погашением в 2030-м году. Полагаем, что и в этот раз покупатели просили дисконты, на которые Минфин пойти был не готов, договориться не удалось и аукцион не состоялся.

⚠️Пока некритично, но нужно смотреть за трендом

Никакого позитива для рынка в несостоявшемся аукционе нет, но и сильно тревожиться из-за неразмещенного выпуска, где оставшийся объем около 100 млрд руб., мы бы не стали.

А вот если и следующие 2-3 размещения пройдут также, то тогда нас неминуемо "зальет" флоатерами под конец года, из-за чего давление на RGBI и весь рынок в целом может оказаться очень сильным.

#Минфин #ОФЗ #Аукцион


💰По данным Bloomberg, недельная выручка России от продажи сырой нефти подскочила до 2,75 млрд долларов — максимума с 2022 года

Этому способствуют высокие цены на российские сорта нефти: наблюдается даже небольшая премия к спотовым котировкам.

В натуральном выражении отгрузки составили около 4 млн баррелей в сутки. Пиковые объёмы были зафиксированы в конце июня — тогда Россия отгружала около 4,7 млн баррелей в сутки.
Картину несколько портит заметное сокращение экспорта нефтепродуктов на фоне запрета на экспорт дизеля.

☺️ Тем не менее, высокие нефтяные доходы поддерживают поступления в бюджет, а среди главных бенефициаров — нефтяные компании, для которых текущие цены создают условия для роста прибыли.

❗️Ближневосточный парадокс

По оценкам JPMorgan и Goldman Sachs, поставки нефти с Ближнего Востока практически вернулись к уровням, наблюдавшимся до начала атак на Иран. Сейчас регион поставляет на мировой рынок около 17,5 млн баррелей нефти в сутки.

🤔Почему тогда цены на нефть по-прежнему остаются высокими?

Можно выделить три причины:
• Запасы истощены

Для их восстановления нужен устойчивый избыток предложения, которого на рынке пока нет.

• Восстановление поставок остаётся неустойчивым

Риск новых атак Ирана на нефтепроводы и танкеры сохраняется, а значит, потоки нефти могут вновь резко сократиться.

• Поставки нефтепродуктов восстанавливаются медленнее

Если экспорт сырой нефти достиг 98% от довоенного уровня, то бензина, дизеля и других нефтепродуктов — лишь 58%. Их дефицит поддерживает спрос на сырую нефть со стороны переработчиков в других регионах.

Возвращение поставок к довоенному уровню позволяет покрывать текущий спрос, но оставляет мало нефти для восстановления запасов. Поэтому рынок сохраняет высокую чувствительность к новым перебоям, а цены — премию за риск.

#Нефть


🤷‍♂️ Уральская Сталь прочно (и, видимо, надолго) закрепляется в сегменте ВДО

Сегодня АКРА подтвердило рейтинг BB- со стабильным прогнозом. Ожидаемо никаких чудес не произошло и кредитное качество компании внезапно не улучшилось.

🤷‍♂️ С выводами агентства невозможно не согласиться

Да, компания успешный игрок на рынке стальной продукции с большим производством, экспортом и так далее, но финансовая сторона говорит сама за себе — общий долг/FFO — "значительно" выше 5х, отношение FFO к процентам — ниже 1х.

🤝Самое интересное — ликвидность

Оценка ликвидности базируется на предположении, что Компания сможет найти средства для погашения облигационных выпусков в 2027 и 2028 годах, в том числе за счет продажи активов.

Верить ли, надеяться ли — каждый решает сам.

🙅‍♂️ В первом полугодии не стало лучше

АКРА свой анализ проводило с опорой на годовую отчетность по МСФО за 2025 год, но первое полугодие текущего года не показало какого-то изменения ситуации в компании.

Компания остается операционно убыточной, FFO до процентов в минусе на сумму свыше 2 млрд руб. Денег, очевидно, не хватает даже на процентные платежи.

🙏 Очередная история про поиск спасителя

Никакой собственной кредитоспособности тут нет и в помине. Покупка любых бондов компании, по сути, является ставкой на то, что откуда-то придет внешняя помощь — в виде покупателя активов, банка, который опять отрестрактит кредит или акционера, который даст денег.

На наш взгляд, если и хочется поиграть во что-то такое, то лучше смотреть на Делимобиль. Там все тоже довольно плохо, но и доходности почти те же, что в Уральской Стали, и денег от операционной деятельности хотя бы хватает на процентные платежи, и формальный рейтинг на несколько ступеней выше Уральской Стали.

#УралСталь #Облигации #Рейтинг


✅ Важные движения утром

🚨Индекс 2 265 п. (+0,2%)

⬆️НОВАТЭК (+0,6%)

⬆️Газпром (+0,5%)

⬆️ВТБ (+1,3%)

⬆️Полюс (+1%)

⬆️Ozon (+1%)

⬇️Мосбиржа (-0,5%)

⬇️ММК (-0,3%)

⬇️Сегежа (-0,5%)

⬇️Совкомфлот (-0,3%)

⬇️Северсталь (-0,2%)


💰 Наши ожидания

Рынок начинает день в небольшом плюсе. В разрезе бумаг видна отчётливая разнонаправленная динамика. Скорее всего, если не будет новых новостей по переговорам, сегодня динамика будет вялой. А вот уже в четверг будут понятны параметры бюджета на новую трёхлетку, и там могут быть сюрпризы.

Нас в первую очередь интересуют детали по налогам.


💰 Акции

Сегодня на рынок акций пролилась очередная порция новостей. В этот раз появились сообщения о желании Трампа снять санкции с России в обмен на освобождение заключённых. Очевидно, что это нереализуемо с учётом «закона об адских санкциях»: теперь потребуется одобрение Конгресса.

Для рынка мы ничего позитивного не видим и считаем высокой вероятность дальнейшего снижения.

⚪️Облигации

Погружение продолжается и пока триггеров для слома тренда не видно. Такими темпами уже на этой неделе мы наверняка должны опуститься ниже 111 п. по RGBI.

⚪️ Курсы валют ЦБ:

• Доллар США: 84,43₽ (+0,02%)
• Евро: 96,06₽ (-0,2%)
• Юань: 12,58₽ (+0,1%)

💰 Главные события дня:

• Спецпосланник Трампа предложил смягчить санкции против РФ в обмен на освобождение заключенных

Спецпосланник президента США Джон Коул представил ему инициативу, которая бы позволила ослабить некоторые санкции против РФ, сообщает во вторник журнал The Atlantic.

"Несколько месяцев назад посланник Трампа в Восточной Европе ознакомил президента с новой идеей, как выйти из тупика в отношениях США с Россией", - пишет издание.

По его информации, идея заключается в том, чтобы в обмен на ослабление ограничительных мер российская сторона освободила некоторых заключенных. The Atlantic утверждает, что Трамп одобрил такой принцип действий.

• Снижение цены отсечения до $50 за баррель дает возможности для проведения более мягкой ДКП

Цена отсечения в 50 долларов за баррель, которую заложили в проект бюджета на 2027-2029 годы, станет фактором в пользу более мягкой денежно-кредитной политики, заявил советник председателя Банка России Кирилл Тремасов.

"В том проекте бюджета, который сейчас вносят в Госдуму, там предусмотрено, что уже со следующего года цена отсечения будет 50 долларов. То есть мы жили в этот год 59 (долларов - ред.), а со следующего года - 50. Объективно говоря, это фактор в сторону более слабого курса рубля", - сказал он в рамках коммуникационной сессии "Актуальные вопросы денежно-кредитной политики Банка России".

• Саудовская Аравия возобновила отгрузку нефти из порта Янбу на Красном море после запуска трубопровода "Восток-Запад"

Саудовская Аравия возобновила отгрузку нефти из порта Янбу на Красном море после запуска трубопровода «Восток — Запад», что улучшает перспективы экспорта нефти с Ближнего Востока. Об этом свидетельствуют данные о морских перевозках и информация от участников рынка, сообщает Reuters.


🥵 И все-таки в Самолете случилось что-то техническое

Абсолютно "фееричная" работа IR компании. Уже после раскрытия в НРД, что выплата погашения прошла ненадлежащим образом, в телеграм-канале эмитента мы видим сообщение о том, что выпуск, оказывается, погашен полностью. Часть денег, по словам эмитента, была зачислена 29, а не 28 сентября.

🙅‍♂️ Очевидно, что долгосрочно никакого позитива тут нет

Зачем нужен эмитент с такими "техническими трудностями" во второй раз нам не совсем понятно. Без внятного плана по реструктуризации банковских кредитов или четких новостей о внешней помощи мы бы не стали соваться ни в акции, ни в облигации Самолета.

#Самолет #SMLT #Облигации


🏠 Самолет заплатил не весь объем погашения

Для девелоперов именно технический дефолт — не новое явление. Мы видели, как тот же Самолет в этом году попадал именно на него и платил с задержкой в день, а у Брусники аналогичный "конфуз" был в конце прошлого года.

❗️Но сейчас ситуация другая

Погашение выпуска Самолета БО-П20 пришлось на вчерашний день — 28.09.2026. Судя по раскрытию НРД, деньги поступили депозитарию вовремя — 28 сентября.

😱 Но поступили не все деньги

Из 1000 рублей, которые нужно погасить, Самолет прислал лишь 269 рублей. Если переводить в деньги, то из 2,5 млрд руб. эмитент прислал порядка 670 млн руб.

Пока Московская Биржа официально не зафиксировала технический дефолт, но, на наш взгляд, это именно он. И речь тут идет уже не "о технике".

🙅‍♂️ На наш взгляд, не стоит в это лезть

Самолет нам не нравится, о чем мы говорили ранее и отдельно подчеркивали по итогам первого полугодия этого года. Может быть, из техдефолта и в этот раз эмитент выйдет, но сейчас ситуация на порядок хуже — речь именно о том, что компании не удается найти полную сумму на погашение, а не о том, что случилась какая-то заминка.

#SMLT #Самолет #Облигации


🙂 Новый налог может оказаться хуже, чем думали раньше

По данным Reuters, «новый налог на сверхприбыль для компаний, занимающихся добычей металлов и полезных ископаемых, должен приносить около 200 миллиардов рублей ежегодно».

❗️Важный момент, который многие могли не заметить: налог будет ежегодным

С учётом того, что проект бюджета формируется на три года, отказ того же Полюса от дивидендов сразу до 2030 года в таком случае выглядит вполне логичным.

Вероятно, новый закон привяжет размер налога на сверхдоходы к мировым ценам на реализуемую продукцию. Минфин уже прямо об этом сказал. Пока не до конца понятно, какая база будет использоваться для расчёта и будут ли индексироваться цены.

😴 В любом случае ежегодный налог не сулит компаниям ничего хорошего

Главными пострадавшими могут оказаться Полюс, Селигдар, ЮГК, Норникель, РУСАЛ и ФосАгро.

Особое внимание стоит обратить на Полюс. Если расчёт сверхприбыли будет привязан к объёмам производства, увеличение добычи золота сыграет с компанией злую шутку.

#Налоги


🤷‍♂️ У ВТБ все по-старому — кредитный маневр продолжается

Как обычно, рост прибыли тут же нивелируется более значительным ростом активов, взвешенных по риску, что давит на капитал. Показатели за август следующие:

🔵Чистая прибыль: 49 млрд руб. (x2 год к году)

🔵Чистые процентные доходы: 72 млрд руб. (x2 год к году)

🔵Чистые комиссионные доходы: 33 млрд руб. (+ 26% г/г)

🔵Прочие операционные доходы: 25 млрд руб. (x3,5)

🔵ROE: 20,2% (+ 9,7 п.п.)

🔵Достаточность общего капитала (Н20.0): 10,4% (+0,6 п.п. с начала года)

🤷‍♂️ Как и всегда, нюансов много

Первый нюанс в том, как удалось нарастить прибыль и выйти на 20% ROE. Помогли "прочие операционные доходы", выросшие почти в 2 раза к июлю. Как мы понимаем, 18,6 млрд руб. из них — результаты по финансовым инструментам, которые отметил сам Пьянов.

Второй нюанс — достаточность капитала

Конечно же, так как речь идет о ВТБ, то месяц к месяцу достаточность капитала снизилась — с 10,6% по итогам июля до 10,4% по итогам августа.

Кредитный манёвр по-прежнему остаётся для нас загадкой. Судя по всему, кредиты выдаются настолько качественным заемщикам, что взвешенные по риску активу просто растут быстрее, чем активы в принципе.

За август балансовые активы приросли на 535 млрд руб., а взвешенные по риску (если мы грубо приравняем собственные средства к регуляторному капиталу для их расчета) — более чем на 1,4 трлн руб.

Третий нюанс — результаты за 8 месяцев

Тут мы видим вкуснейшее снижение прибыли на 4% и рентабельность капитала на уровне 16,7%.

🙅‍♂️ И ведь допэмиссию никто не отменял

Топ-менеджмент заявил, что сделка переносится на конец октября, но ее основные параметры и сам факт проведения никуда не денутся. Т.е., нас ждет допка еще на 300-400 млрд руб. в ближайшее время.

Никакого позитива в очередном отчете не видим. На бумаги по-прежнему смотрим резко негативно.

#VTBR #ВТБ #Акции

Показано 20 последних публикаций.