
🔥Итоги отчетов нефтегаза за 1п2026
Весь нефтегаз из числа "голубых фишек" отчитался по МСФО за 1-е полугодие.
⛽️Газпром GAZP
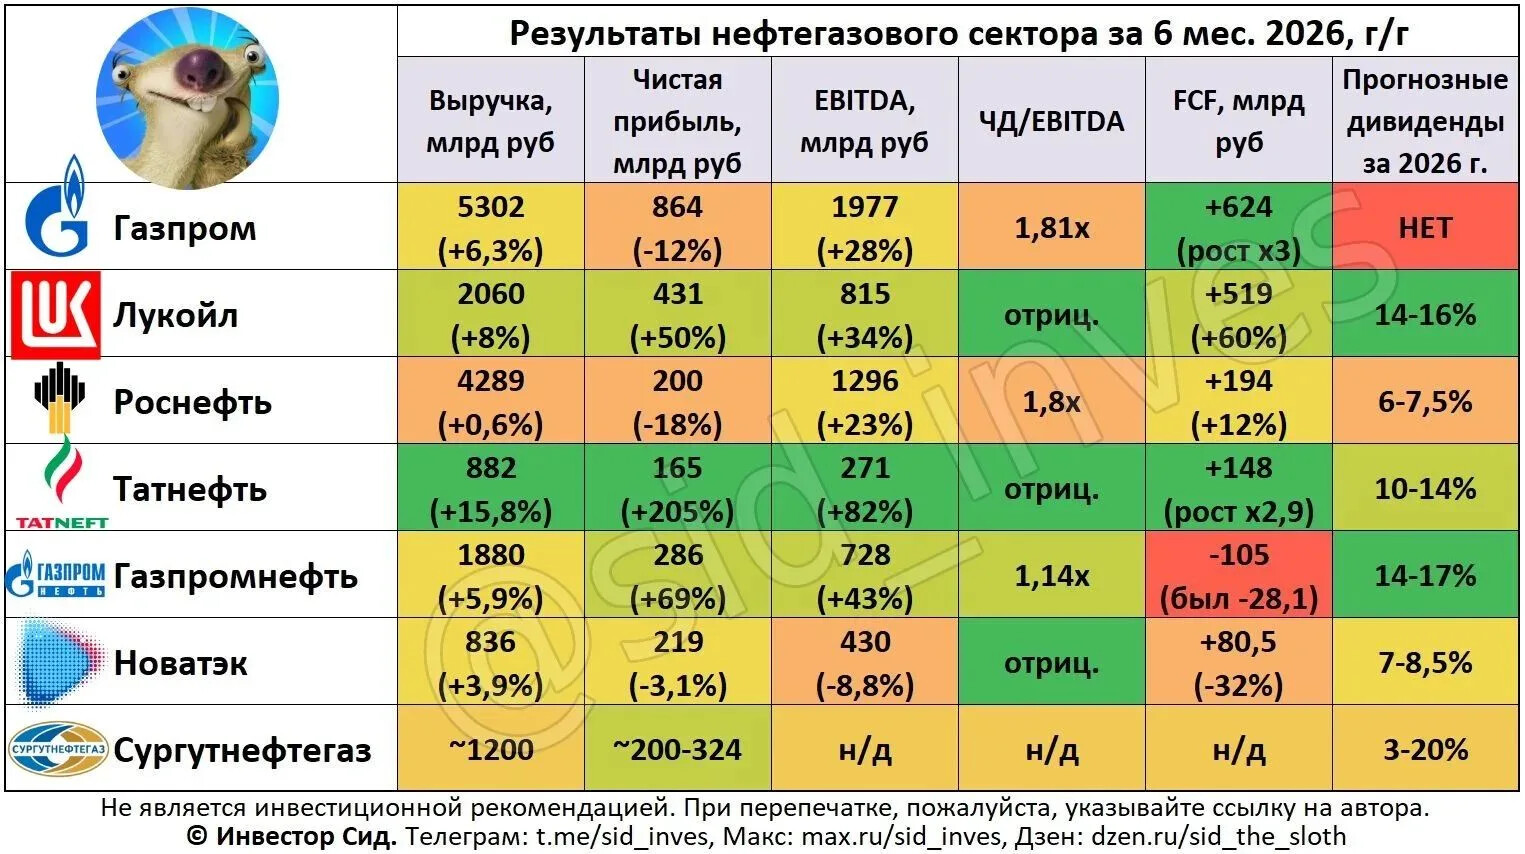
Выручка выросла на +6,3% за счёт увеличения продаж. Свободный ден. поток (FCF) вырос в 2,2 раза, но прибыль сократилась на 12,1%. Чистый долг сохранился на уровне 6 трлн ₽.
По итогам года прибыль может вырасти на фоне роста цен на нефть и газ. Во 2 кв. прибыль уже +61% г/г — это позитивный сигнал. Ключевые риски: полный запрет поставок газа в ЕС, отсутствие дивов (4-й год подряд) и атаки на НПЗ.
⛽️Лукойл LKOH
Чистая прибыль выросла в 1,5 раза, выручка - на 8%. FCF составил 519 млрд ₽, что эквивалентно дивиденду ~750 ₽/акцию (15,3% доходности).
Дивы — главная интрига. Если компания выплатит весь FCF, это будет сильным позитивом. Однако есть риски: списаны международные активы, ~30% мощностей НПЗ приостановлено из-за атак, нефтяные цены сильно колбасит.
⛽️Роснефть ROSN
Улетала в верхнюю планку на новостях о запуске "Восток Ойл". Однако чистая прибыль за 1п2026 упала на 18%, хотя EBITDA увеличилась на 23% до 1,3 трлн ₽.
Ключевой драйвер — запуск «Восток Ойла», но он всё ещё требует огромных вложений. Потенциал дальнейшей переоценки безусловно есть, хотя скорее долгосрочный.
⛽️ Татнефть TATN TATNP
Татары отчитались очень лихо. Чистая прибыль взлетела в 3 раза, превысив консенсус-прогноз. Экспортная выручка выросла на 31,8%, капзатраты наоборот снизились.
СД рекомендовал дивиденды 32,88 ₽ на акцию (50% от чистой прибыли по РСБУ), закрытие реестра — 13 октября.
⛽️Газпромнефть SIBN
"Дочка" Газпрома тоже радует. Прибыль выросла на 69%, нагрузка ЧД/EBITDA — всего 1,14x. Рекомендованы приятные промежуточные дивы 42,51 ₽ (выше ожиданий).
⛽️ Новатэк NVTK
Новатэку на фоне всех санкций приходится непросто. Прибыль снизилась на 3,1%, выручка прибавила всего 3,9%, тогда как CAPEX вырос на 20%. Зато у "жидкогазового гиганта" отрицательный чистый долг.
Див. политика — не менее 50% от нормализованной чистой прибыли. Чистая денежная позиция — редкость для сектора. Основной риск — дальнейшее замедление роста на фоне санкционных ограничений для СПГ-проектов.
⛽️Сургутнефтегаз SNGS SNGSP
Сургут традиционно не публикует полноценную МСФО — доступны лишь отдельные оценки. По ним, компания вновь вышла в прибыль после убытка 453 млрд ₽ годом ранее.
По одним оценкам, чистая прибыль — 324 млрд ₽, по другим — около 200 млрд. Почти вся прибыль сформирована за счёт валютной переоценки «кубышки», а не операционной деятельности.
🎯Сравнение компаний
Лучше всего по итогам 1п2026 выглядят ГПН (рост нефтепереработки + отличные дивы) и Татнефть (ещё больший рост + хорошие дивы). Рынок не зря пампил эти акции последний месяц - обе бумаги почти на годовых максимумах, несмотря на сильное падение индекса и удары по НПЗ.
💵Загадочный Сургут оценивать сложно, его дивы от нефти слабо зависят. Держу приличную долю в портфеле как прокси на доллар и хедж от резкого ослабления рубля.
Лукойл — для тех, кто готов рискнуть ради потенциально огромных дивидендов, но покупать его по 5000 ₽ и выше лично мне не хочется.
НОВАТЭК грустит, поскольку санкции очень больно бьют по его ключевым проектам. Но компания мне по-прежнему нравится - без долгов и рисков допэмиссий, а альтернативы российскому СПГ у Европы сейчас практически нет.
💼Все рассмотренные "голубые фишки" есть в моем долгосрочном портфеле, и по всем из них я готов увеличивать позиции на проливах.
#акции #отчетность
Весь нефтегаз из числа "голубых фишек" отчитался по МСФО за 1-е полугодие.
Поскольку индекс (да и вся наша экономика) сильно зависят от экспорта углеводородов, я решил провести сравнительный обзор фин. результатов нефтегазовых компаний. Обозначу фаворитов и аутсайдеров отрасли.
⛽️Газпром GAZP
Выручка выросла на +6,3% за счёт увеличения продаж. Свободный ден. поток (FCF) вырос в 2,2 раза, но прибыль сократилась на 12,1%. Чистый долг сохранился на уровне 6 трлн ₽.
По итогам года прибыль может вырасти на фоне роста цен на нефть и газ. Во 2 кв. прибыль уже +61% г/г — это позитивный сигнал. Ключевые риски: полный запрет поставок газа в ЕС, отсутствие дивов (4-й год подряд) и атаки на НПЗ.
⛽️Лукойл LKOH
Чистая прибыль выросла в 1,5 раза, выручка - на 8%. FCF составил 519 млрд ₽, что эквивалентно дивиденду ~750 ₽/акцию (15,3% доходности).
Дивы — главная интрига. Если компания выплатит весь FCF, это будет сильным позитивом. Однако есть риски: списаны международные активы, ~30% мощностей НПЗ приостановлено из-за атак, нефтяные цены сильно колбасит.
⛽️Роснефть ROSN
Улетала в верхнюю планку на новостях о запуске "Восток Ойл". Однако чистая прибыль за 1п2026 упала на 18%, хотя EBITDA увеличилась на 23% до 1,3 трлн ₽.
Ключевой драйвер — запуск «Восток Ойла», но он всё ещё требует огромных вложений. Потенциал дальнейшей переоценки безусловно есть, хотя скорее долгосрочный.
⛽️ Татнефть TATN TATNP
Татары отчитались очень лихо. Чистая прибыль взлетела в 3 раза, превысив консенсус-прогноз. Экспортная выручка выросла на 31,8%, капзатраты наоборот снизились.
СД рекомендовал дивиденды 32,88 ₽ на акцию (50% от чистой прибыли по РСБУ), закрытие реестра — 13 октября.
⛽️Газпромнефть SIBN
"Дочка" Газпрома тоже радует. Прибыль выросла на 69%, нагрузка ЧД/EBITDA — всего 1,14x. Рекомендованы приятные промежуточные дивы 42,51 ₽ (выше ожиданий).
Только вот FCF ещё сильнее ушел в минус (-105 млрд ₽), а это значит, что такие нужные Газпрому дивиденды снова платятся в долг.
⛽️ Новатэк NVTK
Новатэку на фоне всех санкций приходится непросто. Прибыль снизилась на 3,1%, выручка прибавила всего 3,9%, тогда как CAPEX вырос на 20%. Зато у "жидкогазового гиганта" отрицательный чистый долг.
Див. политика — не менее 50% от нормализованной чистой прибыли. Чистая денежная позиция — редкость для сектора. Основной риск — дальнейшее замедление роста на фоне санкционных ограничений для СПГ-проектов.
⛽️Сургутнефтегаз SNGS SNGSP
Сургут традиционно не публикует полноценную МСФО — доступны лишь отдельные оценки. По ним, компания вновь вышла в прибыль после убытка 453 млрд ₽ годом ранее.
По одним оценкам, чистая прибыль — 324 млрд ₽, по другим — около 200 млрд. Почти вся прибыль сформирована за счёт валютной переоценки «кубышки», а не операционной деятельности.
🎯Сравнение компаний
Лучше всего по итогам 1п2026 выглядят ГПН (рост нефтепереработки + отличные дивы) и Татнефть (ещё больший рост + хорошие дивы). Рынок не зря пампил эти акции последний месяц - обе бумаги почти на годовых максимумах, несмотря на сильное падение индекса и удары по НПЗ.
💵Загадочный Сургут оценивать сложно, его дивы от нефти слабо зависят. Держу приличную долю в портфеле как прокси на доллар и хедж от резкого ослабления рубля.
Лукойл — для тех, кто готов рискнуть ради потенциально огромных дивидендов, но покупать его по 5000 ₽ и выше лично мне не хочется.
📉Газпром и Роснефть — аутсайдеры сезона. Вторая сейчас пытается наверстать летнюю просадку с помощью хайпа от "Восток Ойл", первый пока ещё вблизи дна. Подтверждается старая трейдерская поговорка: "Газпром растёт последним" (с)
НОВАТЭК грустит, поскольку санкции очень больно бьют по его ключевым проектам. Но компания мне по-прежнему нравится - без долгов и рисков допэмиссий, а альтернативы российскому СПГ у Европы сейчас практически нет.
💼Все рассмотренные "голубые фишки" есть в моем долгосрочном портфеле, и по всем из них я готов увеличивать позиции на проливах.
#акции #отчетность