
📊 Selectel планирует разместить 2 выпуска облигаций
ℹ️ Selectel — это крупный облачный провайдер c долей на рынке в 8,4%. Компания с 2008 года на рынке, владеет 4 ЦОДами и обслуживает более 44 тысяч клиентов, включая известных представителей крупного бизнеса. Кстати, мне даже как-то доводилось лично побывать в одном из дата-центров компании в Питере🙂
📈 Российский рынок облачных инфраструктурных сервисов растёт быстрыми темпами. По данным Apple Hills Digital, последние 3 года рынок рос темпами не меньше 26% в год, а CAGR на период до 2030 прогнозируется в диапазоне 11-20%. Дефицит вычислительных мощностей в России сохраняется, спрос на них доминирует над предложением, поэтому компания активно инвестирует в свою инфраструктуру для поддержания высоких темпов роста. В 2025м году выручка компании выросла до 18,3 млрд р (+38,6% г/г), а отдельно в 1п2026 выручка достигла 10,2 млрд р (+14,1% г/г).
👆 Именно под это дело компания и привлекает финансирование, которое в первую очередь идет на инфраструктуру дата-центров и на серверное оборудование.
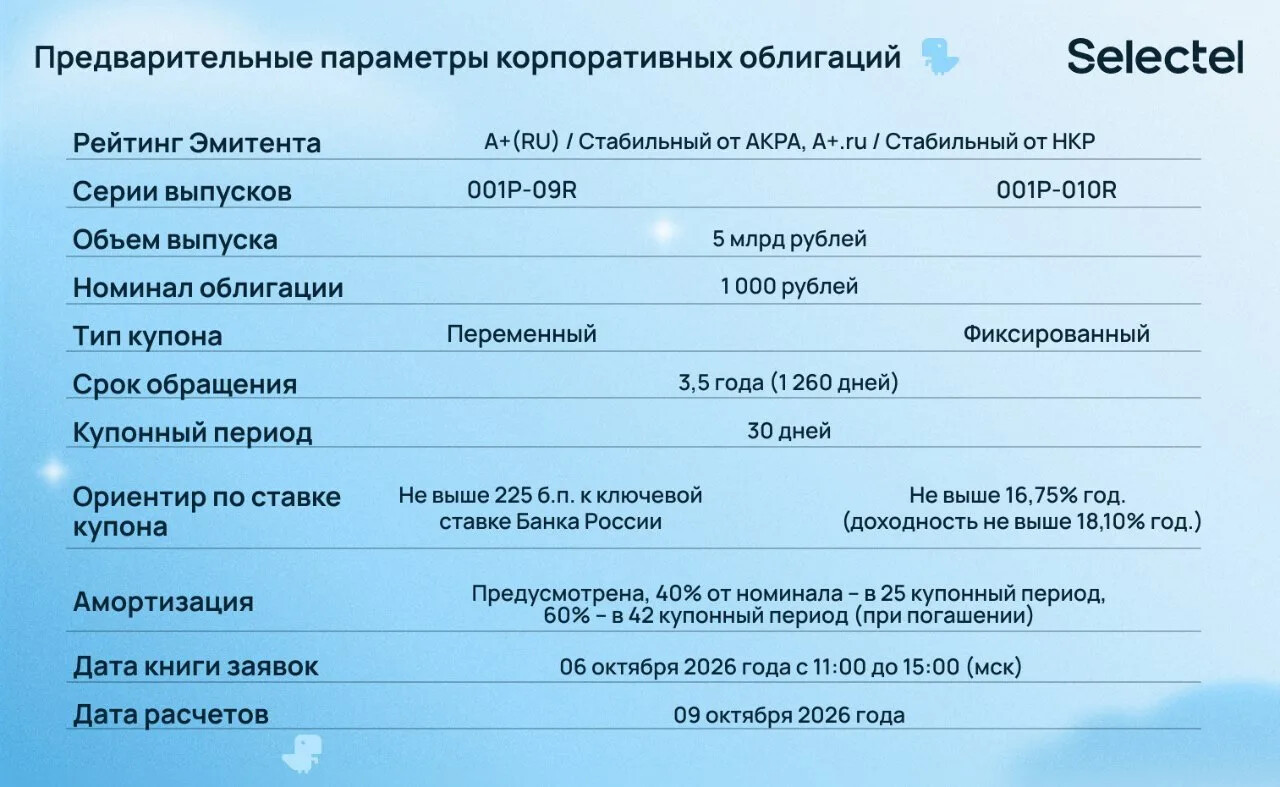
Теперь детальнее о выпусках:
▫️Купон 001P-09R: переменный, не выше КС ЦБ + 2,25%
▫️Купон 001P-10R: фиксированный не выше 16,75% (YTM до 18,1%)
▫️ Объем размещения: 5 млрд р
▫️ Номинал: 1000р
▫️ Купонный период: 30 дней
▫️ Срок обращения: 3,5 года
▫️ Амортизация: 40% от номинала через 2 года
▫️ Оферта: не предусмотрена
👆 Сбор книги заявок запланирован на 6 октября 2026 года.
👉 Вполне логично, что компания размещает одновременно фиксу и флоатер, что делает структуру долга более сбалансированной и снижает процентный риск. Инвесторам это дает возможность выбора в зависимости от ожиданий по ставке.
✅ Компания стабильно растущая и прибыльная, цели привлечения финансирования вполне понятны, а долговая нагрузка компании приемлемая (чистый финансовый долг на конец 1п2026 = 20,7 млрд р при ND/скор.EBITDA = 2,1х). Рейтинг эмитента от Акра и НКР: А+.
Вывод:
На мой взгляд, облигации компании выглядят хорошей альтернативой депозиту или ОФЗ, но с более интересной доходностью. Риски здесь небольшие, поэтому и нет таких доходностей как в сегменте ВДО, это для любителей спокойных и надежных историй. Фиксированный купон, как по мне, выглядит более интересно, если не будет сюрпризов с повышением ставки ЦБ.
Не является индивидуальной инвестиционной рекомендацией
#обзор #облигации #Селектел