
⛽️ Лукойл (LKOH) | Ждать ли спец. дивиденд?
▫️Капитализация: 3748 млрд ₽ / 5408 за акцию
▫️Выручка TTM: 3768 млрд
▫️Прибыль TTM: 436 млрд
▫️скор P/E: 8,6
▫️P/B: 1,1
▫️fwd Дивиденды 2026: 14,7%
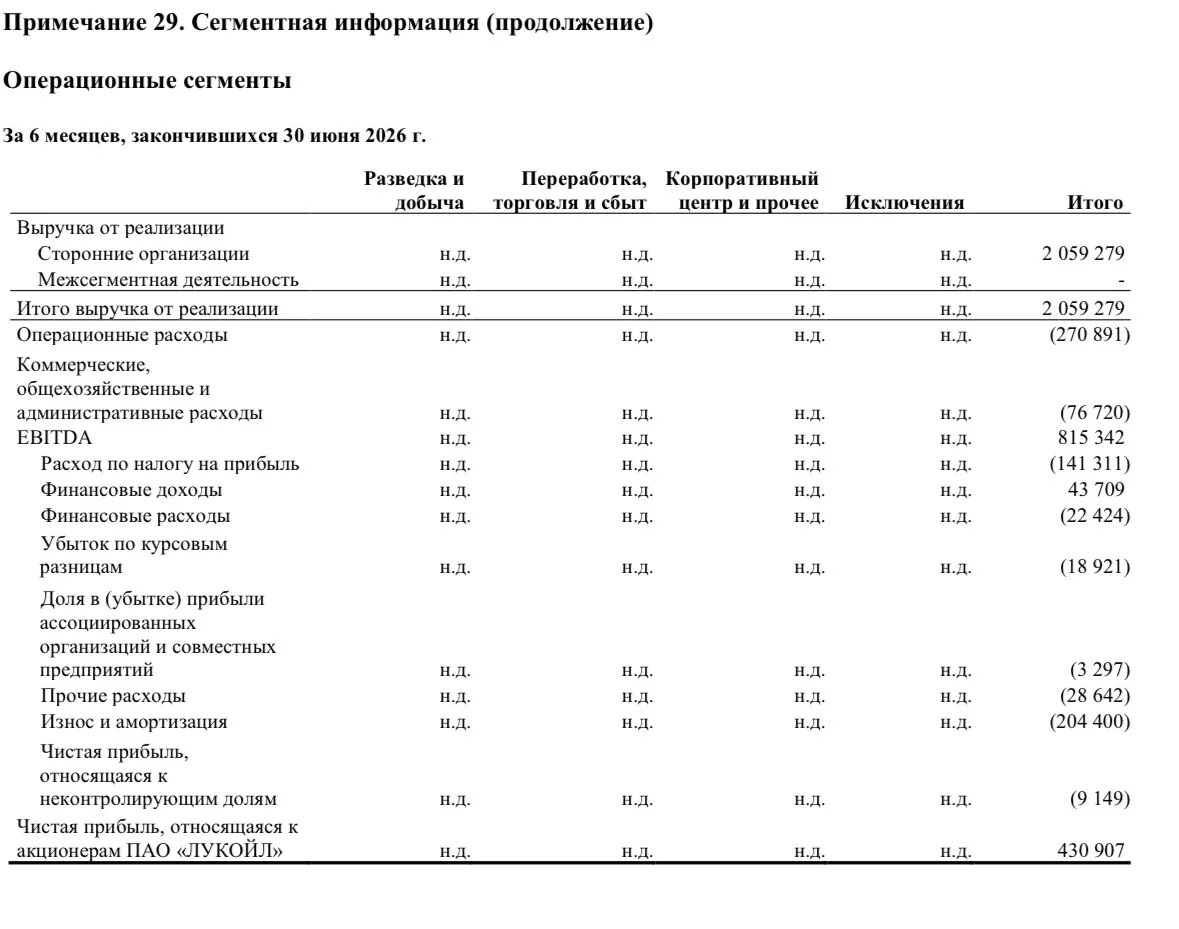
📈 Высокие цены на нефть в течение всего 2кв2026 года не могли не отразиться на финансовых результатах. Операционная прибыль в 1П2026 выросла до 611 млрд р (+150% г/г), а чистая прибыль выросла до 431 млрд р (+50% г/г). При этом, курсовые разницы принесли убыток почти 19 млрд р, т.е. существенной разовой составляющей нет.
👆 Весьма неплохо, учитывая, что компания скрыла информацию по сегментам, а в отчете за 1п2026 мы уже видим результат без учета выбывших иностранных активов, которые в 1п2025 принесли 198 млрд р прибыли.
✅ 2п2026 обещает быть лучше. С учетом небольшого ослабления рубля, за весь 2026й год есть шансы увидеть чистую прибыль около 1 трлн р (fwd p/e = 3,7).
Сейчас получается, что на продаже нефти Лукойл способен вполне неплохо зарабатывать и без зарубежных активов по переработке. Хотя, по отчету за 2025й год это было вообще неочевидно, если смотреть на результаты основной деятельности.
✅ Дивиденды прогнозировать сложно, особенно на фоне ударов по НПЗ. Однако, 550 млрд р за 2026й год - мой консервативный прогноз, который предполагает див. доходность к текущей цене акций около 14,7%.
❗️ Лицензия на совершение сделки с зарубежными активами уже не первый раз продлятся, но пока вопросов больше, чем ответов. Даже если средства будут получены компанией на зарубежные счета, то не факт, что акционеры смогут получить выплаты. Однако, в позитивном сценарии, здесь плюсом может быть разовый дивиденд больше 1000р.
📊 Чистая денежна позиция выросла до 343 млрд р, проблем с долгом в отличии от Роснефти или Газпрома у компании нет, поэтому причин для отказа от дивидендов даже формальных пока не видно.
❗️Конечно, выплата итоговая может быть больше за 2026й год и ослабление рубля может улучшить результаты будущих периодов, но не стоит забывать и о том, что текущие цены на нефть - это подарок и держатся они за счет дефицита, который может резко исчезнуть.
Вывод:
Среди всех компаний сектора, Лукойл, на мой взгляд, выглядит наиболее стабильно. При этом, с момента весеннего обзора потенциальная прибыль сильно выросла, а акции - упали и торгуются уже с неплохим дисконтом.
При этом, на спец. дивиденд я особо не рассчитывал бы.
Не является индивидуальной инвестиционной рекомендацией
#обзор #Лукойл #LKOH