
🏦 Совкомбанк (SVCB) | Поможет ли хороший 2кв2026 вырасти акциям?
▫️ Капитализация: 221 млрд ₽ / 9,82р за акцию
▫️ Чистый % доход TTM: 143,24 млрд
▫️ Чистый ком. дох.: 54 млрд
▫️ Прибыль TTM: 76,4 млрд
▫️ Скор. прибыль TTM: 64,8 млрд
▫️ Скор. P/E ТТМ: 3,2
▫️ P/B: 0,5
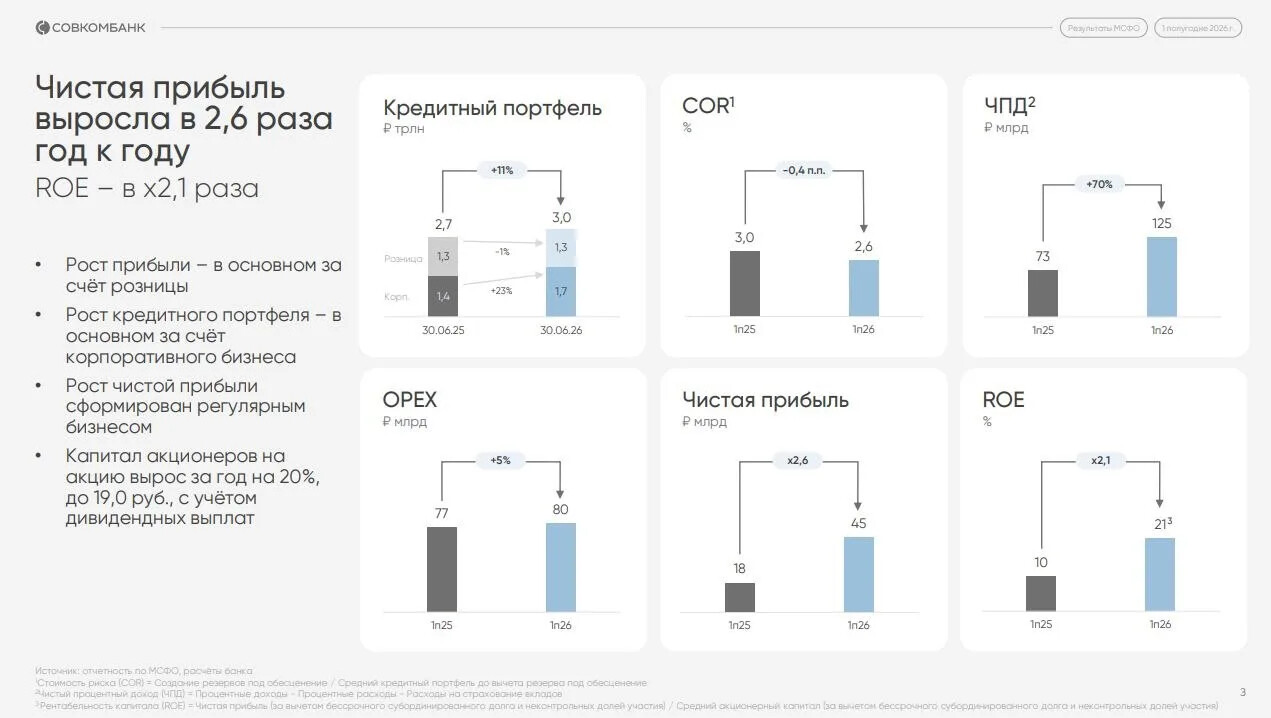
✅ Во 2кв2026 Совкомбанк увеличил чистую прибыль почти в 6 раз г/г, а нерегулярные статьи доходов/расходов в сумме оказались несущественными. Основная причина - снижение процентных расходов по депозитам и соответствующий рост чистого процентного дохода на 69% г/г. ЧПД после резервов вырос в 3,5 раза г/г (на 33,5 млрд р).
👆 Комиссионные доходы тоже выросли, но их вклад в общий результат куда более скромный. Скорректированная чистая прибыль по итогам 2кв2026 составила 24,6 млрд р и если результаты в будущих кварталах будут не хуже, то это уже сможет позитивно отразиться на котировках.
📊 Однако, мы будем реалистами и если осторожно предположить, что банк заработает около 60 млрд р скорректированной чистой прибыли по итогам 2026 года, то fwd p/e будет около 3,7. Это довольно дешево для банка, у которого есть приличный потенциал роста клиентской базы, но всё дороже Сбера, где стабильно растёт прибыль и направляется на дивиденды 50% от прибыли по МСФО.
✅ Во 2кв2026 расходы на формирование резервов снизились на 7 млрд р относительно 2кв2025, но по итогам 1п2026 они выросли. Т.е. рост прибыли не связан с тем, что банк стал меньше формировать резервов. Отношение резервов под обесценение к кредитному портфелю составляет 4,8%, что исторически является нормальным значением.
✅ Вчера вышла новость, что Совкомбанк с 7 октября увеличит объем buyback до 3 млрд рублей в квартал. Учитывая текущие цены - суммы существенные и могут поддержать котировки.
Вывод:
Результаты оказались банка лучше ожиданий и по итогам года вполне можем увидеть дивиденды больше 9% к текущей цене и скор. прибыль больше 60 млрд р. Что касается оценки, то с момента предыдущего обзора акции упали на 20%, появился неплохой дисконт и акции уже выглядят более интересно. При этом, потенциал роста, по моим прикидкам, примерно такой же как и у акций Сбербанка (25-30%, если без форс-мажоров).
Не является индивидуальной инвестиционной рекомендацией
#обзор #SVCB #Совкомбанк