Ипотека и недвижимость


Гео и язык канала: Россия, Русский
Категория: Экономика


Информационный блог "Ипотека и недвижимость". Тематические новости, условия банков по ипотеке, советы и памятки. С 2017 года пишем и собираем для вас новое, нужное, интересное про ипотеку, кредиты и жилье.
Сотрудничество https://clck.ru/3T6bM2 / тг @wiki_ip

Зарегистрирован в РКН
Связанные каналы

Гео и язык канала
Россия, Русский
Категория
Экономика
Статистика

ЛДПР предложила при определении нуждаемости в жилье считать только жилую площадь.

Сейчас учитывается вся площадь квартиры, включая туалет, коридор и кладовку.

Глава партии Леонид Слуцкий:

"Считать такую семью обеспеченной жильём только потому, что в квартире длинный коридор, — значит игнорировать условия, в которых люди живут и растят детей. Семья должна иметь возможность получить государственную поддержку исходя из реальной нехватки места для жизни".

#инициативы #жилье #нуждаемость @ipotekahouse


Группа сенаторов внесла в Госдуму законопроект, предлагающий уведомлять владельцев земельных участков о правовых проблемах и неточностях в границах их недвижимости.

Законопроект № 3366-9

Росреестр будет обязан в электронной форме через Госуслуги направлять собственникам извещения в конкретных случаях:
◾️Если в Едином государственном реестре недвижимости (ЕГРН) отсутствуют точные сведения о координатах границ земельного участка или границы требуют уточнения.
◾️Если на участке обнаружено здание, сооружение или объект незавершенного строительства, права на которые не зарегистрированы в ЕГРН.
◾️Если нет данных о привязке (местоположении) этих построек к конкретному земельному участку. Владельцев будут оповещать о необходимости указать координаты домов и гаражей и прочего, в случае если такие сведения в реестре отсутствуют.

Поправки вносятся в статью 69 Федерального закона «О государственной регистрации недвижимости».

Правительство в целом поддержало законопроект с условием его доработки. В частности, нужно определить четкий формат уведомлений совместно с Минцифры, отправлять их только пользователям с подтвержденной учетной записью в ЕСИА, а также предусмотреть для граждан возможность отказаться от таких рассылок.

#законопроекты #росреестр #недвижимость @ipotekahouse


Губернатор Севастополя Михаил Развожаев предложил реализовать крымскую ипотеку под 6% по примеру льготной ипотеки, которая действует в новых регионах.

Он подчеркнув, что такая мера позволит поддержать строительную отрасль в регионе.

"Стройка серьезно, так сказать, раскрутилась в последние годы, но сегодняшние ограничения логистические и экономические привели к тому, что большое количество жилья, которое будет в ближайшее время построено или уже построено, не продается. Поэтому большая просьба сделать так называемую крымскую ипотеку, по примеру той, которая действует сегодня на новых территориях, там ставка 2%, просим 6% и открыть окно возможностей на полгода, чтобы с полным погашением в течение 15 лет".

Минфин попросили ввести такую ипотеку уже с 1 ноября 2026 года.

#инициативы #льготнаяипотека #господдержка @ipotekahouse


Правительство внесло в Госдуму законопроект, который предусматривает новый порядок определения минимального срока владения объектом недвижимости при его продаже. Это касается жилья, предоставленного взамен изъятого по решению властей помимо воли собственника.

Законопроект № 1523-9 предусматривает изменения в статью 217.1 Налогового кодекса РФ.

В частности, предлагается учитывать не только время владения новым объектом, но и период, в течение которого гражданину принадлежало прежнее жилье. Сейчас такой принцип применяется при реализации программы реновации в Москве.

Еще законопроект предусматривает следующее: если для прежнего жилья по статье 217.1 НК РФ действовал 3-х летний минимальный срок (например, оно было получено в наследство, в дар от близкого родственника, по договору ренты или приватизировано), такой же порядок сохранят и для нового жилья. 

Важно: Правило не будет применяться, если многоквартирный дом официально признали аварийным и подлежащим сносу или реконструкции либо если само жилое помещение признали непригодным для проживания.

В целом инициатива направлена на то, чтобы устранить неравенство в налогообложении. Поводом для поправок стало решение Конституционного суда.

В случае принятия изменения вступят в силу не ранее 1 января 2027 года.

#законопроекты #жилье #реновация #налоги @ipotekahouse


🔹ВТБ: в сентябре выдачи ипотеки в России выросли на 60%

Ключевым фактором сентябрьской динамики стало ожидаемое изменение параметров семейной ипотеки с 1 октября. На этом фоне на рынке сформировался повышенный спрос, и сентябрь показал максимальный объем выдач в текущем году. Доля семейной ипотеки в общем объёме, по оценкам банка, составила около 64%.

С начала года совокупный объём ипотечных выдач в России, по расчетам экспертов банка, превысил 3,5 трлн рублей — это на треть больше, чем за аналогичный период годом ранее.

#аналитика #ипотека #втб @ipotekahouse


В ГД предложили компенсировать учителям 50% первоначального взноса по ипотеке.

Соответствующие предложения будут направлены в Минпросвещения, сообщила глава комитета Госдумы по труду, соцполитике и делам ветеранов Элеонора Кавшар (ЛДПР).

В первую очередь программа должна быть рассчитана на специалистов начального и общего образования

Основными требованиями к участникам, по мнению инициаторов, должны быть:
• педагогический стаж от 3 лет,
• возраст до 55 лет,
• нуждаемость в улучшении жилищных условий,
• готовность проработать в конкретной образовательной организации в регионе как минимум 5 лет.

#инициативы #льготнаяипотека #господдержка @ipotekahouse


Учитель в России в среднем может купить 5 кв.м жилья на годовую зарплату - исследование

Наибольшей покупательной способностью обладают зарплаты педагогов в северных и дальневосточных регионах. Абсолютным лидером стала Магаданская область, где учитель на годовой оклад может приобрести 18 кв.м нового жилья.

В среднем по России, чтобы ежемесячный платеж по кредиту на первичном рынке не превышал 35% от дохода школьного учителя при 30-летнем сроке займа, ставка для него должна составлять 4,9% годовых.

Доступность жилищных кредитов для педагогов кардинально различается в зависимости от субъекта федерации.

✅ Лидерами по покупательной способности школьных педагогов стали:
• Ямало-Ненецкий (16,2%),
• Чукотский (16,1%),
• Ненецкий (13,6%) автономные округа,
• Магаданская область (13,1%),
• Ханты-Мансийский автономный округ (12,3%).

Столицы демонстрируют умеренные показатели: в Москве доступная для учителя ставка составляет 7,8%, а в Санкт-Петербурге - 7,2% годовых.

🔴 Наиболее сложная ситуация наблюдается в республиках Северного Кавказа, где уровень учительских зарплат не позволяет полноценно обслуживать среднюю по региону ипотеку. В Республике Ингушетия (-0,8%), Дагестане (-0,6%) и Чеченской Республике (-0,1%) расчеты показывают отрицательную ставку, что говорит о невозможности погасить даже основную сумму долга за весь срок кредитования при заданных условиях (в Республике Калмыкия ставка составляет 0,0%).

#исследование #ипотека @ipotekahouse


Сегодня же День учителя. С праздником причастных! 🎉

Ну и пара постов про них👇


🔹 Т-Банк сообщил, что с 1 октября временно приостановил прием заявок по семейной ипотеке. О возобновлении приема заявок и проведения сделок сообщат дополнительно @ipotekahouse #семейнаяипотека


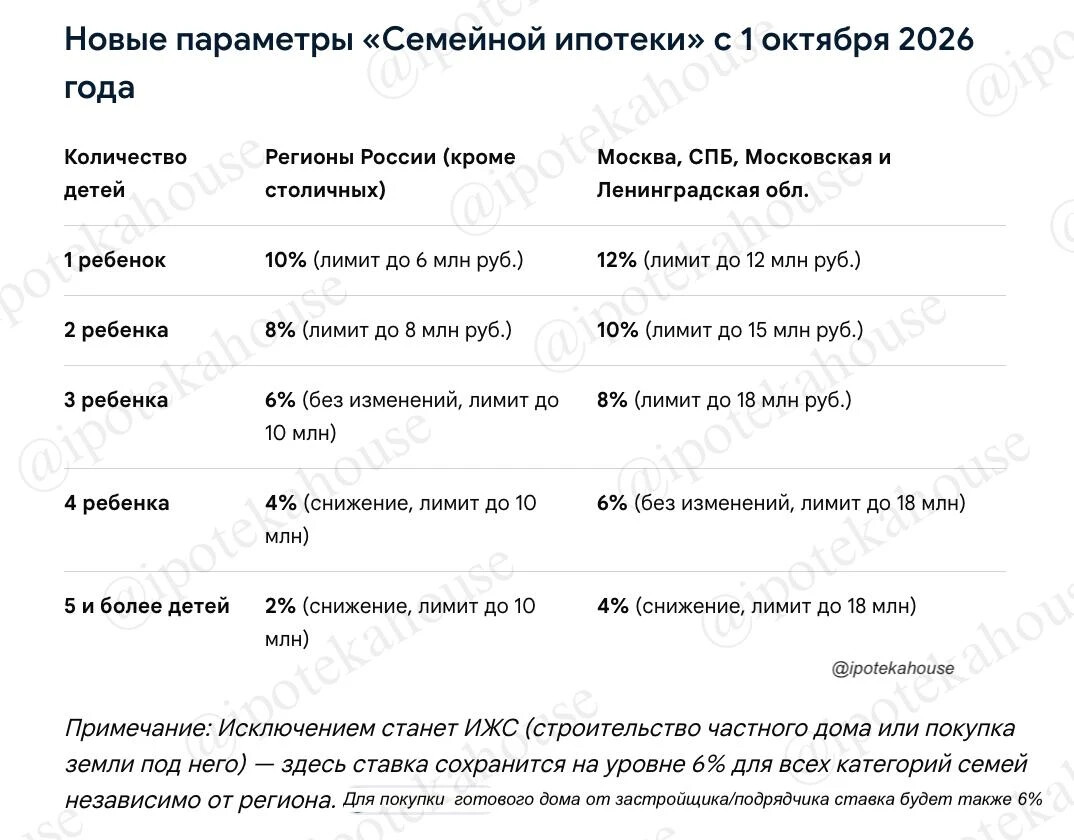
📌 Семейная ипотека с 1 октября. Как снижается ставка при рождении/усыновлении нового ребенка

Банк должен снизить ставку по текущему кредиту после предоставления заемщиком документов, подтверждающих появление в семье нового ребенка.

Пункт решения Минфина (п.40 подпункт и) последний абзац) звучит так:

"и) Кредитным договором (дополнительным соглашением о рефинансировании) должно быть предусмотрено установление процентной ставки в соответствии с настоящим подпунктом с даты, следующей за датой платежа по графику платежей (информационному расчету), после предоставления заемщиком свидетельства о рождении или свидетельства об усыновлении (удочерении), или решения суда об усыновлении (удочерении), или иных документов, подтверждающих рождение (усыновление (удочерение)) последующего (последующих) ребенка или детей и (или) документов, подтверждающих установление категории «ребенок-инвалид».

Согласно разъяснениям Дом РФ снизить ставку на более низкую при рождении нового ребенка можно только по кредитам, заключенным с 01.10.2026.

❗️Снизить ставку при рождении нового ребенка нельзя при ИЖС и покупке готового дома.

#ипотека #семейнаяипотека @ipotekahouse


📌 Семейная ипотека с 1 октября. «Доноры» или когда нет ребенка

Решение Минфина по Семейной ипотеке (пункт л) статьи 32, текст во вложении) позволяет участвовать в сделке третьим лицам, в т.ч. у кого есть «соответствующий» программе ребенок. В простонародье такого стороннего человека называют «донором»*.

Важно понимать, что программа понимает под основным участником сделки - того, у кого есть целевой ребенок (т.е. того самого "донора"). Остальные, т.е. те, кому это все собственно надо, и у кого нет "целевого" ребенка, - это третьи лица в понимании программы. Но да, третьим лицам тоже можно выделять долю.

🔴 Участникам сделки нужно понимать минусы такого участия "донора" в сделке:

➡️ Для основного покупателя (то самое "третье" лицо)

◾️"Донору" нужно обязательно выделять долю в собственности (обычно, не менее 6 кв м), "донор" не сможет эту долю передать (подарить/продать) никому до полного погашения кредита.
◾️Основной покупатель должен понимать, что потом, после погашения ипотеки, нужно как-то обязать "донора" вернуть эту долю. Тут вопрос даже не в оформлении (дарение/ДКП), а в его желании «вернуть» долю. Предварительные договоренности вряд ли можно зафиксировать юридически (если знаете такой путь, пишите в комментариях).
◾️Еще может потребоваться нотариальное согласие супруга "донора", если доля оформлялась в браке (а вдруг он будет против).
🔴 Для договоров с 01.10.2026 "донор" обязан зарегистрироваться в приобретенном жилье и подтверждать свою регистрацию в течении 5 лет с даты получения права на долю. Т.е. "чужой" человек будет и сособственником, и еще иметь регистрацию. Через 5 лет еще выписать его нужно попытаться...

Нужно понимать, что полное погашение кредита может быть долгое (например, все 20-30 лет). Что будет потом в сознании у "донора" и его супруга вопрос. +с "донором" может что-то случится (тьфу-тьфу), будут наследники, а если они не захотят передавать долю... Наверное, через суд все можно решить. Но через суд…

➡️ Для самого "донора"

◾️"Донор" (и его супруг, который участвует как созаемщик) не сможет уже сам для себя получить никакой льготный кредит. Если только семейную ипотеку и то только после погашения первого кредита, где он «донор», и рождения у него нового ребенка. Пример, минуса такого участия во вложении.
◾️Как написали выше, "донору" нужно выделять долю в собственности (обычно не менее 6 кв м), "донор" не сможет эту долю передать (подарить/продать) никому до полного погашения кредита. С учетом этого, нужно понимать, что "донору" придется в течение срока кредитного договора платить налог на имущество.
◾️В течение срока кредитного договора у "донора" будет имущество в виде доли в жилье, которое, возможно, не позволит ему участвовать в каких-то других госпрограммах или получении пособий/выплат от государства
◾️"Донор" как и основной заемщик отвечает по всем обязательствам по кредиту, ибо он юридически такой же солидарный заемщик.

В общем, вопросов с "донорами" много. Каждый для себя решает сам, надо ли ему это.

#семейнаяипотека #господдержка #льготнаяипотека #жилье @ipotekahouse


📌 Семейная ипотека с 1 октября. Кто должен зарегистрироваться по адресу купленной на семейную ипотеку недвижимости?

Вы же знаете, что с 1 октября по всем новым договорам заемщик должен быть

"зарегистрированным по месту жительства в объекте недвижимости, в целях приобретения которого был заключен кредитный договор и выдан кредит (заем), начиная с 271-го календарного дня со дня государственной регистрации права собственности заемщика на указанный объект недвижимости до даты, отстоящей на 5 лет от даты выдачи кредита".

Регистрация каждый год подтверждается банку, иначе ставку повысят.

Кстати, указанный выше срок регистрации может быть продлен в следующих случаях:

"Указанный срок может быть продлен
• на период приостановления исполнения заемщиком своих обязательств по кредитному договору (дополнительному соглашению о рефинансировании) в соответствии с Федеральным законом «Об особенностях исполнения обязательств по кредитным договорам (договорам займа) отдельными категориями лиц, а также членами их семей в период проведения специальной военной операции и о внесении изменений в отдельные законодательные акты Российской Федерации»,
• на период прохождения срочной военной службы или альтернативной службы,
• а также на период введения чрезвычайного положения в связи с чрезвычайными ситуациями природного и техногенного характера на территории, в границах которой расположено приобретаемое (строящееся) жилое помещение (индивидуальный жилой дом)".


После исполнения обязанности по прописке ставка возвращается к прежней.

❓Какой именно заемщик должен быть зарегистрирован по адресу залога?

Ответ: основной заемщик, по детям которого возникло право на семейную ипотеку. На его супруга, который обязательно теперь идет в созаемщики, это требование не распространяется. Про детей тоже в решении ничего не сказано.


Кстати, контроль постоянной регистрации ребенка с родителем - основным заемщиком на дату сделки отменен.

#ипотека #семейнаяипотека @ipotekahouse


📌 Семейная ипотека с 1 октября. А если "случайно" взяли две льготные ипотеки после 23.12.23, по какой повысят ставку?

Все уже знают правило "единственности" любой льготной ипотеки с 23.12.23. А, если все-таки взяли два кредита, по какой повысят ставку?

Ставка будет повышена с учетом очередности поступления от банков заявлений на возмещение. Не по дате договора, а по дате и даже времени заявлений от банков.

Вот пункт из решения Минфина:

"В случае предоставления разными кредитными организациями заявлений на получение возмещения недополученных доходов в соответствии с пунктом 10 настоящих Правил по разным кредитным договорам (дополнительным соглашениям о рефинансировании), заключенным с одним заемщиком (солидарным заемщиком и (или) поручителем), общество «ДОМ. РФ» принимает решение об осуществлении возмещения недополученных доходов по заявлениям на получение возмещения недополученных доходов в порядке очередности их поступления (учитывается дата и время предоставления таких заявлений, независимо от даты заключения кредитного договора (дополнительного соглашения о рефинансировании))".

#ипотека #семейнаяипотека @ipotekahouse


📌 Семейная ипотека с 1 октября. Когда могут повысить ставку

Повышенная ставка может банками применяться в следующих случаях:

◾️До регистрации залога - с даты выдачи кредита до дня, следующего за ближайшим платежом после того, как заёмщик уведомил о госрегистрации залога (права требования по ДДУ или объекта недвижимости).

◾️Повторное использование льгот - заёмщик (или поручитель) уже имеет (или имел) другой льготный кредит с возмещением недополученных доходов, заключённый с 23.12.2023. Исключение: если после заключения того договора родился ребенок и кредит полностью погашен - такой кредит не учитывается.

◾️Отсутствие страхования - незаключение договоров личного страхования и/или страхования жилья после регистрации права собственности, либо невыполнение условий этих договоров.

Вышеуказанные условия применимы и для договоров, заключенных до 01.10.2026. По единственности - с 23.12.23.

Новые условия повышения ставки для договоров с 01.10.2026:

◾️Взаимозависимость с продавцом - заемщик или поручитель является взаимозависимым лицом (по ст. 105.1 НК РФ) по отношению к продавцу жилья или его учредителю (для кредитов по подп. «к» п. 36 - квартира на вторичном рынке в городах по списку).

◾️Невключение супруга / двойное использование права - супруг не включен в состав заемщиков, либо право на льготный кредит реализовано другим родителем ребенка.

◾️Отсутствие регистрации по адресу жилья - начиная с 271-го дня после регистрации права собственности и до истечения 5 лет с даты выдачи кредита. Срок может быть продлен на период: приостановки платежей по закону о СВО, срочной службы, альтернативной службы или ЧС природного/техногенного характера.

◾️Отзыв согласия на обработку персональных данных.

◾️Лишение родительских прав / отмена усыновления - на дату заключения кредитного договора.

◾️Истечение срока субсидирования - после окончания периода возмещения недополученных доходов (15 лет).

➡️ На сколько повысится ставка:

◾️Ключевая ставка на дату договора + 2 п.п. - для квартир (по большинству оснований: отсутствие прописки, взаимозависимость, невключение супруга, повторная льгота, отзыв согласия на персональные данные, истечение срока субсидирования)
◾️Ключевая ставка + 2,5 п.п. - для ИЖС
◾️Не более 1 п.п. - за отсутствие страховки (осталось без изменений)
◾️После истечения 15 лет субсидирования - не более меньшего из двух значений: ставка по договору + 4 п.п. или ключевая ставка + 3 п.п. (для ИЖС - + 3,5 п.п.) 

➡️ Можно ли вернуться к льготной ставке после повышения

◾️ Отсутствие регистрации по адресу жилья - возврат прямо предусмотрен. Правила говорят: «Кредитор обеспечивает возврат к условиям, действовавшим до момента повышения процентной ставки… с даты, следующей за датой платежа по графику платежей, после исполнения заемщиком обязанности». Банк вернет льготную ставку со следующего платежного периода после регистрации.

◾️ До регистрации залога - повышенная ставка действует с даты выдачи кредита до даты, следующей за ближайшим платежом после того, как заемщик уведомил банк о регистрации залога. Это не «возврат», а временная мера - как только залог зарегистрирован и банк об этом уведомлен, ставка снижается до льготной. 

◾️Отсутствие страхования - повышение ограничено 1 п.п. Если заемщик заключит договоры личного страхования, банк может снизить ставку обратно - но это делается по соглашению сторон, а не автоматически. 

В остальных случаях повышение ставки будет безвозвратным.

#ипотека #семейнаяипотека #риски @ipotekahouse


📌 Семейная ипотека с 1 октября. Нюансы

На 8 самых частых ответили эксперты из спроси.дом.рф.

Из нового, что мы не подсвечивали ранее:

◾️Можно ли рефинансировать комбо-ипотеку?
Да, можно. Но нужно понимать, что изменят только рыночную часть ставки, льготная, т.е. 6%, не может быть изменена.

◾️ Можно рефинансировать ипотечный кредит, по семейной ипотеке, взятый ранее, под 6%, если у семьи 5 детей? То есть снизить ставку до 4%?
По сути, НЕТ, точнее, да, но при условии, если этот кредит будет погашен и появится новый ребенок. Речь о кредитах, полученных с 23.12.23.

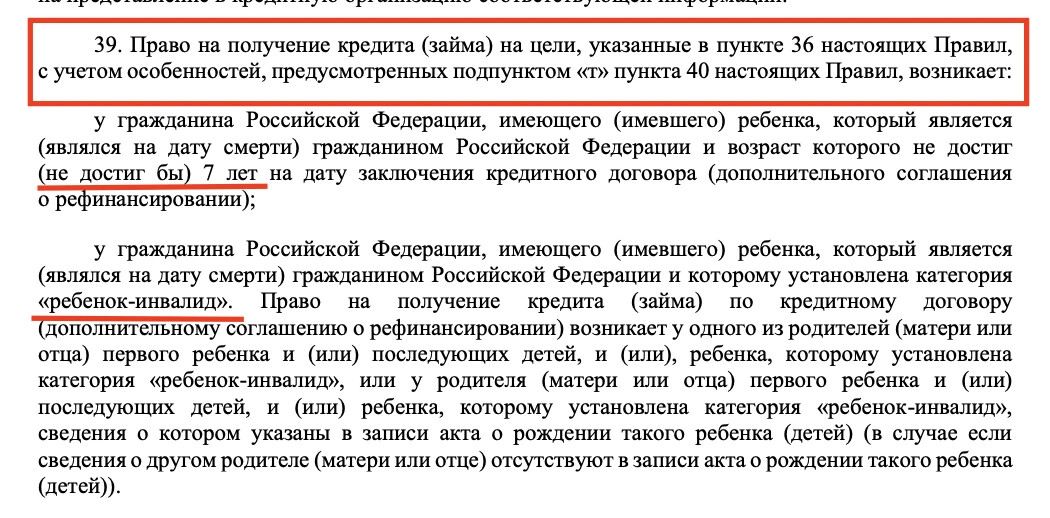
◾️Если в семье 5 детей, один из них ребенок-инвалид старше 7 лет, то ставка будет 6% в любом случае? Число детей и регион не будут влиять на ставку?
Если в семье 5 детей, которые старше 7 лет, и один из них ребенок-инвалид, то ставка будет 6%. Если в семье с 5 детьми есть ребенок до 7 лет и ребенок инвалид, то возможно сразу при заключении кредитного договора получить ставку 2% либо 4% (в зависимости от региона).


#ипотека #семейнаяипотека @ipotekahouse


🏠 Сегодня официальный День жилья!

Ежегодно в первый понедельник октября отмечается Всемирный день жилья, история которого началась в 1985 году с объявления его ассамблеей ООН.

По англ. название праздника звучит как World Habitat Day. Название «Хабитат» получилось в результате перевода слова с латинского языка (habitabilis — «местность, которая имеет население и пригодна для жительства (обитания)»).

Идея празднования Всемирного дня жилья возникла в результате осознания глобальных проблем, связанных с нехваткой качественного жилья. Многие семьи живут в условиях крайней нищеты, не имея возможности обеспечить себе достойные жилищные условия. День направлен на привлечение внимания правительств, организаций и общественности к этим вопросам.

Впервые день отмечался в 1986 году под лозунгом «Убежище — мое право».

#праздники #жилье @ipotekahouse


Правда жизни. Про заемщиков и банки

#ипотека #кредиты #мудрость @ipotekahouse


📆 Новости ипотеки и недвижимости за неделю 28 сентября -02 октября 2026 года. Если не прочитали, пропустили или просто вспомнить ©ipotekahouse

Цитата недели:
Хуснуллин про изменения семейной ипотеки: "Чтобы снизить нагрузку на бюджет, сделать ее более целевой, более привязанной к конкретным регионам, которые нам нужны, мы пошли на эти изменения".

🔘 ПРО БАНКИ:

На этой неделе по рыночной ипотеке:
Повысили ставки - ПСБ (квартиры, ВИ), Уралсиб.
Снизили ставки - СГБ.

Татсоцбанк продлил акцию со ставкой 16,9% при покупке жилья до конца года.

Ак Барс банк расширил категории заемщиков для исламской ипотеки, теперь она доступна самозанятым, нотариусам и адвокатом с частной практикой.

Банки окончательно прекратили программы с субсидированием ставки на короткий срок, т.е. не на весь срок кредита.

🔘 АКТУАЛЬНЫЕ СВОДЫ НЕДЕЛИ

◾️Покупка квартиры на вторичном рынке в ипотеку. Ставки
◾️Ипотека на комнату. Кто дает и ставки
◾️Рефинансирование ипотеки. Ставки
◾️Покупка готового дома с землей. Ставки
◾️Ипотека на землю. Кто дает и ставки
◾️Ипотека на рыночный ИЖС. Кто дает и ставки
◾️Ипотека на машиноместо или кладовку. Кто дает и ставки
◾️Ипотека на коммерческую недвижимость. Кто дает и ставки
◾️Нецелевая ипотека. Кредиты под залог. Ставки
◾Военная рыночная ипотека. Кто дает и ставки

🔘 НОВОСТИ ИПОТЕКИ И НЕДВИЖИМОСТИ КРАТКО

▪️Вступили в силу следующие законы и нормативные акты:
➖ Изменения в Семейную ипотеку. Подробности тут
➖Что еще изменилось с 1 октября т.г. рассказали тут

▪️Утверждены и опубликованы законы и нормативные акты:
➖Минстрой утвердил показатели средней рыночной стоимости кв метра по регионам на 4 кв 2026 года.

▪️Законодательные новации и идеи в процессе:
➖ГД в 1-м чтении приняла законопроект о повышении страховой защиты по вкладам более 3 лет и со сроком 1-3 года при наличии безотзывного сертификата с 1,4 млн до 2 млн, а также по эскроу с 10 до 30 млн.
➖Правительство внесло в ГД законопроект об удержании НДФЛ с процентов по вкладам сразу при их выплате. Также предлагается включать доход в виде процентов по вкладам в общий доход гражданин, чтобы применялась ставка 13-22% вместо текущих 13-15%. Аналогично по доходам от продажи недвижимости. 
➖ СР-ы внесли в ГД законопроект о введении прогрессивной шкалы маткапитала.

▪️Другие новости
➖Минэкономразвития повысило прогноз по уровню индексации тарифов ЖКХ на 2027-2029 годы.
➖ЦБ обещал выпустить для банков рекомендации по проверки происхождения наличных.
➖На Госуслугах запустили сервис по онлайн подготовке брачного договора.
➖Подтвердить аккаунт в «Госуслугах» теперь можно будет не только в банках, МФЦ и других госорганах, но и в салонах операторов связи.

👉 Хотите подробностей?
Листайте ленту или ищите по поиску нужное.

Всем добра!

©ipotekahouse
#ипотека #недвижимость #новостиж


Власти усилят налоговый контроль за владельцами недвижимости, сведения о которой расходятся с ее фактическими характеристиками.

Это поможет получить до половины дополнительных поступлений в бюджет благодаря этой работе.

В первую очередь внимание могут привлечь:
• частные дома, дачи, квартиры с перепланировкой,
• земельные участки с неточными границами.

Особое внимание будет уделено незарегистрированным пристройкам, мансардам, хозяйственным постройкам, гаражам и объектам, которые используются в коммерческих целях, считают эксперты.

Роскадастр будет получать вознаграждение за уточнение площади, границ и других характеристик недвижимости.

#инициативы #недвижимость #налоги @ipotekahouse


Зарплаты отдельных категорий работников федеральных госучреждений будут ежегодно увеличиваться:

• с 2027 года с учетом роста средней зарплаты на 6,8%,
• 6,9% в 2028 году,
• 7,1% в 2029 году.

Об этом сообщается в пояснительной записке к проекту федерального бюджета на 2027-2029 годы.

#прогнозы #доходы #ипотека @ipotekahouse

Показано 20 последних публикаций.