
Что ждать от рубля?
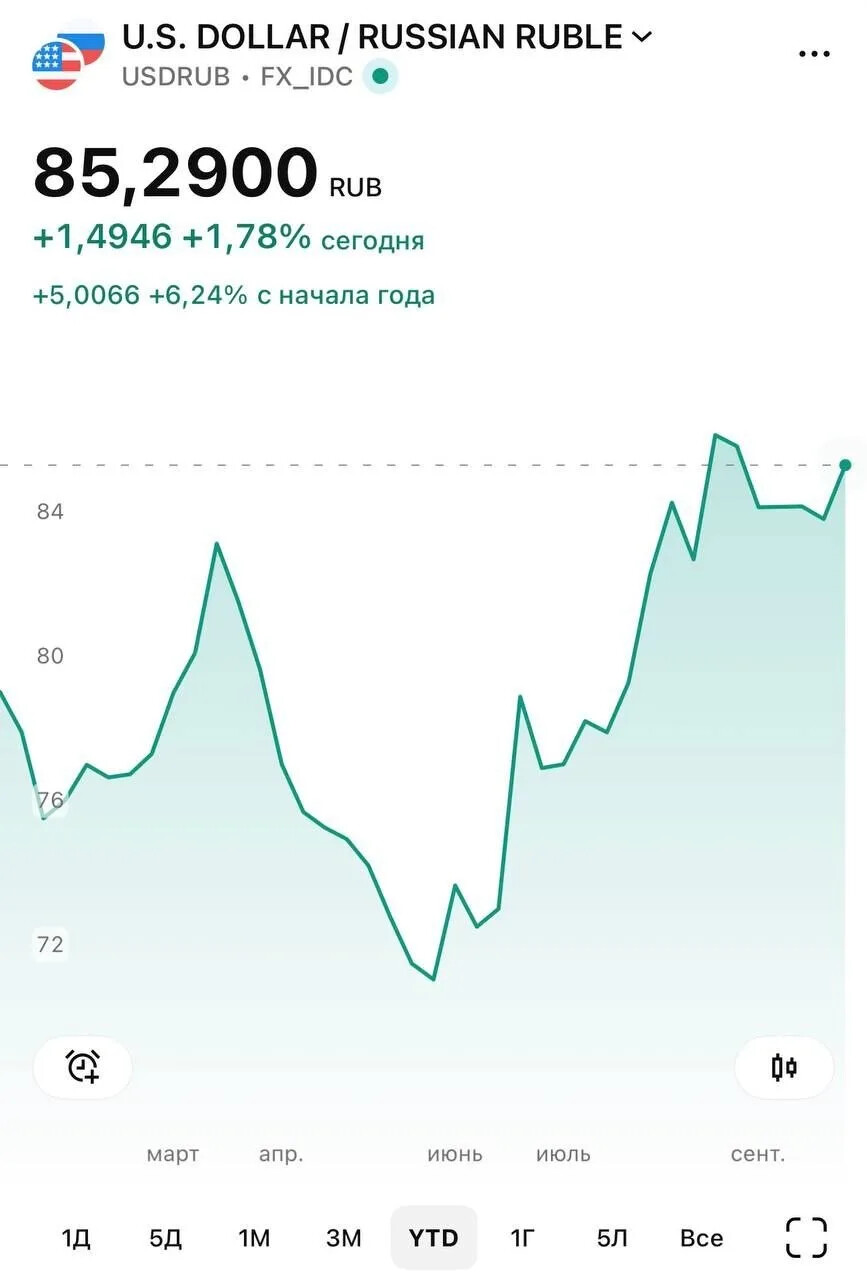
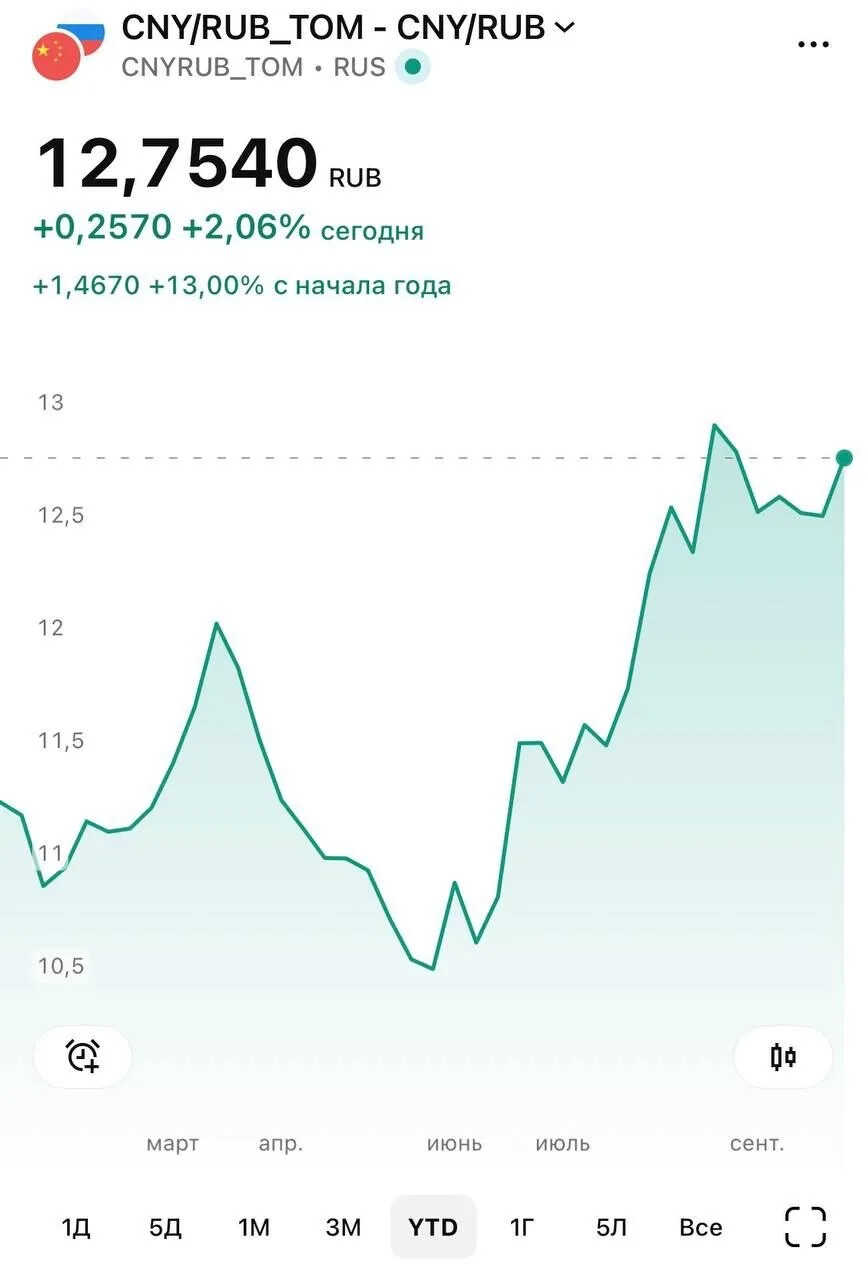
Вчера рубль резко ослаб на 2% до 85,5 за доллар после новости о том, что государство сильно нарастит покупки валюты. С 7 октября по 6 ноября ее будут покупать на 12,1 млрд руб. в день против 1,9 млрд месяцем ранее.
Как ни странно, мы видим больше факторов в пользу укрепления рубля в ближайшие месяцы, чем его ослабления.
Начнем с того, что валютные операции по бюджетному правилу — это никогда не самостоятельный фактор для рубля. Они лишь компенсируют экспортные потоки.
➡️Приведем пример. Допустим, стало известно, что в сентябре выросли сборы налога на доходы населения. Это означает, что население стало беднее? Нет, напротив, оно заработало больше, поэтому больше собрали налогов.
▪️С валютными операциями по бюджетному правилу также. Чем выше нефтегазовые доходы, тем больше Минфин покупает валюты в резервы, чтобы компенсировать их влияние на рубль. Но компенсация всегда неполная. Покупки отражают только дополнительные нефтегазовые налоги, собранные сверх базовой цены нефти.
▪️Из-за санкций остаются лаги в поступлении валютной выручки. Сейчас на рубль скорее влияет российский экспорт, который продавали в конце июля. С тех пор цены на него выросли на 22%, и покупки валюты в резервы компенсируют только часть.
▪️Также на рубль влияет импорт. Но и здесь причин для ослабления нацвалюты мы не видим.
▪️Остаются потоки капитала. Здесь привлекательность рубля поддерживается высокими процентными ставками и отсутствием альтернатив для населения. В результате нетто-покупки россиян за первые 8 месяцев составили 0,6 трлн руб. и были меньше, чем в аналогичные месяцы в 2024 (1,1 трлн) и 2025 (0,7 трлн) годах.
Итог. Вероятно, в октябре рубль может оставаться вблизи текущих значений из-за возможной рассинхронизации поступления экспортных доходов (лаг 2 месяца) и покупок валюты со стороны государства (лаг 1 месяц). Однако на горизонте двух месяцев рубль скорее может укрепиться ближе к 80 руб. за доллар под влиянием расширения экспортных доходов.
Вчера рубль резко ослаб на 2% до 85,5 за доллар после новости о том, что государство сильно нарастит покупки валюты. С 7 октября по 6 ноября ее будут покупать на 12,1 млрд руб. в день против 1,9 млрд месяцем ранее.
Как ни странно, мы видим больше факторов в пользу укрепления рубля в ближайшие месяцы, чем его ослабления.
Начнем с того, что валютные операции по бюджетному правилу — это никогда не самостоятельный фактор для рубля. Они лишь компенсируют экспортные потоки.
➡️Приведем пример. Допустим, стало известно, что в сентябре выросли сборы налога на доходы населения. Это означает, что население стало беднее? Нет, напротив, оно заработало больше, поэтому больше собрали налогов.
▪️С валютными операциями по бюджетному правилу также. Чем выше нефтегазовые доходы, тем больше Минфин покупает валюты в резервы, чтобы компенсировать их влияние на рубль. Но компенсация всегда неполная. Покупки отражают только дополнительные нефтегазовые налоги, собранные сверх базовой цены нефти.
▪️Из-за санкций остаются лаги в поступлении валютной выручки. Сейчас на рубль скорее влияет российский экспорт, который продавали в конце июля. С тех пор цены на него выросли на 22%, и покупки валюты в резервы компенсируют только часть.
Более того, бюджетное правило распространяется только на нефтегазовые доходы: в последние месяцы росли цены и неэнергетического экспорта на 3,5%, что также будет поддерживать рубль.
Да, компании могут не полностью возвращать валютную выручку. Однако им нужно платить налоги, оплачивать расходы в России в рублях, платить дивиденды. В итоге в 2024–2025 гг. крупнейшие экспортеры возвращали в среднем 92% своей выручки.
▪️Также на рубль влияет импорт. Но и здесь причин для ослабления нацвалюты мы не видим.
Закупки импортного топлива — это уже реализовавшийся фактор, который сдвинул равновесие курса в августе и сентябре, об этом мы предупреждали заранее. Чтобы рубль ослаблялся и дальше, нужны новые факторы расширения спроса на импорт. Однако рассчитывать на увеличение потребительской и инвестиционной активности не стоит в условиях ухудшения инвестиционного климата, высокой неопределенности, а также жесткой денежно-кредитной политики.
▪️Остаются потоки капитала. Здесь привлекательность рубля поддерживается высокими процентными ставками и отсутствием альтернатив для населения. В результате нетто-покупки россиян за первые 8 месяцев составили 0,6 трлн руб. и были меньше, чем в аналогичные месяцы в 2024 (1,1 трлн) и 2025 (0,7 трлн) годах.
Итог. Вероятно, в октябре рубль может оставаться вблизи текущих значений из-за возможной рассинхронизации поступления экспортных доходов (лаг 2 месяца) и покупок валюты со стороны государства (лаг 1 месяц). Однако на горизонте двух месяцев рубль скорее может укрепиться ближе к 80 руб. за доллар под влиянием расширения экспортных доходов.