
🏗️ Обвал и решающая зима?
По заявкам - про облиги Самолета:
📉 В облигациях Самолета в последние дни происходит безумное падение.
— 17 сентября выпуски снижались рекордно, - сильнее всех Самолет 2Р3 - до 790 рублей, и за вчера-сегодня сползли ещё.
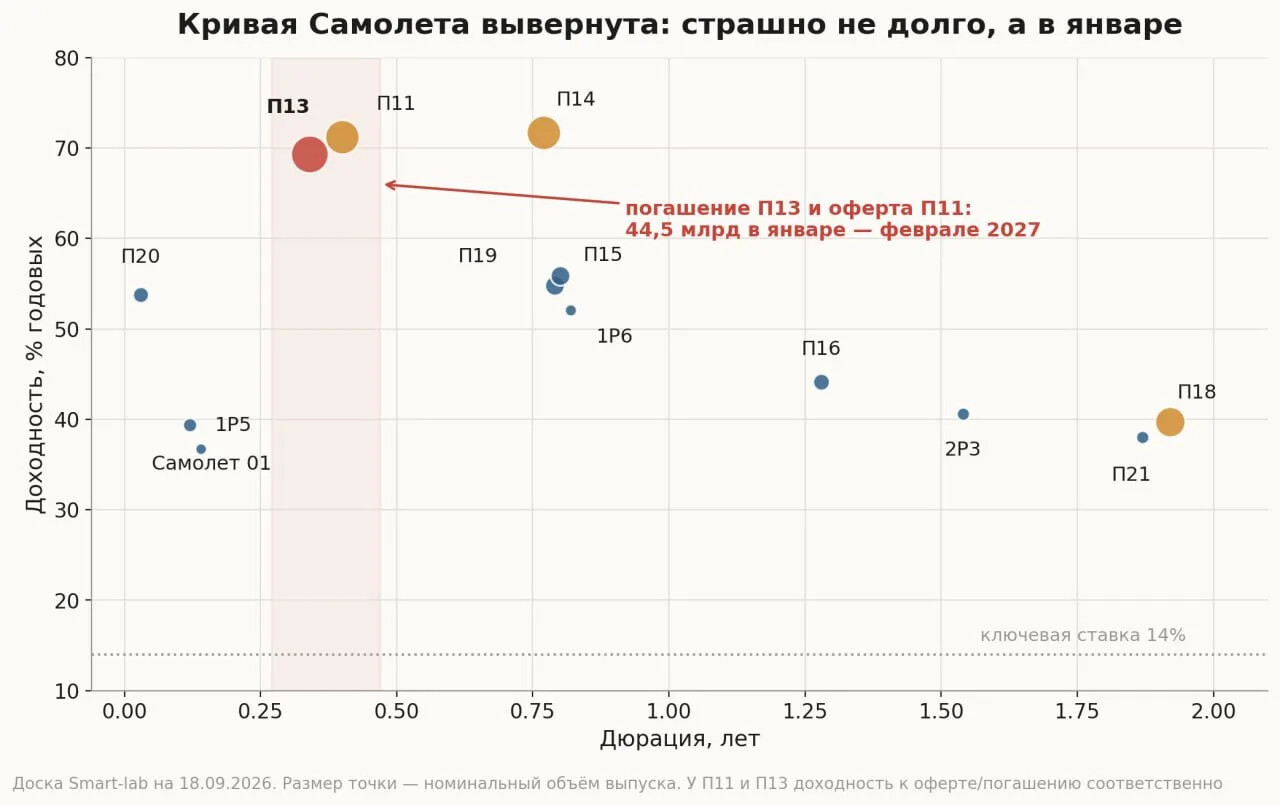
Один из самых коротких крупных выпусков, БО-П13, торгуется уже по 89,7% с доходностью около 66% к погашению 24 января 2027.
— Оферт по нему больше нет, купон 21% зафиксирован до конца.
— Давайте подумаем, - за что рынок платит такую (!) премию:
———
🧩 Механика простая:
— Грязная цена 910 рублей, впереди пять ежемесячных купонов по 17,26 рубля и номинал.
— Итого 1086 рублей за 128 дней 19,4% абсолютом, или 55% простых годовых.
Весь остальной пост про то, получите эти 1086 или нет 😁
———
👇 Кто платит:
— Бумага выпущена на ПАО ГК Самолет, то есть на холдинг.
— Стройка, эскроу и залоги сидят уровнем ниже, в специализированных застройщиках под проектным финансированием банков.
Держатель облигации структурно младше проектного кредитора и получает наверх по остаточному принципу.
📑 Отчётность за первое полугодие так себе.
EBITDA 31,3 млрд (−39,9%), скорректированная 41,8 млрд, убыток 22,3 млрд.
— Финансовые расходы за то же полугодие - 59,1 млрд.
— То есть покрытие процентов скорректированной EBITDA около 0,7х.
—> 😐 Операционная прибыль не закрывает даже обслуживание долга, разрыв финансируется новым долгом и запасами.
— Капитал схлопнулся на 54,2% до 23,0 млрд, и при сохранении темпа убытка он обнуляется примерно к сроку погашения П13.
———
💰 Денег на счетах 9,85 млрд на 30 июня.
— Остатки на эскроу 338,8 млрд, минус 8% с начала года: раскрытия по вводимым объектам обгоняют новые поступления от продаж.
—> Источник погашения проектного долга сжимается, а не растёт.
— Добавлю сюда майскую техническую просрочку купонов по выпускам П19 и П20, обязательства тогда исполнили, но для кредитного профиля это событие важное 🤷♂️
🗓️ График публичных выплат на ближайшие пять месяцев:
— 2,5 млрд по П20 28 сентября,
— 1,5 млрд по выпуску 01 - 30 октября,
— П13 24 января и оферта П11 12 февраля.
По П13 на оферте было выкуплено 62,1% выпуска на 15,2 млрд, то есть в обращении остаётся порядка 9,3 млрд — цифру стоит держать со звёздочкой, справочники до сих пор показывают полные 24,5 млрд.
🤔 Кривая эмитента сейчас вывернута наизнанку, - и это главное.
— Короткий конец и длинный дают 37–40%, а горб в 69–72% приходится ровно на три крупных выпуска - П13, П11 и П14.
———
😐 Теперь почему началось заливное:
— Батюшка рынка - Сбер.
На конец 2025 он был крупнейшим кредитором с 274,2 млрд, или 30,6% всей задолженности группы.
Обсуждается передача банку управления проектами и вариант вхождения в капитал дочерних структур.
☝️ И что важно - для держателя облигации это может быть не спасением, а ухудшением: если Сбер садится в капитал дочек, - холдинг отодвигается от денежных потоков ещё дальше.
Но формальный дефолт на 4 млрд по коротким бумагам даёт кредиторам право требования по всему стеку в 773 млрд, где сидит не только Сбер, но и тот же ВТБ.
— Если компании не дадут денег, плохо будет всем, включая сам Сбер. И это не говоря про обвал по остальным застройщикам - Самолет слишком крупная и важная для рынка компания.
Too big to fail или как там говорится?..
———
💭 Я сомневаюсь в полноценном дефолте, но есть высокий риск пролонгации выпусков с уменьшением купона.
— Реструктурируют всегда ближайшее крупное погашение, а П13 - как раз оно.
Добавим отдаленной конспирологии в духе того, что окно для негатива открывается сразу после выборов…
— Ну а с 1 октября ужесточаются условия семейной ипотеки.
📉 Спекулятивно выпуски сейчас льют в основном физики, - клубные размещения компании стоят и не снижаются.
— При успешном погашении 20 и 01 выпусков ожидается спекулятивный отскок по телу в зимних бумагах.
— Я без позиции, но комплексный разбор по заявкам вроде сделал:))
———
🙋♂️ А у Вас какие мысли по Самолету?
— Погасит 👍
— Дефолтнет 👎