
😁 Поставили Точку? Т-Технологии $T
СД Т-Технологий утвердил финальные параметры консолидации Точка-банка. Главный страх миноритариев, - размытие, оказался минимальным.
Разберем:
———
📑 Как к этому пришли:
—> В мае 2025 Т получил 50,01% в «Каталитик Пипл», которой принадлежат 64% Точки.
Вторая половина Каталитика у Интерроса, поэтому экономическая доля Т в Точке 32%.
—> Весной 2026 VK продал Интерросу свои 25% Точки за 21,2 млрд руб.
— В августе СД предложил допэмиссию до 550 млн акций с законным резервом под преимущественное право, 22 сентября акционеры её одобрили.
———
👇 Параметры сделки:
— 1. Оценка 100% Точки: 84,8 млрд руб.
Ровно та же, по которой Интеррос выкупал долю у VK. Наценки в пользу мажоритария нет.
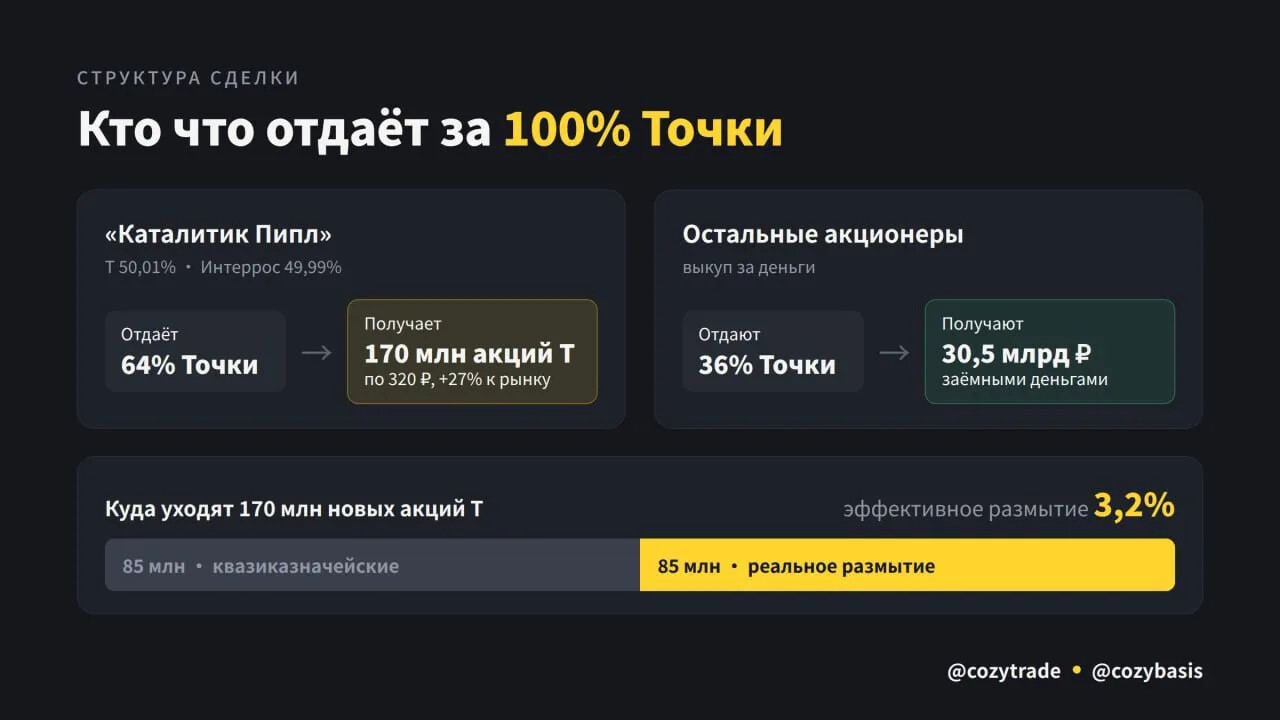
— 2. 64% (пакет Каталитика) оплачиваются допэмиссией: 170 млн акций по 320 руб., премия 27% к рынку.
Цена выше рынка, чтобы реализовывать преимущественное право было бессмысленно.
— 3. Остальные 36% (Интеррос и фонд «Перспективные решения») выкупаются деньгами, 30,5 млрд руб. в долг.
— 4. Половина из 170 млн акций приходится на долю самого Т в Каталитике и станет квазиказначейской.
- Эффективно в обращение выходит 85 млн акций, размытие 3,2%.
— 5. Закрытие в конце 2026 года.
🙋♂️ Сколько реально плата за покупку?
🤔 Т-банк расплачивается своей бумагой по 320 руб. (~4,9x P/E) за актив с ROE под 40%.
Платить дорогой валютой за дешёвый актив - прекрасно.
———
👇 Что это даёт на акцию?
—> Точка заработала в 2025 около 20 млрд.
Т берет 68%, это +13,7 млрд прибыли. Минус процент по 30,5 млрд долга (при ~15% и налоге 25% около 3,4 млрд), остаётся ~10 млрд, или +6% к операционной прибыли Т за 2025.
Против 3,2% размытия это +2,5–3% к EPS.
—> Скромно, но в плюс, - и это до синергий.
🎙️ Менеджмент обещает доходность инвестиции выше 30%.
— Разницу должны дать синергии: у Точки кредитов всего 10 млрд на 415 млрд активов, кредитование МСБ - очевидная точка роста.
🤝 Но Точка сохраняет бренд и команду, так что быстрой интеграции, как с Росбанком, я бы не ждал.
— Точка зарабатывает на комиссиях и почти бесплатных остатках клиентов (353 млрд), которые размещает под высокую ставку.
295 млрд лежит в других банках.
— Снижение ключа бьёт по этому доходу напрямую, - поэтому бурный рост прибыли Точки в 2026–2027 я бы опять же не ждал.
———
🫖 Итого: подвохов от Т-банк не случилось.
— Оценка рыночная и совпадает с недавней сделкой с VK. Неопределённость, висевшая с февраля, снята.
Ждем закрытия в конце года и первого отчёта с полной консолидацией 🔜
СД Т-Технологий утвердил финальные параметры консолидации Точка-банка. Главный страх миноритариев, - размытие, оказался минимальным.
Разберем:
———
📑 Как к этому пришли:
—> В мае 2025 Т получил 50,01% в «Каталитик Пипл», которой принадлежат 64% Точки.
Вторая половина Каталитика у Интерроса, поэтому экономическая доля Т в Точке 32%.
—> Весной 2026 VK продал Интерросу свои 25% Точки за 21,2 млрд руб.
— В августе СД предложил допэмиссию до 550 млн акций с законным резервом под преимущественное право, 22 сентября акционеры её одобрили.
———
👇 Параметры сделки:
— 1. Оценка 100% Точки: 84,8 млрд руб.
Ровно та же, по которой Интеррос выкупал долю у VK. Наценки в пользу мажоритария нет.
— 2. 64% (пакет Каталитика) оплачиваются допэмиссией: 170 млн акций по 320 руб., премия 27% к рынку.
Цена выше рынка, чтобы реализовывать преимущественное право было бессмысленно.
— 3. Остальные 36% (Интеррос и фонд «Перспективные решения») выкупаются деньгами, 30,5 млрд руб. в долг.
— 4. Половина из 170 млн акций приходится на долю самого Т в Каталитике и станет квазиказначейской.
- Эффективно в обращение выходит 85 млн акций, размытие 3,2%.
— 5. Закрытие в конце 2026 года.
🙋♂️ Сколько реально плата за покупку?
— На бумаге 4,2x P/E и 1,6x P/BV 2025 года при ROE Точки около 39%. Но заголовочная цифра завышена.
— За 68% Точки, которых у Т ещё нет, группа отдаёт 85 млн своих акций и 30,5 млрд кэша.
— По рынку (~252 руб.) акции стоят 21,4 млрд, итого около 52 млрд за 68%, или ~76 млрд за 100%. Это 3,8x P/E и 1,45x P/BV. А капитал Точки за 2026 ещё вырос (сколько ушло в дивиденды, не знаем), так что реальный P/BV ниже.
🤔 Т-банк расплачивается своей бумагой по 320 руб. (~4,9x P/E) за актив с ROE под 40%.
Платить дорогой валютой за дешёвый актив - прекрасно.
———
👇 Что это даёт на акцию?
—> Точка заработала в 2025 около 20 млрд.
Т берет 68%, это +13,7 млрд прибыли. Минус процент по 30,5 млрд долга (при ~15% и налоге 25% около 3,4 млрд), остаётся ~10 млрд, или +6% к операционной прибыли Т за 2025.
Против 3,2% размытия это +2,5–3% к EPS.
—> Скромно, но в плюс, - и это до синергий.
🎙️ Менеджмент обещает доходность инвестиции выше 30%.
— Разницу должны дать синергии: у Точки кредитов всего 10 млрд на 415 млрд активов, кредитование МСБ - очевидная точка роста.
🤝 Но Точка сохраняет бренд и команду, так что быстрой интеграции, как с Росбанком, я бы не ждал.
— Точка зарабатывает на комиссиях и почти бесплатных остатках клиентов (353 млрд), которые размещает под высокую ставку.
295 млрд лежит в других банках.
— Снижение ключа бьёт по этому доходу напрямую, - поэтому бурный рост прибыли Точки в 2026–2027 я бы опять же не ждал.
———
🫖 Итого: подвохов от Т-банк не случилось.
— Оценка рыночная и совпадает с недавней сделкой с VK. Неопределённость, висевшая с февраля, снята.
Ждем закрытия в конце года и первого отчёта с полной консолидацией 🔜