
🧐 Свежая первичка, часть 1: кто доплачивает за свои проблемы.
В календаре на ближайшие две недели аж 14 выпусков, поэтому делю обзор на две части.
Здесь книги 1-6 октября:
——————
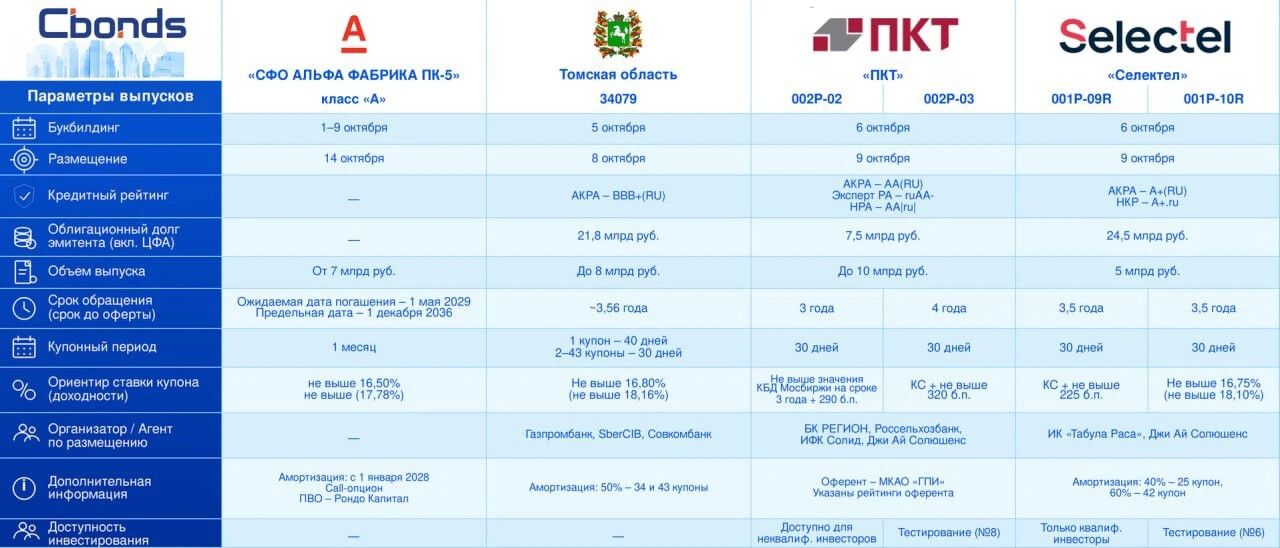
🏗 ПКТ, 002Р-02 и 002Р-03.
—> Фикс на 3 года, купон не выше КБД 3Y + 290 бп (на сегодня ~18,7%, YTM ~20,4%).
—> Флоатер на 4 года, КС + не выше 320 бп.
Рейтинг AA присвоен не ПКТ, а оференту Global Ports (ГПИ).
— Премия огромная. Даже если сравнивать купон с кривой в лоб, это G+290.
— Собственная 002Р-01 торгуется на G+171, медиана AA около 190 бп. С учётом ежемесячного купона эффективный спред к КБД около 500 бп. По флоатеру КС+320 при медиане AA-флоатеров КС+180.
👀 За что доплата:
Эксперт РА держит рейтинг «под наблюдением» из-за смены собственника в УК «Дело», решение ожидается до 30.10. МСФО за полугодие нет.
💭 Премию давать есть за что, но компания имеет гос поддержку - это более-менее защита.
——————
☁️ Селектел, 001Р-09R и 001Р-10R.
—> Флоатер КС + не выше 225 бп (только для квалов) и фикс не выше 16,75% (YTM 18,10%).
- Оба на 3,5 года с амортизацией 40/60, дюрация фикса ~2,3 года. АКРА и НКР A+.
Фикс по потолку G+280, а собственные 1Р7 и 1Р8 торгуются около 130 бп.
Это +145 бп к своей кривой, но к медиане A+ (~330 бп) всё ещё −50.
Рынок годами оценивал Селектел как AA- и только сейчас переоценивает.
Флоатер КС+225 при медиане A+-флоатеров КС+345: премии нет совсем.
👀 Почему идёт переоценка:
В июле Эксперт РА понизил рейтинг до ruA+ за рост нагрузки, в сентябре компания этот рейтинг отозвала.
💭 Покупка фикса 10R означает ставку на то, что облигационный рынок и дальше будет рефинансировать стройку дата-центров.
Бизнес растёт ND/EBITDA 2,1х - пока терпимо. Фикс при желании можно и присмотреть.
——————
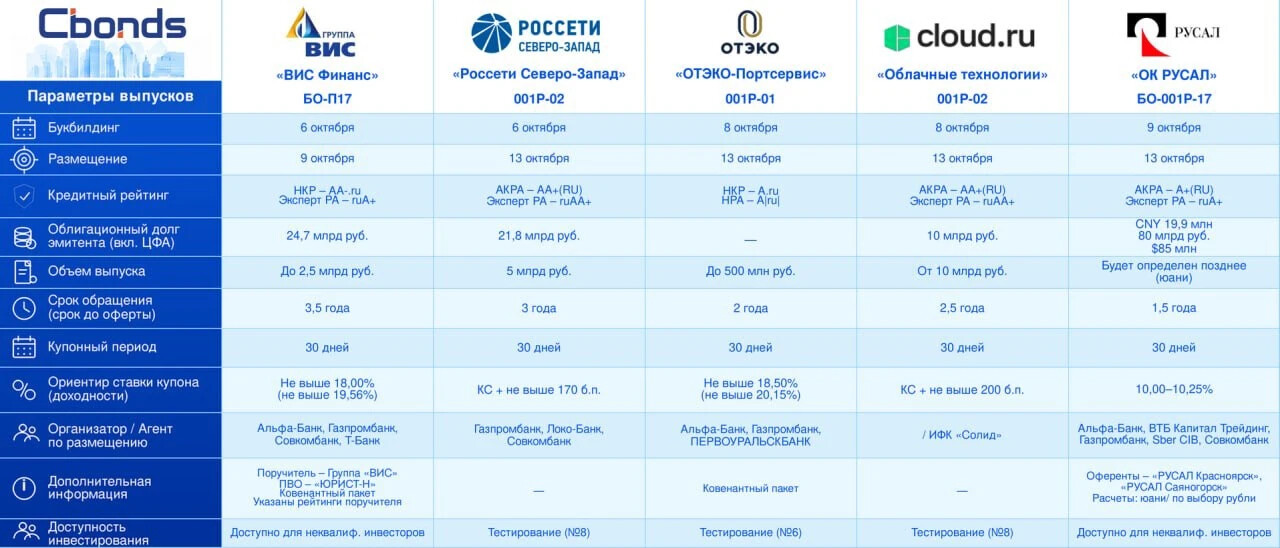
🛣 ВИС Финанс, БО-П17.
—> 3,5 года, фикс не выше 18,00% (YTM 19,56%), поручитель Группа «ВИС». НКР AA-, Эксперт РА ruA+.
По потолку G+400. Собственные П12, П13 и П16 на тех же сроках торгуются на 260–330 бп, так что первичку дают на 70–140 бп шире своей кривой.
К медиане A+ премия около 75 бп.
👀 Отчётность ВИС нельзя читать как у обычного подрядчика.
💭 В июле агентства подтвердили рейтинги в расчёте на восстановление во втором полугодии.
— Премия есть, но она оплачивает провальное полугодие.
— Я бы подождал отчёт за 9 месяцев. Сейчас ВИС подходит только в небольшом объёме и осознанно.
———
💤 Остальное:
— Россети Северо-Запад дают КС+170 при медиане AA+-флоатеров КС+140, это нормальный паркинг для кэша.
— СФО Альфа Фабрика ПК-5 (секьюритизация потребкредитов) по потолку лежит ровно на кривой своей же ПК-4, премии за первичку нет.
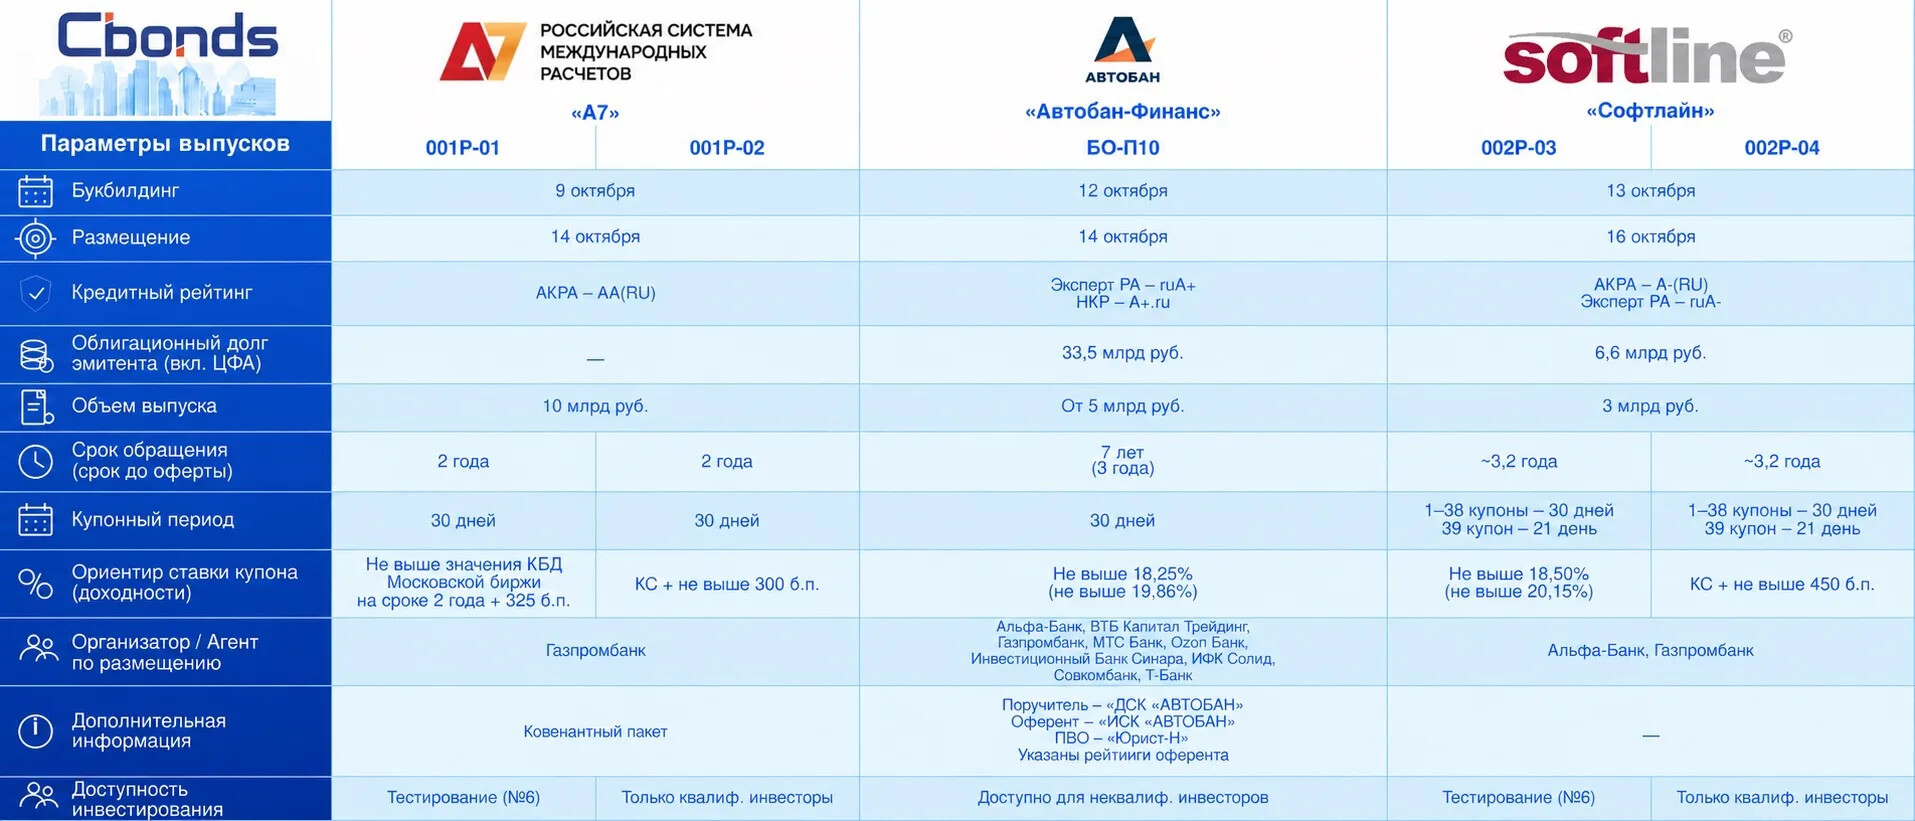
🔜 Во второй части разберу А7, ОТЭКО, Автобан, Софтлайн и юани РУСАЛа.
👇👍 Лайк, если дайджест полезен.
Что из списка берёте на книге?
В календаре на ближайшие две недели аж 14 выпусков, поэтому делю обзор на две части.
Здесь книги 1-6 октября:
——————
🏗 ПКТ, 002Р-02 и 002Р-03.
—> Фикс на 3 года, купон не выше КБД 3Y + 290 бп (на сегодня ~18,7%, YTM ~20,4%).
—> Флоатер на 4 года, КС + не выше 320 бп.
Рейтинг AA присвоен не ПКТ, а оференту Global Ports (ГПИ).
— Премия огромная. Даже если сравнивать купон с кривой в лоб, это G+290.
— Собственная 002Р-01 торгуется на G+171, медиана AA около 190 бп. С учётом ежемесячного купона эффективный спред к КБД около 500 бп. По флоатеру КС+320 при медиане AA-флоатеров КС+180.
👀 За что доплата:
— У ГПИ ND/EBITDA на конец 2025 года 3,6х, а НРА называет 4х триггером понижения.
— В 1П2026 контейнерооборот группы в Балтике упал на 22% при рынке бассейна −0,6%.
— Выручка самого ПКТ по РСБУ −41%.
Эксперт РА держит рейтинг «под наблюдением» из-за смены собственника в УК «Дело», решение ожидается до 30.10. МСФО за полугодие нет.
💭 Премию давать есть за что, но компания имеет гос поддержку - это более-менее защита.
——————
☁️ Селектел, 001Р-09R и 001Р-10R.
—> Флоатер КС + не выше 225 бп (только для квалов) и фикс не выше 16,75% (YTM 18,10%).
- Оба на 3,5 года с амортизацией 40/60, дюрация фикса ~2,3 года. АКРА и НКР A+.
Фикс по потолку G+280, а собственные 1Р7 и 1Р8 торгуются около 130 бп.
Это +145 бп к своей кривой, но к медиане A+ (~330 бп) всё ещё −50.
Рынок годами оценивал Селектел как AA- и только сейчас переоценивает.
Флоатер КС+225 при медиане A+-флоатеров КС+345: премии нет совсем.
👀 Почему идёт переоценка:
Current ratio 0,33х, на счетах 1,8 млрд при краткосрочном долге 9,7 млрд, FCF за полугодие −3,4 млрд из-за капекса.
В июле Эксперт РА понизил рейтинг до ruA+ за рост нагрузки, в сентябре компания этот рейтинг отозвала.
💭 Покупка фикса 10R означает ставку на то, что облигационный рынок и дальше будет рефинансировать стройку дата-центров.
Бизнес растёт ND/EBITDA 2,1х - пока терпимо. Фикс при желании можно и присмотреть.
——————
🛣 ВИС Финанс, БО-П17.
—> 3,5 года, фикс не выше 18,00% (YTM 19,56%), поручитель Группа «ВИС». НКР AA-, Эксперт РА ruA+.
По потолку G+400. Собственные П12, П13 и П16 на тех же сроках торгуются на 260–330 бп, так что первичку дают на 70–140 бп шире своей кривой.
К медиане A+ премия около 75 бп.
👀 Отчётность ВИС нельзя читать как у обычного подрядчика.
— Группа строит инфраструктуру по концессиям и ГЧП: дороги, мосты, больницы, школы. Объём работ и платежи публичного партнёра записаны в соглашениях на годы вперёд, так что риск здесь не в спросе, а в графике стройки и оплаты.
— Операционная прибыль 0,61 млрд против 7,9 млрд процентов, ICR 0,08х.
Но 5,8 млрд из этих процентов приходятся на проектное финансирование, которое гасится платежами публичной стороны.
💭 В июле агентства подтвердили рейтинги в расчёте на восстановление во втором полугодии.
— Премия есть, но она оплачивает провальное полугодие.
— Я бы подождал отчёт за 9 месяцев. Сейчас ВИС подходит только в небольшом объёме и осознанно.
———
💤 Остальное:
— Россети Северо-Запад дают КС+170 при медиане AA+-флоатеров КС+140, это нормальный паркинг для кэша.
— СФО Альфа Фабрика ПК-5 (секьюритизация потребкредитов) по потолку лежит ровно на кривой своей же ПК-4, премии за первичку нет.
🔜 Во второй части разберу А7, ОТЭКО, Автобан, Софтлайн и юани РУСАЛа.
👇👍 Лайк, если дайджест полезен.
Что из списка берёте на книге?