Облигации, вклады. Шумилов.


Гео и язык канала: Россия, Русский
Категория: Экономика


Павел Шумилов про облигации, банковские вклады.

✉️ Контакты
По рекламе: https://t.me/invest_kanaly или https://max.ru/u/f9LHodD0cOJU0JbeN5DS9hBIZ6u4jZAVSkDahsQzj0_lKh002b0DVsAyY2k
Биржа: https://telega.in/m/obligatsiii

Зарегистрирован в РКН
Связанные каналы

Гео и язык канала
Россия, Русский
Категория
Экономика
Статистика

😎На этой неделе у нас много интересных размещений.

👨‍💻 Готовлю для вас разборы:

▪️Селектел 1Р9 и 1Р10
▪️ПКТ 2Р2 и 2Р3
▪️ВИС ФИНАНС П17
▪️Облачные технологии 1Р2
▪️ОТЭКО Портсервис 1Р1
▪️А7 1Р1 и 1Р2
▪️РУСАЛ 1Р17

👍 - Ждете посты?

Навигация👇

▪️Акции ▪️ Облигации (мы тут)
▪️Новости ▪️ Трейдинг

1.2k 2 173


4k 2 174


🤔 КАК ЗАРАБОТАТЬ НА ОБЛИГАЦИЯХ И НЕ ПОПАСТЬ НА ДЕФОЛТ?

🗣️ Облигации часто называют «скучным» инструментом.

💰Но когда ставка высокая, на облигациях можно находить действительно интересные возможности — главное понимать, ЧТО ты покупаешь.

👋🏼 Я автор канала «Пенсия на облигациях», квалифицированный инвестор с капиталом почти 15 миллионов на бирже, публично веду свой канал и портфель уже более 3 лет, а торгую почти 10 лет. Я думаю, мой контент будет полезен большинству читателей, сейчас расскажу подробнее:

✍🏼 ПРО ЧТО ПИШУ:

▪️ РАЗБОРЫ облигаций — доходность, купоны, срок, рейтинг и финансовое состояние эмитента.

▪️ НОВЫЕ ВЫПУСКИ — разбираю размещения и оцениваю, стоит ли обращать на них внимание.

▪️ ФИНАНСОВЫЕ ПОКАЗАТЕЛИ компаний — выручка, прибыль, долг, EBITDA и долговая нагрузка.

▪️ РЕЙТИНГОВЫЕ ДЕЙСТВИЯ — слежу за повышениями и понижениями рейтингов.

▪️ НОВОСТИ РЫНКА — только то, что действительно может повлиять на облигации.

▪️ ОФЗ И КОРПОРАТИВНЫЕ ОБЛИГАЦИИ — сравниваем доходность и риски.

▪️ «ИНВЕСТИЦИИ ПРОСТЫМ ЯЗЫКОМ» — объясняю сложные вещи без лишней теории.

💼 И самое главное — я веду ПУБЛИЧНЫЙ ПОРТФЕЛЬ в своем канале.

🤝 Показываю абсолютно все сделки и объясняю логику.

🔎 Я разбираюсь, ПОЧЕМУ она столько платит и какой риск может скрываться за этой доходностью.

✅ Если ты инвестируешь в облигации или только собираешься начать — думаю, тебе будет полезно.

ПОДПИСЫВАЙСЯ НА МОЙ КАНАЛ

#промо_хорошего_канала


🚨 Риски дефолтов растут. Как выбрать надежные облигации?

Привет всем подписчикам канала Биржевик | Облигации! На связи Павел Шумилов, финансовый аналитик.

Возможно, мы уже пересекались с вами на живых инвестиционных конференциях, вы могли видели мои комментарии на РБК или Финам. Я веду авторский канал: Облигации, вклады. Шумилов.

Здесь сухой разбор бизнеса: стоит ли давать компании в долг или нет.

О чем я пишу:

1️⃣ Предупреждаю о дефолтах. Мои подписчики заранее знали о дырах в отчетах Евротранса и Уральской стали.
2️⃣ Ищу доходность. Разбираю свежие выпуски: от надежных ОФЗ до корпоратов.
3️⃣ Обучаю. Как правильно считать доходность, как работают флоатеры и почему корпоративные облигации сейчас обгоняют вклады.

У нас мощнейшее комьюнити в комментариях, где мы вместе через 👍 и 👎 голосуем за каждый выпуск.

Во последние разборы которые я делал:

▪️ПОЛИПЛАСТ: почему облигации ушли в коррекцию?
▪️Почти 17% доходности в длинных ОФЗ
▪️ЯТЭК 001Р-07, КС+ до 3.5%
▪️Каршеринг Руссия 001Р-10, до 23.5%
▪️Самолёт не провёл выплату вовремя. Что дальше?
▪️Ставка 14% может задержаться до весны 2027
▪️Про дефицит бюджета
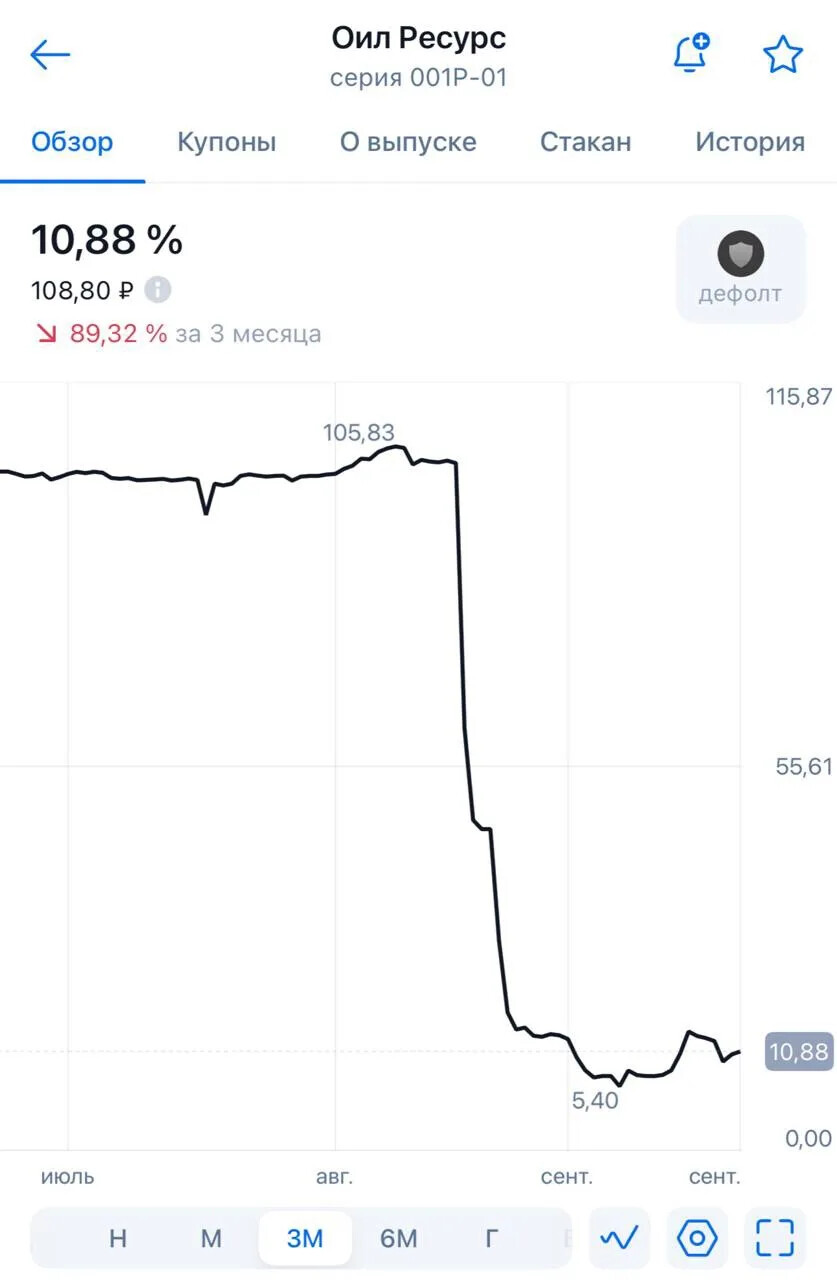
▪️Падение облигаций Балтлизинга, эталона и ОИЛ Ресурс
▪️НоваБев 003Р-04 и 003Р-05, до 16.5% и КС +2.5%
▪️Черкизово 002Р-06, КС + 1.6%

Заходите в гости. Всё бесплатно. Без платных VIP-каналов и курсов.

🤝 Подписаться на канал Павла Шумилова:

👉 https://max.ru/obligatsiii


📊 РЕЙТИНГОВЫЕ ДЕЙСТВИЯ ЗА НЕДЕЛЮ

📝 Эта неделя выдалась достаточно спокойной, без резких рейтинговых действий.

🔴 САМЫЕ ЗАМЕТНЫЕ ПОНИЖЕНИЯ

▪️ ООО «АЛТИМЕЙТ ЭДЬЮКЕЙШН»

Рейтинг: BBB → BB+
Прогноз: Негативный
Агентство: АКРА
Понижение связано с ухудшением финансовых показателей за I полугодие 2026 года, ростом долга и более консервативными ожиданиями по темпам роста бизнеса. АКРА также отмечает ухудшение рентабельности, долговой нагрузки, покрытия процентов, ликвидности и FCF.

🟢 ПОВЫШЕНИЯ РЕЙТИНГОВ

▪️ ООО «ИЛОН»
Рейтинг: BBB+ → А-
Прогноз: Стабильный
Агентство: АКРА
Повышение связано с улучшением оценки рыночной позиции и финансовой прозрачности. При этом сдерживающим фактором остаётся слабый FCF из-за высокой инвестиционной программы.

🟡 ПРИСВОЕНИЕ РЕЙТИНГА

▪️ ПАО «УРАЛКАЛИЙ»
Рейтинг: АА-
Прогноз: Стабильный
Агентство: АКРА

🟢 ПОДТВЕРЖДЕНИЯ РЕЙТИНГОВ

▪️ ПАО «РОССЕТИ»
Рейтинг: ААА
Прогноз: Стабильный
Агентство: АКРА

▪️ АО «СЕЛЕКТЕЛ»
Рейтинг: А+
Прогноз: Стабильный
Агентство: АКРА

▪️ АО «АВТО ФИНАНС БАНК»
Рейтинг: АА
Прогноз: Позитивный
Агентство: АКРА

▪️ ООО «АвтоМоё Опт»
Рейтинг: BB
Прогноз: Позитивный → Стабильный
Агентство: НКР

▪️ АО ЛК «РОДЕЛЕН»
Рейтинг: BBB
Прогноз: Развивающийся
Агентство: Эксперт РА

▪️ АО «УРАЛЬСКАЯ СТАЛЬ»
Рейтинг: BB-
Прогноз: Стабильный
Агентство: АКРА

▪️ ООО «ГЕЛЬТЕК-МЕДИКА»
Рейтинг: BBB
Прогноз: Стабильный
Агентство: Эксперт РА

▪️ ООО «Брусника. Строительство и девелопмент»
Рейтинг: А-
Прогноз: Стабильный
Агентство: НКР

Навигация👇

▪️Акции ▪️ Облигации (мы тут)
▪️Новости ▪️ Трейдинг

5.5k 5 235

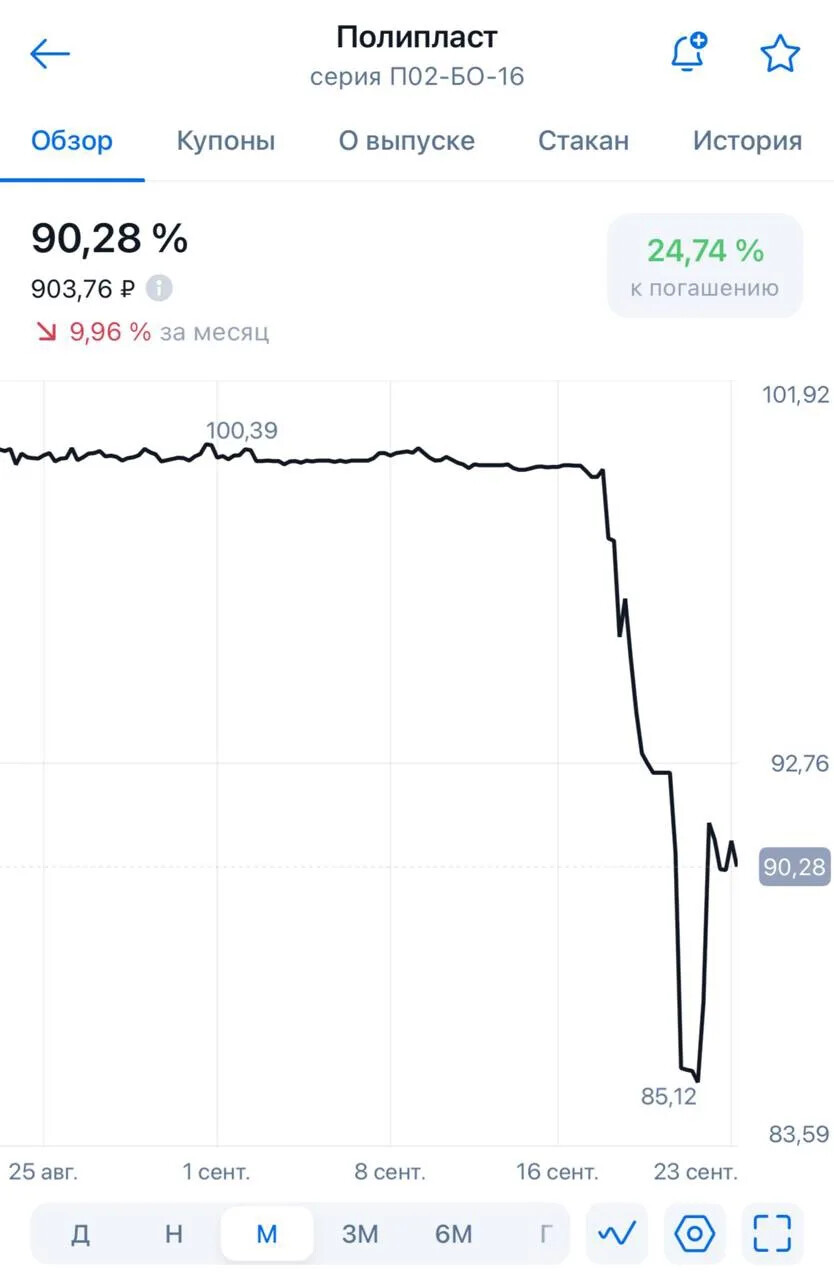
📉 ПОЛИПЛАСТ: ПОЧЕМУ ОБЛИГАЦИИ УШЛИ В КОРРЕКЦИЮ?

Облигации Полипласта за последнее время заметно просели, а доходности отдельных выпусков уже ушли в диапазон 28-43% годовых. При этом сам бизнес продолжает расти.

📊 За 6 месяцев 2026 года:

- Выручка: 116,4 млрд ₽, +22,4% год к году.
- EBITDA: 33,7 млрд ₽, +33,7%. (Рентабельность EBITDA около 29%)
- Чистая прибыль: 11,2 млрд ₽, +44,7%.
- Операционный денежный поток: 18,5 млрд ₽.

То есть проблема сейчас не в резком ухудшении операционного бизнеса.

⚠️ ГЛАВНЫЙ ВОПРОС — ДОЛГ И РЕФИНАНСИРОВАНИЕ

- Чистый долг на конец июня 2026 года достиг 289,3 млрд ₽ против 230 млрд ₽ на конец 2025 года.
- Чистый долг / EBITDA LTM — около 4,2 раза.
- Облигационный долг — около 47,7 млрд ₽.

При этом большая часть долговой нагрузки приходится не на облигации, а на банковское финансирование.

💣 И вот здесь находится главный риск.

В ближайшие 12 месяцев Полипласту предстоит погасить около 139 млрд ₽ долговых обязательств.

Из них около 25–27 млрд ₽ приходится только на облигации в январе–мае 2027 года.

Кроме того, до середины 2027 года предстоит погасить около 98 млрд ₽ банковских кредитов.

На конец июня на счетах компании было всего около 2,4 млрд ₽. Получается очень большая зависимость от рефинансирования. Именно это сейчас сильнее всего давит на котировки.

💰Дополнительный фактор — высокая стоимость денег.

Значительная часть долга Полипласта имеет плавающую ставку, поэтому при сохранении высокой ключевой ставки процентные расходы остаются огромными.

❗️При этом важно отметить: Полипласт продолжает обслуживать долг.
В сентябре компания успешно прошла оферту по выпуску П02-БО-07 на 25 млн долларов, выплатила купоны по пяти выпускам на общую сумму 337,6 млн ₽ и дополнительно разместила П02-БО-10 на 170 млн юаней.

🔮 ЧТО ДАЛЬШЕ?

Базовый риск для держателей облигаций сейчас — не падение продаж или прибыли, а способность компании своевременно рефинансировать огромный объём долга в 2027 году.

🟢 Позитивный сценарий: Полипласт успешно рефинансирует ближайшие погашения, завершает инвестиционную программу и начинает снижать долговую нагрузку. Компания сама указывает, что в 2027–2028 годах планирует сделать паузу в инвестициях, что должно освободить денежный поток.

🔴 Негативный сценарий: высокая стоимость финансирования сохраняется, рефинансирование становится дороже или менее доступным, привлечь средства не получится. Последствия могут быть разными, начиная с безобидного тех дефолта, заканчивая полноценным дефолтом.

🧠 Мое мнение: Полипласт попал в ситуацию совокупности факторов. Рынок сейчас нервный, идет волна дефолтов, при чем и в крупных эмитентах. На фоне этого, рынок стал более требователен к эмитентам и стал более внимательно относиться к любым опасным моментам, именно поэтому рынок и испугался финансовой ситуации Полипласта. Условно, год назад, реакция рынка была бы куда более сдержанная. Определенные проблемы у Полипласта все же есть, но я бы пока не хоронил эту компанию, бизнес очень крупный и даже в плохом сценарии можно договориться с банками. Лично я, как более консервативный инвестор - обошел бы эту историю стороной, сейчас лишний раз рисковать не хочется. Интересно понаблюдать, как рынок переварит эту ситуацию, но я буду наблюдать со стороны.

👍 - Было полезно?

Навигация👇

▪️Акции ▪️ Облигации (мы тут)
▪️Новости ▪️ Трейдинг


📆 ВАЖНЫЕ СОБЫТИЯ РЫНКА ОБЛИГАЦИЙ ЗА ВЧЕРА

▪️ Минфин РФ планирует привлечь в IV квартале от размещения ОФЗ 2,45 трлн рублей

▪️ «НФК-Структурные инвестиции» установила ставку 7-го купона облигаций объемом 200 млн руб. на уровне 28,5% годовых

▪️ Объем торгов Мосбиржи в сентябре вырос в годовом выражении на 36% — до рекордных 220,8 трлн руб.

▪️ Ритейлер Х5 2 октября соберет заявки на флоатер объемом от 10 млрд руб.

▪️ Томская область установила ориентир ставки купона облигаций объемом до 8 млрд руб. на уровне не выше 16,80% годовых

▪️ «ВИС финанс» 6 октября соберет заявки на выпуск облигаций объемом до 2,5 млрд руб.

▪️ ЯТЭК установил финальный ориентир спреда к КС по флоатеру объемом 1 млрд руб. на уровне 265 б.п.

▪️ АКРА подтвердило рейтинг Н.Новгорода «А(RU)», прогноз «стабильный»

▪️ Мосбиржа зарегистрировала увеличение объема программы облигаций «ЭР-Телекома» до 200 млрд рублей

▪️ «НФК-Структурные инвестиции» 7 октября начнет размещение выпуска облигаций объемом 200 млн руб.

▪️ ЛК «Роделен» выкупила по оферте 22,5% выпуска облигаций 002Р-01 на 168,6 млн рублей

▪️ Сервис доставки готовой еды «Вкусно» установил ставку 32-го купона облигаций объемом 20 млн руб. на уровне 29,5% годовых

▪️ «Русал» соберет заявки на юаневые бонды 9 октября

▪️ Рыночная платформа А7 9 октября проведет сбор заявок на 2 выпуска дебютных облигаций планируемым объемом 10 млрд руб.

▪️ Правительство внесло в Госдуму проект бюджета РФ на трехлетку, в 2027 году размещение ОФЗ планируется в объеме 7,722 трлн рублей

Навигация👇

▪️Акции ▪️ Облигации (мы тут)
▪️Новости ▪️ Трейдинг

5.2k 1 156

💰ПОЧТИ 17% ДОХОДНОСТИ В ДЛИННЫХ ОФЗ.

▪️Доходность длинных ОФЗ с фиксированным купоном приблизилась к 17% годовых. ОФЗ со сроком погашения более 8 лет — дают около 16,72%. Максимальная доходность выпусков на скрине.

▪️При этом ключевая ставка сейчас 14%. ЦБ пока не даёт рынку сигнала о направлении следующего изменения ставки и отмечает повышенные инфляционные риски.

🤔 Аномалия рынка:

- Ключевая ставка 14%
- Доходность ОФЗ 16,7%

📉 ПОЧЕМУ ДОХОДНОСТЬ РАСТЁТ? - Я уже писал посты на эту тему, повторю коротко:

- Инфляция в 2026 году ожидается на уровне 6–7%;
- Бюджетная политика стала более стимулирующей;
- Минфину предстоит значительно увеличить объём заимствований;
- Снижение ставки может оказаться медленнее, чем ожидалось ещё несколько месяцев назад.

Чем длиннее срок, тем большую премию инвесторы требуют за процентный и инфляционный риск. Поэтому длинные ОФЗ падают сильнее всего.

🔮 ЧТО БУДЕТ ДАЛЬШЕ?

Сценарий 1
— инфляция постепенно снижается, а экономика восстанавливается.

ЦБ в своём базовом прогнозе ожидает инфляцию 4% в 2027 году, а среднюю ключевую ставку — 10,5–12,5%. В 2028 году ставка может снизиться до 8–9%. Этот сценарий считается позитивным. Если он реализуется, то длинные ОФЗ смогут дать не только купонный доход, а еще и серьёзный рост цены.

Сценарий 2 — инфляция остаётся высокой, экономика в стагнации.

ЦБ будет вынужден дольше держать ставку высокой и продолжать наращивать дефицит и заимствования через ОФЗ. Рынок тогда может потребовать ещё большую доходность от длинных ОФЗ и мы увидим из ниже, чем текущие уровни.

🧠 Мое мнение: Я склоняюсь к нейтральному сценарию, думаю, с инфляцию побороть смогу, возможно не так как в планах, но смогут. Прогноз от этого немного изменится, снижение ставки будет, но достаточно медленное. Краткосрочно сложно спрогнозировать экономику и движение ОФЗ, долгосрочно картина более просматриваемая, если никуда не торопиться, то сейчас можно зафиксировать в ОФЗ отличную доходность. 17% в самом надежном инструменте на рынке РФ, так еще и на 10+ лет - звучит интересно.

Покупаете ОФЗ?
👍 - Да
👎 - Нет

Навигация👇

▪️Акции ▪️ Облигации (мы тут)
▪️Новости ▪️ Трейдинг


📝 РАЗБОРЫ ПО ЗАЯВКАМ.

📊 Больше всего подписчиков заинтересовали разборы следующих эмитентов:

- Полипласт
- Балтийский лизинг
- Селигдар


🧠 Согласен, тут есть о чем поговорить, разборы будут в ближайшее время.

5.3k 32 434

👨‍💻 Новый выпуск облигаций ЯТЭК 001Р-07

💨 ПАО «ЯТЭК» — крупнейшая газодобывающая компания Якутии. Компания занимается добычей, переработкой и реализацией природного газа и газового конденсата.

📊 Основные параметры выпуска.

- Эмитент: ПАО «ЯТЭК»
- Купон: КС + до 3,50% годовых
- Выплаты: ежемесячно
- Погашение: через 2 года и 6 месяцев — 24.03.2029
- Рейтинг: A(RU), стабильный — АКРА; ruA-, стабильный — Эксперт РА
- Амортизация: нет
- Оферта: нет
- Объем выпуска: 1 млрд ₽
- Прием заявок: 1 октября 2026 года
- Доступен только со статусом квалифицированного инвестора.

💰 Краткий анализ финансовых показателей: (6 месяцев 2026 года по МСФО)

- Выручка: 5,78 млрд ₽, +2,8% г/г
- EBITDA: 3,14 млрд ₽, +28,2% г/г
- Чистая прибыль: 1,54 млрд ₽, +31,3% г/г
- Капитал: около 20,8 млрд ₽
- Долг: около 13,0 млрд ₽.
- Чистый долг/EBITDA: около 1,6х (было 1,8х)

🧠 Итог, мое мнение: Крупный локальный эмитент, финансовые показатели очень даже неплохи, долговая нагрузка умеренная и с положительной динамикой на сокращение. Параметры выпуска стандартные и прозрачные. Нравится ориентир спреда по купону, если оставят без изменений, то достаточно интересный выпуск. Из минусов это необходимость статуса квала.

🤓 Соблюдаем букву закона: Не является индивидуальной инвестиционной рекомендацией.

Такое мы берём?
👍 - да, беру!
👎 - нет, не интересно
🤔 - надо подумать!

Навигация👇

▪️Акции ▪️ Облигации (мы тут)
▪️Новости ▪️ Трейдинг


📆 ВАЖНЫЕ СОБЫТИЯ РЫНКА ОБЛИГАЦИЙ ЗА ВЧЕРА

▪️ АКРА присвоило ПАО «Уралкалий» рейтинг AA-(RU)

▪️ ПСБ 1 октября проведет сбор заявок на флоатер

▪️ «Цифра брокер»: Покупка длинных ОФЗ под снижение ставки ЦБ РФ по-прежнему актуальна

▪️ «Эксперт РА» повысило рейтинг ESG ГМК «Норильский никель» до уровня ESG-АА-

▪️ «Россети Северо-Запад» 6 октября соберут заявки на флоатер объемом 5 млрд руб.

▪️ Минфин РФ в III кв. 2026г привлек от размещения ОФЗ 1,264 трлн руб. при плане 1,5 трлн руб.

▪️ АКРА повысило рейтинг ООО «Илон» до уровня A-(RU)

▪️ Аукцион по размещению ОФЗ 26228 признан несостоявшимся

▪️ «Делимобиль» установил финальный ориентир ставки купона бондов объемом 1 млрд руб. на уровне 23,50% годовых

▪️ АКРА понизило рейтинг «Алтимейт Эдьюкейшн» до уровня BB+(RU)

▪️ Экспобанк выкупил по оферте 81,7% выпуска облигаций 001P-02 на 4,09 млрд руб.

▪️ ПСБ: Борьба за уровень доходности 10-летних ОФЗ в 17% в ближайшее время обострится

▪️ Софтлайн 13 октября соберет заявки на «фикс» и флоатер объемом от 3 млрд рублей

Навигация👇

▪️Акции ▪️ Облигации (мы тут)
▪️Новости ▪️ Трейдинг

5.3k 3 151

Календарь решений по ключевой ставке в 2027 году

В новостях опубликовал график заседаний ЦБ, когда мы все в 2027 году будем готовиться к колебаниям по нашим облигациям и ОФЗ: https://max.ru/shumilov_news/AaDy5OCIPL8


👨‍💻 Новый выпуск облигаций Каршеринг Руссия 001Р-10

🚗 ПАО «Каршеринг Руссия» — оператор сервиса «Делимобиль» и один из крупнейших игроков российского рынка каршеринга. Компания работает в 16 городах России и развивает собственный автомобильный парк.

📊 Основные параметры выпуска.

- Эмитент: ПАО «Каршеринг Руссия»
- Купон: до 23,5% годовых
- Выплаты: ежемесячно
- Погашение: через 1 год и 6 месяцев — 28.03.2028
- Рейтинг: BBB+(RU), прогноз «Негативный» — АКРА; BBB+.ru, прогноз «Стабильный» — НКР
- Амортизация: нет
- Оферта: нет
- Объем выпуска: 1 млрд ₽
- Прием заявок: 30 сентября 2026 года (сегодня)

💰 Краткий анализ финансовых показателей: (6 месяцев 2026 года по МСФО)

- Выручка: 14,15 млрд ₽, -3,6% г/г
- EBITDA: 2,44 млрд ₽, +30,1% г/г
- Чистая прибыль: убыток 1,67 млрд ₽
- Капитал: 0,78 млрд ₽
- Долг: 38,7 млрд ₽ с учетом арендных обязательств. Без них около 14,5 млрд ₽.
- Чистый долг/EBITDA: около 5,8х с учетом арендных обязательств

🧠 Итог, мое мнение: Эмитент крупный и известный, финансовые показатели как будто начинают выравниваться, но долговая нагрузка все равно остается очень высокой. Долг был сильно раздут из за вложений, и теперь его приходится обслуживать под высокий процент. Вся EBITDA уходит на обслуживание долга, и то, этого не хватает. Чистый долг/капитал разогнался до 44х. АКРА в мае 2026 года снизило рейтинг компании до BBB+ и установило негативный прогноз. Агентство отдельно отмечало высокую долговую нагрузку и слабый запас финансовой прочности. Если надеяться на дальнейшее выравнивание финансовых показателей компании, то параметры выпуска очень привлекательны. НО, если посмотреть на общую рыночную обстановку, то я бы обходил рисковые эмитенты стороной. Эмитент настоящий ВДО, и если планируете брать, проанализируйте все риски.

🤓 Соблюдаем букву закона: Не является индивидуальной инвестиционной рекомендацией.

Такое мы берём?
👍 - да, беру!
👎 - нет, не интересно
🤔 - надо подумать!

Навигация👇

▪️Акции ▪️ Облигации (мы тут)
▪️Новости ▪️ Трейдинг


🚫 «САМОЛЁТ» НЕ СМОГ СВОЕВРЕМЕННО ПРОВЕСТИ ВЫПЛАТУ ПО ОБЛИГАЦИЯМ

😢 Сегодня у «Самолёта» возникла проблема с выплатой по выпуску БО-П20 на 2,5 млрд ₽.

🔎 Хронология новостей:

▪️Эмитент не смог полностью погасить выпуск БП-20 на сумму 2,5 млрд. р. и перечислил только 26,9 % от необходимой суммы в НРД. НРД указал, что обязательство эмитента исполнено ненадлежащим образом.

▪️Компания «Самолет» перевала средства в Национальный расчетный депозитарий по купону и полностью погасила выпуск БО-П20 28 сентября. По техническим причинам на счет НРД часть денег была зачислена 29 сентября.

🤔 ЧТО ДАЛЬШЕ?

💰 2,5 млрд ₽ — относительно небольшая сумма для «Самолёта», но если компания испытывает сложности даже с ближайшим погашением, рынок закономерно начинает задаваться вопросом: а что будет с более крупными выплатами?

А впереди:
• 1,5 млрд ₽ — 30 октября 2026 года
• 24,5 млрд ₽ — 24 января 2027 года
• 20 млрд ₽ — 22 июля 2027 года
• 5 млрд ₽ — 30 июля 2027 года

То есть только по этим выпускам впереди около 53,5 млрд ₽ погашений в течение следующих 10 месяцев.

🧠 Мое мнение: Я давно высказывал свои опасения по этому эмитенту, и сегодняшняя ситуация - закономерное продолжение истории. Эта ситуация не просто проблема с одной выплатой, а очередной важный звонок для рынка. Основной вопрос сейчас - сможет ли «Самолёт» рефинансировать такой объём долга в условиях дорогого финансирования и резко выросших доходностей облигаций. Я бы не рисковал.

Навигация👇

▪️Акции ▪️ Облигации (мы тут)
▪️Новости ▪️ Трейдинг


📆 ВАЖНЫЕ СОБЫТИЯ РЫНКА ОБЛИГАЦИЙ ЗА ВЧЕРА

▪️ "Первый контейнерный терминал" 6 октября соберет заявки на "фикс" и флоатер общим объемом до 10 млрд руб.

▪️ "Группа ЛСР" 30 сентября соберет заявки на выпуск облигаций объемом 10 млрд руб.

▪️ Объем инвестиций нерезидентов в ОФЗ в августе вырос на 37 млрд рублей

▪️ "БКС СМИ": На рынке ОФЗ назревает отскок

▪️ "Ландскейп констракшн хаб" снова допустил техдефолт при выплате купона облигаций

▪️ Девелопер "АПРИ" выкупил по оферте 46,8% выпуска облигаций БО-002Р-03 на 351,3 млн руб.

▪️ Минфин РФ 30 сентября проведет аукцион по размещению ОФЗ 26228

▪️ "Новабев групп" установила финальный ориентир ставки купона "фикса" на уровне 16,25% годовых

▪️ Группа "Черкизово" 15 октября досрочно погасит выпуск облигаций объемом 10 млрд рублей

▪️ "Полюс" 1 октября соберет заявки в рамках доразмещения флоатера на сумму от 15 млрд руб. по цене не ниже номинала

▪️ "Новабев групп" снизила ориентир ставки купона "фикса", установила финальный ориентир спреда к КС по флоатеру

▪️ "Финам": Рост потребности государства в заимствованиях может удерживать доходности ОФЗ на повышенных уровнях

▪️ Объем размещения ипотечных облигаций "ДОМ.РФ" составит 30,2 млрд руб., ориентир спреда к КС — 67 б.п.

▪️ ГК "Солтон" 20 октября выкупит по оферте до 30 тыс. облигаций серии БО-01

▪️ ВТБ продолжит секьюритизацию потребкредитов, но объемы в 2027 году могут снизиться

▪️ Допустившая техдефолт по облигациям группа "Продовольствие" намерена заявить о банкротстве

Навигация👇

▪️Акции ▪️ Облигации (мы тут)
▪️Новости ▪️ Трейдинг

5.9k 2 167

🩸 Ситуация в Самолете.

👍 - Нужен разбор?

6.2k 31 913

⏸️ СТАВКА 14% МОЖЕТ ЗАДЕРЖАТЬСЯ ДО ВЕСНЫ 2027 ГОДА

💡Аналитики Альфа-Банка считают базовым сценарием сохранение ключевой ставки на уровне 14% ещё на четырёх заседаниях ЦБ подряд. Возобновление снижения, по их оценке, возможно только к апрелю 2027 года.

📊 ГЛАВНАЯ ПРИЧИНА — БЮДЖЕТ

🏦 Банк России прямо предупреждал: если новые бюджетные параметры будут означать более высокий структурный первичный дефицит, чем заложено в базовом сценарии, может потребоваться более жёсткая денежно-кредитная политика.

Дефицит как раз выше прогноза. Про бюджет я уже сегодня писал.

📈 ЕСТЬ И ДРУГИЕ ИНФЛЯЦИОННЫЕ ФАКТОРЫ

- Повышение прогноза роста тарифов ЖКХ на 2027 год с 8,7% до 11%;

- Налоговые изменения, которые могут повлиять на потребительское поведение и склонность населения к сбережениям;

- Риск более быстрого роста государственных расходов в 2026 году;

- Сохраняющееся повышенное инфляционное давление.

Последний пункт особенно важен: ЦБ в сентябре отметил, что показатели устойчивой инфляции сместились в диапазон 5–6%, а инфляционные риски остаются повышенными. Поэтому регулятор решил не давать рынку даже сигнала о направлении следующего изменения ставки.

🧠 Мое мнение: Прогноз коллег из Альфы вполне реален и я с ними согласен. Но от себя хочу добавить, что ЦБ любит преподносить сюрпризы, и их действия достаточно тяжело прогнозировать. Сейчас у нас ситуация такая: Ключевая ставка на паузе, но при этом базовый сценарий самого ЦБ закладывает среднюю ставку в 2027 году 10,5–12,5% и возвращение инфляции к 4%. То есть между текущими ожиданиями рынка и прогнозом ЦБ существует довольно большой разрыв.

Навигация👇

▪️Акции ▪️ Облигации (мы тут)

▪️Новости ▪️ Трейдинг


📊 БЮДЖЕТ и ДЕФИЦИТ.

📝 Минфин дал конкретные параметры бюджета. На 2026 год ожидается:

- Дефицит: 7,3 трлн ₽, или 3,2% ВВП
- Ранее: 3,8 трлн ₽, или 1,6% ВВП
- Расходы: 48,6 трлн ₽, +13,2% г/г
- Нефтегазовые доходы: 7,6 трлн ₽ против прежних 8,9 трлн ₽
- Из ФНБ планируется направить 459 млрд ₽ на финансирование дефицита.

📉 ЗАИМСТВОВАНИЯ.

На 2027 год Минфин увеличил план внутренних заимствований сразу на 2,3 трлн ₽ — до 7,7 трлн ₽.

На 2028 год — ещё на 1,3 трлн ₽, до 7,4 трлн ₽.

Для сравнения: в действующем бюджете на 2027 год планировалось около 5,4 трлн ₽.

💸 ЕЩЁ ОДИН ВАЖНЫЙ МОМЕНТ — РАСХОДЫ

На 2027 год расходы на оборону планируется увеличить до 17,1 трлн ₽ против ранее предусмотренных 13,5 трлн ₽.

В 2028 году — 16,6 трлн ₽ против прежних 13 трлн ₽.

Это одна из причин, почему бюджетная траектория стала заметно более тяжёлой.

Одновременно государственный долг, согласно новым параметрам, должен вырасти до 21,7% ВВП в 2027 году против 19,9% ВВП в 2026-м.

📈 ВЛИЯНИЕ НА СТАВКУ?

Чем выше государственные расходы и дефицит, тем сложнее ЦБ бороться с инфляцией только снижением ставки.

В такой ситуации пространство для быстрого снижения ставки становится все меньше и меньше.

🧠 Мое мнение: Ситуация в экономике конечно складывается неприятна, но контролируемая. Стоит учитывать тот факт, что для самого государства высокая стоимость заимствований - проблема. А для покупателя ОФЗ - это потенциально высокая доходность. Долгосрочно я бы рассматривал эту ситуацию - как возможность фиксировать высокую доходность в ОФЗ, которая сильно сократиться в течении 2-3 лет. Но также вполне вероятно усиление давления на ОФЗ в ближайший год.

👍 - Согласны со мной?

Навигация👇

▪️Акции ▪️ Облигации (мы тут)
▪️Новости ▪️ Трейдинг


📆 ВАЖНЫЕ СОБЫТИЯ РЫНКА ОБЛИГАЦИЙ ЗА ВЧЕРА

▪️ "Идель Нефтемаш" допустил техдефолт при выплате 5-го купона дебютных облигаций

▪️ "Облачные технологии" 8 октября соберут заявки на выпуск облигаций объемом от 10 млрд руб.

▪️ "ДОМ.РФ Ипотечный агент" 29 сентября соберет заявки на выпуск облигаций серии БО-001P-70

▪️ ВТБ 30 сентября начнет размещение выпуска облигаций объемом 6 млрд руб. в рамках секьюритизации потребкредитов

▪️ Суд по делу о дефолтных бондах "Монополии" привлек еще несколько кредиторов в качестве третьих лиц

▪️ "Аптечная сеть 36,6" выкупила по оферте 35,6% выпуска облигаций 002P-02 на 445,2 млн руб.

▪️ "Совкомбанк факторинг" 16 октября досрочно погасит выпуск облигаций объемом 5 млрд руб.

▪️ "ФосАгро" 2 октября соберет заявки на бонды в юанях, ориентир ставки купона – 8,5% годовых

▪️ Девелопер "АПРИ" 21 октября приобретет по оферте до 100 тыс. облигаций серии БО-002Р-14 по цене 90% от номинала

▪️ "Цифра брокер": Рынок пересматривает ожидания по дальнейшей траектории ключевой ставки — индекс RGBI опустился ниже 112 п.

▪️ "Русал" установил ориентир ставки купона юаневых бондов на уровне 10-10,25% годовых

▪️ "Россети" выкупили по оферте 99,9% выпуска облигаций БО-05 на 9,99 млрд руб.

▪️ ПСБ: Индекс RGBI остается в зоне консолидации

Навигация👇

▪️Акции ▪️ Облигации (мы тут)
▪️Новости ▪️ Трейдинг

5.8k 3 170

Репост из: Павел Шумилов - инвестиции, разборы компаний
Завтра будем перетирать нашему рынку косточки в прямом эфире Финама

Коллеги из Финама позвали завтра на прямой эфир, будем обсуждать что на рынке происходит. Обсуждать рынок буду вместе с Ярославом Кабаковым и Иваном Киселевым.

А вот анонс от Финама:

Биржа просыпается

 Какие акции сегодня окажутся в центре внимания? Что может неожиданно сдвинуть котировки? Разберем ключевые корпоративные истории и внешние факторы, которые способны задать движение российским бумагам в ближайшие дни. В эфире — автор проекта «Биржевая геометрия» Иван Киселев и эксперт по фундаментальному анализу Павел Шумилов. Не пропустите в 9:00 мск!


Завтра в 9.00 можно будет смотреть на любой удобной вам видео-платформе. Ну а после можно по этим же ссылкам посмотреть в записи.

Прямой эфир в: YouTube, RuTube или ВК-Видео

Навигация👇

▪️Акции (мы тут) ▪️ Облигации

▪️Новости ▪️ Трейдинг

5k 3 105
Показано 20 последних публикаций.