
ПРОБЛЕМНЫЕ КРЕДИТЫ У БАНКОВ РАСТУТ, РЕЗЕРВЫ НЕ УСПЕВАЮТ!
Вот уже 2 года банки главные бенефициары высокой ставки. Это один из немногих секторов, которых обошел кризис и прибыль продолжала расти.
‼️Но у высокой ставки есть отложенный эффект. Чем дольше компании обслуживают дорогой долг, тем больше заемщиков постепенно начинают испытывать проблемы…
Сначала кредит реструктурируют, при этом растут резервы и только в самом плохом сценарии появляется полноценный дефолт заемщика‼️
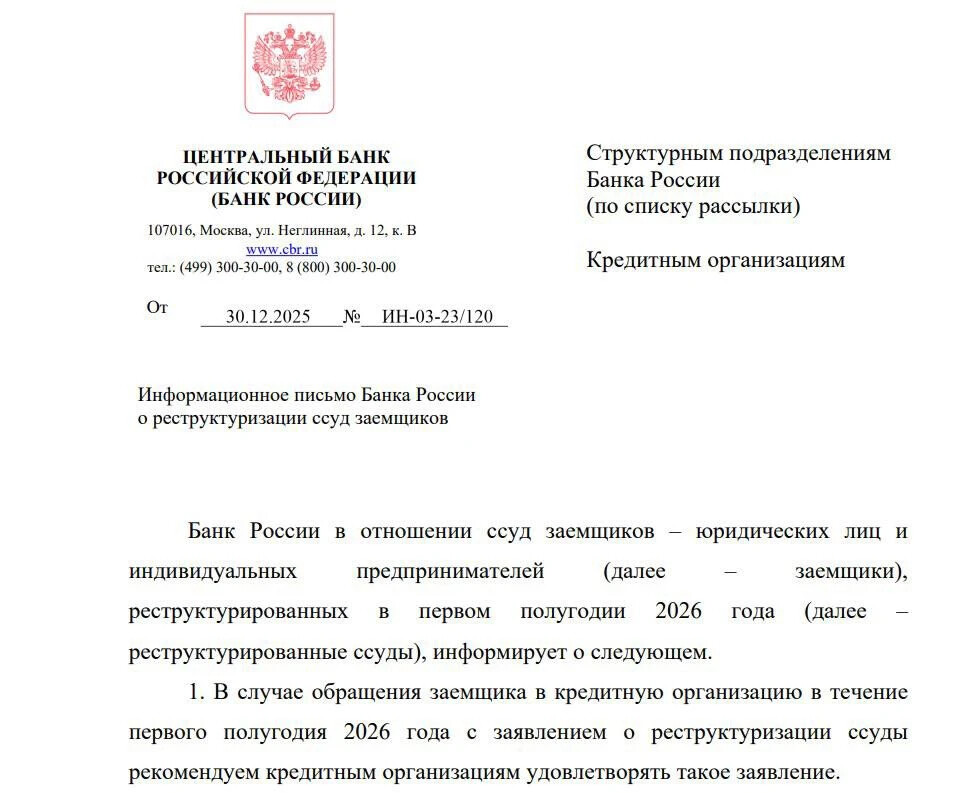
Более того, ЦБ САМ РЕКОМЕНДУЕТ БАНКАМ РЕСТРУКТУРИРОВАТЬ КРЕДИТЫ (☝️см письмо ЦБ☝️).
Проблема реструктуризации в том, что это пластырь на большую рану, которая продолжает кровоточить. Да, в моменте это дает передышку и улучшение долгового профиля компании заемщика, но основную проблему не решает. Многие компании находятся в кризисе, который простой реструктуризацией не решить.
👉И ВОТ СЕЙЧАС ПРИЗНАКИ ЭТОГО ПРОЦЕССА УЖЕ ХОРОШО ВИДНЫ В ОТЧЕТНОСТИ. По свежему обзору Банка России доля проблемных кредитов юридических лиц во II квартале выросла до 11,8% против 11,6% кварталом ранее и 11,2% год назад.
Доля самых плохих кредитов категории пока даже снизилась до 4,2%. Зато рискованные реструктуризации за год выросли с 3,5% до 4,9% портфеля.
То есть пока компании массово не перестают платить. Банки переписывают графики, дают заемщикам время и пытаются провести их через сложный период.
Банкротить заемщика себе дороже))
☝️ Но проблема от этого никуда не исчезает. И чем дольше проблема оттягивается, тем хуже будет эффект в будущем.
Доля проблемных кредитов МСП выросла уже до 20%, прибавив почти 1 п.п. только за квартал. Именно небольшой бизнес первым начинает чувствовать высокую стоимость денег, потому что запас прочности у него намного меньше, чем у крупнейших компаний.
В рознице ухудшение тоже есть, хотя ситуация спокойнее. Проблемные кредиты физлиц выросли за год с 5,9% до 6,3%, необеспеченная розница — с 12,1% до 13,2%, ипотека — с 1,4% до 2%.
ТЕПЕРЬ СМОТРИМ НАШИ БАНКИ:
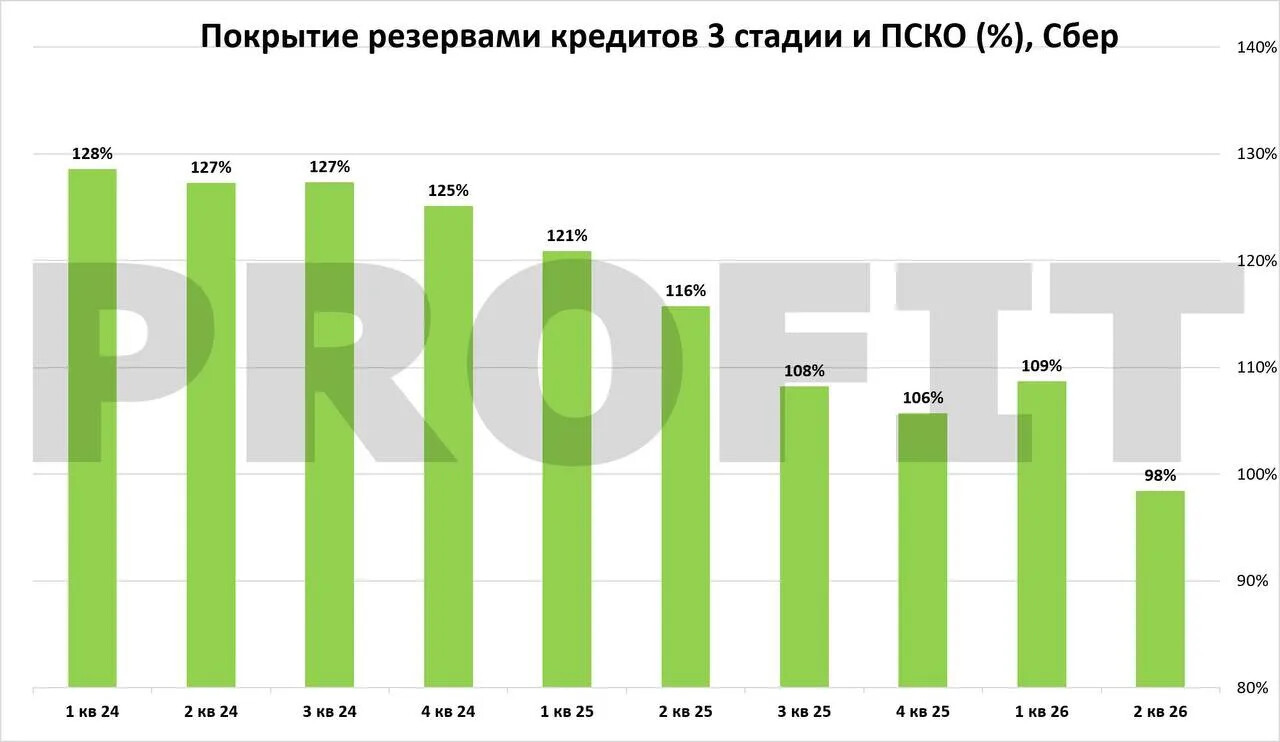
У Сбера тренд очень заметный. Покрытие кредитов третьей стадии и ПСКО резервами снизилось примерно со 128% в начале 2024 года до 98,4% во II квартале 2026 года.То есть объем проблемных кредитов постепенно догоняет накопленные под них резервы.
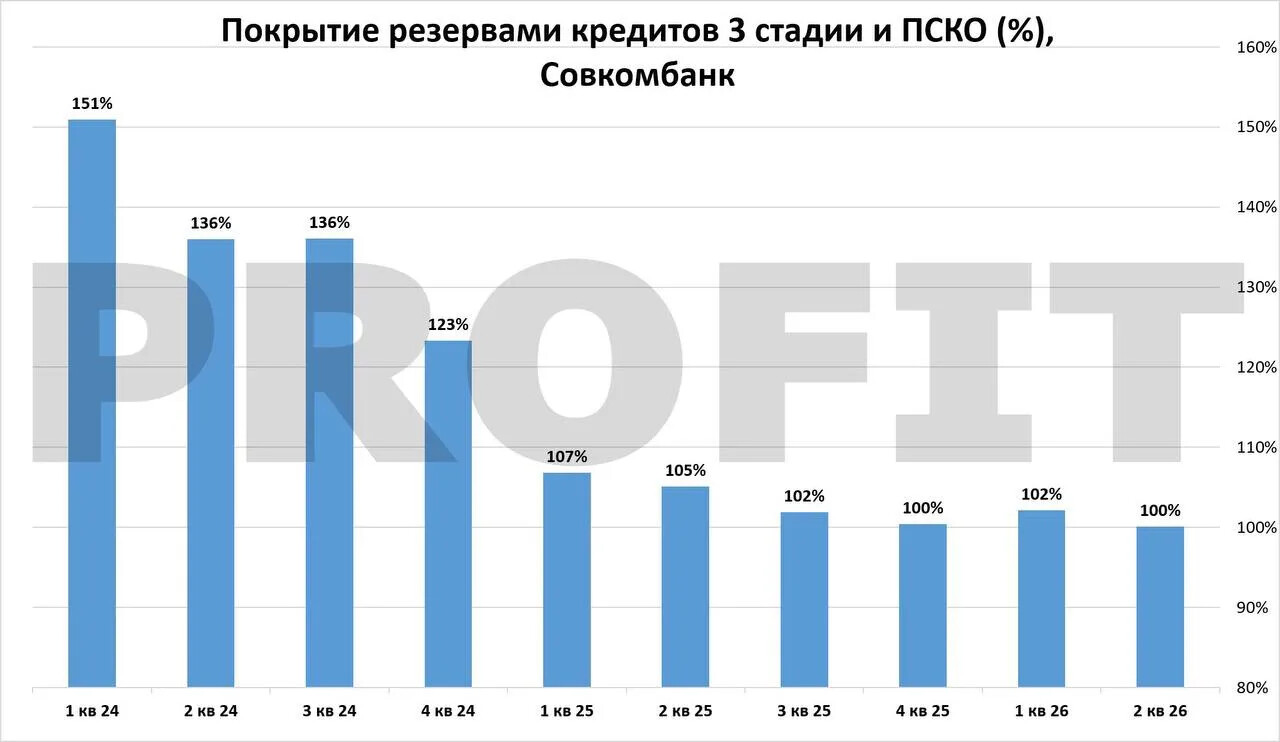
У Совкомбанка похожая история: покрытие третьей стадии снизилось со 123% по итогам 2024 года до примерно 100% сейчас. При этом последний год показатель уже скорее стабилизировался около этого уровня.
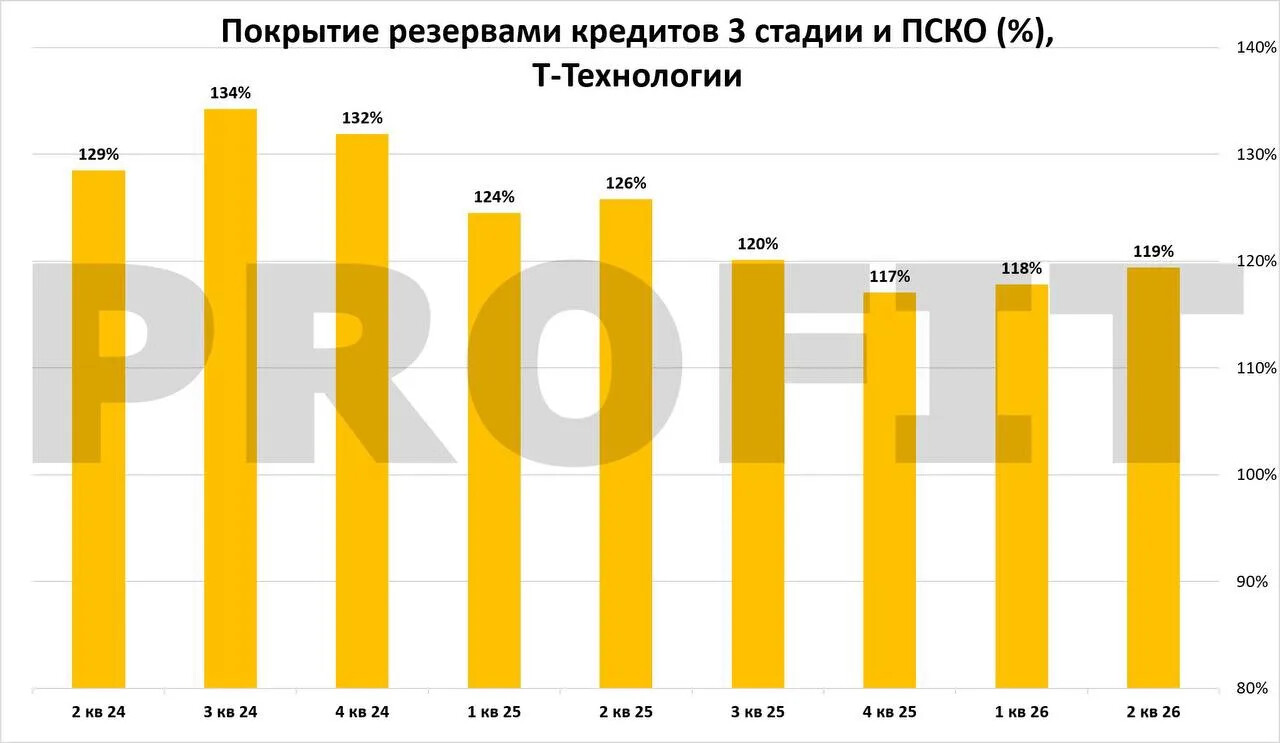
У Т-Технологий покрытие снизилось со 132% в конце 2024 года до 119%, хотя последние несколько кварталов показатель держится примерно на одном уровне.
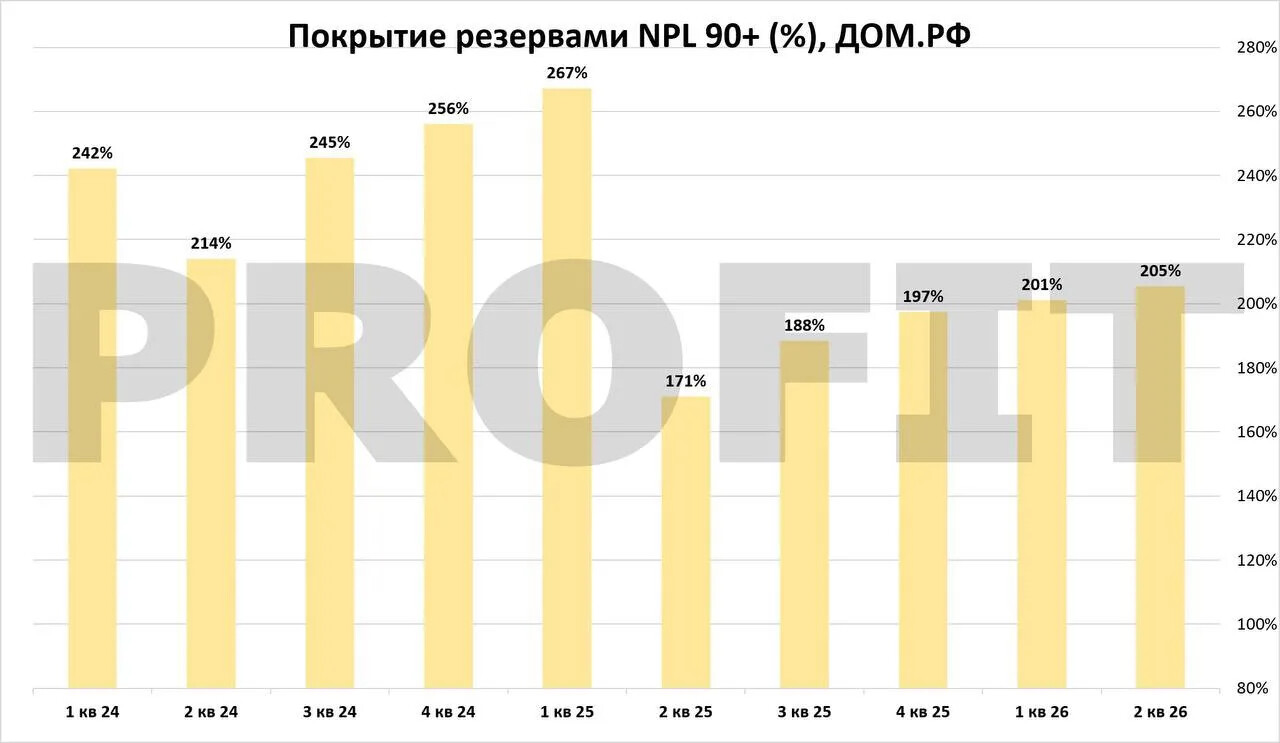
При этом далеко не у всех ситуация ухудшается. У ДОМ РФ покрытие NPL90+ после падения до 171% год назад уже восстановилось до 205%.
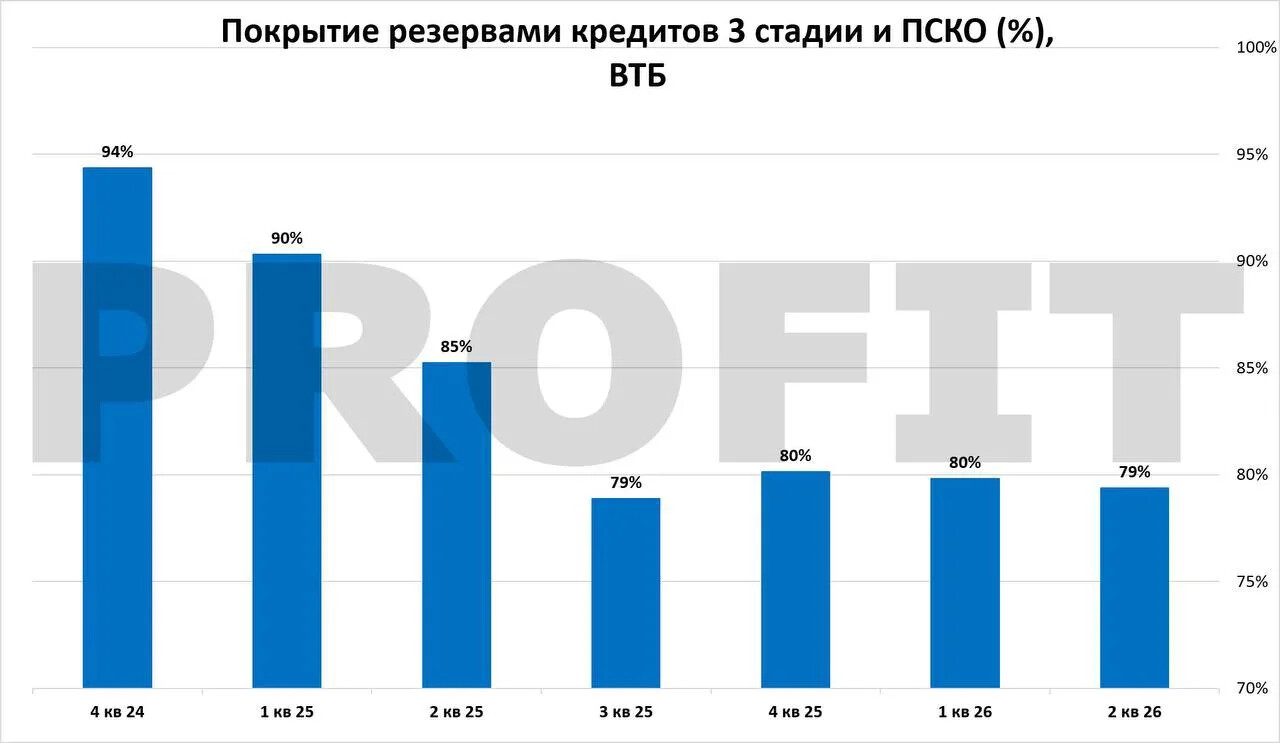
У ВТБ покрытие снизилось с 94% в конце 2024 года до 79%, показывая самый низкий уровень резервирования среди рассматриваемых банков.
––––––––––––––––––––––––––––
БАНКОВСКОГО КРИЗИСА ПОКА НЕТ.
Банковский сектор за первое полугодие заработал 2,3 трлн руб. прибыли, а качество большей части портфеля ЦБ по-прежнему считает управляемым.
…но риск постепенно растёт…
☝️Сейчас даже у Сбера покрытие резервов перестало быть избыточным и ДАЛЬШЕ ПОКАЗЫВАТЬ 20% ПРИРОСТ ПРИБЫЛИ БЛАГОДАРЯ НЕДОРЕЗЕРВИРОВАНИЮ НЕ ПОЛУЧИТСЯ!
И именно поэтому в следующих отчетах я буду особенно внимательно смотреть на три вещи:
– рост проблемных кредитов,
– стоимость риска и
– покрытие резервами.
Пока ситуация контролируемая и вопрос будет скорее в объеме прибыли, так как если вырастут резервы, это негативно повлияет на прибыльность сектора.
Банки дошли до точки, когда дальше активно снижать покрытие резервами становится опасно и поэтому с второго полугодия 2026 года мы запросто может увидеть рост стоимости риска и снижение прироста прибыли банков.
Банки (Сбер, ДОМ РФ, Т) держу, пока не парюсь. Но за ситуацией с резервами пристально слежу. Обо всех изменениях по этой линии буду сообщать вам 🤝
Спасибо за внимание.