PROFIT


Гео и язык канала: Россия, Русский
Категория: Экономика


Только PROFIT и ничего лишнего.
Связь: https://clc.li/QQcGz
Telegram: https://t.me/+rkLluL-Z8chmN2Y6
Статистика: https://maxstat.ru/channel/-71433227888842/profit

Связанные каналы

Гео и язык канала
Россия, Русский
Категория
Экономика
Статистика

‼️Новость: СД ЛУКОЙЛА РЕКОМЕНДОВАЛ ОСА ВЫПЛАТИТЬ ДИВИДЕНДЫ ПО ИТОГАМ 9 МЕС 2026 ГОДА В РАЗМЕРЕ 535 РУБ. ОТСЕЧКА — 9 ДЕКАБРЯ 2026

Хочу всем напомнить, что фактически это дивиденды за 6 месяцев – $LKOH исторически так делает, это написано в див. политике.

При текущих ценах на нефть и курсе бакса есть все шансы превысить 1000₽ дивиденда на акцию по итогам года.

Сам пока не держу, но наблюдаю и подешевле при текущих вводных готов прикупить))


$ZAYM (ЗАЙМЕР). ДИВИДЕНДНАЯ ЛОВУШКА.

Есть такая небольшая компания - Займер, платит неплохой квартальный дивиденд (~4%), а также имеет невысокую оценку по P/E < 4.

Но если посмотреть глубже на цифры и бизнес, то видны хронические проблемы, которые отобьют желания добавлять в портфель такую на первый взгляд классную дивидендную корову.

—–––––––—–––––––—–––––––—–

Смотрим глубже на цифры отчетности… 👀

— Объем выдачи.
Из-за ужесточения регулирования от ЦБ компания во 2 квартале 2026 показала ХУДШИЙ ОБЪЁМ ВЫДАННЫХ ЗАЙМОВ С 2023 ГОДА (10,7 млрд рублей), что не может не сказаться на размер получаемого процентного дохода.

👆Важно отметить, что закручивание гаек от ЦБ еще не закончено и будет еще два негативных этапах для отрасли:

‼️С 1 октября 2026 года МФО не может выдать заём с ПСК выше 200%, если у клиента уже есть два таких займа. По данным ЦБ, два и более дорогих займа было у каждого третьего клиента МФО‼️

‼️С 1 апреля 2027 года правило ужесточится: "один заём в руки" для займов с ПСК выше 100%, плюс 3 дня охлаждения между займами‼️

По итогу 10,7 млрд рублей в квартал - это не дно по объемам выдачи, а скорее новая реальность, что нужно учитывать при будущей оценке, но об этом чуть позже.

— Расходы. Несмотря на значительное сокращение объемов выдачи и кредитного портфеля (за последние 12 месяцев с 14,6 до 11,3 млрд рублей) у компании не снизились расходы = ДАВЛЕНИЕ НА ЧИСТУЮ ПРИБЫЛЬ, которая упала почти в 2 раза с 0,9 до 0,5 млрд рублей год к году.

За последние 12 месяцев P/E < 4 обманчив, он включает неплохие 3-4 кварталы 2025 года, но если их заменить на ожидания 3-4 кварталов 2026 года, то получаем уже менее приятный P/E = 6.5.

☝️Даже при такой мультипликаторы при выплате 100% от чистой прибыли компания дает 15% доходность, но есть два НО:

1️⃣ Никто не гарантирует, что прибыль не будет дальше падать при такой регуляторике от ЦБ, что сильно бьет по получаемому процентному доходу.

2️⃣ АКЦИИ $ZAYM ПРОИГРЫВАЮТ И ОФЗ, И ТЕМ БОЛЕЕ СБЕРУ, который с ROE в 22% на 0,7 капитала дает 14% дивидендную доходность + оставляет вторую часть прибыли в капитале в отличии от Займера, который все отдает акционерам раз и навсегда.

Да - да, по итогу тут более чем справедливо замечание ''А чем это лучше Сбера? Хуже Сбера!'' 😂

—–––––––—–––––––—–––––––—–

Повышенный дивиденд сегодня в размере 100% от чистой прибыли не гарантирован завтра в том же размере из-за фундаментальных проблем в компании. Не думаю, что компания способна быстро закрыть следующий дивидендный гэп.

👆Если очень хочется получать повышенную доходность от МФО, то идеи лучше аккуратно искать в коротких облигациях, где доходности выше 20%.

Лично моё мнение, вы не обязаны с ним соглашаться.

У меня пока все. Спокойной ночи!


$BELU (NOVABEV GROUP). ОПЕРАЦИОННЫЕ РЕЗУЛЬТАТЫ ЗА 9 МЕСЯЦЕВ.

‼️Новость: Новабев Групп (бывш. Белуга) опубликовала операционный отчет за 9 месяцев – пресс-релиз

РЕЗУЛЬТАТЫ (год к году):

👉 Отгрузки — 10,9 млн дал (+4,3%)

👉 Собственные отгрузки — 8,7 млн дал (+3,7%)

👉 Объем продаж «ВинЛаб» ❤ вырос на 24%

👉 Средний чек «ВинЛаб» увеличился в июле-сентябре на 10,1% год к году и на 21,0% по сравнению с 2024 годом

👉 Трафик в 3 квартале увеличился на 46,5% год к году и на 13,9% по сравнению с 2024 годом, а за 9 месяцев — на 14,6% год к году.


–––––––––––––––––––––––––––––––––

ГЛАВНОЕ ИЗ ОТЧЕТА
🔍

— Винлаб.
Показали хорошую динамику по росту объема продаж на 24% за счет роста трафика на 14,6% и среднего чека на 8,1%.

— Кибератака. В прошлом году компания подверглась кибератаке в 3 квартале из-за которой была нарушена операционная деятельность на месяц. СЕЙЧАС КОМПАНИЯ ПОЛНОСТЬЮ ВОССТАНОВИЛАСЬ И РАСТЕТ ДАЛЬШЕ.

— Производство.
Собственные отгрузки +3,7% - тут важнее отметить, $BELU АКТИВНО ПОДСТРАИВАЕТСЯ ПОД ТРЕНД ПО СНИЖЕНИЮ ПОТРЕБЛЕНИЯ АЛКОГОЛЯ, сконцентрировавшись на производстве позиций в суперпремиальном сегменте (в первую очередь BELUGA).

–––––––––––––––––––––––––––––––––

☝️ВПЕРЕДИ КЛЮЧЕВОЙ 4 КВАРТАЛ, КОТОРЫЙ ФОРМИРУЕТ ОСНОВНУЮ БАЗУ ПОД ДИВИДЕНД ЗА 2026 ГОД.

Наблюдаем 👍


Ребят, вы знаете прекрасно, что у меня нет платных каналов!
Но сейчас решили дать доступ к закрытому, но бесплатному каналу

Для чего он и, что там будет?
В нём будут публиковать инсайды + идеи с высоким ростом от 25-35% в неделю!

Естественно, что такую аналитику все конкуренты стремятся скопировать, поэтому доступ в канал будет ограничен, возможность вступить есть только сейчас, выделил места первым 50 людям!

ВХОД 👉 https://max.ru/join/FqjFSpBYDENc3pY3---T54oHJpfsHs7TyV0-LoCfl7A

Настоятельно рекомендуют присоединиться, потом не будет такой возможности ещё очень долго


ИНФЛЯЦИЯ В РФ С 29 СЕНТЯБРЯ ПО 5 ОКТЯБРЯ 2026 ГОДА СОСТАВИЛА 0,96% ПРОТИВ 0,12% НЕДЕЛЕЙ РАНЕЕ - РОССТАТ

Индексация тарифов на ЖКХ пройдена.


ИДЁМ ПО РЫНКУ, ИЩЕМ ИДЕИ…

8 ЧАСТЬ

См также…
👉 1 ЧАСТЬ 👈
👉 2 ЧАСТЬ 👈
👉 3 ЧАСТЬ 👈
👉 4 ЧАСТЬ 👈
👉 5 ЧАСТЬ 👈
👉 6 ЧАСТЬ 👈
👉 7 ЧАСТЬ 👈

Смотрим фарму!

$GEMC (EМЦ).

Володя очень подробно обозревал компанию в
фемили офисе, кратко:

Рентабельный, при этом растущий бизнес с частичной защитой от девала и денежной подушкой ~10,1 млрд. Рынок забыл про компанию так как последние годы вместо выплаты дивов она делает M&A.

СТОИТ ФОРВАРДНЫЕ ~6,5 P/E

☝️При возврате к дивам выплаты могут составить 108₽ за 2026 (18% ДД), 129₽ за 2027 (21% ДД) и тд…

‼️Риски - новые M&A вместо дивов, которые сейчас так любит рынок‼️

Думайте сами нужна ли вам такая поза, среди всех мед. компаний на мой взгляд лучшая сейчас.

$MDMG (МАТЬ И ДИТЯ).

Мать и дитя продолжает быстро наращивать масштаб бизнеса: выручка за 1 полугодие выросла на 28,5%, EBITDA на 20%. Но чистая прибыль прибавила всего 5,3%, то есть маржинальность постепенно размывается. Впервые за долгое время у компании появился чистый долг в размере 2,6 млрд руб., поскольку компания активно скупает новые активы.

Нюанс в том, что ПРИОБРЕТАЕМЫЕ КЛИНИКИ МЕНЕЕ ЭФФЕКТИВНЫ, ЧЕМ САМА МАТЬ И ДИТЯ. Например, маржинальность Ильинской больницы заметно ниже уровня группы.

‼️При этом рынок уже закладывает продолжение быстрого роста: форвардный P/E на 2026г ~8–8,5Х, это дорого даже относительно собственных исторических уровней компании‼️

☝️Рост выручки выше 20% выглядит хорошо, но при текущей цене он уже во многом учтен. На рынке есть качественные активы с оценкой в несколько раз ниже.

$PRMD (ПРОМОМЕД).


Промомед продолжает расти огромными темпами. В 1 полугодии выручка увеличилась на 75,7%, чистая прибыль на 85,5%, до 2,6 млрд руб.

‼️Компания подтверждает прогноз на 2026 год с ростом выручки примерно на 60% и маржа EBITDA 45%, хотя за первое полугодие она составляла только 33,7%‼️

Если прогноз будет выполнен, чистая прибыль за год может приблизиться к 14 млрд руб…

☝️НО ДАЖЕ В ТАКОМ СЦЕНАРИИ P/E СОСТАВИТ ОКОЛО 12,5Х. То есть текущая цена уже предполагает, что в 2027–2028 годах новые препараты и направления действительно обеспечат дальнейший очень быстрый рост прибыли.

Если прибыль превысит ₽20 МЛРД, оценка станет гораздо интереснее, но пока БОЛЬШАЯ ЧАСТЬ БУДУЩЕГО УСПЕХА УЖЕ ЗАЛОЖЕНА В ЦЕНУ!

Такая ситуация опасна тем, что рост может внезапно замедлиться или прекратиться как было в 2024 году в $POSI и тогда оценка сложится в несколько раз))

Бизнес быстрорастущий и качественный, но по текущей цене идеи тут нет.


$OZPH (ОЗОН ФАРМА).


Озон Фарма показывает более спокойный рост, зато быстро улучшает финансовое состояние. В 1 полугодии выручка выросла на 12%, а чистая прибыль почти удвоилась.

ЧИСТЫЙ ДОЛГ СОКРАТИЛСЯ С ₽9,9 ДО ₽5,3 МЛРД, при этом почти весь CAPEX сейчас направляется на Озон Медика и МАБСКЕЙЛ, а на поддержку зрелого бизнеса приходится всего около 13%.

По мере завершения инвестиций новые направления должны начать сильнее влиять на выручку, а CAPEX снизится, что позволит выйти на устойчивый положительный FCF и быстрее сократить долг.

☝️После этого компания сможет направлять большую часть прибыли на дивиденды.

Форвардный P/E на 2026 год около 6,5Х, заметно ниже Промомеда, хотя и темпы роста скромнее. По текущей цене Озон Фарма выглядит ближе к справедливой оценке с потенциалом улучшения по мере выхода новых мощностей.

Нормальный бизнес по обычной цене, не вижу тут недооценки.


––––––––––––––––––––––––––––––

Банки посмотрели.
Нефтянку посмотрели.
Ритейл посмотрели.
Металлургов посмотрели.
ITшку тоже посмотрели.
Теперь медицину
.

Дальше смотрим транспорт – ДВМП, НМТП, Совкомфлот, Транснефть, Аэрофлот.


Ликвидные секьюры класса А, по моему мнению, подходят для инвесторов с коротким / средним инвестиционным горизонтом, так как дают хорошую YTM-премию по сравнению с ААА при относительно сопоставимом риске, позволяют диверсифицировать портфель и повысить его краткосрочную доходность без принятия лишнего и значимого риска.

Спасибо за внимание


‼️СЕКЬЮРИТИЗИРОВАННЫЕ ОБЛИГАЦИИ: БЕРЕМ ИЛИ НЕТ?

Автор: Кирилл Шалыганов

Друзья, всем привет!

В этом посте хочу разобрать достаточно интересный инструмент - облигации, платежи по которым обеспечены кредитным портфелем банка. Речь идет о конкретном пуле кредитов (например, потребительские и ипотечные), а не о всем портфеле банка.

Подобный механизм называется секьюритизация, давно известен и применяется на западных рынках капитала.

Скажу сразу, про преимущества подобных облигаций для банка в этом посте говорить не будем. Сосредоточимся только на привлекательности и особенностях подобных облигаций для нас с вами - обычных частных инвесторов.

Суть механизма секьюритизации достаточно проста: банк выдал Х заемщикам кредитов на У рублей и на часть этой суммы или на ее полный размер выпустил обеспеченные облигации и продал их инвесторам через специальное СФО.

Фактически, при покупке таких бумаг частный инвестор становится прокси-кредитором клиентов банка, а банк ускоряет оборачиваемость капитала: после продажи облигаций высвобождается капитал на который можно выдавать новые кредиты.

Сейчас на РФР обращается 238 выпусков секьюритизированных облигаций, большинство из которых внутри себя имеют потребительские и ипотечные кредиты.

Особенности секьюритизированных бондов👇

1️⃣ Кредитный риск здесь связан не с конкретным эмитентом или банком, а с группой заемщиков. По этой причине при покупке нужно внимательно читать эмиссионные документы с целью идентификации того, какой конкретно пул кредитов лежит в основе бумаги, его качества и рисков.

Очевидно, что необеспеченные потреб. кредиты в условиях экономической стагнации - более рисковая ставка по сравнению с теми же ипотеками.

В реальности, вследствие наличия тысяч разных заемщиков в рамках одного кредитного пула данный риск сильно размывается.

2️⃣ Вшитая амортизация: секьюритизированный в бондах кредитный пул может погаситься существенно раньше установленного первично срока, что приведет к погашению облигации. Более того, в большинстве случаев, в каждую дату выплаты купона инвестору погашается и нефиксированная часть номинала.

Это, с одной стороны, формирует условия для возвратности капитала до погашения, а с другой - создает риск реинвестирования.

3️⃣ Выпуски бывают старшего (класс А) и младшего траншей (класс Б): старшие транши получают выплаты первыми. У них минимальный риск, высшие кредитные рейтинги (часто ААА), но и самая низкая доходность.

Младшие транши принимают на себя первые убытки, если заемщики перестают платить. Взамен они предлагают инвесторам более высокую премию за риск и доходность.

Посмотрел все 238 выпусков секьюритизированных бондов и сравнил их с ААА👇

1️⃣ Секьюры тотально проигрывают в ликвидности на вторичке. Будьте аккуратны при покупке - можете не выйти и получить огромные bid/ask спреды.

2️⃣ Средний YTM ААА с дюрацией до года лежит в диапазоне 14-15%, при YTM секьюров около 16-18%. Премия к доходности действительно имеет место быть.

3️⃣ Ставка купона и соответственно текущая доходность по многим секьюрам превышают аналогичные метрики ААА-бондов на ~2%. Здесь также есть явная премия в доходности текущего CF.

Среди секьюров с гармоничными параметрами доходности, риска и ликвидности отмечу👇

— ТБ-4, А1 (RU000A10CFK2);

— ТБ-10, А1 (RU000A10FQV9);

— Альфа Фабрика ПК-2, класс А (RU000A10DXE6);

— СБ Секьюритизация 3, А1 (RU000A10DD30).

Секьюритизированные бонды имеют полное право быть в портфеле частного инвестора, если вы осознаете их риски и особенности, умеете анализировать ликвидность и принимаете амортизационный риск.

Лично у меня таких бондов нет по очень простой причине:
не подходят неконтролируемые амортизация и выгашение. Но это не значит, что эти облигации плохие, «скам» и так далее.


ИДЁМ ПО РЫНКУ, ИЩЕМ ИДЕИ…

7 ЧАСТЬ

См также…
👉 1 ЧАСТЬ 👈
👉 2 ЧАСТЬ 👈
👉 3 ЧАСТЬ 👈
👉 4 ЧАСТЬ 👈
👉 5 ЧАСТЬ 👈
👉 6 ЧАСТЬ 👈

$YDEX (ЯНДЕКС).

☝️Во 2 квартале выручка выросла на 16,2% (САМЫЕ НИЗКИЕ ТЕМПЫ РОСТА С 2020 ГОДА). Чистая прибыль при этом выросла на 56,6%.

‼️Яндекс перестал инвестировать в убыточные инновационные направления и постепенно превращается из быстрорастущей IT компании в дойную корову‼️

Поиск прибавил 8,8%, такси 14,8%, при этом маржинальность такси достигла исторического максимума.

Маркетплейс впервые показал положительную EBITDA, хотя сама компания пока не считает этот результат устойчивым на весь год.


По текущей цене Яндекс стоит примерно 8 P/E и около 4 EV/EBITDA, что для компании исторически дешево. При продолжении роста прибыли уже по итогам 2027 года P/E может опуститься ниже 6.

НЕДАВНО Я ПРОДАЛ ЯНДЕКС В ПОЛЬЗУ Т-БАНКА

1) Напрягают огромные мотивации менеджмента, приложил к посту кусок с обсуждением этой проблемы из часового эфира Володи из фемили офиса, где он полностью разбирал отчёт Яндекса.

2) Сравнение странное, но: оба бизнеса растущие и оба стоят дешево сейчас из-за отсутствия больших дивидендов.

☝️ПРИ ЭТОМ ДИВИДЕНД Т ПО DCF-МОДЕЛИ ПРЕВЫСИТ ДИВИДЕНД СБЕРА В 2031: ПОСТ ОБ ЭТОМ

Яндекс - очень качественный бизнес, красивый и тд, но при сохранении +- текущего payout (% дивов от прибыли) его ДД как составляет ~40% от ДД Сбера, так и будет составлять дальше.

В Т переоценка произойдет в любом случае, ибо не может растущий бизнес с payout 25% торговаться с дивидендом как у Сбера, а Яндекс легко может стоить столько же через 3 года. В текущей ситуации чтобы держать акцию я должен быть уверен в росте акций, а не только бизнеса.

$OZON (ОЗОН).

☝️ПОКАЗЫВАЕТ ОЧЕНЬ СИЛЬНЫЕ РЕЗУЛЬТАТЫ: во 2 квартале выручка выросла на 46,8%, чистая прибыль увеличилась в 27 раз, до 10,1 млрд руб. Товарооборот снова ускорился и вырос на 37%, а Озон Банк продолжает формировать значительную часть прибыли группы около 10 млрд руб. за квартал при ROE почти 60%.

‼️Ключевой риск сейчас связан с инфраструктурой: дальнейшие повреждения складов могут ударить по логистике и селлерам даже если сами объекты находятся в аренде‼️

Полноценного раскрытия прибыли мыждем скорее в 2027-2028 годах. Но даже при прибыли около 100 млрд руб. текущая капитализация даст примерно 6,3 P/E, а до этой прибыли еще нужно дорасти.

Бизнес очень сильный, но значительная часть будущего роста уже заложена в цену, а темпы расширения рынка маркетплейсов со временем неизбежно будут снижаться. С другой стороны, текущая ситуация дает преимущество Озону и он может забрать долю ВБ, но это также накладывает дополнительные риски на уничтожение складов самого Озон.

Честно скажу, я не могу назвать себя экспертом в этом бизнесе чтобы купить, не все тут просто и понятно.

$HEAD (ХЭДХАНТЕР).


Хэдхантер пока остается в слабой фазе цикла. Во 2 квартале выручка не выросла, чистая прибыль снизилась на 2,2%. Чистая денежная позиция с учетом аренды составляет 4,8 млрд руб., без нее около 8 млрд руб. Компания прогнозирует выручку 2026 года примерно на уровне прошлого года, но при этом продолжает крупный байбэк объемом до 15 млрд руб., из которого уже реализована примерно четверть.

☝️ПОТЕНЦИАЛЬНЫЙ ДИВИДЕНД ОКОЛО 400₽ НА АКЦИЮ (~14% ДД)

Дополнительный риск в том, что одновременные дивиденды и байбэк постепенно съедят кубышку и процентные доходы, а значит могут снизить будущую прибыль.

Позитив будет зависеть от того, что компания сделает с выкупленными акциями: погашение поддержит миноритариев, использование для мотивации менеджмента будет негативом.

В общем я готов покупать, но дешевле, акция волатильная и возможности купить дешево бывают.

––––––––––––––––––––––––––––––

Не видел чтобы где-то на других каналах вот так разбирали фундаментальную базу по компаниям, надеюсь было полезно.

У меня всё. Спасибо.


ИДЁМ ПО РЫНКУ, ИЩЕМ ИДЕИ…

6 ЧАСТЬ

См также…
👉 1 ЧАСТЬ 👈
👉 2 ЧАСТЬ 👈
👉 3 ЧАСТЬ 👈
👉 4 ЧАСТЬ 👈
👉 5 ЧАСТЬ 👈

Смотрим IT сектор!))

$BAZA (БАЗИС).

За 1 полугодие выручка выросла на 30%, чистая прибыль на 7,5%, EBITDA на 26,4%. Компания сохраняет чистую денежную позицию около 530 млн руб. и по итогам 2026 года потенциально может заработать порядка 3,2-3,3 млрд руб. чистой прибыли.

‼️Базис выглядит одним из самых дешевых разработчиков в секторе с оценкой ~5-6 P/E, при этом пока бизнес реально растёт по 35-45% в год и гайденсы выполняются‼️

☝️Если рост продолжится, идея видна невооруженным взглядом.

Возможно так и будет, это первое IPO дочек Ростелекома, впереди РТК ЦОД, Солар и тд, обосраться нельзя, иначе следующие не купят

При выплате половины прибыли ДД может составить ~10-11₽ (9-10% годовых). В КОМПАНИИ, КОТОРАЯ РАСТЁТ НА ~40% В ГОД.

В ФО делал подробный разбор бумаги, когда покупал в портфель чуть ниже текущих… Сезон у бизнеса во втором полугодии, наблюдаем за отчетами.

$DATA (АРЕНАДАТА).


Выручка за 1 полугодие выросла на 85,8%, а чистый убыток сократился примерно втрое. При этом компания все еще остается убыточной по EBITDA в 1 полугодии, хотя в 2024 году показывала положительный результат.

‼️Чистая денежная позиция составляет около 1,7 млрд руб‼️

На фоне Астры и Позитива оценка выглядит интереснее, около 8 P/E в перспективе нормализации прибыли, но ОТНОСИТЕЛЬНО РЫНКА ЭТО ВСЕ РАВНО ДОРОГО…

Дополнительный риск в том, что сам рынок может постепенно замедляться: на 2027 год ожидается рост около 20%, а дальше темпы могут снизиться к 10-11% к 2030 году.

☝️Среди разработчиков Аренадата выглядит неплохо, но Базис дешевле.

$ASTR (АСТРА).


Отгрузки за 1 полугодие выросли на 27%, выручка на 17%.

👉 Особенно позитивно выглядит изменение структуры бизнеса, так как все большую долю занимают продукты экосистемы и сопровождение, то есть рекуррентная выручка постепенно вытесняет разовые продажи операционной системы и делает результаты более предсказуемыми.

Во 2 квартале отгрузки выросли сразу на 42,2% после снижения на 4,2% в первом.

Пока негативный новостной фон заметно на бизнес не повлиял, но ключевыми будут 3 и особенно 4 квартал.

☝️ОЦЕНКА ОСТАЁТСЯ ВЫСОКОЙ — БОЛЕЕ 10 P/E, предполагает ускорение роста в 2027 году за счет реализации отложенного спроса.

Если этот сценарий сработает, прибыль может выйти на рекорд, но пока разумнее дождаться итогов года и посмотреть, насколько ожидания менеджмента совпадут с фактом.

$POSI (ПОЗИТИВ).

Выручка выросла на 39%, EBITDA составила около 1 млрд руб. против убытка 2,5 млрд руб. годом ранее.

Отгрузки прибавили 128% после провального первого квартала, а за полугодие их рост составил 44,5%. Дополнительно компания сумела снизить операционные расходы год к году на 13%, что поддерживает прибыльность.

ПРОБЛЕМА В ПРОГНОЗИРУЕМОСТИ

Компания дает широкий диапазон ожиданий, а прошлые амбициозные прогнозы по отдельным продуктам уже не раз не реализовывались.

‼️Например, РТ NGFW согласно ожиданиям компании должен был занять огромный рынок и давать десятки миллиардов отгрузок, но пока его вклад остается небольшим‼️

При капитализации около 73 млрд руб. оценить реальный потенциал новых продуктов очень сложно, поэтому несмотря на сильный 2 квартал акции пока предпочитаем наблюдать со стороны.

Наблюдаем, идея теоретически наклевывается, «на карандаше».

––––––––––––––––––––––––––––

Яндекс, Озон и Хэдхантер в следующем посте…

Они заслуживают отдельного внимания, там есть что обсудить)


⚡️ Ладно, уговорили!

Создан бесплатный канал, куда будут выкладывать инвестиционные идеи по фондовому рынку — БЕСПЛАТНО.

Сейчас доступ в канал открыт для всех.
Все, кто успеет подписаться - останутся навсегда!

Ничего лишнего, только конкретные точки входа и выхода, которые принесут максимальную прибыль.

Канал полностью бесплатный. Без платных вип чатов и курсов.

Получить доступ — https://max.ru/join/ChLFzb5U5Q9wQeSF6Sh21H1fAeOVrAHsVV_3PIxWvvM

Надеюсь успеют все, утром доступ будет закрыт!


Pinned chat message changed
Закрепленное сообщение


Самая темная ночь всегда перед рассветом.

Заметил как всех вокруг и меня тоже в последнее время охватывают негативно-панические настроения, причем не только относительно фондового рынка.

Движуха истощает страну во всех сферах и смыслах.

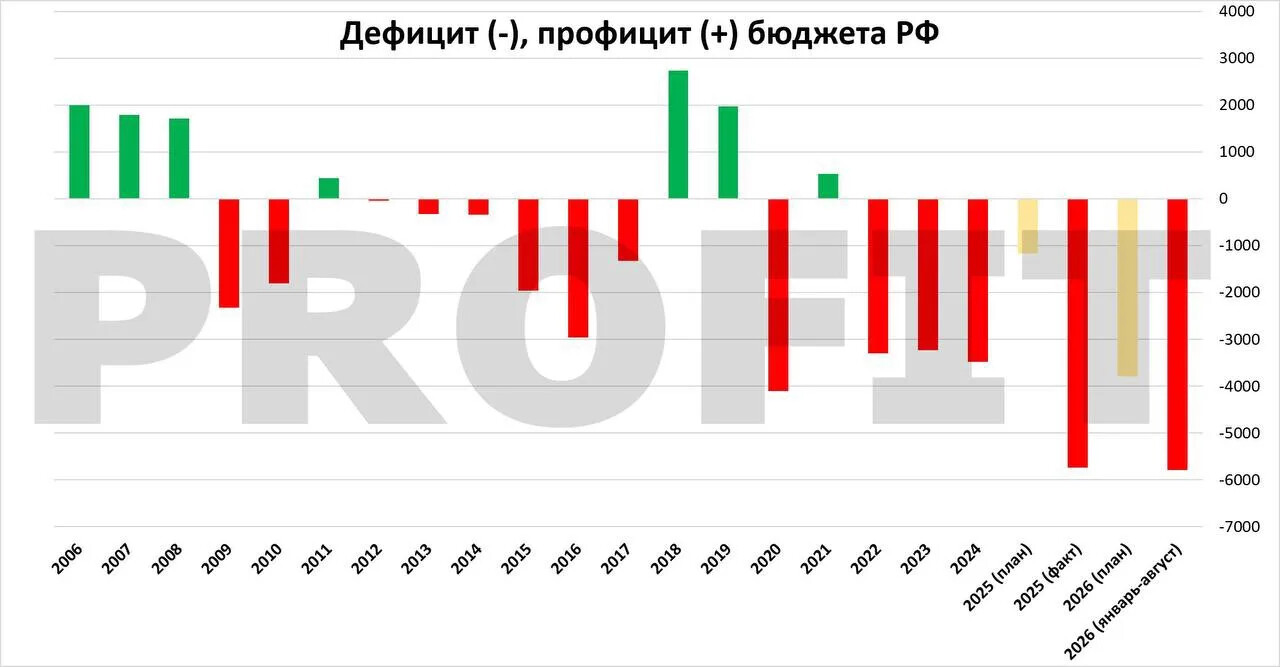
Рост экономики остановился, дефицит бюджета растет все время, налоги растут как не в себя, ДКП жесткая, институт частной собственности убивается, про демографическую проблему я молчу.

Весь этот фон напрямую влияет на желание каждого человека что-то делать. И это очень опасно.

Мы с вами на все вышеописанные события повлиять не можем, у каждого из нас есть своя жизнь, свои проблемы, свои задачи, свои риски и возможности.

Я убежден, что мы должны концентрироваться именно на них: решать свои проблемы и задачи, использовать свои возможности и делать то, что можем сами.

Возможностей, к слову, дофига.

Когда всё хорошо — акции дорогие, деньги легко привлекаются, бизнес растёт, а инвесторы уверены в будущем.

А когда становится действительно тяжело — всё происходит наоборот.

Высокие ставки.
Слабый спрос.
Падение прибыли.
Негативные новости.
Разочарование инвесторов.

И именно в такие моменты большинство людей начинает думать:

«А может, фондовый рынок больше никогда не вырастет?»

Мы уже видели подобное в российской истории.

После кризиса 1998 года страна находилась в состоянии глубокой экономической травмы.

После 2008-го казалось, что прежний мир закончился.

В 2014–2015 годах экономика столкнулась с нефтью, санкциями и резким изменением курса рубля.

В 2022 году российский фондовый рынок вообще пережил событие, которое ещё недавно казалось невозможным.

Но экономика продолжала перестраиваться.

Компании адаптировались.
Появлялись новые бизнесы.
Создавались новые производства.
Менялись торговые маршруты.
Капитал находил новые направления.

И рынок снова становился другим.

И я никого не загоняю в акции, в тех же надежных бондах сейчас можно заработать самую высокую реальную доходность (сверх инфляции) за последние десятки лет.

—————————————————

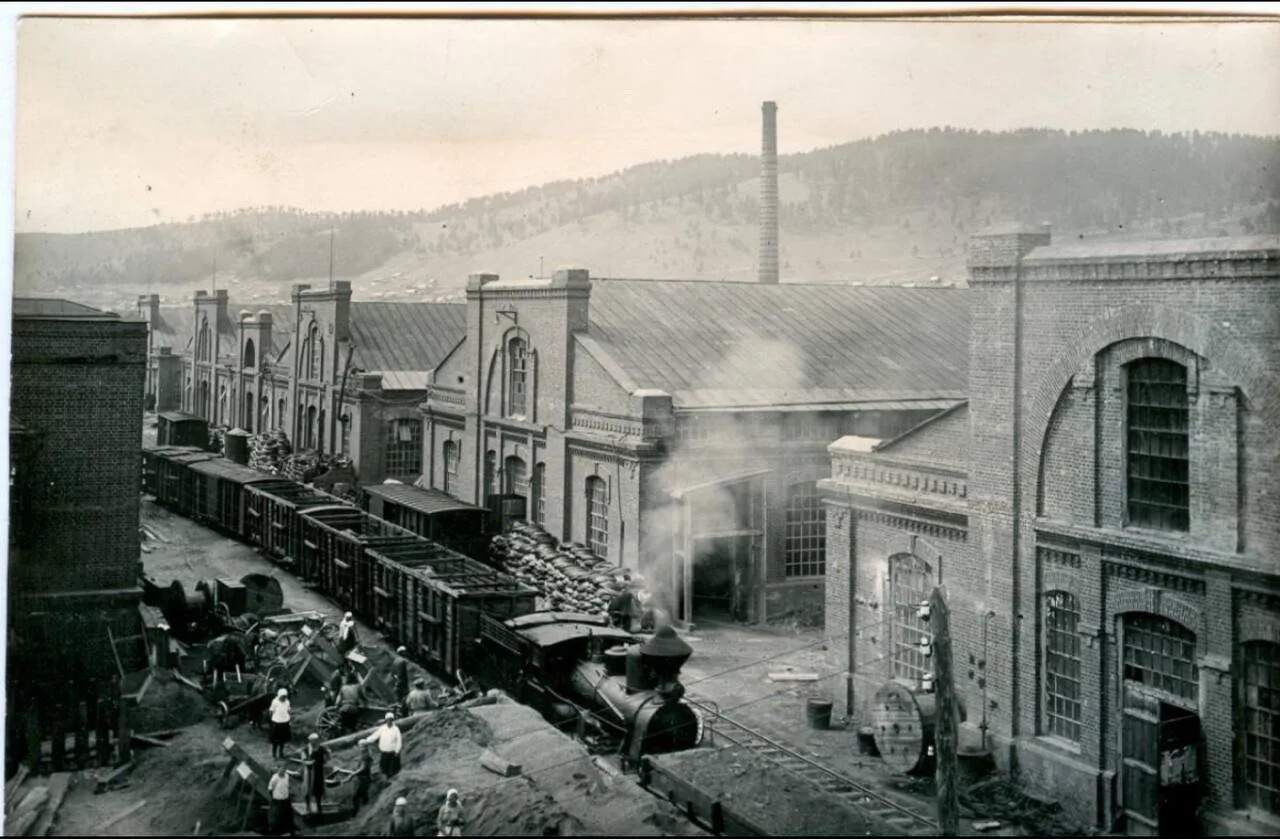
На фото - Белорецкая Узкоколейная Железная Дорога, 145 км которой были проложены в тяжелевших условиях горной местности в 1909 - 1912 годах в небольшой горный поселок на юге Урала, после чего он стал городом, население выросло в 6 раз, он стал промышленным центром.

Я уверен что в истории нашей страны будет проложена ещё не одна такая дорога, впереди нас точно ждут периоды «расцвета» и «прайма».

А сейчас каждый из нас обязан выполнять свои задачи, нести ответственность за свою семью и жить, подстраиваясь под все новые реалии, как бы не хотелось уткнуться в подушку и плакать.

Держимся.


Осторожно, киты! Собрали для вас топ самых популярных инвест-каналов в MAX:

Что за инвестор? — Даниил, гений мира инвестиций, прямо сейчас показывает, как получать купоны с ОФЗ каждый месяц и в короткие сроки выйти на пассивный доход.
Специально для этого он подготовил список самых прибыльных и надежных облигаций + акций.
Подписывайся, чтобы забрать подборку!

ПРОФИТА НЕТ — Один из старейших каналов и самых уважаемых каналов в сфере. Его читают сотрудники банков, брокеров и управляющих компаний. Без шуток.
(Кстати, выложил ОФЗ с ежемесячным доходом: https://max.ru/profitanet/AaAZCNUKCSk)
Обязательно подписывайтесь!

bitkogan — канал от настоящего мэтра мира инвестиций, профессора ВШЭ Евгения Когана с аналитикой рынков, прогнозами валют и советами по недвижимости, а также обо всём, что касается денег.
Здесь невероятно много полезной информации для всех.

Инвестиции Студента — канал Клима, открыто ведёт портфель на 20 млн рублей и делает мощные обзоры гигантов вроде Лукойла и Т-Технологий.
Сейчас объясняет, почему Сбер будет по 400₽ и какими будут дивиденды на годы вперед. Подписывайся, чтобы прочитать разбор.

Invest Assistance — канал не просто крупного инвестора, коим является автор, но еще и за аналитикой стоит команда экспертов. Как результат — самая высокая доходность на рынке. Но главной фишкой канала все же является обратная связь в голосовых, видео, и прямых эфирах. Пользуйтесь.


ИДЁМ ПО РЫНКУ, ИЩЕМ ИДЕИ…

5 ЧАСТЬ

См также…
👉 1 ЧАСТЬ 👈
👉 2 ЧАСТЬ 👈
👉 3 ЧАСТЬ 👈
👉 4 ЧАСТЬ 👈

$SIBN (ГАЗПРОМ НЕФТЬ).

Газпром нефть показывает рекордные результаты. Операционная прибыль во 2 квартале выросла до 242 млрд руб., в 2,6 раза г/г и стала максимальной за последние два с половиной года.

👉 МАРЖА ПЕРЕРАБОТКИ ОСТАЕТСЯ ОЧЕНЬ ВЫСОКОЙ, Urals дорогая, рубль ослаб, поэтому 3 кварталы может оказаться еще сильнее.

При выплате 70–75% прибыли дивиденд за 2026 год может приблизиться к 100 руб. на акцию, или около 18,5% доходности.

Но за первое полугодие FCF составил всего около 50 млрд руб., поэтому крупные выплаты снова могут сопровождаться ростом долга. Экстраполировать нынешнюю прибыль на несколько лет нельзя: высокую маржу поддерживает текущая ситуация на нефтяном рынке, а НПЗ остаются под риском атак и дополнительных расходов на ремонты.

$TATN (ТАТНЕФТЬ).

Татнефть также отлично проходит текущую нефтяную конъюнктуру. Основная часть прибыли до налогообложения сейчас формируется переработкой, где маржа остается очень высокой. Поэтому второе полугодие при сохранении цен на нефть, курса рубля и маржи НПЗ может оказаться не слабее первого, а прибыль за весь 2026 год способна выйти на рекордные уровни.

‼️При отдаче около 75% прибыли дивиденд может составить примерно 105–110 руб. на акцию, что дает порядка 17,5–18% доходности.

Но здесь тот же риск, что и у Газпром нефти: высокая прибыль во многом обеспечена переработкой, поэтому компания сильно зависит от сохранения текущей конъюнктуры и бесперебойной работы НПЗ. Как дивидендная история выглядит интересно
‼️

$NVTK (НОВАТЭК).


У Новатэка очень сильная конъюнктура: цены на газ растут, а прибыль может приблизиться к историческим максимумам.

👉В отличие от многих нефтяников бизнес выглядит более стабильным, и при текущих результатах нормализованный P/E около 5,4х уже значительно ниже исторической оценки компании.

Если верить в продолжение роста бизнеса, определенный потенциал переоценки здесь есть.

☝️ГЛАВНАЯ ПРОБЛЕМА - РИСКИ НОВЫХ САНКЦИЙ. Европейское направление СПГ постепенно закрывается, поэтому зависимость от Китая будет расти, а покупатели могут требовать больший дисконт. Дополнительно Ямал СПГ пока не находится под санкциями, и расширение санкций на этот проект способно заметно ударить по ценам реализации и будущей прибыли.

Исторически Новатэк выглядит дешево, но потенциальный ущерб от новых ограничений пока слишком трудно оценить.

$LKOH (ЛУКОЙЛ).


Лукойл показывает, пожалуй, самые сильные результаты в секторе. Операционная прибыль за первое полугодие выросла до 610,9 млрд руб. против 244 млрд руб. годом ранее.

‼️Дополнительно у компании остается около 545 млрд руб. чистой денежной позиции, поэтому выплачивать крупные дивиденды можно без существенного увеличения долга‼️

Чистая прибыль головной компании по РСБУ составила 362 млрд руб. Если вся эта сумма уйдет акционерам, дивиденд составит около 587 руб. на акцию, или 11,2% только за первое полугодие. При сильном втором полугодии ГОДОВАЯ ДОХОДНОСТЬ МОЖЕТ ПРЕВЫСИТЬ 20%, что делает Лукойл одной из самых интересных нефтяных историй. Риски стандартные для сектора: санкции, возможный рост дисконтов на нефть и атаки на НПЗ. Дополнительно для полностью частной компании сохраняются риски государства, так как активность национализации растет.

––––––––––––––––––––––––––––––

МОЁ РЕЗЮМЕ: НЕФТЯНКА — КРАЙНЕ ИНТЕРЕСНЫЙ СЕКТОР СЕЙЧАС.

‼️Но если вы держите нефтяников, я бы на вашем месте следил за ценами на нефть, курсом $, маржой переработки и тд. Ситуация меняется очень быстро‼️

Либо читал Family Office, где вместо вас за этим следит Володя)

☝️Кстати, 30 августа он публично купил там Лукойл по ~4700₽ (закрыл по 5500₽, +17%) и Роснефть по ~308₽ (держит до сих пор, в моменте +12%)

Все участники фемили офиса знали о нашем интересе в секторе!

У меня всё. Спасибо за внимание.
Скоро пойдем дальше по секторам.


Несколько информационно-организационных пунктов:

1. Новые участники получат доступ к двум мини-курсам «ДЕФОЛТ» и «РАЗБОР ФИН. ОТЧЕТНОСТИ», которые мы записали ранее. А также ко всем эфирам, которые прошли ранее…

— Видео-разбор отчета Самолета на час с лишним от Кирилла 👍

— Запись эфиров Володи с детальным разбором отчетов Яндекса, Магнита, Совкомбанка и др…

☝️Ну и разумеется все вышедшие больше 100 аналитических постов будут доступны всем вступившим

2. 87% участников получают пользу от нахождения в ФО исходя из опроса в телеграм. В Максе к сожалению до сих пор опрос провести нельзя.

3. По просьбам участников добавили тариф на 6 мес. Он дешевле на 23% в расчете на месяц, чем 30ти дневный.

4. За все время 1 человек попросил возврат денег.

5. Порядка 83% вступивших продлили подписку, большинство - на полгода.

6. Обычно возможность вступить закрыта не потому что мы злые или хитрые маркетологи, а потому что хотим работать с участками последовательно, группами.

7. Стремимся к минимальной текучке, пока всё получается.

Спасибо за доверие, Друзья! Это приятно. Мы вас не подведём)


ДОСТУП В FAMILY OFFICE ОТКРЫТ

Изначально можно было оплатить только месяц, сейчас по запросам участников добавили тариф на 6 месяцев со скидкой 23% от 30-дневного.

👉 Вступить: https://max.ru/id482108501008_bot?startapp=488jjgipc0vn
MAX – быстрое и легкое приложение для общения и решения повседневных задач
MAX позволяет отправлять любые виды сообщений и звонить даже на слабых устройствах и при низкой скорости интернета.


☝️Это пример того, как работает парсер ИПРов. Для понимания.

Новый сезон выхода ИПР будет в декабре. Участники ФО в этот период очевидно будут иметь преимущество в секторе перед другими игроками на рынке.

Именно через такие «дырки в системе» обычно у меня получалось что-то зарабатывать на рынке


Репост из: Family Office
Друзья, всем привет! На днях закончил тесты своего парсера ИПРов Дочек Россетей.

1 июня вышел ИПР Россети Волга, компания увеличила свой прогноз по дивидендам с 2026 по 2029 годы (см фото☝️).

Благодаря своему парсеру я буквально первым на рынке об этом узнал, сразу зашел в позицию и уже через час фиксировал +10-12%.

Вы скажите, что это уже какой-то трейдинг, а не фундаментальное инвестирование. Я отвечу - отчасти да, НО!

Фактически ИПРы - это ожидания компаний по собственным фин. показателям, то бишь изменения в фундаментале компаний.

Чем раньше вы будете узнавать об этих изменениях, тем лучше позицию на рынке вы займетесь и тем лучше будет ваш результат на рынке.

Парсер уже подключен к этому каналу и вы (участники Family Office) первыми будете узнавать о выходе всех ИПР дочек Россетей.

#Олег


ДОЧКИ РОССЕТЕЙ. СЕЗОН ВПЕРЕДИ!

Как вы знаете, 95% бизнесов в нашей стране в нынешнее время не растут в «штуках». Роста производства и потребления нет, большинство предприятий в режиме выживания.

Это печально, но правда.

☝️РЕАЛЬНО РАСТУТ ВСЕГО ДВА ВИДА БИЗНЕСОВ:

— банки (благодаря высоким ставкам и «неприкосновенности»)

— бизнесы, которые поднимают цены в разы быстрее инфляции по разным причинам, например ввиду своего монополистического положения: ХэдХантер, ЦИАН, Мать и Дитя, Яндекс и тд…

Так вот. Дочки Россетей — это очень понятный и стабильный бизнес, который последние годы как не в себя повышает ценник на свои услуги и растёт в отдельных случаях в разы за год по чистой прибыли.

Почему?

Пару лет назад резерв ещё советской энергосистемы, которую сейчас эксплуатирует Россия начал подходить к концу…

На модернизацию, ремонт и введение новых мощностей в дефицитных регионах нужны деньги, а на дворе СВО и в бюджете и так дефицит….

Решили переложить расходы на потребителя, начали активно повышать цену на ЭЭ, а тариф на её передачу по сетям — еще быстрее!

В 2024г этот тариф был проиндексирован на 8%, в то время как общая индексация стоимости электроэнергии 8,9%.

В 2025 он был проиндексирован уже на 14%, при индексации общего тарифа на 12,6%. В 2026 С 1 ОКТЯБРЯ ОН БУДЕТ ПРОИНДЕКСИРОВАН НА РЕКОРДНЫЕ ЗА МНОГО ЛЕТ 16% против 11,3%. В 2027 - на 14,7% против 8,6%, в 2028 - на 12% против 9,1%. - источник

Как работает схема?

👉 Сбытовые компании (такие как «Пермьэнергосбыт») собирают деньги с потребителей –> передают дочерним структурам Россетей (таким как «Россети Волга») –> они платят дивиденды головной ФСК ЕЭС –> она в свою очередь делает CAPEX.

Да, сами дочки тоже делают CAPEX, но гораздо меньше головной компании (кроме Россети МОЭСК) и добрую часть прибыли платят на дивы.

И «прикол» в том, что мы тоже можем стать акционерами дочек Россетей, как и головная компания и получать эти огромные, растущие вместе с тарифом на ЭЭ дивиденды!

Что я собственно и сделал в конце 2025 года, когда разбирал сектор.

Помимо всего прочего, дочки сетей - не самые ликвидные бумаги, крупные игроки не могут в них войти, поэтому часто они подверженны неэффективностям, которые я научился использовать.

Чтобы не быть голословным, вот тут публиковал сколько смог заработать на предыдущем «сезоне» в дочках сетей: https://t.me/profit1/9850

––––––––––––––––––––––––––––

Дочки Россетей не обновляли хаи полгода, для ежеквартально растущего на десятки процентов бизнеса с P/E = 2-3 это много.

Див доходности за 2026 в наших фаворитах среди дочек начинаются от 15% годовых в консервативном сценарии и могут достигнуть ~23-25% за 2027.


☝️ТРЕТИЙ КВАРТАЛ БУДЕТ ПЛОХИМ ввиду того, что из-за выборов в этом году перенесли индексацию тарифов, но четвертый квартал и весь следующий год будет шикарным.

Совершать сделки по сетям буду после отчетов за 3 кв 2026 по РСБУ, выйдут они уже в октябре!

В ФО детально разберем отчет каждой дочки, расскажу свою логику принятия решений по ним)

‼️Посмотреть текущий состав ИИСа по сетям, наблюдать за моими сделками по ним, первыми на рынке получать ИПРы и куча всего ещё — всё это можно в FAMILY OFFICE‼️

Думаю, что мы делаем один из лучших аналитических продуктов на рынке.

Завтра в 10:00 по МСК проведем короткий набор в Family Office.

Показано 20 последних публикаций.