
ИДЁМ ПО РЫНКУ, ИЩЕМ ИДЕИ…
4 ЧАСТЬ
См также…
👉 1 ЧАСТЬ 👈
👉 2 ЧАСТЬ 👈
👉 3 ЧАСТЬ 👈
$X5 (X5 RETAIL GROUP)
X5 продолжает замедляться.
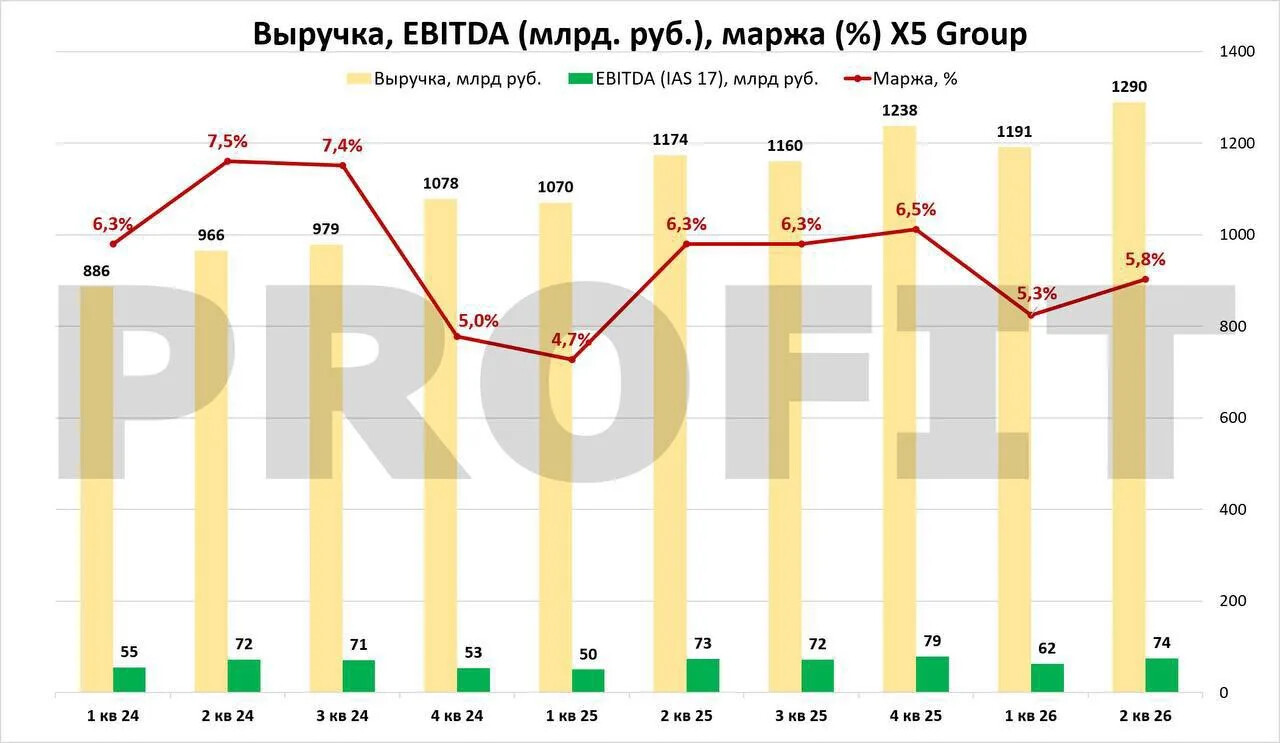
Выручка во 2 квартале выросла на 9,9%, МИНИМАЛЬНЫЕ ТЕМПЫ С 2021 ГОДА, а чистая прибыль снизилась на 28,8%, до 21,2 млрд руб. EBITDA-маржа сократилась с 6,3% до 5,8%, а рост процентных расходов дополнительно давит на финансовый результат.
Чистый долг за год вырос с 98 до 309,5 млрд руб. за год, платили дивы в долг. После выплаты еще 245 руб. на акцию долговая нагрузка могла приблизиться к 1,3х чистый долг/EBITDA, практически к верхней границе дивидендной политики.
☝️Поэтому ДИВЫ ПО ИТОГАМ 2026 ГОДА МОГУТ БЫТЬ НЕБОЛЬШИМИ, если X5 не привлечет дополнительные деньги, например через продажу казначейского пакета.
Компания остается самым понятным и надежным бизнесом российского ритейла, но по текущей цене выглядит не интереснее Сбера, а риски слабой маржи сохраняются. Лучше подождать и наблюдать, как компания пройдет 3 квартал.
$LENT (ЛЕНТА).
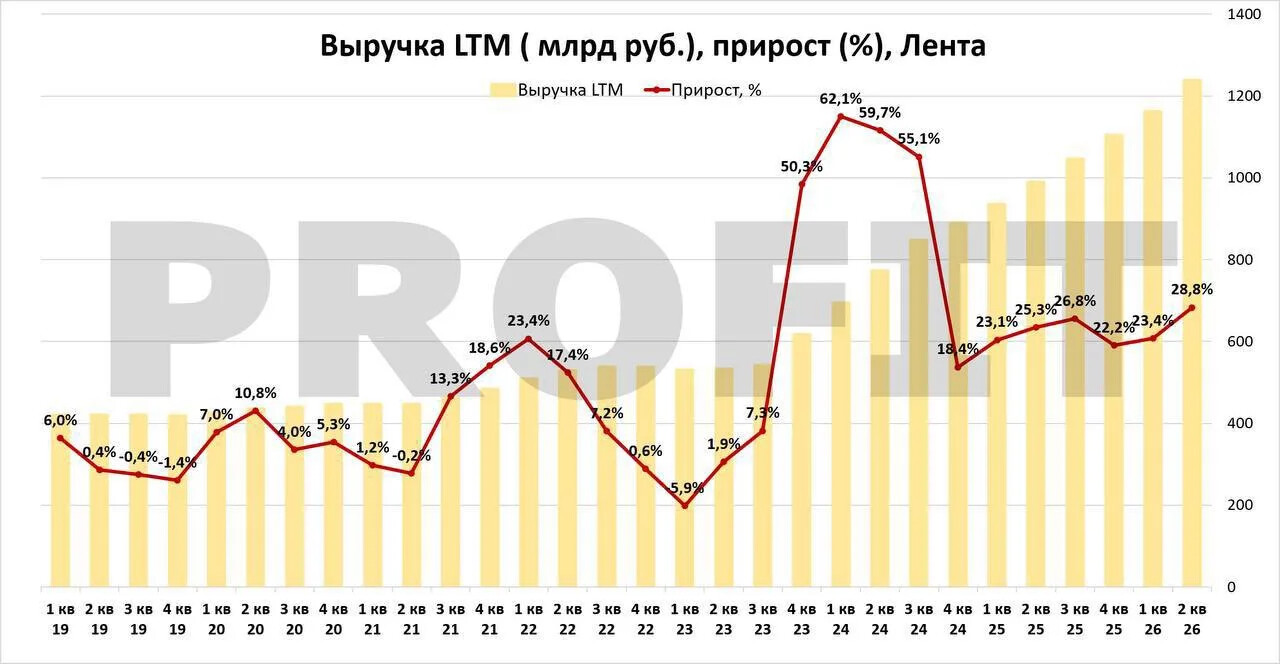
Лента показывает самые сильные темпы роста выручки среди крупных ритейлеров: во 2 квартале +28,8% г/г.
Компания не платит дивиденды и направляет все ресурсы на M&A и расширение, поэтому масштаб бизнеса растет очень быстро. Чистый долг/EBITDA уже поднялся до 1,4х, хотя пока остается на комфортном уровне.
‼️Проблема в качестве этого роста. LFL-продажи группы прибавили только 6,5%, причем приобретенные форматы растут слабее: LFL Монетка +5,1%, LFL дрогери +4,6%.
Новые покупки вроде OBI имеют более низкую маржинальность и постепенно размывают эффективность группы‼️
В результате при огромном росте выручки чистая прибыль за полугодие снизилась на 17,8%. При потенциальном P/E около 5,5х Лента стоит не дешево даже с учетом сильного роста, при том, что дивидендов нет, а рост пока плохо конвертируется в прибыль.
Поэтому пока кажется, что лучше наблюдать со стороны.
$BELU (НОВАБЕВ).
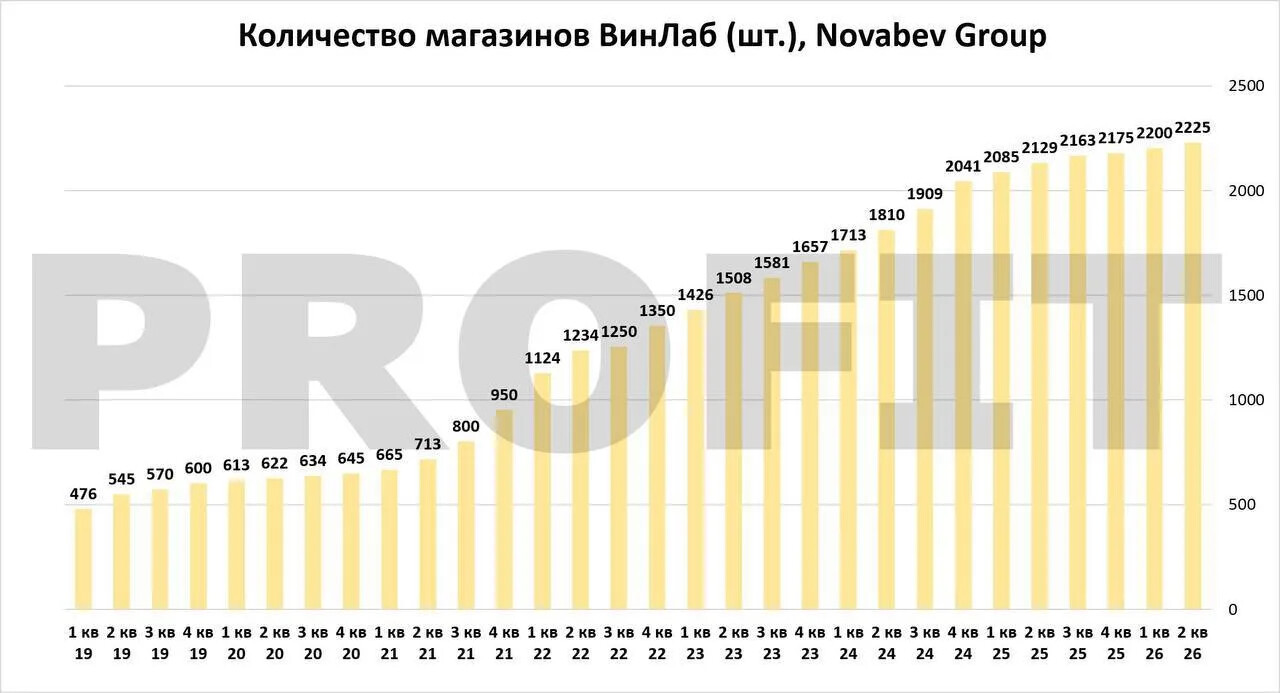
Выручка за 1 полугодие выросла на 7,6%, а чистая прибыль упала сразу на 44,6%. Особенно слабо выглядит Винлаб: выручка +7,2%, но операционная прибыль −52%, EBITDA −28,3%, а EBITDA-маржа упала с 13,2% до 9%. Одновременно темпы открытия новых магазинов резко замедлились, за квартал всего +25 новых магазинов. (См график☝️).
Долговая нагрузка тоже растет.
‼️Чистый долг Винлаба с учетом аренды достиг ₽21,8 млрд., чистый долг/EBITDA вырос с 0,9х до 2,1х, у всей группы долг уже около ₽45,5 млрд с учетом аренды. Маржа по чистой прибыли минимальная с 2020 года, а процентные расходы рекордные‼️
Потенциал здесь огромный именно через восстановление эффективности: возврат маржинальности к уровням 2023 года может кратно увеличить прибыль и будущие дивиденды. Но пока разворота нет. Лучше дождаться хотя бы какого-то улучшения показателей, чем пытаться поймать дно.
–––––––––––––––––––––––––––––––
Весь российский ритейл находится в заднице, маржа по EBITDA снижается у всех!
Виной тому дефицит персонала и вынужденное повышение зарплат, адская конкуренция между сетями, развитие всяких Самокатов, дорогущий долг повышение налогов и тд и тп!
Черкизово и Х5 чувствуют себя чуть лучше чем остальные, но зачем мне их покупать, если див. доходность ниже Сбера, а развития бизнесов нет?
Я не нашел для себя ответ на этот вопрос.
У меня всё. Спасибо.