
‼️СЕКЬЮРИТИЗИРОВАННЫЕ ОБЛИГАЦИИ: БЕРЕМ ИЛИ НЕТ?
Автор: Кирилл Шалыганов
Друзья, всем привет!
В этом посте хочу разобрать достаточно интересный инструмент - облигации, платежи по которым обеспечены кредитным портфелем банка. Речь идет о конкретном пуле кредитов (например, потребительские и ипотечные), а не о всем портфеле банка.
Подобный механизм называется секьюритизация, давно известен и применяется на западных рынках капитала.
Скажу сразу, про преимущества подобных облигаций для банка в этом посте говорить не будем. Сосредоточимся только на привлекательности и особенностях подобных облигаций для нас с вами - обычных частных инвесторов.
Суть механизма секьюритизации достаточно проста: банк выдал Х заемщикам кредитов на У рублей и на часть этой суммы или на ее полный размер выпустил обеспеченные облигации и продал их инвесторам через специальное СФО.
Фактически, при покупке таких бумаг частный инвестор становится прокси-кредитором клиентов банка, а банк ускоряет оборачиваемость капитала: после продажи облигаций высвобождается капитал на который можно выдавать новые кредиты.
Сейчас на РФР обращается 238 выпусков секьюритизированных облигаций, большинство из которых внутри себя имеют потребительские и ипотечные кредиты.
Особенности секьюритизированных бондов👇
1️⃣ Кредитный риск здесь связан не с конкретным эмитентом или банком, а с группой заемщиков. По этой причине при покупке нужно внимательно читать эмиссионные документы с целью идентификации того, какой конкретно пул кредитов лежит в основе бумаги, его качества и рисков.
Очевидно, что необеспеченные потреб. кредиты в условиях экономической стагнации - более рисковая ставка по сравнению с теми же ипотеками.
В реальности, вследствие наличия тысяч разных заемщиков в рамках одного кредитного пула данный риск сильно размывается.
2️⃣ Вшитая амортизация: секьюритизированный в бондах кредитный пул может погаситься существенно раньше установленного первично срока, что приведет к погашению облигации. Более того, в большинстве случаев, в каждую дату выплаты купона инвестору погашается и нефиксированная часть номинала.
Это, с одной стороны, формирует условия для возвратности капитала до погашения, а с другой - создает риск реинвестирования.
3️⃣ Выпуски бывают старшего (класс А) и младшего траншей (класс Б): старшие транши получают выплаты первыми. У них минимальный риск, высшие кредитные рейтинги (часто ААА), но и самая низкая доходность.
Младшие транши принимают на себя первые убытки, если заемщики перестают платить. Взамен они предлагают инвесторам более высокую премию за риск и доходность.
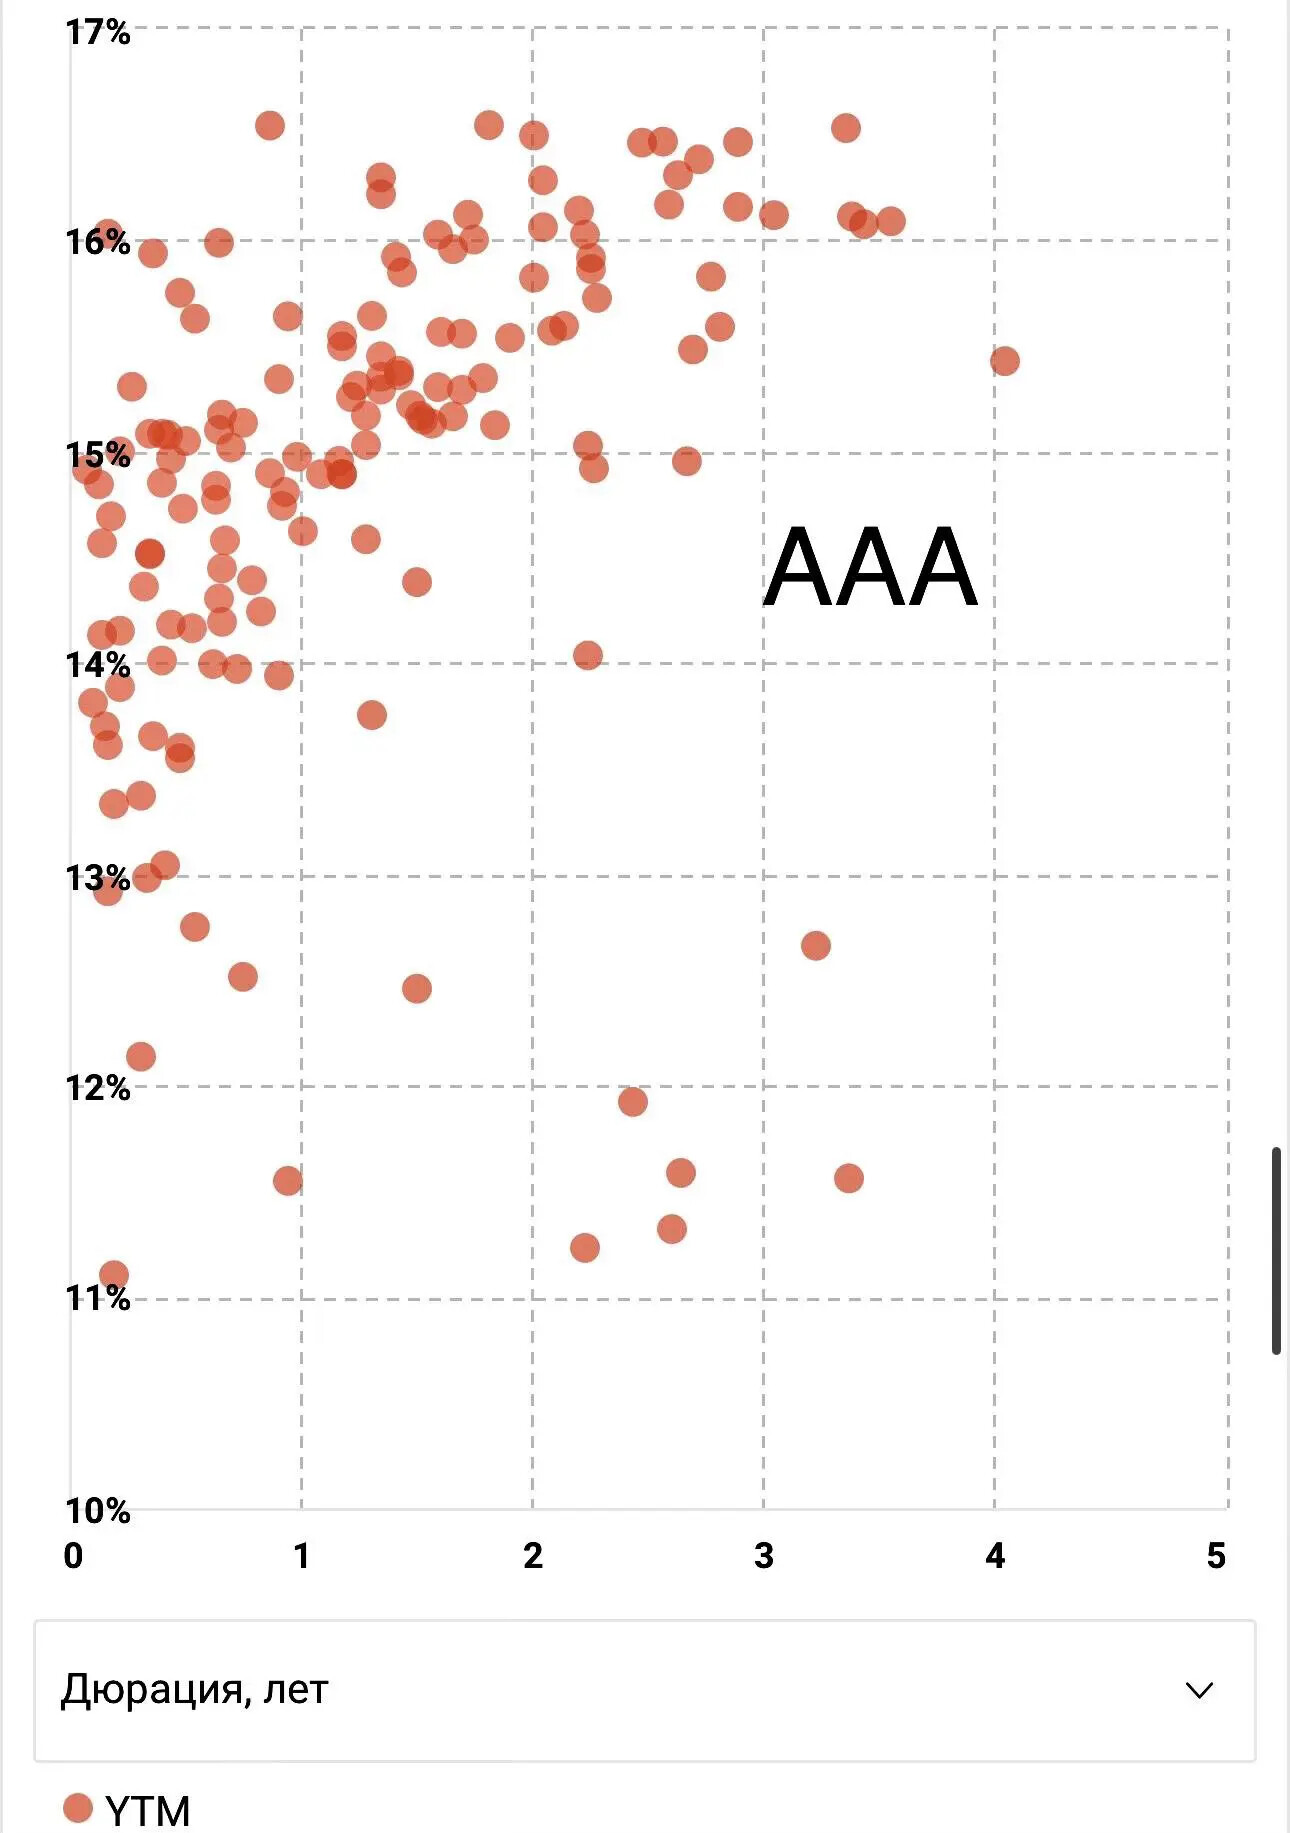
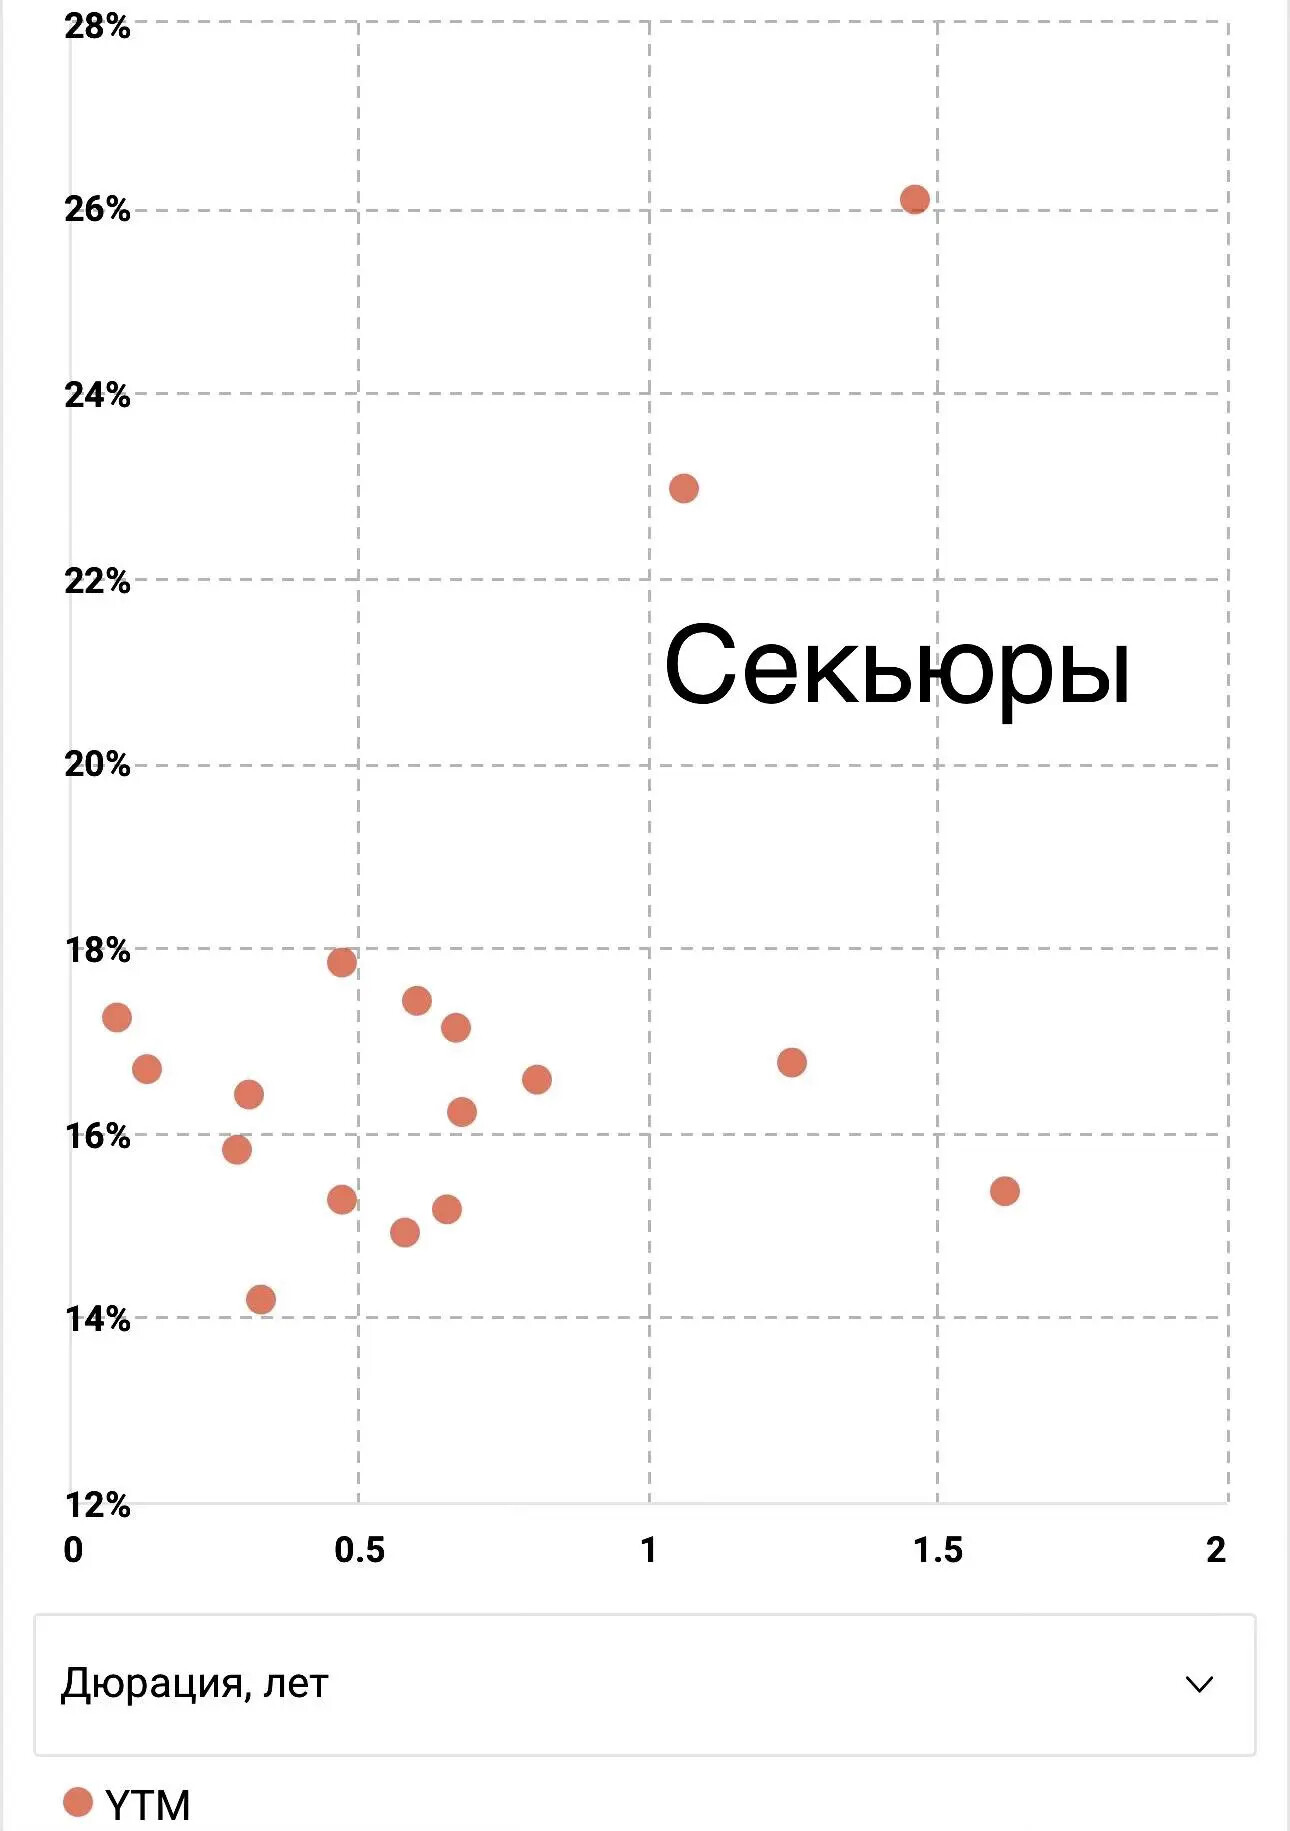
Посмотрел все 238 выпусков секьюритизированных бондов и сравнил их с ААА👇
1️⃣ Секьюры тотально проигрывают в ликвидности на вторичке. Будьте аккуратны при покупке - можете не выйти и получить огромные bid/ask спреды.
2️⃣ Средний YTM ААА с дюрацией до года лежит в диапазоне 14-15%, при YTM секьюров около 16-18%. Премия к доходности действительно имеет место быть.
3️⃣ Ставка купона и соответственно текущая доходность по многим секьюрам превышают аналогичные метрики ААА-бондов на ~2%. Здесь также есть явная премия в доходности текущего CF.
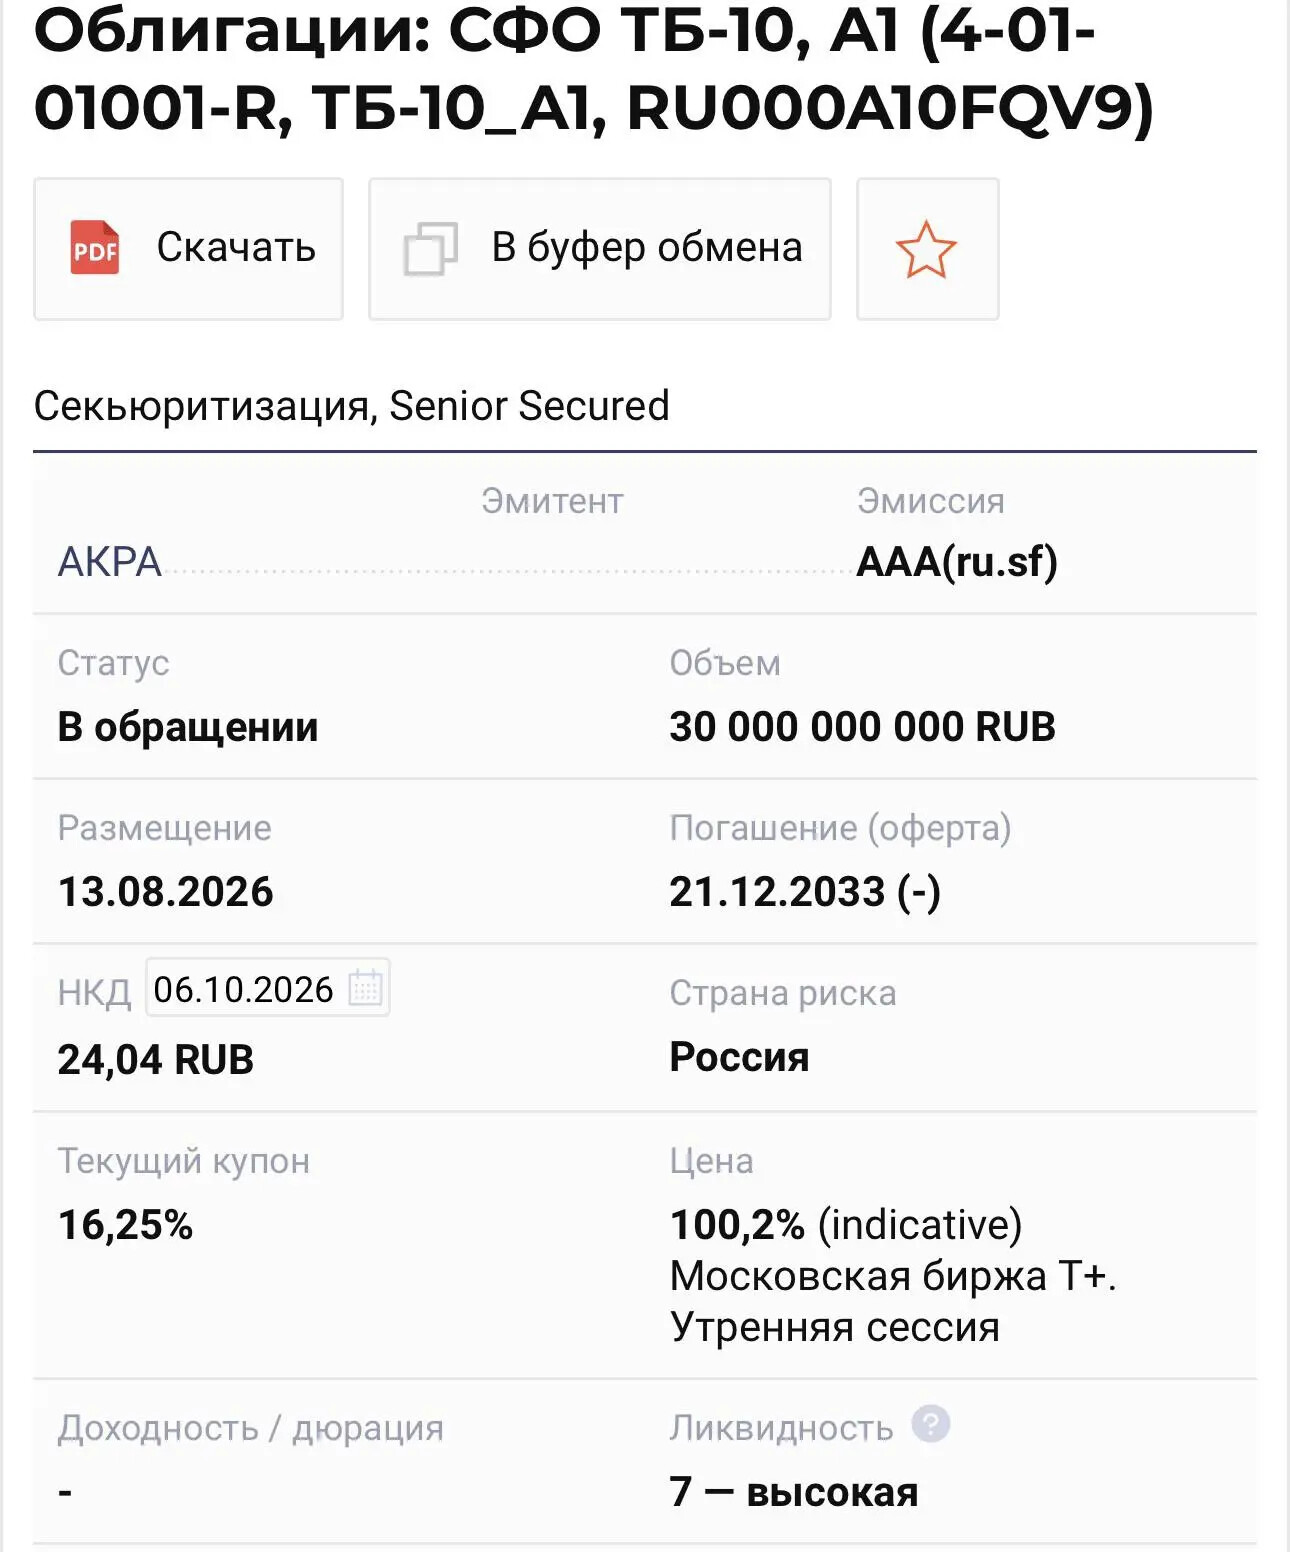
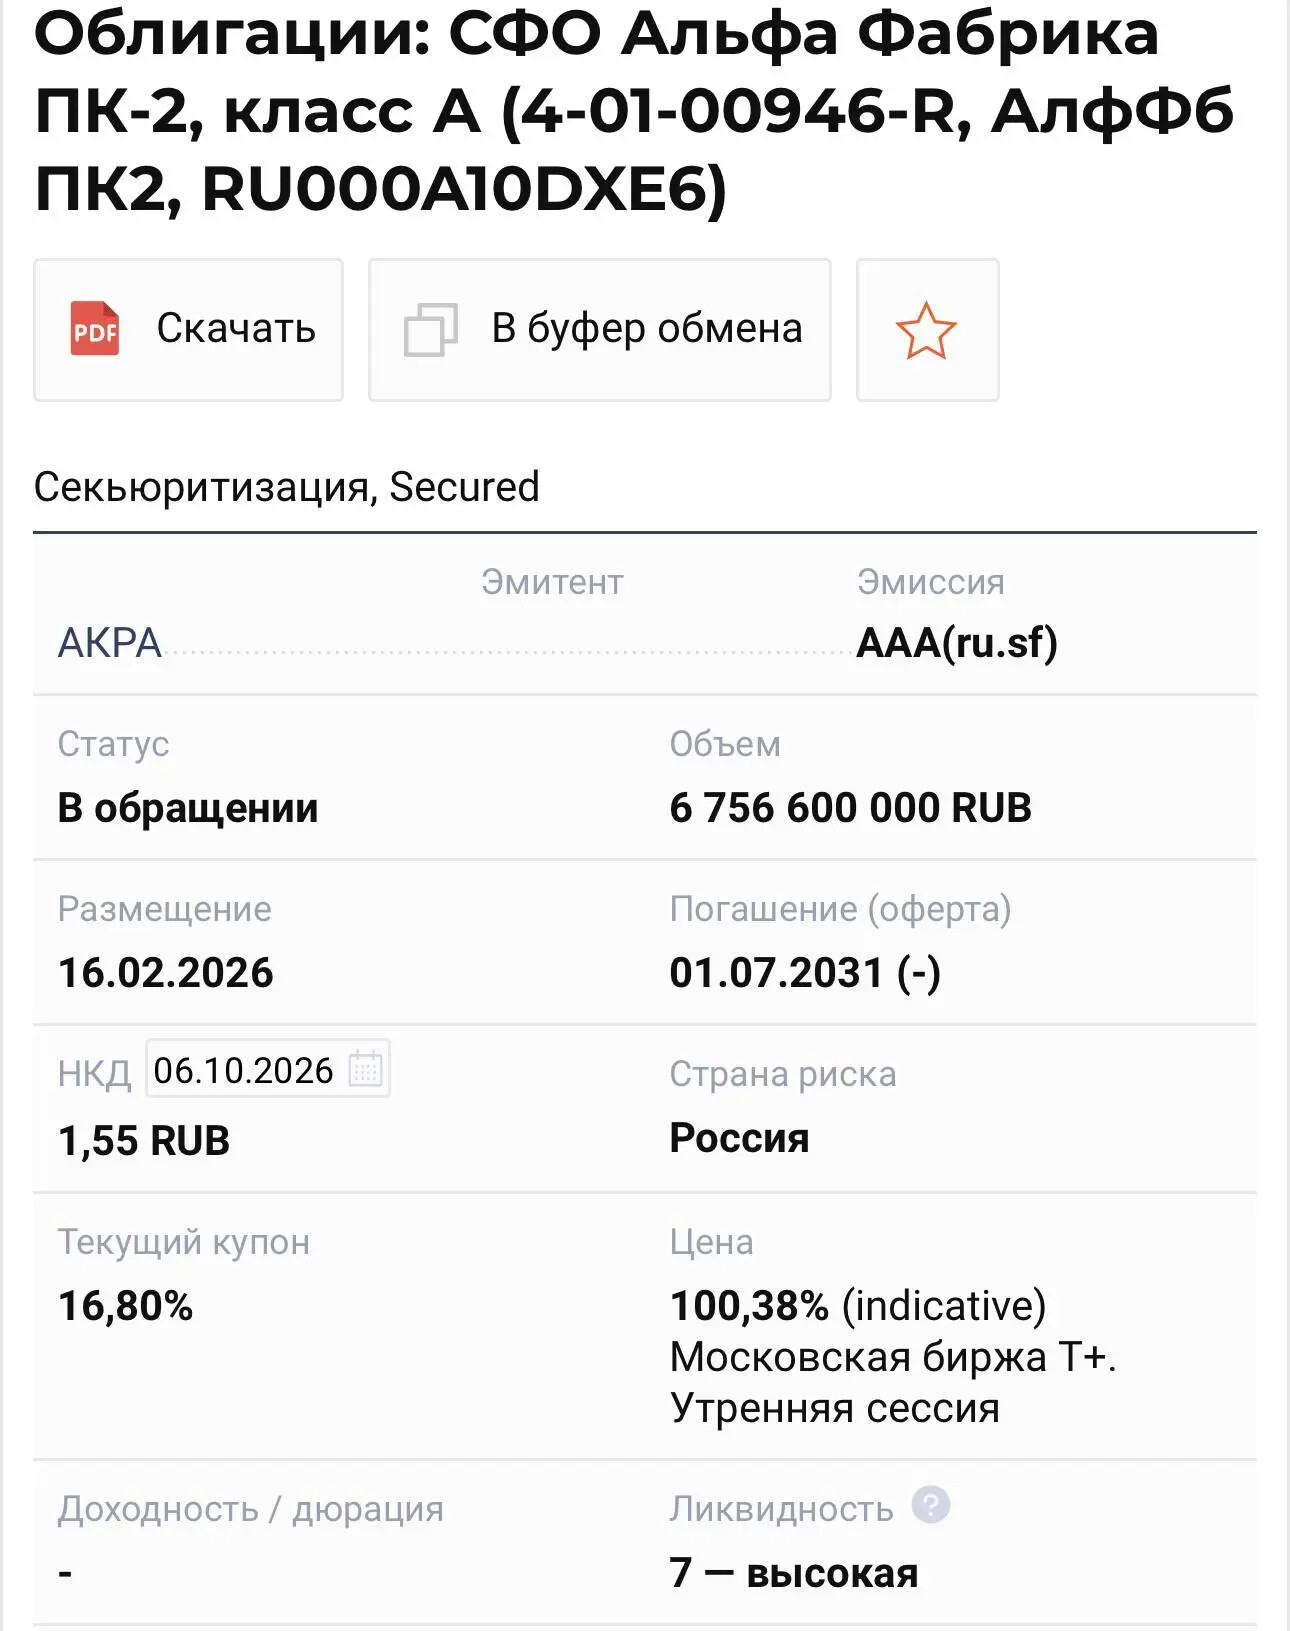
Среди секьюров с гармоничными параметрами доходности, риска и ликвидности отмечу👇
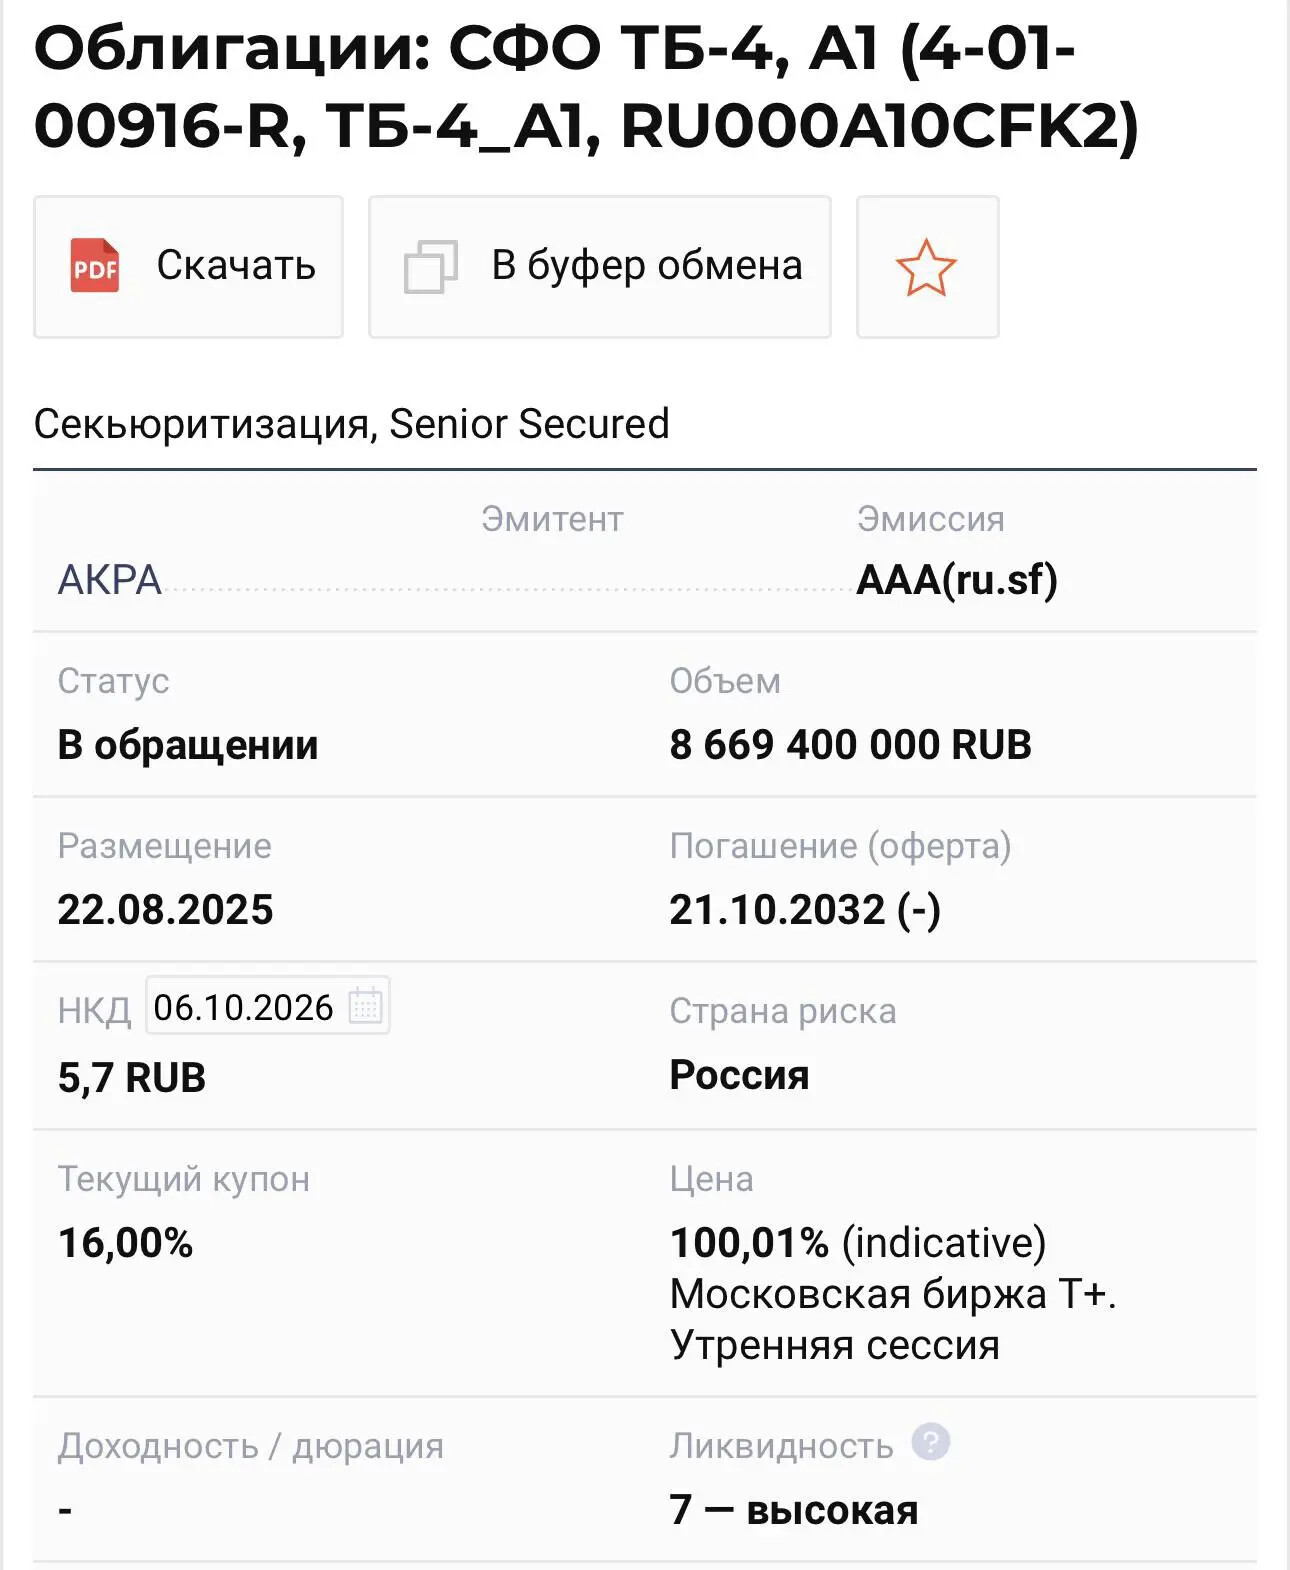
— ТБ-4, А1 (RU000A10CFK2);
— ТБ-10, А1 (RU000A10FQV9);
— Альфа Фабрика ПК-2, класс А (RU000A10DXE6);
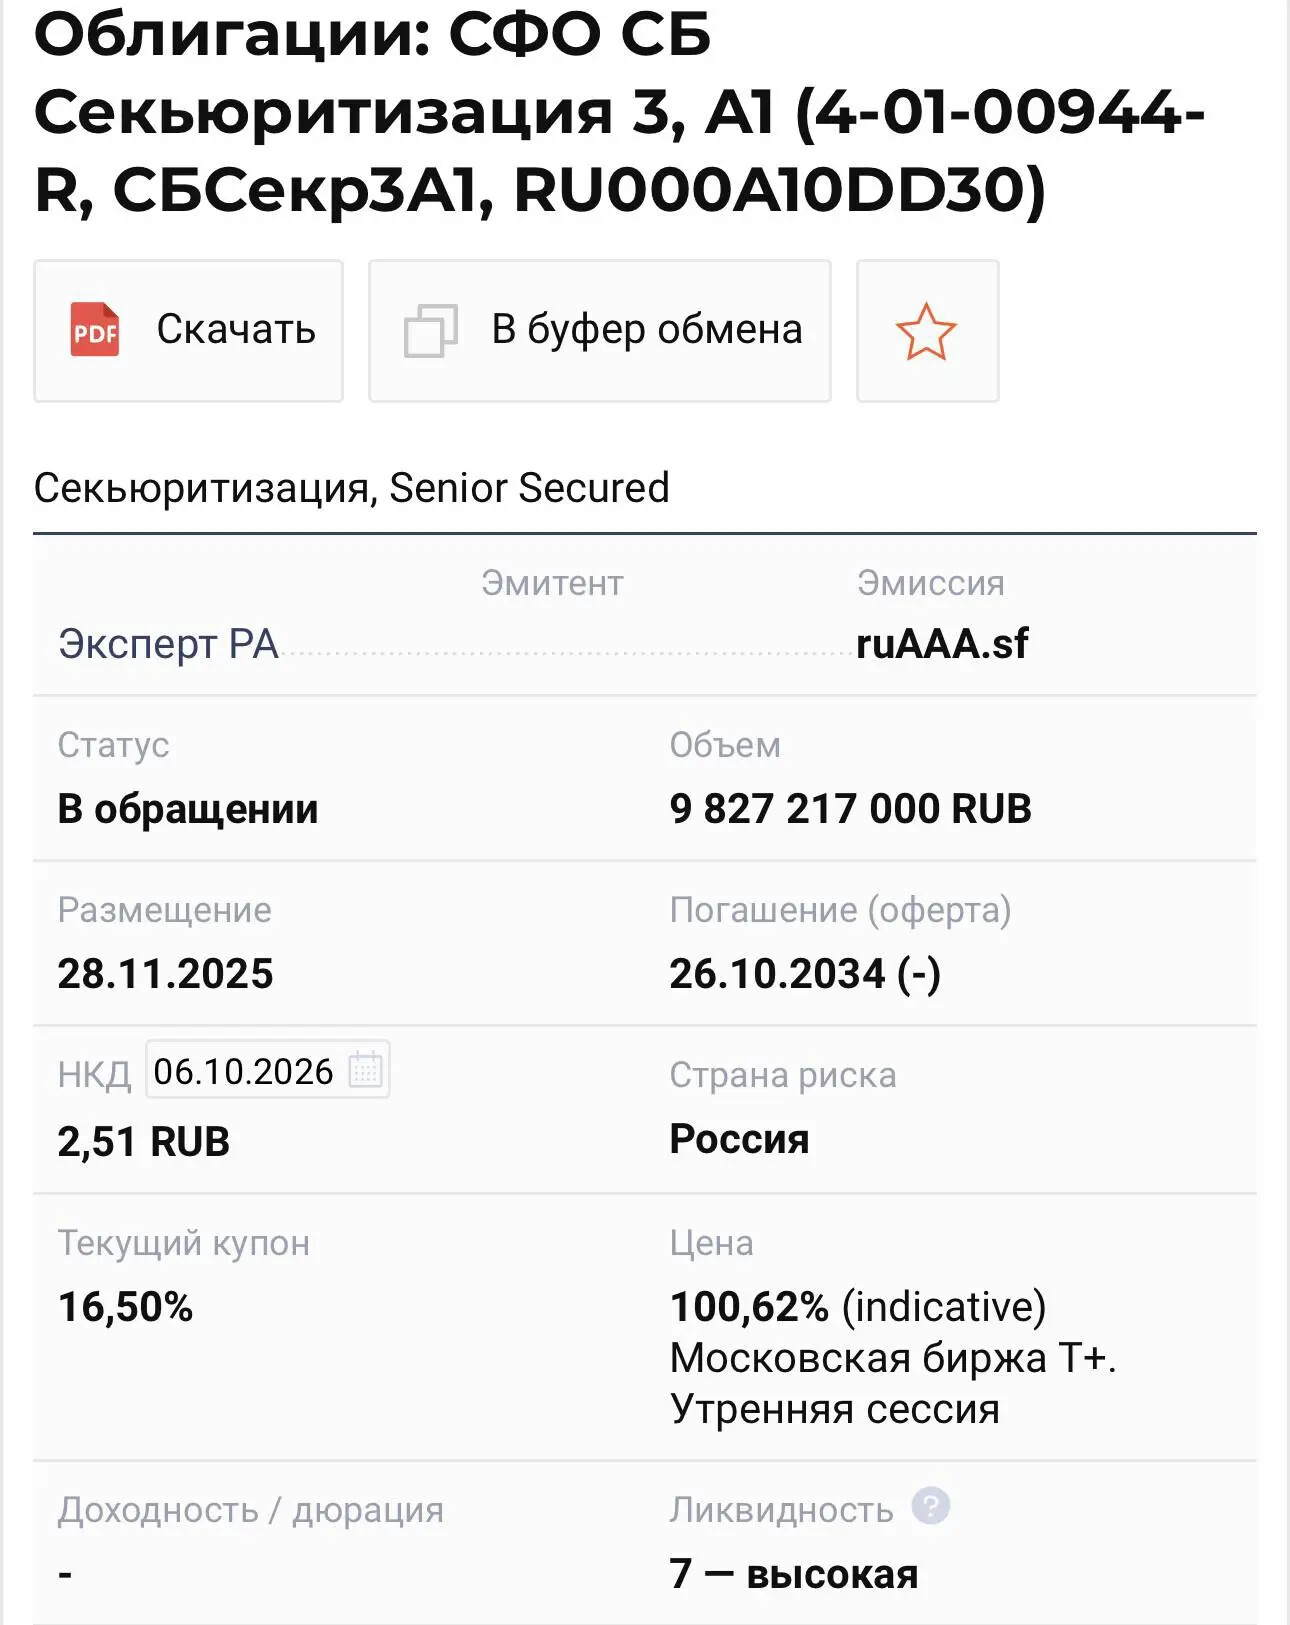
— СБ Секьюритизация 3, А1 (RU000A10DD30).
Секьюритизированные бонды имеют полное право быть в портфеле частного инвестора, если вы осознаете их риски и особенности, умеете анализировать ликвидность и принимаете амортизационный риск.
Лично у меня таких бондов нет по очень простой причине: не подходят неконтролируемые амортизация и выгашение. Но это не значит, что эти облигации плохие, «скам» и так далее.