
$ZAYM (ЗАЙМЕР). ДИВИДЕНДНАЯ ЛОВУШКА.
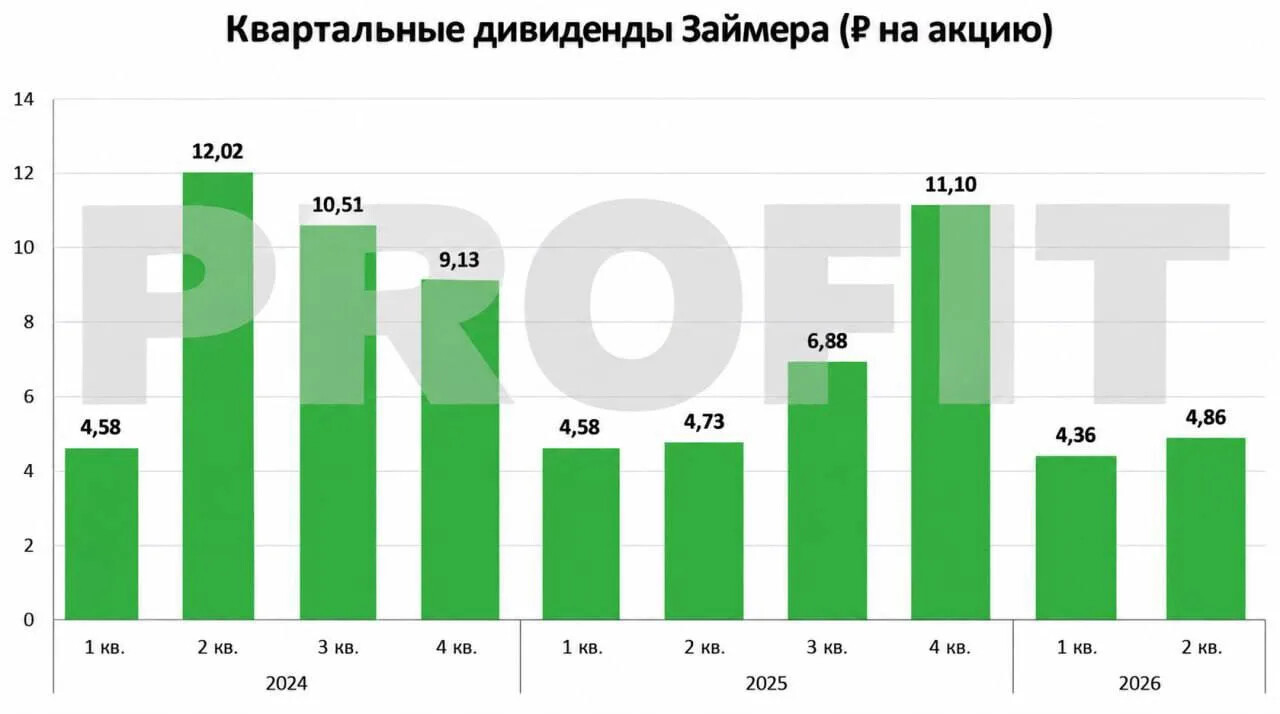
Есть такая небольшая компания - Займер, платит неплохой квартальный дивиденд (~4%), а также имеет невысокую оценку по P/E < 4.
Но если посмотреть глубже на цифры и бизнес, то видны хронические проблемы, которые отобьют желания добавлять в портфель такую на первый взгляд классную дивидендную корову.
—–––––––—–––––––—–––––––—–
Смотрим глубже на цифры отчетности… 👀
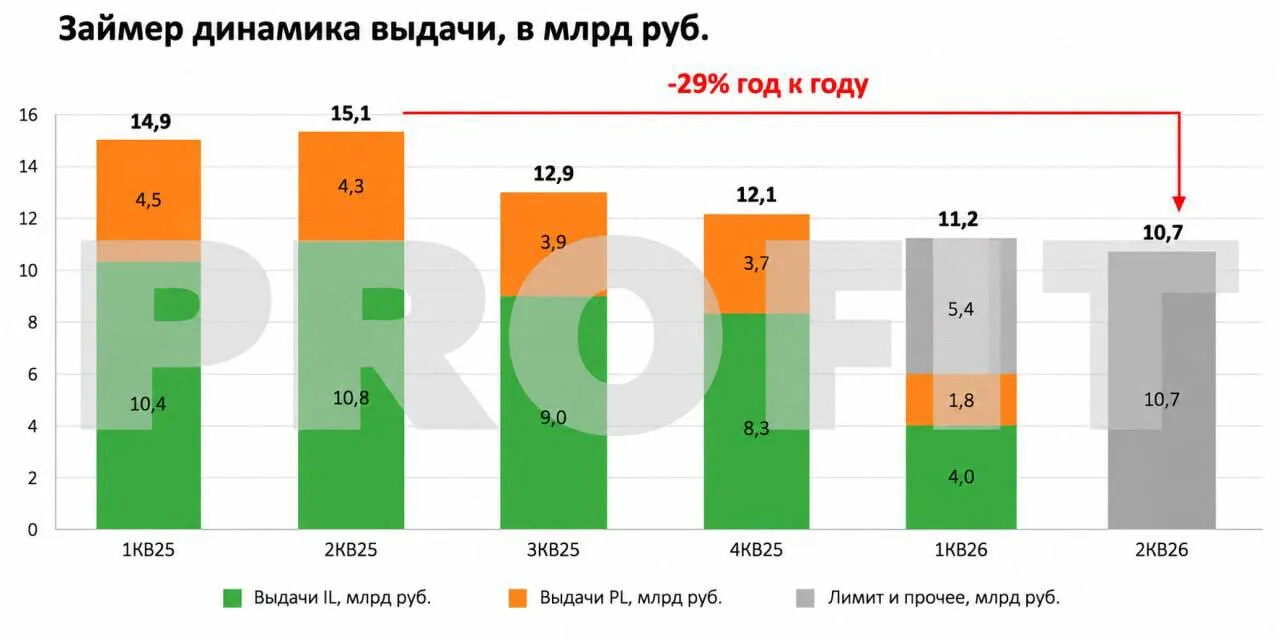
— Объем выдачи. Из-за ужесточения регулирования от ЦБ компания во 2 квартале 2026 показала ХУДШИЙ ОБЪЁМ ВЫДАННЫХ ЗАЙМОВ С 2023 ГОДА (10,7 млрд рублей), что не может не сказаться на размер получаемого процентного дохода.
👆Важно отметить, что закручивание гаек от ЦБ еще не закончено и будет еще два негативных этапах для отрасли:
‼️С 1 октября 2026 года МФО не может выдать заём с ПСК выше 200%, если у клиента уже есть два таких займа. По данным ЦБ, два и более дорогих займа было у каждого третьего клиента МФО‼️
‼️С 1 апреля 2027 года правило ужесточится: "один заём в руки" для займов с ПСК выше 100%, плюс 3 дня охлаждения между займами‼️
По итогу 10,7 млрд рублей в квартал - это не дно по объемам выдачи, а скорее новая реальность, что нужно учитывать при будущей оценке, но об этом чуть позже.
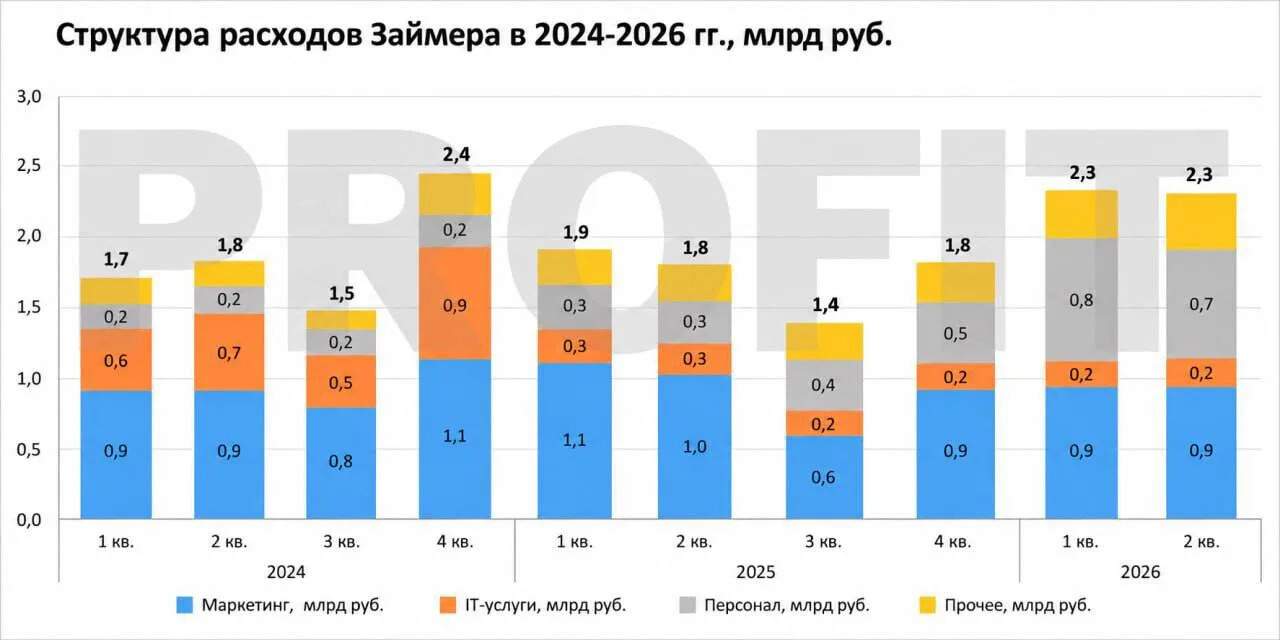
— Расходы. Несмотря на значительное сокращение объемов выдачи и кредитного портфеля (за последние 12 месяцев с 14,6 до 11,3 млрд рублей) у компании не снизились расходы = ДАВЛЕНИЕ НА ЧИСТУЮ ПРИБЫЛЬ, которая упала почти в 2 раза с 0,9 до 0,5 млрд рублей год к году.
За последние 12 месяцев P/E < 4 обманчив, он включает неплохие 3-4 кварталы 2025 года, но если их заменить на ожидания 3-4 кварталов 2026 года, то получаем уже менее приятный P/E = 6.5.
☝️Даже при такой мультипликаторы при выплате 100% от чистой прибыли компания дает 15% доходность, но есть два НО:
1️⃣ Никто не гарантирует, что прибыль не будет дальше падать при такой регуляторике от ЦБ, что сильно бьет по получаемому процентному доходу.
2️⃣ АКЦИИ $ZAYM ПРОИГРЫВАЮТ И ОФЗ, И ТЕМ БОЛЕЕ СБЕРУ, который с ROE в 22% на 0,7 капитала дает 14% дивидендную доходность + оставляет вторую часть прибыли в капитале в отличии от Займера, который все отдает акционерам раз и навсегда.
Да - да, по итогу тут более чем справедливо замечание ''А чем это лучше Сбера? Хуже Сбера!'' 😂
—–––––––—–––––––—–––––––—–
Повышенный дивиденд сегодня в размере 100% от чистой прибыли не гарантирован завтра в том же размере из-за фундаментальных проблем в компании. Не думаю, что компания способна быстро закрыть следующий дивидендный гэп.
👆Если очень хочется получать повышенную доходность от МФО, то идеи лучше аккуратно искать в коротких облигациях, где доходности выше 20%.
Лично моё мнение, вы не обязаны с ним соглашаться.
У меня пока все. Спокойной ночи!