
🌾 ФосАгро. Удобрения дорожают, а прибыль рухнула. Что происходит?
В 2025 году ФосАгро выглядела отлично, выручка и прибыль выросли.
Первое полугодие 2026 — с точностью до наоборот.
🔸 Основные показатели за 1п:
— Выручка 281,4 млрд руб. (-5,8% г/г);
— Валовая прибыль 78,1 млрд (-38%);
— Чистая прибыль 18,7 млрд (-75%);
— Операционный денежный поток 56,4 млрд (-37%);
— Расчетный FCF около 15,9 млрд против 56,5 млрд год назад.
На первый взгляд будто бы мир внезапно перестал покупать удобрения. Впрочем, конечно же, это не так😁
🧩 Сера съела маржу. Деньги были, но делись куда-то.
Расходы на серу и серную кислоту выросли с 18,3 до 41,8 млрд руб. сразу на 129%.
То есть только эта статья прибавила 23,5 млрд руб., объяснила почти половину падения валовой прибыли.
Общая себестоимость реализованной продукции вместе с товаром для перепродажи выросла примерно до 203,3 млрд руб. против 172 млрд годом ранее. Подорожали также калий, персонал, газ. Даже расходы на охрану и пожарную безопасность выросли с 1,2 до 4,2 млрд руб.
И пока сера не нормализовалась: только во 2 квартале на нее ушло еще 22,1 млрд руб.
🔸 Но второй квартал уже выглядит лучше.
То есть практически вся прибыль полугодия заработана именно во 2 квартале — в первом было всего около 0,2 млрд.
Есть тонкость: во 2м квартале помогла валютная переоценка +8,6 млрд руб. по финансовой деятельности.
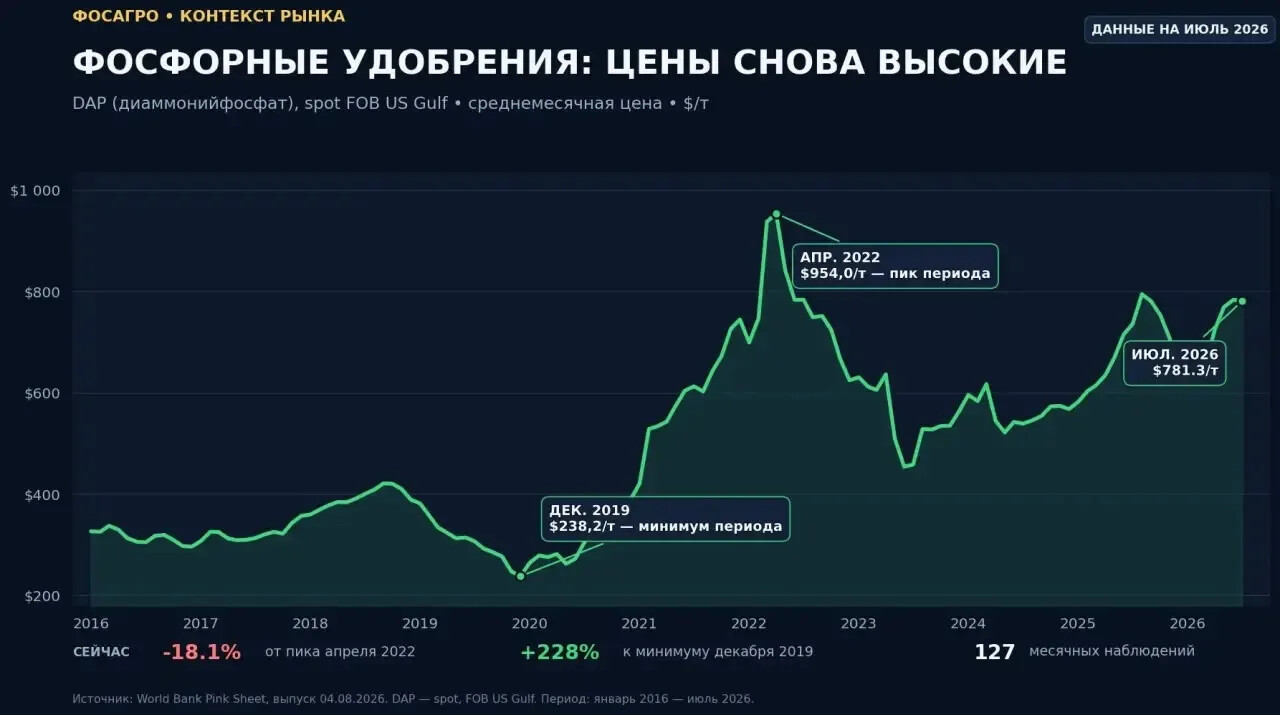
🧩 А мировой рынок-то как раз хороший. При этом еще и Ормуз закрыт.
Всемирный банк ожидает рост своего индекса цен на удобрения более чем на 30% в 2026 году. По фосфорному удобрению прогноз примерно +6%.
Получается парадокс. Все условия есть, а денег нет.
Через закрытый Ормуз проходит около 15% мирового экспорта DAP, примерно треть мировой торговли серой и около 15% аммиака.
То есть проблемы с логистикой одновременно:
— Толкают вверх цены на удобрения, ФосАгро плюс;
— Толкают вверх цену серы, ФосАгро минус.
Идеальный сценарий для ФосАгро — когда сера начинает дешеветь раньше, чем сами удобрения😁
🔸Россия запретила экспорт основных видов серы до конца 2026 как раз для стабилизации внутреннего рынка.
🧩 В 2025 году поставки ФосАгро в страны БРИКС выросли на 20% до 4,8 млн тонн. В Индию — более чем вдвое до 2,65 млн тонн. В Африку — на 23% до 909 тыс. тонн. В Бразилию ушло еще 1,7 млн тонн.
С 2025 года ЕС ввел дополнительные пошлины на российские удобрения, которые будут увеличиваться в течение 3 лет. Менеджмент пока не ожидает существенного влияния на бизнес.
А США, наоборот, в апреле снизили компенсационную пошлину для «Апатита» с 18,2% до 12,7%.
Поэтому санкционный риск здесь скорее про более дорогую логистику и платежи.
🧩 А внутренний рынок?
Предельные цены на удобрения заморожены фактически на уровне сентября 2022 года, мера продлена до конца ноября 2026-го. Параллельно государство сохраняет экспортные квоты.
То есть глобальное ралли удобрений не конвертируется в прибыль компании один к одному.
🔸 Что с долгом? Все ок, поэтому их облиги держу. А акции пока не хочу.
Денежные средства увеличились с 14,7 до 23,1 млрд., процентные расходы снизились до 11,2 млрд против 12,3 млрд год назад.
Рефинансируются: весной разместила 70 млрд руб. облигаций под 13,75% и юаневый выпуск на 1,5 млрд CNY под 8%.
🔸 Дивиденды. За 1п 2025 успели выплатить 273 руб., но финальные за 2025 уже не выплатили, а слабый FCF первого полугодия 2026 явно не располагает к возвращению щедрости.
🧩 Что в итоге?
Мне ФосАгро по-прежнему нравится именно как бизнес, но отчет хорошо напоминает, что даже отличный бизнес можно зажать между молотом и наковальней:
Сверху — цена удобрений.
Снизу — цена серы.
Сбоку — общий слабый рынок.
Выходит, что когда-то будет счастье. А пока — ожидание. А ждать жизнь нас научила👍
@profitanet