
🇷🇺 Лукойл. Зарубежные активы уходят. Где деньги!?
Снова делят активы, но между соглашением о продаже и дивидендами простым смертным — пропасть. Давайте разберёмся☕️
🔸Краткая хронология неприятных событий:
• 22 октября 2025 США ввели блокирующие санкции против Лукойла.
• С 21 ноября компания признала утрату контроля над LUKOIL International GmbH (LIG) и рядом других зарубежных компаний, исключив их из консолидации.
• В отчете за 2025 инвестицию в LIG обесценили, отразив убыток около 1,66 трлн рублей. Право собственности для продажи сохранилось.
• 29 января 2026 заключили соглашение с Carlyle. Активы в Казахстане в его периметр не входят. Для закрытия нужны разрешения, включая OFAC.
🧩 Бухгалтерское списание
произошло, но это не означает, что активы продали за ноль или что будущая цена обязательно составит те самые 1,66 трлн.
🔸 Что нового?
3 октября NYT сообщила, что продажа зарубежных активов обсуждается в рамках переговоров России и США. Фигурирует оценка около $20 млрд.
🧩Главный нюанс: продать и получить доступ к деньгам не одно и то же🤷♂️
OFAC прямо указывает блокировку причитающихся Лукойлу средств на счете под юрисдикцией США до снятия санкций.
Действующая лицензия разрешает переговоры и условные соглашения до 22 октября 2026. Продажу она не разрешает.
Продать можно, но дивиденды не гарантированы. Отжим, короче.
🔸 Что с работающим бизнесом? МСФО за 1 пол. 2026
• Выручка: 2,06 трлн рублей, +8% г/г.
• EBITDA: 815,3 млрд рублей.
• Чистая прибыль, относящаяся к акционерам: 430,9 млрд рублей, рост примерно в 1,5 раза.
• CAPEX: 239,1 млрд рублей, −38,2% г/г.
Результаты сильные, но при сравнении с прошлым годом учитываем деконсолидацию зарубежного бизнеса: показатели из старого и пересчитанного периметра нельзя смешивать.
🧩По оценке аналитиков, дивидендная база около 519 млрд рублей соответствует примерно 750 рублям на акцию при полном распределении. Это гипотетически.
🔸 Где остаются риски? (Везде)
— Цена продажи и возможный дисконт.
— Сроки согласования и доступ к выручке от сделки.
— Потеря международной диверсификации.
— Перебои в переработке и затраты на восстановление НПЗ.
— Нефть, курс рубля, налоги и стоимость экспорта.
🧩 Итог какой?
Основной ущерб от утраты контроля уже в отчете. Поэтому продажа на приемлемых условиях может стать позитивом, хотя прежний международный бизнес она не вернет...
Восстановление части стоимости инвестиции способно улучшить бухгалтерский результат. Но это бумажная прибыль.
Лукойл продолжает зарабатывать, дивидендный потенциал силу имеет. Но на продажу и дивы с нее надежд мало.
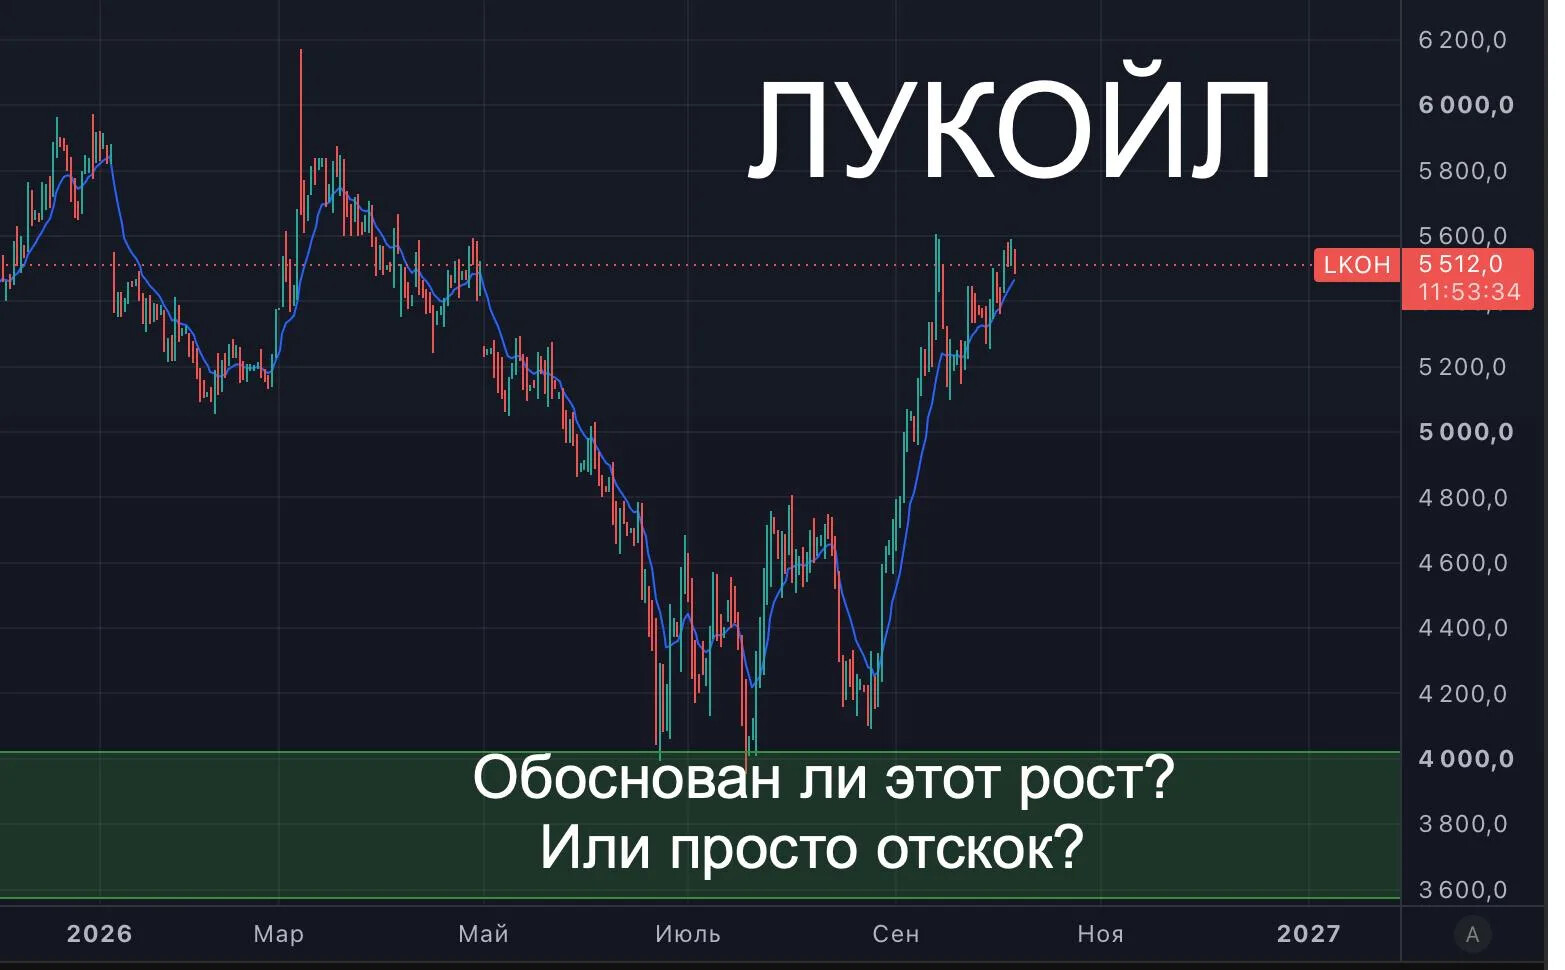
На сильном росте под заголовки о сделке скорее либо наблюдать, либо даже отдать часть звучит логично, с то народ «губу раскатал», ждут кучу денег. Увы, но все сложнее.
Компания топ, но ситуация тяжелая. Важно осознавать🤝
@profitanet