Облигации, вклады. Шумилов.


Гео и язык канала: Россия, Русский
Категория: Экономика


Павел Шумилов про облигации, банковские вклады.

✉️ Контакты
По рекламе: https://t.me/invest_kanaly или https://max.ru/u/f9LHodD0cOJU0JbeN5DS9hBIZ6u4jZAVSkDahsQzj0_lKh002b0DVsAyY2k
Биржа: https://telega.in/m/obligatsiii

Зарегистрирован в РКН
Связанные каналы

Гео и язык канала
Россия, Русский
Категория
Экономика
Статистика

👨‍💻 Новые выпуски облигаций ПКТ 002Р-02 и 002Р-03

🚢 АО «Первый контейнерный терминал» — один из ведущих контейнерных терминалов России, расположенный в Большом порту Санкт-Петербурга. Компания входит в группу Global Ports и занимается перевалкой контейнеров и обработкой грузов.

📊 Основные параметры выпусков.

- Эмитент: АО «Первый контейнерный терминал».
- Купон:
002Р-02: КБД на 3 года + до 2,90 п.п. Ориентир — около 17,30% годовых.
002Р-03: ключевая ставка ЦБ + до 3,20 п.п.
- Выплаты: ежемесячно.
- Погашение:
002Р-02: через 3 года — ориентировочно 09.10.2029.
002Р-03: через 4 года — ориентировочно 09.10.2030.
- Рейтинг: АА от АКРА, прогноз «стабильный».
- Амортизация: отсутствует.
- Оферта: отсутствует.
- Объем выпуска: 10 млрд рублей.
- Прием заявок: 6 октября 2026 года
- Размещение: 9 октября 2026 года.
- Доступность: минимальная заявка на первичном размещении 1,4 млн рублей.

💰 Краткий анализ финансовых показателей. (6 месяцев 2026 года по РСБУ)

- Выручка: 2,13 млрд рублей (снижение на 40,8% год к году)
- Чистая прибыль: 108,4 млн рублей (снижение на 87%)
- Капитал: около 8,7 млрд рублей на конец 2025 года.
- Долг: заемные средства — около 14,1 млрд рублей на конец 2025 года.
- Чистый долг/EBITDA: около 3,6х

🧠 Итог, мое мнение: ПКТ — крупный инфраструктурный бизнес с сильными позициями в своем сегменте, входит в ГК «Дело» вместе с Трансконтенером и ДелоПортс. Но что-то свежие цифры в отчетности расстроили. Падение показателей можно связать с обстановкой на льду и смещением контейнерных потоков на дальний восток (ПКТ расположен в Санкт Петербурге). Долговая нагрузка пока умеренная, и радует, что почти весь долг долгосрочный. Но я бы все же пропустил этот выпуск, как минимум из за минимальной заявки в 1,4 млн р.

🤓 Соблюдаем букву закона: Не является индивидуальной инвестиционной рекомендацией.

Такое мы берём?
👍 - да, беру!
👎 - нет, не интересно
🤔 - надо подумать!

Навигация👇

▪️Акции ▪️ Облигации (мы тут)
▪️Новости ▪️ Трейдинг

3.5k 5 220

Продаем долю в действующем предприятии по переработке овощей. Рентабельность от 35% до 60%.

ГК «КувайцевЪ» перерабатывает сырье и поставляет в торговые сети очищенные овощи в вакууме. Продукт имеет высокую наценку, а ритейл готов забирать весь объем, который компания успевает отгружать.

Предприятие уже работает. Но текущих контрактов больше, чем позволяют оборотные средства. Мы привлекаем партнеров, чтобы освоить эти объемы.

Входной порог для покупки доли — от 300 000 рублей. Вся операционная деятельность и логистика полностью на нашей команде. Вы выкупаете долю в бизнесе и получаете распределение прибыли.

Переходите в наш канал, чтобы посмотреть внутренние процессы, и запрашивайте финмодель в боте:
https://max.ru/join/xuqphZdofBeJV1Yye6eRTO73kFEas0co609hQGFucbk?erid=2VtzqwnTjLH


👨‍💻 Новые выпуски облигаций СЕЛЕКТЕЛ 001Р-09R и 001Р-10R

🖥️ Селектел — один из крупнейших независимых российских провайдеров IT-инфраструктуры. Компания предоставляет облачные сервисы, арендует серверные мощности и развивает собственные дата-центры.

📊 Основные параметры выпусков.

- Эмитент: АО «Селектел».
- Купон:
001Р-09: ключевая ставка ЦБ + 2,25%.
001Р-10: до 16,75% годовых, фиксированный.
- Выплаты: ежемесячно.
- Погашение: через 3 года и 5 месяцев — 22.03.2030.
- Рейтинг: A+ от АКРА, прогноз «стабильный».
- Амортизация: 40% номинала после 25-го купона, оставшиеся 60% — после 42-го.
- Оферта: отсутствует.
- Объем выпуска: совокупный объем двух выпусков — 5 млрд рублей.
- Прием заявок: до 6 октября 2026 года.
- Размещение: 9 октября 2026 года.
- Доступность:
001Р-09: только для квалифицированных инвесторов.
001Р-10: доступен для всех

💰 Краткий анализ финансовых показателей. (6 месяцев 2026 года по МСФО)

- Выручка: 10,2 млрд рублей, рост на 14% год к году.
- EBITDA: 5,4 млрд рублей, рост на 3%. Рентабельность EBITDA — 53%.
- Чистая прибыль: около 1,9 млрд рублей, практически на уровне прошлого года.
- Капитал: около 8,5 млрд рублей (+25% за 6 мес)
- Долг: чистый долг — около 20,7 млрд рублей (+25% га 6 мес)
- Чистый долг/EBITDA: 2,1х (было 1,7х)

🧠 Итог, мое мнение: Эмитент крупный и известный. Финансовые показатели в норме, но долговая нагрузка подросла на фоне инвест программы компании. Но есть нюансы. 29.09.2026 агенством АКРА был присвоен статус «под наблюдением», причина: в связи с покупкой M1Cloud и планами по выпуску новых облигаций. Видимо, если долговая нагрузка продолжит расти, то вы увидим рейтинговое снижение, но не факт. Доходности, по сравнению с предыдущими выпусками - повыше, 08 выпуск с купоном 16% торгуется по 101% от номинала. Я бы рассмотрел небольшую долю в этом эмитенте, но при этом внимательно следил бы за долгом и рейтингом.

🤓 Соблюдаем букву закона: Не является индивидуальной инвестиционной рекомендацией.

Такое мы берём?
👍 - да, беру!
👎 - нет, не интересно
🤔 - надо подумать!

Навигация👇

▪️Акции ▪️ Облигации (мы тут)
▪️Новости ▪️ Трейдинг

3.9k 2 231

😎На этой неделе у нас много интересных размещений.

👨‍💻 Готовлю для вас разборы:

▪️Селектел 1Р9 и 1Р10
▪️ПКТ 2Р2 и 2Р3
▪️ВИС ФИНАНС П17
▪️Облачные технологии 1Р2
▪️ОТЭКО Портсервис 1Р1
▪️А7 1Р1 и 1Р2
▪️РУСАЛ 1Р17

👍 - Ждете посты?

Навигация👇

▪️Акции ▪️ Облигации (мы тут)
▪️Новости ▪️ Трейдинг

4.6k 5 430


5.3k 2 206


🤔 КАК ЗАРАБОТАТЬ НА ОБЛИГАЦИЯХ И НЕ ПОПАСТЬ НА ДЕФОЛТ?

🗣️ Облигации часто называют «скучным» инструментом.

💰Но когда ставка высокая, на облигациях можно находить действительно интересные возможности — главное понимать, ЧТО ты покупаешь.

👋🏼 Я автор канала «Пенсия на облигациях», квалифицированный инвестор с капиталом почти 15 миллионов на бирже, публично веду свой канал и портфель уже более 3 лет, а торгую почти 10 лет. Я думаю, мой контент будет полезен большинству читателей, сейчас расскажу подробнее:

✍🏼 ПРО ЧТО ПИШУ:

▪️ РАЗБОРЫ облигаций — доходность, купоны, срок, рейтинг и финансовое состояние эмитента.

▪️ НОВЫЕ ВЫПУСКИ — разбираю размещения и оцениваю, стоит ли обращать на них внимание.

▪️ ФИНАНСОВЫЕ ПОКАЗАТЕЛИ компаний — выручка, прибыль, долг, EBITDA и долговая нагрузка.

▪️ РЕЙТИНГОВЫЕ ДЕЙСТВИЯ — слежу за повышениями и понижениями рейтингов.

▪️ НОВОСТИ РЫНКА — только то, что действительно может повлиять на облигации.

▪️ ОФЗ И КОРПОРАТИВНЫЕ ОБЛИГАЦИИ — сравниваем доходность и риски.

▪️ «ИНВЕСТИЦИИ ПРОСТЫМ ЯЗЫКОМ» — объясняю сложные вещи без лишней теории.

💼 И самое главное — я веду ПУБЛИЧНЫЙ ПОРТФЕЛЬ в своем канале.

🤝 Показываю абсолютно все сделки и объясняю логику.

🔎 Я разбираюсь, ПОЧЕМУ она столько платит и какой риск может скрываться за этой доходностью.

✅ Если ты инвестируешь в облигации или только собираешься начать — думаю, тебе будет полезно.

ПОДПИСЫВАЙСЯ НА МОЙ КАНАЛ

#промо_хорошего_канала


🚨 Риски дефолтов растут. Как выбрать надежные облигации?

Привет всем подписчикам канала Биржевик | Облигации! На связи Павел Шумилов, финансовый аналитик.

Возможно, мы уже пересекались с вами на живых инвестиционных конференциях, вы могли видели мои комментарии на РБК или Финам. Я веду авторский канал: Облигации, вклады. Шумилов.

Здесь сухой разбор бизнеса: стоит ли давать компании в долг или нет.

О чем я пишу:

1️⃣ Предупреждаю о дефолтах. Мои подписчики заранее знали о дырах в отчетах Евротранса и Уральской стали.
2️⃣ Ищу доходность. Разбираю свежие выпуски: от надежных ОФЗ до корпоратов.
3️⃣ Обучаю. Как правильно считать доходность, как работают флоатеры и почему корпоративные облигации сейчас обгоняют вклады.

У нас мощнейшее комьюнити в комментариях, где мы вместе через 👍 и 👎 голосуем за каждый выпуск.

Во последние разборы которые я делал:

▪️ПОЛИПЛАСТ: почему облигации ушли в коррекцию?
▪️Почти 17% доходности в длинных ОФЗ
▪️ЯТЭК 001Р-07, КС+ до 3.5%
▪️Каршеринг Руссия 001Р-10, до 23.5%
▪️Самолёт не провёл выплату вовремя. Что дальше?
▪️Ставка 14% может задержаться до весны 2027
▪️Про дефицит бюджета
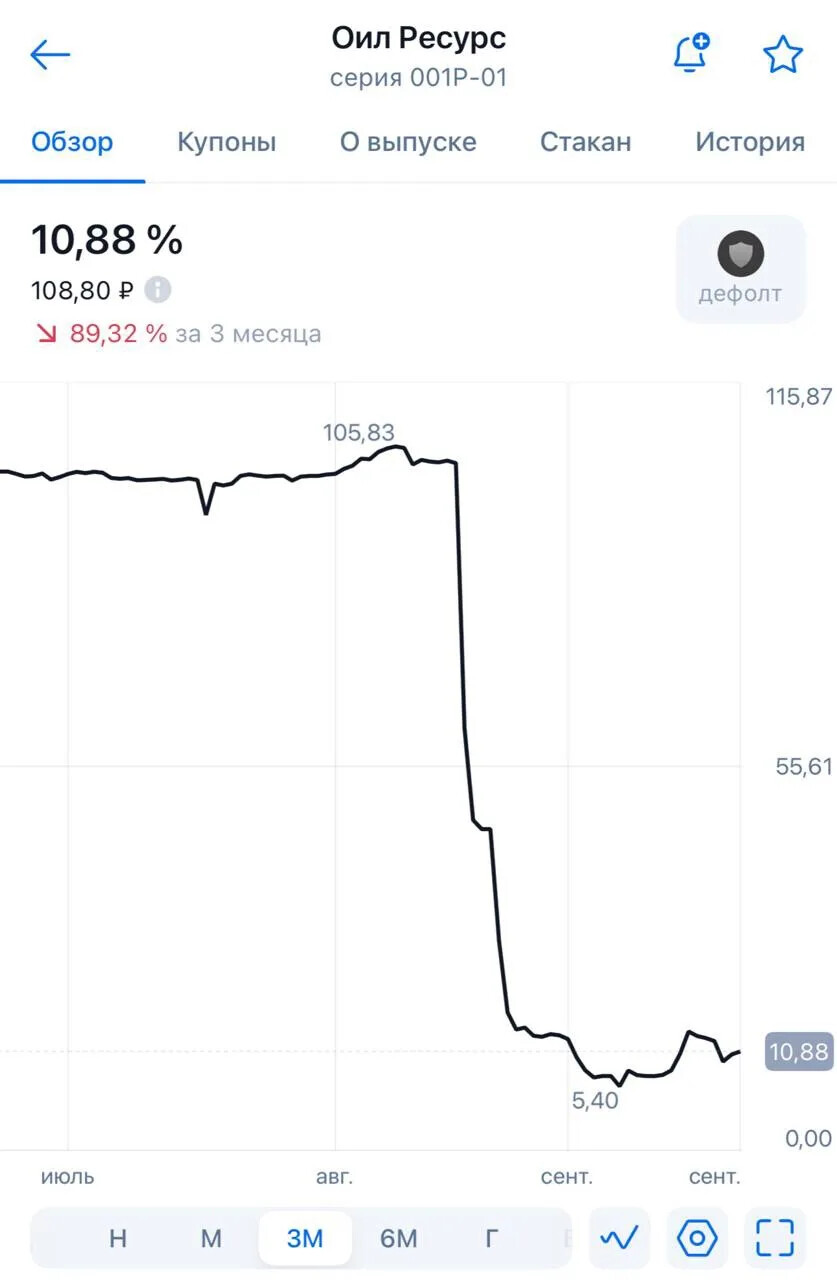
▪️Падение облигаций Балтлизинга, эталона и ОИЛ Ресурс
▪️НоваБев 003Р-04 и 003Р-05, до 16.5% и КС +2.5%
▪️Черкизово 002Р-06, КС + 1.6%

Заходите в гости. Всё бесплатно. Без платных VIP-каналов и курсов.

🤝 Подписаться на канал Павла Шумилова:

👉 https://max.ru/obligatsiii


📊 РЕЙТИНГОВЫЕ ДЕЙСТВИЯ ЗА НЕДЕЛЮ

📝 Эта неделя выдалась достаточно спокойной, без резких рейтинговых действий.

🔴 САМЫЕ ЗАМЕТНЫЕ ПОНИЖЕНИЯ

▪️ ООО «АЛТИМЕЙТ ЭДЬЮКЕЙШН»

Рейтинг: BBB → BB+
Прогноз: Негативный
Агентство: АКРА
Понижение связано с ухудшением финансовых показателей за I полугодие 2026 года, ростом долга и более консервативными ожиданиями по темпам роста бизнеса. АКРА также отмечает ухудшение рентабельности, долговой нагрузки, покрытия процентов, ликвидности и FCF.

🟢 ПОВЫШЕНИЯ РЕЙТИНГОВ

▪️ ООО «ИЛОН»
Рейтинг: BBB+ → А-
Прогноз: Стабильный
Агентство: АКРА
Повышение связано с улучшением оценки рыночной позиции и финансовой прозрачности. При этом сдерживающим фактором остаётся слабый FCF из-за высокой инвестиционной программы.

🟡 ПРИСВОЕНИЕ РЕЙТИНГА

▪️ ПАО «УРАЛКАЛИЙ»
Рейтинг: АА-
Прогноз: Стабильный
Агентство: АКРА

🟢 ПОДТВЕРЖДЕНИЯ РЕЙТИНГОВ

▪️ ПАО «РОССЕТИ»
Рейтинг: ААА
Прогноз: Стабильный
Агентство: АКРА

▪️ АО «СЕЛЕКТЕЛ»
Рейтинг: А+
Прогноз: Стабильный
Агентство: АКРА

▪️ АО «АВТО ФИНАНС БАНК»
Рейтинг: АА
Прогноз: Позитивный
Агентство: АКРА

▪️ ООО «АвтоМоё Опт»
Рейтинг: BB
Прогноз: Позитивный → Стабильный
Агентство: НКР

▪️ АО ЛК «РОДЕЛЕН»
Рейтинг: BBB
Прогноз: Развивающийся
Агентство: Эксперт РА

▪️ АО «УРАЛЬСКАЯ СТАЛЬ»
Рейтинг: BB-
Прогноз: Стабильный
Агентство: АКРА

▪️ ООО «ГЕЛЬТЕК-МЕДИКА»
Рейтинг: BBB
Прогноз: Стабильный
Агентство: Эксперт РА

▪️ ООО «Брусника. Строительство и девелопмент»
Рейтинг: А-
Прогноз: Стабильный
Агентство: НКР

Навигация👇

▪️Акции ▪️ Облигации (мы тут)
▪️Новости ▪️ Трейдинг

6.2k 5 247

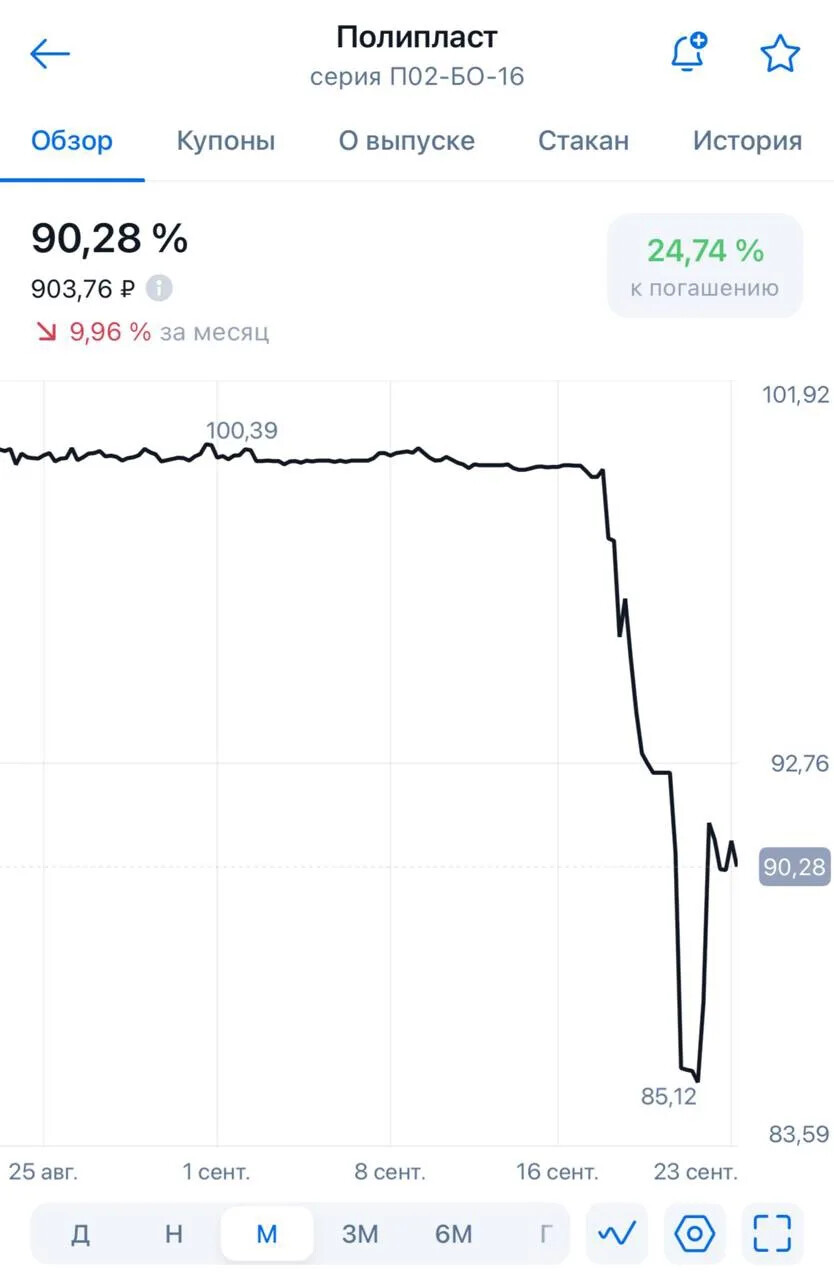
📉 ПОЛИПЛАСТ: ПОЧЕМУ ОБЛИГАЦИИ УШЛИ В КОРРЕКЦИЮ?

Облигации Полипласта за последнее время заметно просели, а доходности отдельных выпусков уже ушли в диапазон 28-43% годовых. При этом сам бизнес продолжает расти.

📊 За 6 месяцев 2026 года:

- Выручка: 116,4 млрд ₽, +22,4% год к году.
- EBITDA: 33,7 млрд ₽, +33,7%. (Рентабельность EBITDA около 29%)
- Чистая прибыль: 11,2 млрд ₽, +44,7%.
- Операционный денежный поток: 18,5 млрд ₽.

То есть проблема сейчас не в резком ухудшении операционного бизнеса.

⚠️ ГЛАВНЫЙ ВОПРОС — ДОЛГ И РЕФИНАНСИРОВАНИЕ

- Чистый долг на конец июня 2026 года достиг 289,3 млрд ₽ против 230 млрд ₽ на конец 2025 года.
- Чистый долг / EBITDA LTM — около 4,2 раза.
- Облигационный долг — около 47,7 млрд ₽.

При этом большая часть долговой нагрузки приходится не на облигации, а на банковское финансирование.

💣 И вот здесь находится главный риск.

В ближайшие 12 месяцев Полипласту предстоит погасить около 139 млрд ₽ долговых обязательств.

Из них около 25–27 млрд ₽ приходится только на облигации в январе–мае 2027 года.

Кроме того, до середины 2027 года предстоит погасить около 98 млрд ₽ банковских кредитов.

На конец июня на счетах компании было всего около 2,4 млрд ₽. Получается очень большая зависимость от рефинансирования. Именно это сейчас сильнее всего давит на котировки.

💰Дополнительный фактор — высокая стоимость денег.

Значительная часть долга Полипласта имеет плавающую ставку, поэтому при сохранении высокой ключевой ставки процентные расходы остаются огромными.

❗️При этом важно отметить: Полипласт продолжает обслуживать долг.
В сентябре компания успешно прошла оферту по выпуску П02-БО-07 на 25 млн долларов, выплатила купоны по пяти выпускам на общую сумму 337,6 млн ₽ и дополнительно разместила П02-БО-10 на 170 млн юаней.

🔮 ЧТО ДАЛЬШЕ?

Базовый риск для держателей облигаций сейчас — не падение продаж или прибыли, а способность компании своевременно рефинансировать огромный объём долга в 2027 году.

🟢 Позитивный сценарий: Полипласт успешно рефинансирует ближайшие погашения, завершает инвестиционную программу и начинает снижать долговую нагрузку. Компания сама указывает, что в 2027–2028 годах планирует сделать паузу в инвестициях, что должно освободить денежный поток.

🔴 Негативный сценарий: высокая стоимость финансирования сохраняется, рефинансирование становится дороже или менее доступным, привлечь средства не получится. Последствия могут быть разными, начиная с безобидного тех дефолта, заканчивая полноценным дефолтом.

🧠 Мое мнение: Полипласт попал в ситуацию совокупности факторов. Рынок сейчас нервный, идет волна дефолтов, при чем и в крупных эмитентах. На фоне этого, рынок стал более требователен к эмитентам и стал более внимательно относиться к любым опасным моментам, именно поэтому рынок и испугался финансовой ситуации Полипласта. Условно, год назад, реакция рынка была бы куда более сдержанная. Определенные проблемы у Полипласта все же есть, но я бы пока не хоронил эту компанию, бизнес очень крупный и даже в плохом сценарии можно договориться с банками. Лично я, как более консервативный инвестор - обошел бы эту историю стороной, сейчас лишний раз рисковать не хочется. Интересно понаблюдать, как рынок переварит эту ситуацию, но я буду наблюдать со стороны.

👍 - Было полезно?

Навигация👇

▪️Акции ▪️ Облигации (мы тут)
▪️Новости ▪️ Трейдинг


📆 ВАЖНЫЕ СОБЫТИЯ РЫНКА ОБЛИГАЦИЙ ЗА ВЧЕРА

▪️ Минфин РФ планирует привлечь в IV квартале от размещения ОФЗ 2,45 трлн рублей

▪️ «НФК-Структурные инвестиции» установила ставку 7-го купона облигаций объемом 200 млн руб. на уровне 28,5% годовых

▪️ Объем торгов Мосбиржи в сентябре вырос в годовом выражении на 36% — до рекордных 220,8 трлн руб.

▪️ Ритейлер Х5 2 октября соберет заявки на флоатер объемом от 10 млрд руб.

▪️ Томская область установила ориентир ставки купона облигаций объемом до 8 млрд руб. на уровне не выше 16,80% годовых

▪️ «ВИС финанс» 6 октября соберет заявки на выпуск облигаций объемом до 2,5 млрд руб.

▪️ ЯТЭК установил финальный ориентир спреда к КС по флоатеру объемом 1 млрд руб. на уровне 265 б.п.

▪️ АКРА подтвердило рейтинг Н.Новгорода «А(RU)», прогноз «стабильный»

▪️ Мосбиржа зарегистрировала увеличение объема программы облигаций «ЭР-Телекома» до 200 млрд рублей

▪️ «НФК-Структурные инвестиции» 7 октября начнет размещение выпуска облигаций объемом 200 млн руб.

▪️ ЛК «Роделен» выкупила по оферте 22,5% выпуска облигаций 002Р-01 на 168,6 млн рублей

▪️ Сервис доставки готовой еды «Вкусно» установил ставку 32-го купона облигаций объемом 20 млн руб. на уровне 29,5% годовых

▪️ «Русал» соберет заявки на юаневые бонды 9 октября

▪️ Рыночная платформа А7 9 октября проведет сбор заявок на 2 выпуска дебютных облигаций планируемым объемом 10 млрд руб.

▪️ Правительство внесло в Госдуму проект бюджета РФ на трехлетку, в 2027 году размещение ОФЗ планируется в объеме 7,722 трлн рублей

Навигация👇

▪️Акции ▪️ Облигации (мы тут)
▪️Новости ▪️ Трейдинг

5.6k 1 160

💰ПОЧТИ 17% ДОХОДНОСТИ В ДЛИННЫХ ОФЗ.

▪️Доходность длинных ОФЗ с фиксированным купоном приблизилась к 17% годовых. ОФЗ со сроком погашения более 8 лет — дают около 16,72%. Максимальная доходность выпусков на скрине.

▪️При этом ключевая ставка сейчас 14%. ЦБ пока не даёт рынку сигнала о направлении следующего изменения ставки и отмечает повышенные инфляционные риски.

🤔 Аномалия рынка:

- Ключевая ставка 14%
- Доходность ОФЗ 16,7%

📉 ПОЧЕМУ ДОХОДНОСТЬ РАСТЁТ? - Я уже писал посты на эту тему, повторю коротко:

- Инфляция в 2026 году ожидается на уровне 6–7%;
- Бюджетная политика стала более стимулирующей;
- Минфину предстоит значительно увеличить объём заимствований;
- Снижение ставки может оказаться медленнее, чем ожидалось ещё несколько месяцев назад.

Чем длиннее срок, тем большую премию инвесторы требуют за процентный и инфляционный риск. Поэтому длинные ОФЗ падают сильнее всего.

🔮 ЧТО БУДЕТ ДАЛЬШЕ?

Сценарий 1
— инфляция постепенно снижается, а экономика восстанавливается.

ЦБ в своём базовом прогнозе ожидает инфляцию 4% в 2027 году, а среднюю ключевую ставку — 10,5–12,5%. В 2028 году ставка может снизиться до 8–9%. Этот сценарий считается позитивным. Если он реализуется, то длинные ОФЗ смогут дать не только купонный доход, а еще и серьёзный рост цены.

Сценарий 2 — инфляция остаётся высокой, экономика в стагнации.

ЦБ будет вынужден дольше держать ставку высокой и продолжать наращивать дефицит и заимствования через ОФЗ. Рынок тогда может потребовать ещё большую доходность от длинных ОФЗ и мы увидим из ниже, чем текущие уровни.

🧠 Мое мнение: Я склоняюсь к нейтральному сценарию, думаю, с инфляцию побороть смогу, возможно не так как в планах, но смогут. Прогноз от этого немного изменится, снижение ставки будет, но достаточно медленное. Краткосрочно сложно спрогнозировать экономику и движение ОФЗ, долгосрочно картина более просматриваемая, если никуда не торопиться, то сейчас можно зафиксировать в ОФЗ отличную доходность. 17% в самом надежном инструменте на рынке РФ, так еще и на 10+ лет - звучит интересно.

Покупаете ОФЗ?
👍 - Да
👎 - Нет

Навигация👇

▪️Акции ▪️ Облигации (мы тут)
▪️Новости ▪️ Трейдинг


📝 РАЗБОРЫ ПО ЗАЯВКАМ.

📊 Больше всего подписчиков заинтересовали разборы следующих эмитентов:

- Полипласт
- Балтийский лизинг
- Селигдар


🧠 Согласен, тут есть о чем поговорить, разборы будут в ближайшее время.

5.5k 32 438

👨‍💻 Новый выпуск облигаций ЯТЭК 001Р-07

💨 ПАО «ЯТЭК» — крупнейшая газодобывающая компания Якутии. Компания занимается добычей, переработкой и реализацией природного газа и газового конденсата.

📊 Основные параметры выпуска.

- Эмитент: ПАО «ЯТЭК»
- Купон: КС + до 3,50% годовых
- Выплаты: ежемесячно
- Погашение: через 2 года и 6 месяцев — 24.03.2029
- Рейтинг: A(RU), стабильный — АКРА; ruA-, стабильный — Эксперт РА
- Амортизация: нет
- Оферта: нет
- Объем выпуска: 1 млрд ₽
- Прием заявок: 1 октября 2026 года
- Доступен только со статусом квалифицированного инвестора.

💰 Краткий анализ финансовых показателей: (6 месяцев 2026 года по МСФО)

- Выручка: 5,78 млрд ₽, +2,8% г/г
- EBITDA: 3,14 млрд ₽, +28,2% г/г
- Чистая прибыль: 1,54 млрд ₽, +31,3% г/г
- Капитал: около 20,8 млрд ₽
- Долг: около 13,0 млрд ₽.
- Чистый долг/EBITDA: около 1,6х (было 1,8х)

🧠 Итог, мое мнение: Крупный локальный эмитент, финансовые показатели очень даже неплохи, долговая нагрузка умеренная и с положительной динамикой на сокращение. Параметры выпуска стандартные и прозрачные. Нравится ориентир спреда по купону, если оставят без изменений, то достаточно интересный выпуск. Из минусов это необходимость статуса квала.

🤓 Соблюдаем букву закона: Не является индивидуальной инвестиционной рекомендацией.

Такое мы берём?
👍 - да, беру!
👎 - нет, не интересно
🤔 - надо подумать!

Навигация👇

▪️Акции ▪️ Облигации (мы тут)
▪️Новости ▪️ Трейдинг


📆 ВАЖНЫЕ СОБЫТИЯ РЫНКА ОБЛИГАЦИЙ ЗА ВЧЕРА

▪️ АКРА присвоило ПАО «Уралкалий» рейтинг AA-(RU)

▪️ ПСБ 1 октября проведет сбор заявок на флоатер

▪️ «Цифра брокер»: Покупка длинных ОФЗ под снижение ставки ЦБ РФ по-прежнему актуальна

▪️ «Эксперт РА» повысило рейтинг ESG ГМК «Норильский никель» до уровня ESG-АА-

▪️ «Россети Северо-Запад» 6 октября соберут заявки на флоатер объемом 5 млрд руб.

▪️ Минфин РФ в III кв. 2026г привлек от размещения ОФЗ 1,264 трлн руб. при плане 1,5 трлн руб.

▪️ АКРА повысило рейтинг ООО «Илон» до уровня A-(RU)

▪️ Аукцион по размещению ОФЗ 26228 признан несостоявшимся

▪️ «Делимобиль» установил финальный ориентир ставки купона бондов объемом 1 млрд руб. на уровне 23,50% годовых

▪️ АКРА понизило рейтинг «Алтимейт Эдьюкейшн» до уровня BB+(RU)

▪️ Экспобанк выкупил по оферте 81,7% выпуска облигаций 001P-02 на 4,09 млрд руб.

▪️ ПСБ: Борьба за уровень доходности 10-летних ОФЗ в 17% в ближайшее время обострится

▪️ Софтлайн 13 октября соберет заявки на «фикс» и флоатер объемом от 3 млрд рублей

Навигация👇

▪️Акции ▪️ Облигации (мы тут)
▪️Новости ▪️ Трейдинг

5.5k 3 155

Календарь решений по ключевой ставке в 2027 году

В новостях опубликовал график заседаний ЦБ, когда мы все в 2027 году будем готовиться к колебаниям по нашим облигациям и ОФЗ: https://max.ru/shumilov_news/AaDy5OCIPL8


👨‍💻 Новый выпуск облигаций Каршеринг Руссия 001Р-10

🚗 ПАО «Каршеринг Руссия» — оператор сервиса «Делимобиль» и один из крупнейших игроков российского рынка каршеринга. Компания работает в 16 городах России и развивает собственный автомобильный парк.

📊 Основные параметры выпуска.

- Эмитент: ПАО «Каршеринг Руссия»
- Купон: до 23,5% годовых
- Выплаты: ежемесячно
- Погашение: через 1 год и 6 месяцев — 28.03.2028
- Рейтинг: BBB+(RU), прогноз «Негативный» — АКРА; BBB+.ru, прогноз «Стабильный» — НКР
- Амортизация: нет
- Оферта: нет
- Объем выпуска: 1 млрд ₽
- Прием заявок: 30 сентября 2026 года (сегодня)

💰 Краткий анализ финансовых показателей: (6 месяцев 2026 года по МСФО)

- Выручка: 14,15 млрд ₽, -3,6% г/г
- EBITDA: 2,44 млрд ₽, +30,1% г/г
- Чистая прибыль: убыток 1,67 млрд ₽
- Капитал: 0,78 млрд ₽
- Долг: 38,7 млрд ₽ с учетом арендных обязательств. Без них около 14,5 млрд ₽.
- Чистый долг/EBITDA: около 5,8х с учетом арендных обязательств

🧠 Итог, мое мнение: Эмитент крупный и известный, финансовые показатели как будто начинают выравниваться, но долговая нагрузка все равно остается очень высокой. Долг был сильно раздут из за вложений, и теперь его приходится обслуживать под высокий процент. Вся EBITDA уходит на обслуживание долга, и то, этого не хватает. Чистый долг/капитал разогнался до 44х. АКРА в мае 2026 года снизило рейтинг компании до BBB+ и установило негативный прогноз. Агентство отдельно отмечало высокую долговую нагрузку и слабый запас финансовой прочности. Если надеяться на дальнейшее выравнивание финансовых показателей компании, то параметры выпуска очень привлекательны. НО, если посмотреть на общую рыночную обстановку, то я бы обходил рисковые эмитенты стороной. Эмитент настоящий ВДО, и если планируете брать, проанализируйте все риски.

🤓 Соблюдаем букву закона: Не является индивидуальной инвестиционной рекомендацией.

Такое мы берём?
👍 - да, беру!
👎 - нет, не интересно
🤔 - надо подумать!

Навигация👇

▪️Акции ▪️ Облигации (мы тут)
▪️Новости ▪️ Трейдинг


🚫 «САМОЛЁТ» НЕ СМОГ СВОЕВРЕМЕННО ПРОВЕСТИ ВЫПЛАТУ ПО ОБЛИГАЦИЯМ

😢 Сегодня у «Самолёта» возникла проблема с выплатой по выпуску БО-П20 на 2,5 млрд ₽.

🔎 Хронология новостей:

▪️Эмитент не смог полностью погасить выпуск БП-20 на сумму 2,5 млрд. р. и перечислил только 26,9 % от необходимой суммы в НРД. НРД указал, что обязательство эмитента исполнено ненадлежащим образом.

▪️Компания «Самолет» перевала средства в Национальный расчетный депозитарий по купону и полностью погасила выпуск БО-П20 28 сентября. По техническим причинам на счет НРД часть денег была зачислена 29 сентября.

🤔 ЧТО ДАЛЬШЕ?

💰 2,5 млрд ₽ — относительно небольшая сумма для «Самолёта», но если компания испытывает сложности даже с ближайшим погашением, рынок закономерно начинает задаваться вопросом: а что будет с более крупными выплатами?

А впереди:
• 1,5 млрд ₽ — 30 октября 2026 года
• 24,5 млрд ₽ — 24 января 2027 года
• 20 млрд ₽ — 22 июля 2027 года
• 5 млрд ₽ — 30 июля 2027 года

То есть только по этим выпускам впереди около 53,5 млрд ₽ погашений в течение следующих 10 месяцев.

🧠 Мое мнение: Я давно высказывал свои опасения по этому эмитенту, и сегодняшняя ситуация - закономерное продолжение истории. Эта ситуация не просто проблема с одной выплатой, а очередной важный звонок для рынка. Основной вопрос сейчас - сможет ли «Самолёт» рефинансировать такой объём долга в условиях дорогого финансирования и резко выросших доходностей облигаций. Я бы не рисковал.

Навигация👇

▪️Акции ▪️ Облигации (мы тут)
▪️Новости ▪️ Трейдинг


📆 ВАЖНЫЕ СОБЫТИЯ РЫНКА ОБЛИГАЦИЙ ЗА ВЧЕРА

▪️ "Первый контейнерный терминал" 6 октября соберет заявки на "фикс" и флоатер общим объемом до 10 млрд руб.

▪️ "Группа ЛСР" 30 сентября соберет заявки на выпуск облигаций объемом 10 млрд руб.

▪️ Объем инвестиций нерезидентов в ОФЗ в августе вырос на 37 млрд рублей

▪️ "БКС СМИ": На рынке ОФЗ назревает отскок

▪️ "Ландскейп констракшн хаб" снова допустил техдефолт при выплате купона облигаций

▪️ Девелопер "АПРИ" выкупил по оферте 46,8% выпуска облигаций БО-002Р-03 на 351,3 млн руб.

▪️ Минфин РФ 30 сентября проведет аукцион по размещению ОФЗ 26228

▪️ "Новабев групп" установила финальный ориентир ставки купона "фикса" на уровне 16,25% годовых

▪️ Группа "Черкизово" 15 октября досрочно погасит выпуск облигаций объемом 10 млрд рублей

▪️ "Полюс" 1 октября соберет заявки в рамках доразмещения флоатера на сумму от 15 млрд руб. по цене не ниже номинала

▪️ "Новабев групп" снизила ориентир ставки купона "фикса", установила финальный ориентир спреда к КС по флоатеру

▪️ "Финам": Рост потребности государства в заимствованиях может удерживать доходности ОФЗ на повышенных уровнях

▪️ Объем размещения ипотечных облигаций "ДОМ.РФ" составит 30,2 млрд руб., ориентир спреда к КС — 67 б.п.

▪️ ГК "Солтон" 20 октября выкупит по оферте до 30 тыс. облигаций серии БО-01

▪️ ВТБ продолжит секьюритизацию потребкредитов, но объемы в 2027 году могут снизиться

▪️ Допустившая техдефолт по облигациям группа "Продовольствие" намерена заявить о банкротстве

Навигация👇

▪️Акции ▪️ Облигации (мы тут)
▪️Новости ▪️ Трейдинг

6k 2 167

🩸 Ситуация в Самолете.

👍 - Нужен разбор?

6.3k 31 915

⏸️ СТАВКА 14% МОЖЕТ ЗАДЕРЖАТЬСЯ ДО ВЕСНЫ 2027 ГОДА

💡Аналитики Альфа-Банка считают базовым сценарием сохранение ключевой ставки на уровне 14% ещё на четырёх заседаниях ЦБ подряд. Возобновление снижения, по их оценке, возможно только к апрелю 2027 года.

📊 ГЛАВНАЯ ПРИЧИНА — БЮДЖЕТ

🏦 Банк России прямо предупреждал: если новые бюджетные параметры будут означать более высокий структурный первичный дефицит, чем заложено в базовом сценарии, может потребоваться более жёсткая денежно-кредитная политика.

Дефицит как раз выше прогноза. Про бюджет я уже сегодня писал.

📈 ЕСТЬ И ДРУГИЕ ИНФЛЯЦИОННЫЕ ФАКТОРЫ

- Повышение прогноза роста тарифов ЖКХ на 2027 год с 8,7% до 11%;

- Налоговые изменения, которые могут повлиять на потребительское поведение и склонность населения к сбережениям;

- Риск более быстрого роста государственных расходов в 2026 году;

- Сохраняющееся повышенное инфляционное давление.

Последний пункт особенно важен: ЦБ в сентябре отметил, что показатели устойчивой инфляции сместились в диапазон 5–6%, а инфляционные риски остаются повышенными. Поэтому регулятор решил не давать рынку даже сигнала о направлении следующего изменения ставки.

🧠 Мое мнение: Прогноз коллег из Альфы вполне реален и я с ними согласен. Но от себя хочу добавить, что ЦБ любит преподносить сюрпризы, и их действия достаточно тяжело прогнозировать. Сейчас у нас ситуация такая: Ключевая ставка на паузе, но при этом базовый сценарий самого ЦБ закладывает среднюю ставку в 2027 году 10,5–12,5% и возвращение инфляции к 4%. То есть между текущими ожиданиями рынка и прогнозом ЦБ существует довольно большой разрыв.

Навигация👇

▪️Акции ▪️ Облигации (мы тут)

▪️Новости ▪️ Трейдинг

Показано 20 последних публикаций.