

🥚 МТС-Банк, аналитика по компании #MBNK #обзор
Сектор: Финансы, кредитование
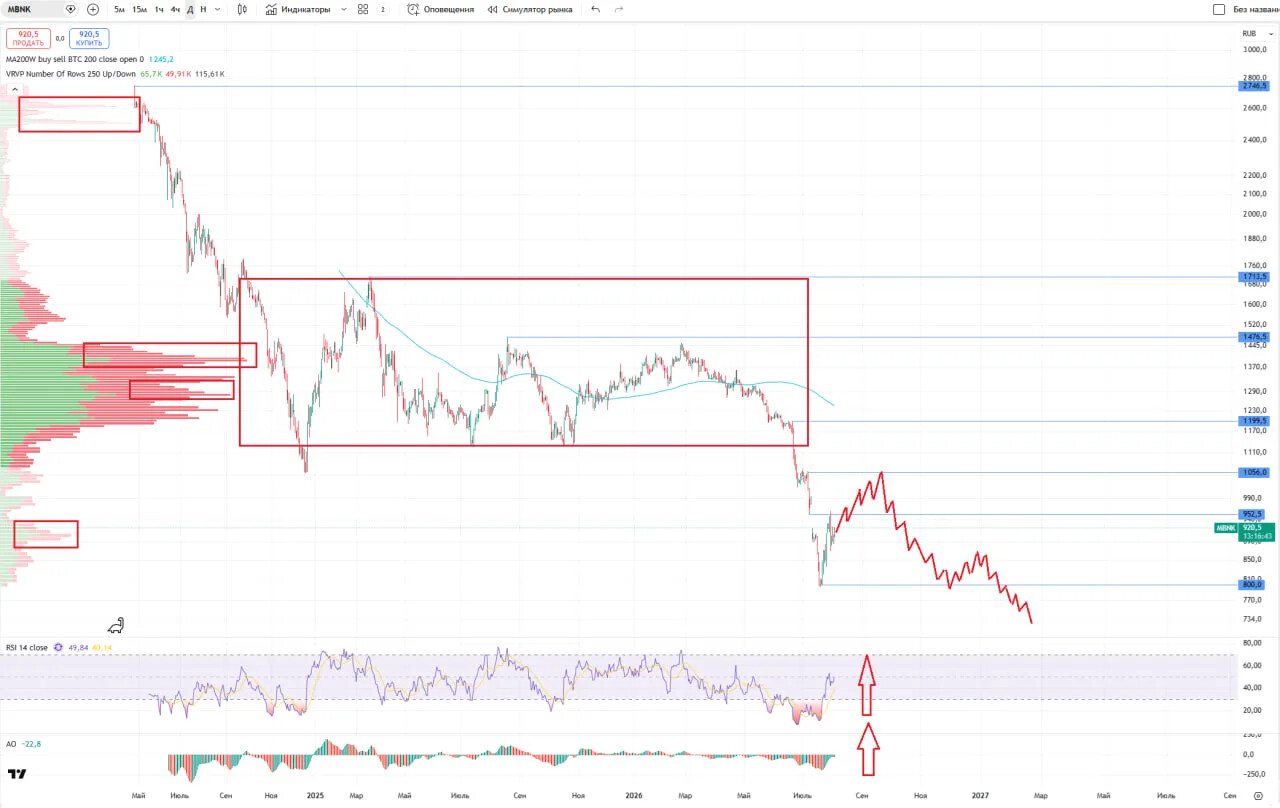
Последний обзор по МТС-Банку делал 7 ноября 2025 года, тогда акции стоили 1269 ₽, я ожидал роста до 1410 ₽. По факту акции акции росли до 1420 ₽ 🎯, сделали небольшую коррекцию до 1306, а от туда уходили до 1455 ₽, после чего акции стали обваливаться со всем рынком, в моменте падали до 796 ₽ (в июле 2026), а сейчас делают отскок и торгуются по 920 ₽. Давайте посмотрим как дела у компании, чего ожидать дальше.
📈 Основные метрики
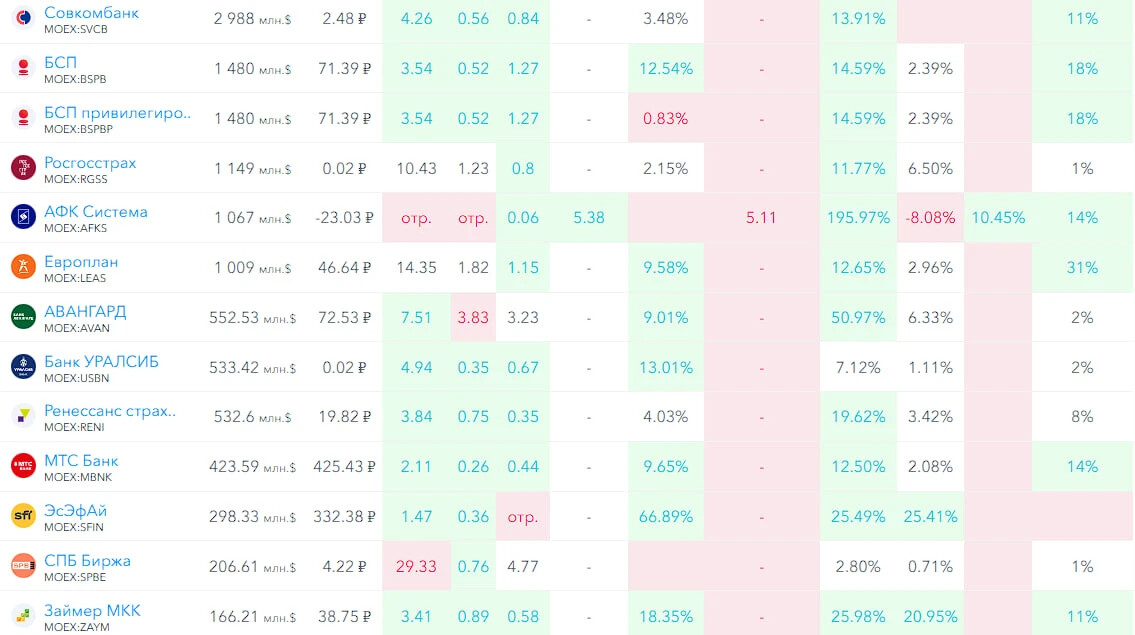
▪️ Капитализация: 423M$
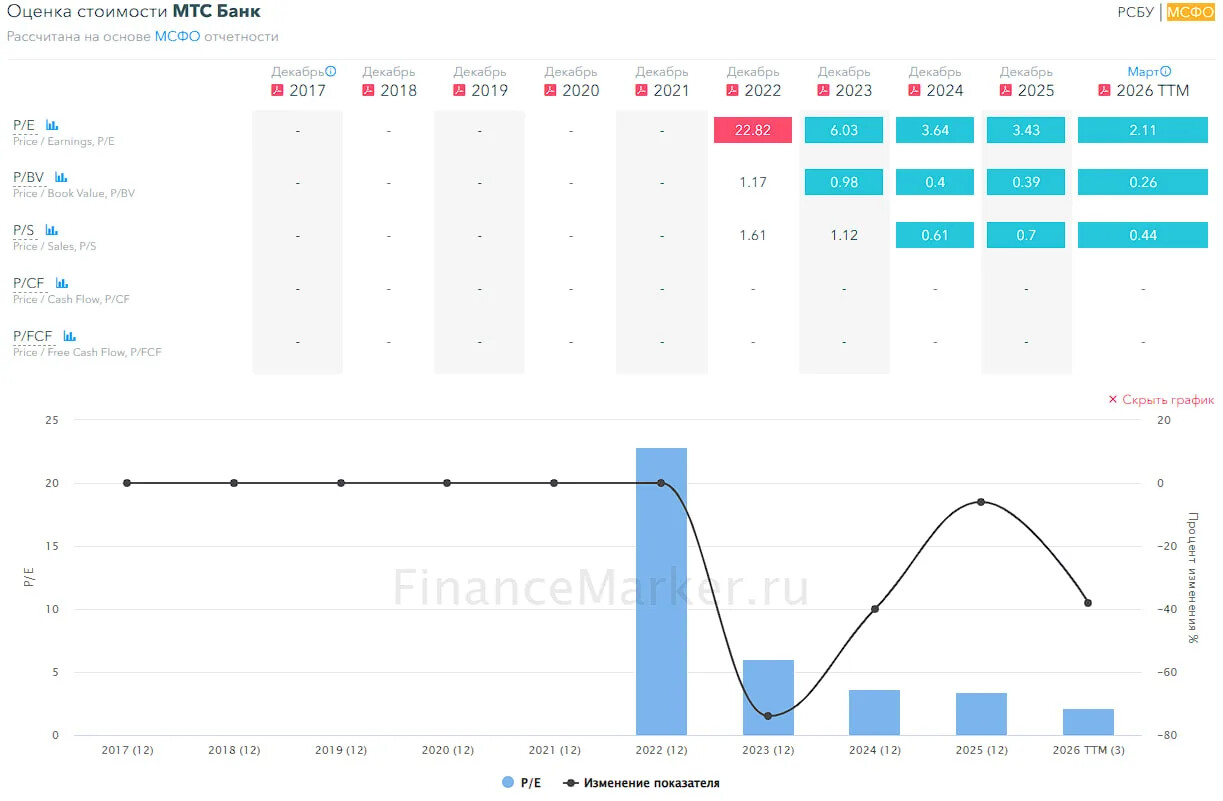
▪️ P/E — 2.11
▪️ P/S — 0.44
▪️P/B — 0.26
▪️EPS — 425.43 ₽
ℹ️ По метрикам компания стоит в 2 с лишним раза дешевле, чем в последнем обзоре. А прибыль выросла в 2 раза. Любопытно… давайте разберем последний отчет, новости, график.
🗞 Новостной фон
▪️ЕС ВКЛЮЧИЛ В 21-Й ПАКЕТ САНКЦИЙ МТС-БАНК - 23 июля
▪️МТС Банк приобретает платёжный сервис KD Pay
▪️МТС банк объявил о присоединении банка «Оранжевый» к своему дочернему ЭКСИ-банку
▪️«Эксперт РА» подтвердил кредитный рейтинг МТС Банка на уровне ruA со стабильным прогнозом
▪️МТС-банк приобрел страховую компанию РНКБ Страхование
💰 Финансовое здоровье
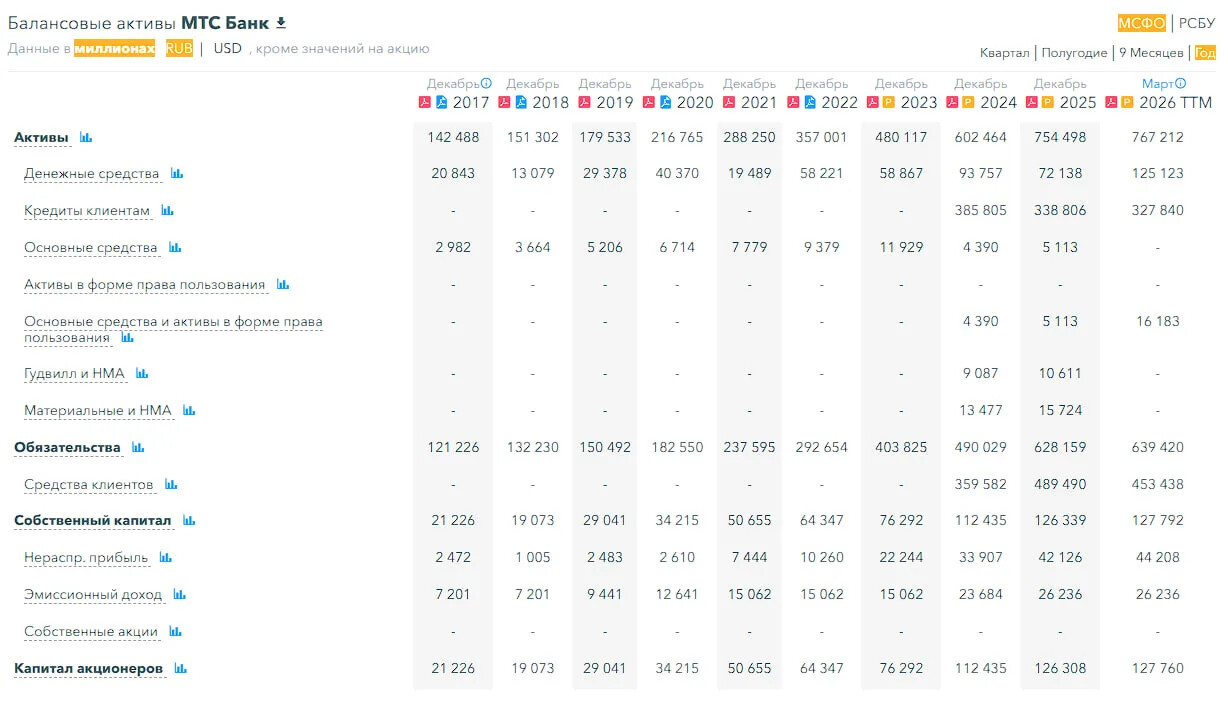
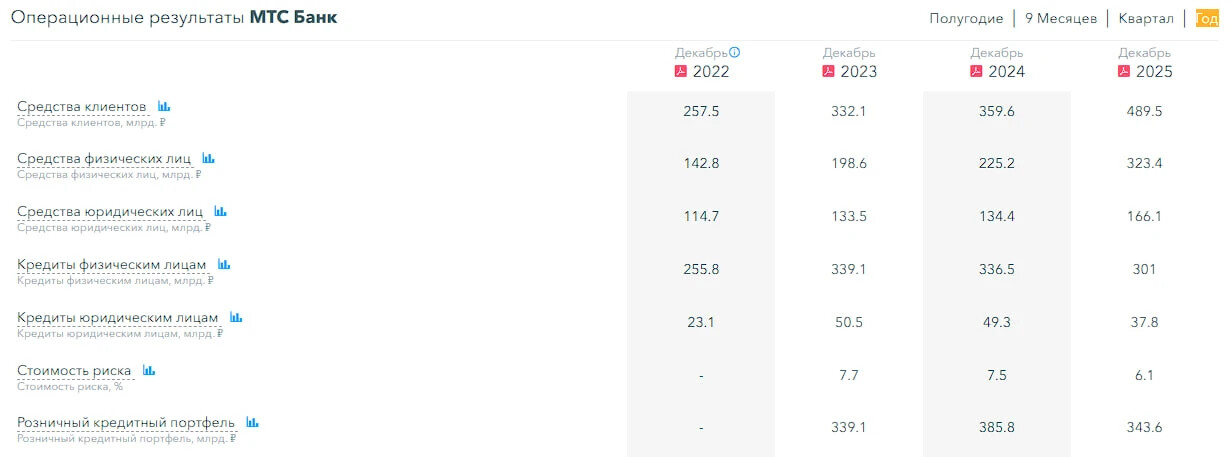
▪️Собственный капитал за 1КВ2026ТТМ вырос на 1%, а за 2025 год СК вырос на 12%.
▪️Обязательства за 1КВ2026ТТМ выросли на 2%, а в 2025 году росли на 28%.
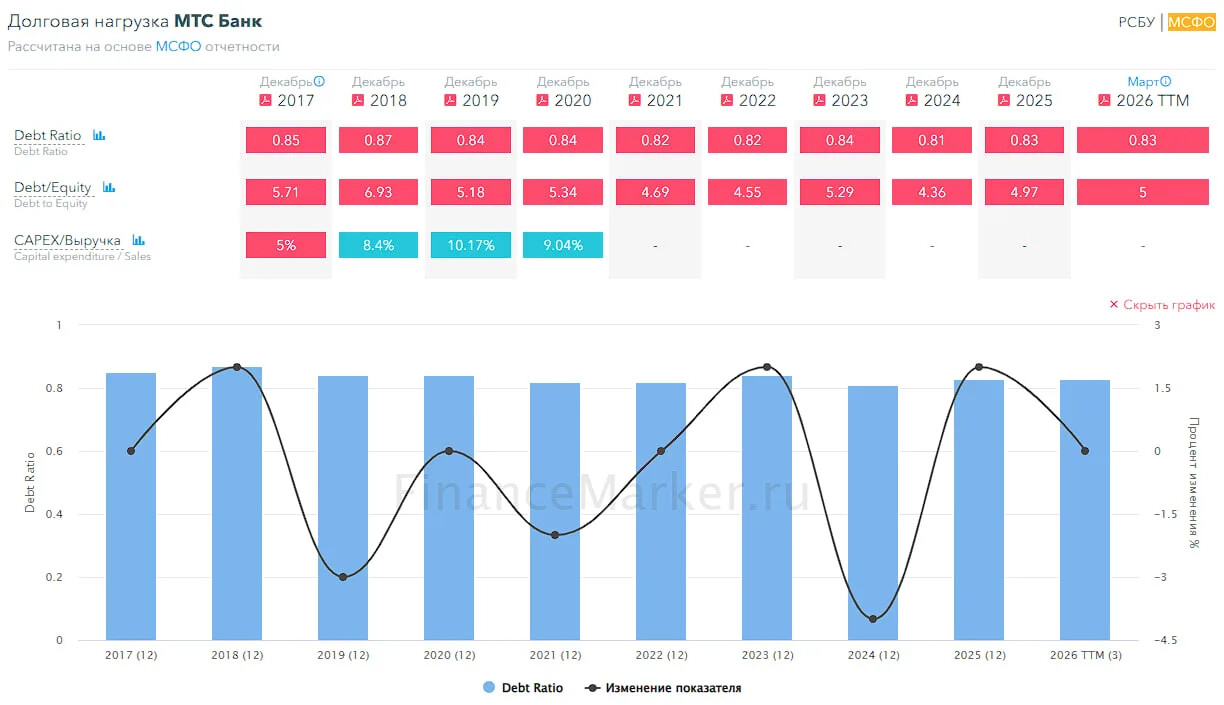
▪️Debt/Equity - 5. Для банка это низкий показатель обязательств.
ℹ️ СК показывает замедление темпов роста. Обязательства небольшие. Для банка обычно обязательства = рост бизнеса. Компания имеет хорошее фин. здоровье, но темпы роста вероятно замедляются.
💰 Выручка, прибыль
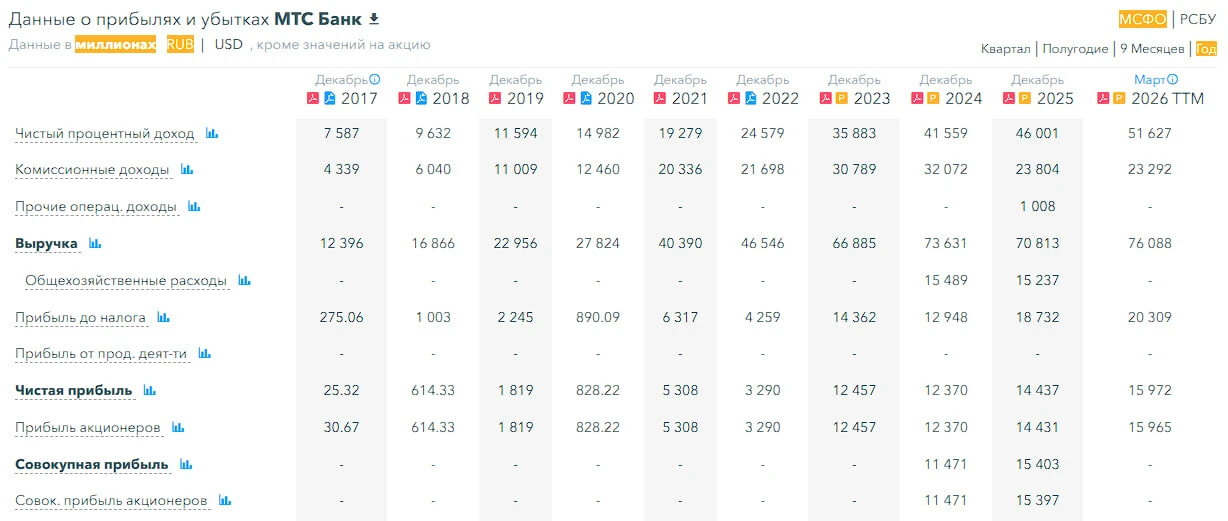
▪️Выручка за 1КВ2026ТТМ выросла на 7%, а за 2025 год снижалась на 4%
▪️Прибыль за 1КВ2026ТТМ выросла на 11%, а за 2025 год выросла на 17%
🔮 Будущее, оценки
▪️ 11 января, СОЛИД — 1738 ₽. Еще 5 прошлогодних оценок — от 1600 до 1800 ₽
🤵♂️ Основные акционеры
42,085% — АФК Система
5.562 — ООО «Эрион»
0,273% — ПАО МГТС
🆚 Сравнение с конкурентами
Небольшая по капитализации компания в своем секторе. Оценивается примерно в 2 раза дешевле сектора. Вероятна такая оценка из-за того, что по ROE компания имеет значение 12.5%, что сильно слабее лидеров у которых 21,22,23% по этому показателю, т.е. по метрикам рентабельности слабее сектора. По росту выручки за 5 лет в среднем по сектору.
🤑 Дивиденды
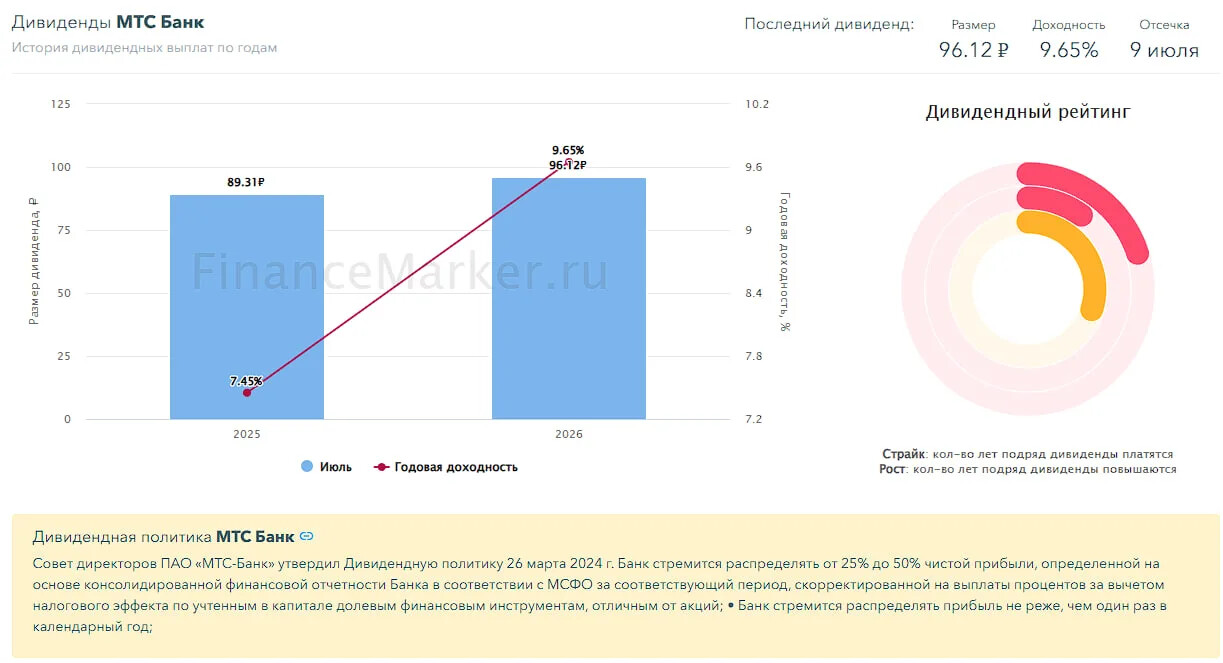
2025–7,45%
2026–9,65%
Дивиденды не маленькие, но в секторе есть и повыше.
📈 Технический анализ
Мысли по движению цены отобразил на графике.
🧠 Выводы
У компании заметно замедление темпов роста, однако рост продолжается. Из слабых сторон — низкие метрики рентабельности, что одно из ключевых моментов и для банков в частности. В остальном же каких-то особых проблем не вижу. В целом жду снижения, но скорее из-за общей ситуации на рынке, чем каки-то ярких проблем банка.
🤓 Соблюдаем букву закона: Не является индивидуальной инвестиционной рекомендацией.
Как вам разбор и вывод?
👍 - согласен
👎 - не согласен
🤔 - все равно, без разницы
Навигация👇
▪️Акции (мы тут) ▪️ Облигации
▪️Новости ▪️ Трейдинг