

🔌 Россети Московский регион, аналитика по компании #MSRS #обзор
Сектор: Электроснабжение
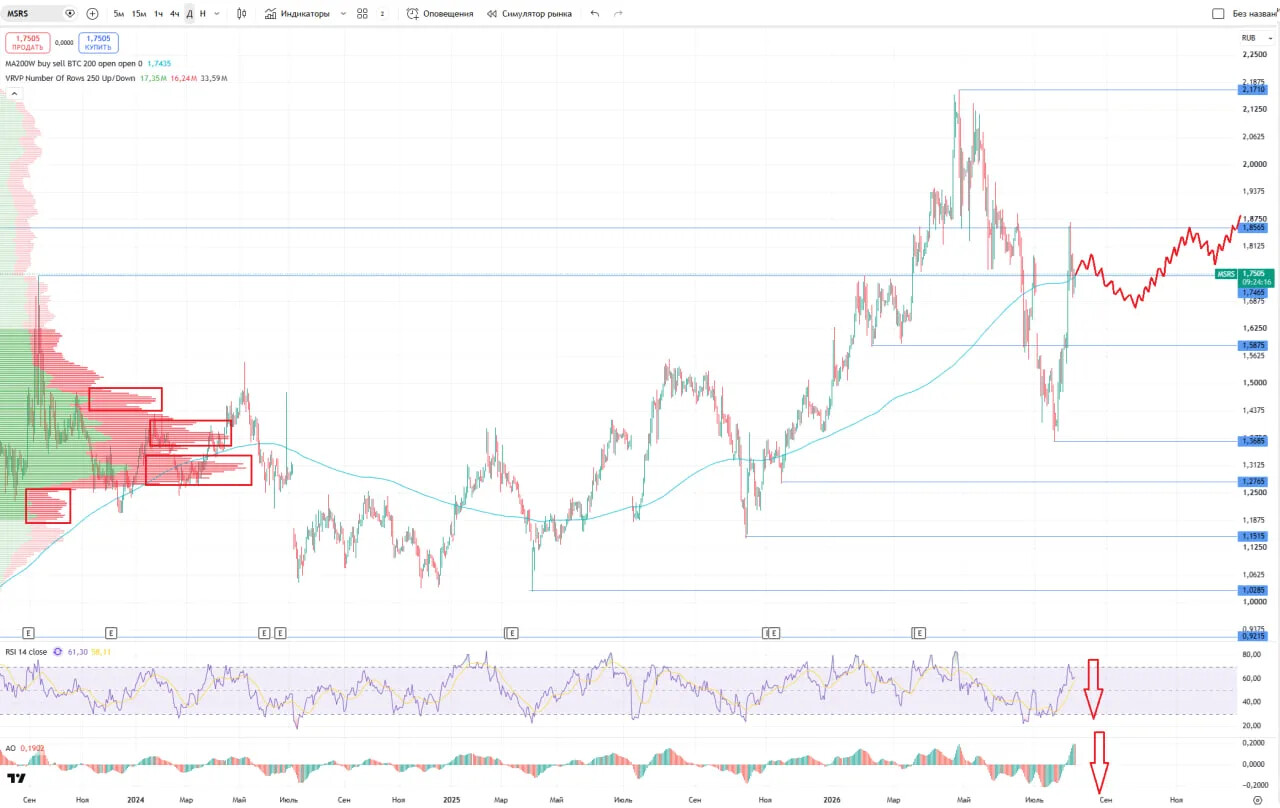
Последний разбор по Россети Московский регион делал 17 февраля, тогда акции стоили 1.709, я ожидал роста в район выше 2 ₽, а от туда коррекции до 1,7 ₽. По факту акции росли до 2,169 🎯, а от туда ушли в коррекцию до 1,6 ₽ 🎯, после чего снова делали отскок до 1,79, и снова падали вместе с рынком до 1,368 ₽, после чего опять отросли и сейчас торгуются по 1,746 ₽. Мотает акции, очень сильная волатильность. Давайте посмотрим как дела у компании и чего ждать дальше.
📈 Основные метрики
▪️ Капитализация: 1,04B$
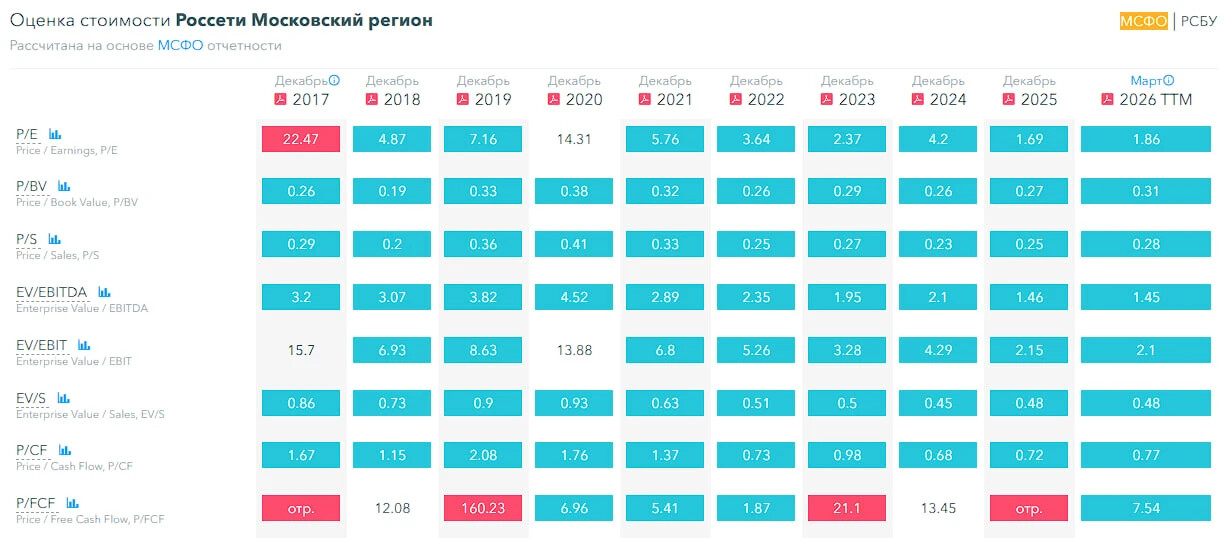
▪️ P/E — 1.86
▪️ P/S — 0.28
▪️P/B — 0.31
▪️EPS — 0.93 ₽
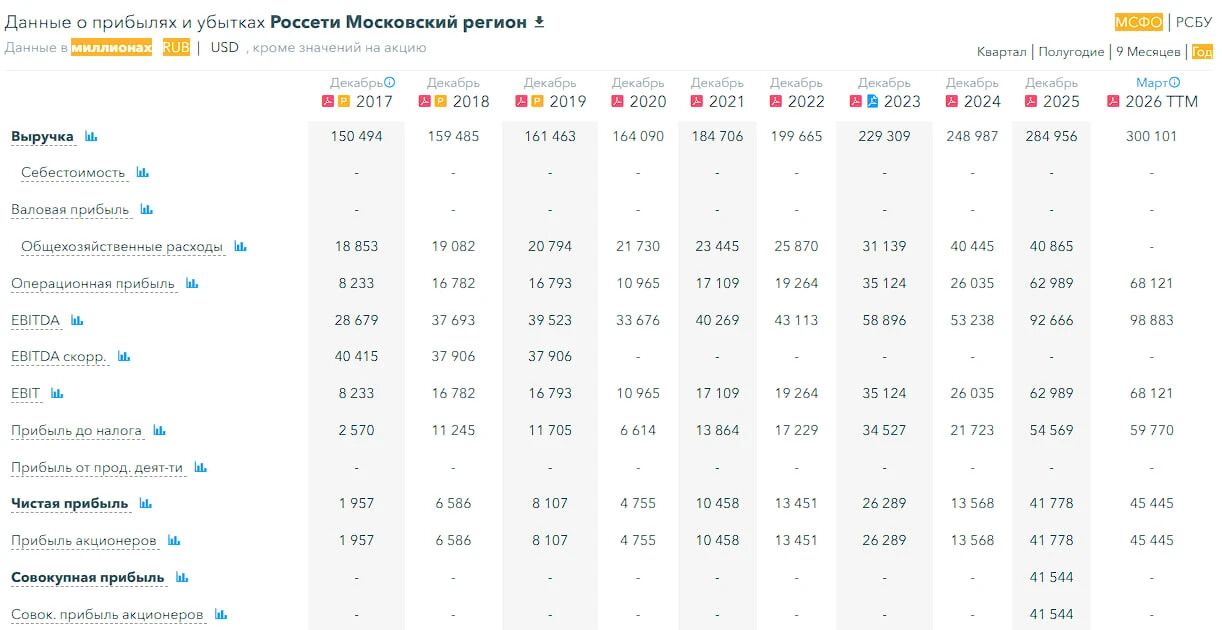
▪️EBITDA — 98,8 млрд .р.
▪️EV/EBITDA — 1.45
ℹ️ Прибыль удвоилась. По метрикам стоят акции в 2 с лишним раза дешевле, чем в прошлом обзоре. Хм🤤 Давайте посмотрим все подробней.
🗞 Новостной фон
▪️Россети Мос. регион, РСБУ 1п 2026: выручка ₽158,4 млрд (+22,2% г/г), чистая прибыль ₽24,4 млрд (+45,6% г/г)
▪️Россети Мос. регион, РСБУ 2025: выручка ₽284,5 млрд (+14,8% г/г), чистая прибыль ₽40,03 млрд (рост в 2 раза г/г)
💰 Финансовое здоровье
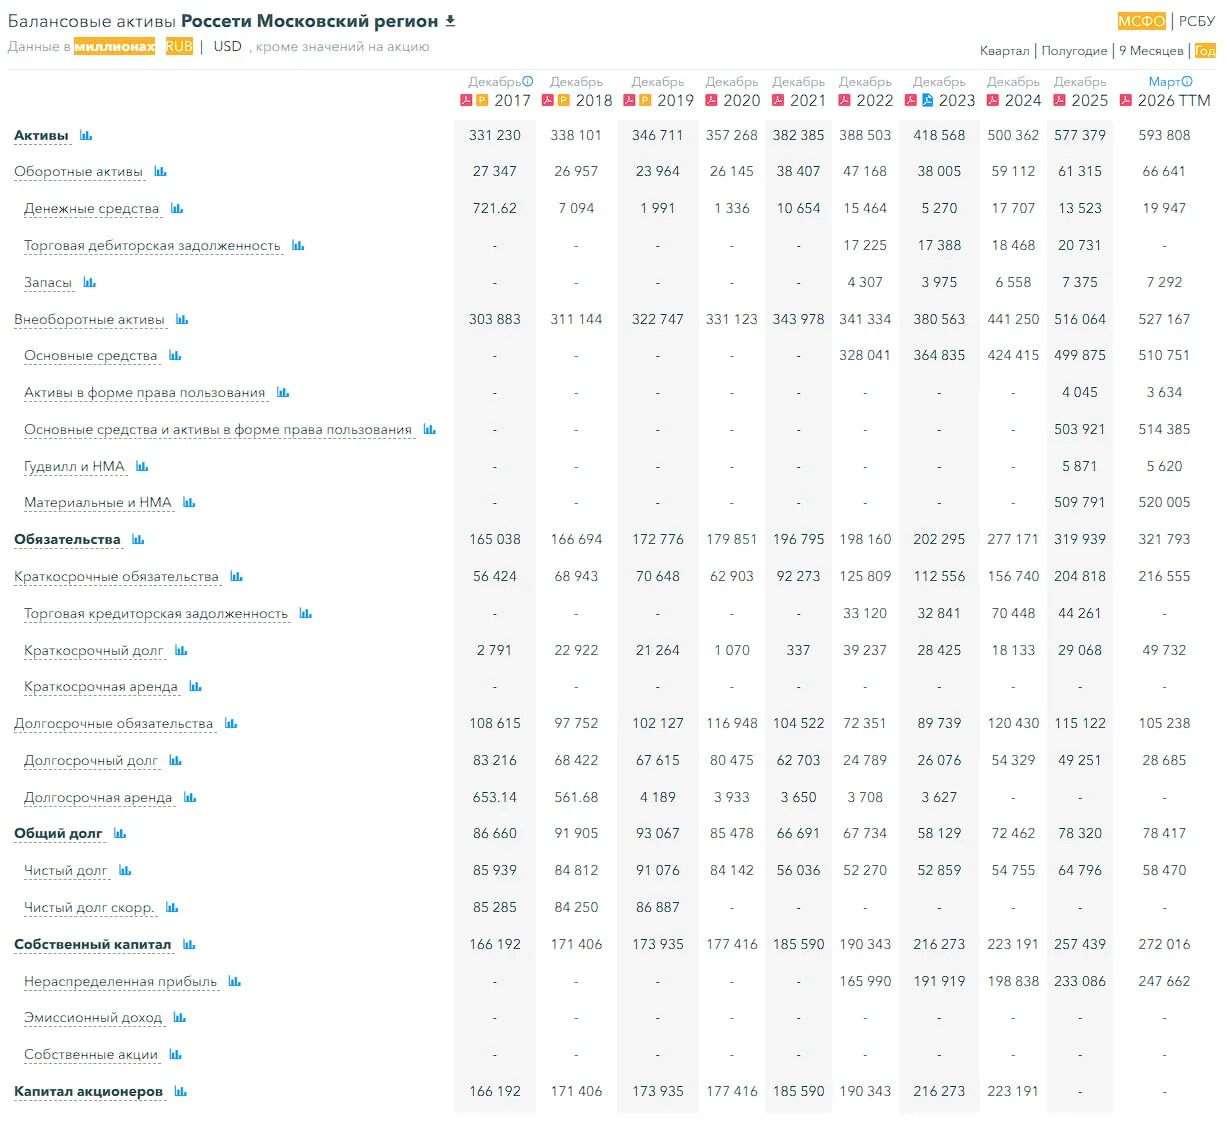
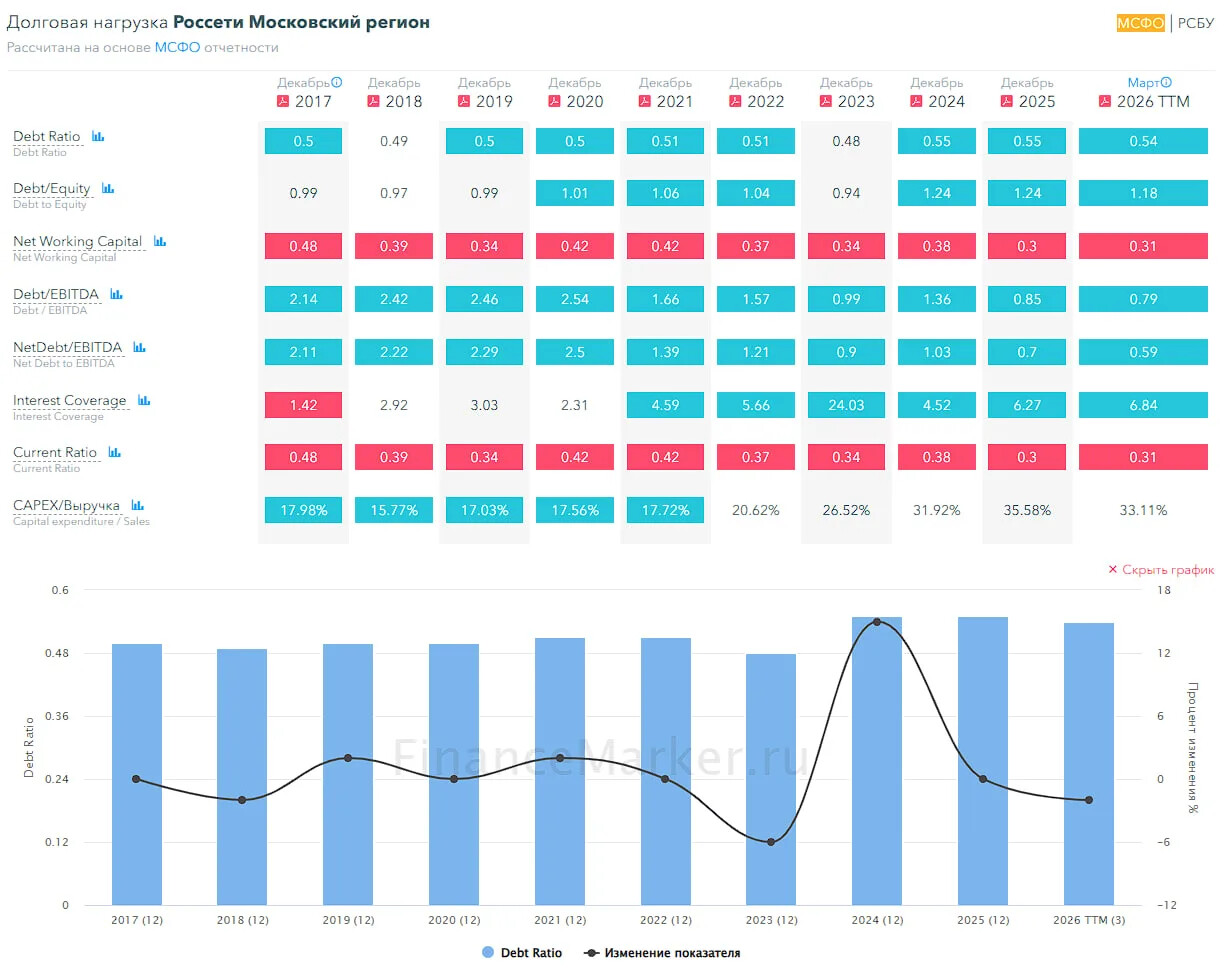
▪️Собственный капитал за 1КВ2026ТТМ вырос на 6%, а за 2025 год вырос на 15%
▪️Чистый долг за 1КВ2026ТТМ снизился на 10%, а в 2025 году рос на 18%
▪️Net Debt / EBITDA — 0.59, низкая долговая нагрузка
ℹ️ Хорошее финансовое здоровье, темы роста СК снижаются.
💰 Выручка, прибыль
▪️Выручка за 1КВ2026ТТМ выросла на 5%, а за 2025 год выросла на 14%
▪️Прибыль за 1КВ2026ТТМ выросла на 9%, а за 2025 год на 208% (после падения на 48% в 2024 году)
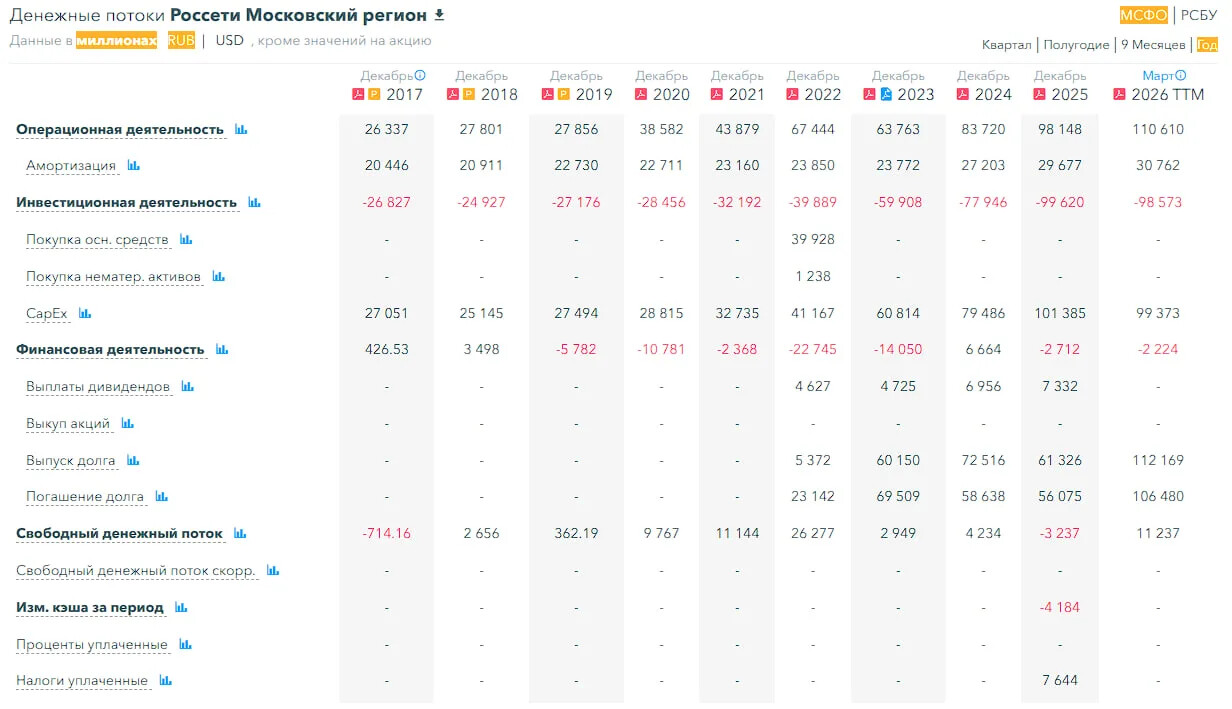
▪️Свободный денежный поток за 1КВ2026ТТМ +447% (в 2025 году было минус 3,2 млрд. р.)
🤑CapEx
За 1КВ2026ТТМ снизился на 2% до 99,3 млрд. р., а в 2025 году рос на 28%
🔮 Будущее, оценки
▪️ Нет прогнозов
🤵♂️ Основные акционеры
50.9% — ПАО «Россети»
17.6% — ЗАО «Лидер» Д.У. НПФ «ГАЗФОНД»
9.8% — Банк ГПБ
6.2% — ООО «УК "АГАНА»
5.1% — АО «ОЭК-Финанс»
🆚 Сравнение с конкурентами
Входит в 5-ку компаний по капитализации в своем секторе. По метрикам оценивается дешевле сектора. По долговой нагрузке чуть слабее сектора (но долговая нагрузка низкая). По метрикам рентабельности чуть лучше сектора. По росту выручки за 5 лет в среднем по сектору.
🤑 Дивиденды
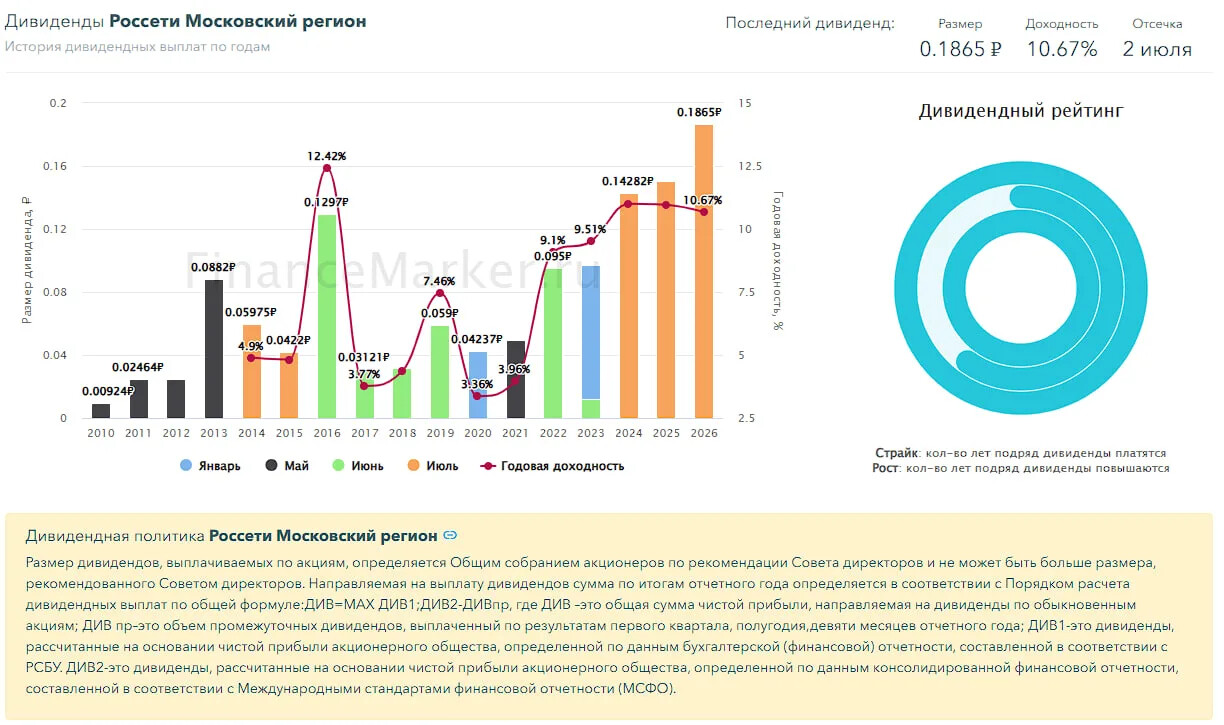
2021–3,96%, 2022–9,1%, 2023–9,51%, 2024–11%. 2025–10,96%. 2026–10,67%.
Последние 3 года ходим в районе 9-11% годовых. Вероятно так дальше и продолжится.
📈 Технический анализ
Мысли по движению цены отобразил на графике.
🧠 Выводы
Дивиденды довольно высокие. Долговая нагрузка низкая, фин. здоровье хорошее. Оценивается дешево по метрикам. Компании могут помешать, теоретически, атаки Украины, но это сложно подсчитать, т.к. не известно будут или нет, и если будут, то в каком объеме. В моменте у компании всё хорошо, перспективно, вкусно и дешево :)
🤓 Соблюдаем букву закона: Не является индивидуальной инвестиционной рекомендацией.
Как вам разбор и вывод?
👍 - согласен
👎 - не согласен
🤔 - все равно, без разницы
Навигация👇
▪️Акции (мы тут) ▪️ Облигации
▪️Новости ▪️ Трейдинг