

🛡 Софтлайн, аналитика по компании #SOFL #обзор
Сектор: Информационные технологии
Последний обзор Софтлайна делал 19 апреля, тогда акции стоили 71,9 ₽ и я ожидал снижения до 66,5 ₽, а от туда отскок до 89.5 ₽, после чего ожидал увидеть боковик 60-90 ₽. По факту акции снижались до 66,5 🎯 уже через 3 недели, постояли неделю и.. вместо отскока вместе со всем рынком пошли падать дальше. В моменте акции падали до 38 ₽ 😱 Но с 16 июля начался отскок, как и по всему рынку и акции уже отскакивали на 73% 🙈 до 66 ₽. Волатильность бешенная. Давайте посмотрим как дела у компании и чего ждать дальше.
📈 Основные метрики
▪️ Капитализация: 301M$
▪️ P/E — 1189.72
▪️ P/S — 0.26
▪️P/B — 1.13
▪️EPS — 0.05 ₽
▪️EBITDA — 9 млрд р.
▪️EV/EBITDA — 5.07
ℹ️ С момента последнего разбора не было свежего полноценного отчета по МСФО. Ну, разберем что есть: новости, график.
🗞 Новостной фон
▪️Банк России установил факт неправомерного использования инсайдерской информации заместителем гендиректора «Софтлайна» Игорем Громовым. Он продал крупный пакет акций до публикации новостей о допэмиссии, а после падения цены на 5,43% выкупил его обратно
▪️Софтлайн 27 августа опубликует МСФО за 1п 2026 г. и проведёт День Инвестора
▪️Суд Москвы оставил без движения иск американской Champion Group LC к Софтлайну о взыскании около 1,2 млрд руб
▪️Софтлайн объявляет о покупке 1,2 млн акций за неделю в рамках обратного выкупа
▪️Софтлайн с октября 2024 года выкупил около 18,7 млн своих акций (~4,7% капитала), намерен продолжить выкуп и допускает расширение программы
💰 Финансовое здоровье
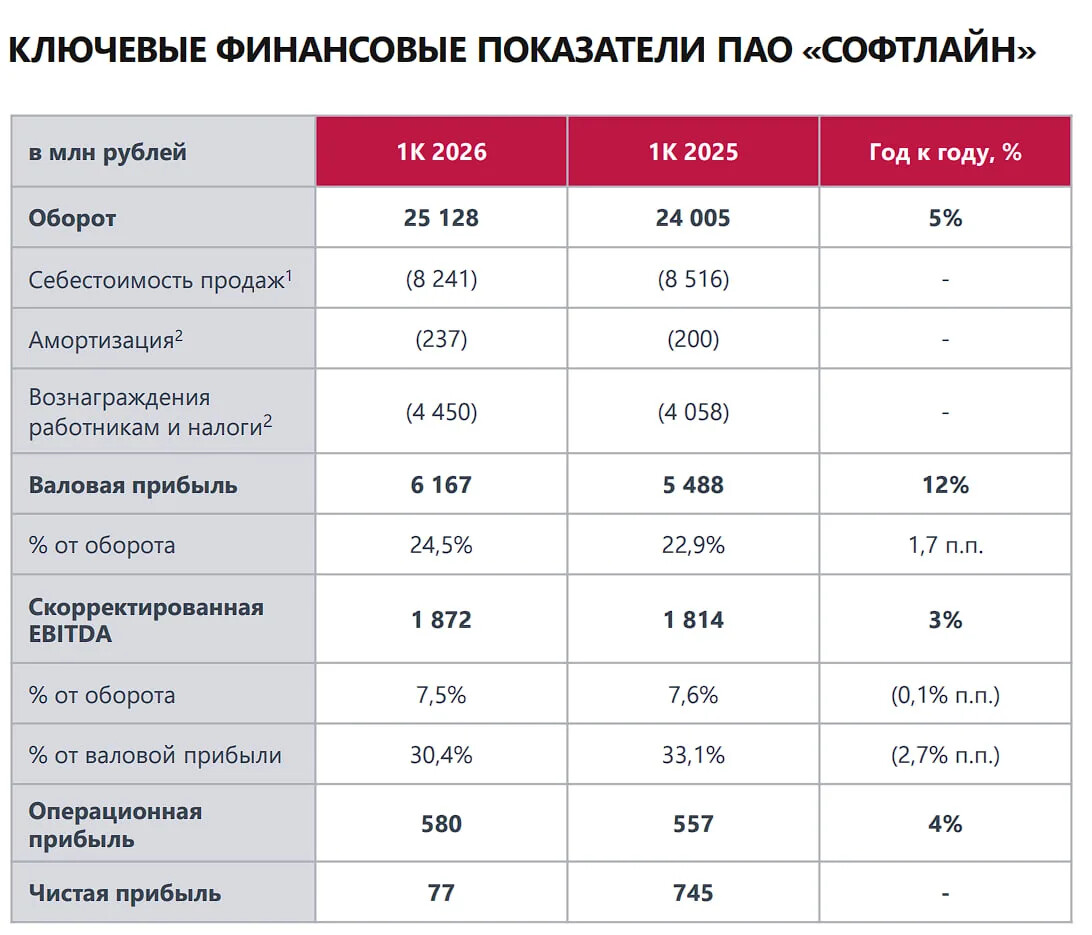
Есть только ограниченный отчет по МСФО за 1КВ2026. Из любопытного, компания использует термин «оборот» вместо стандартной «выручки».
Выручка — это деньги за проданные товары или услуги только от главной работы компании. Оборот — это все деньги, которые прошли через бизнес, включая главные продажи, кредиты, помощь от инвесторов или продажу старого станка. Оборот шире выручки.
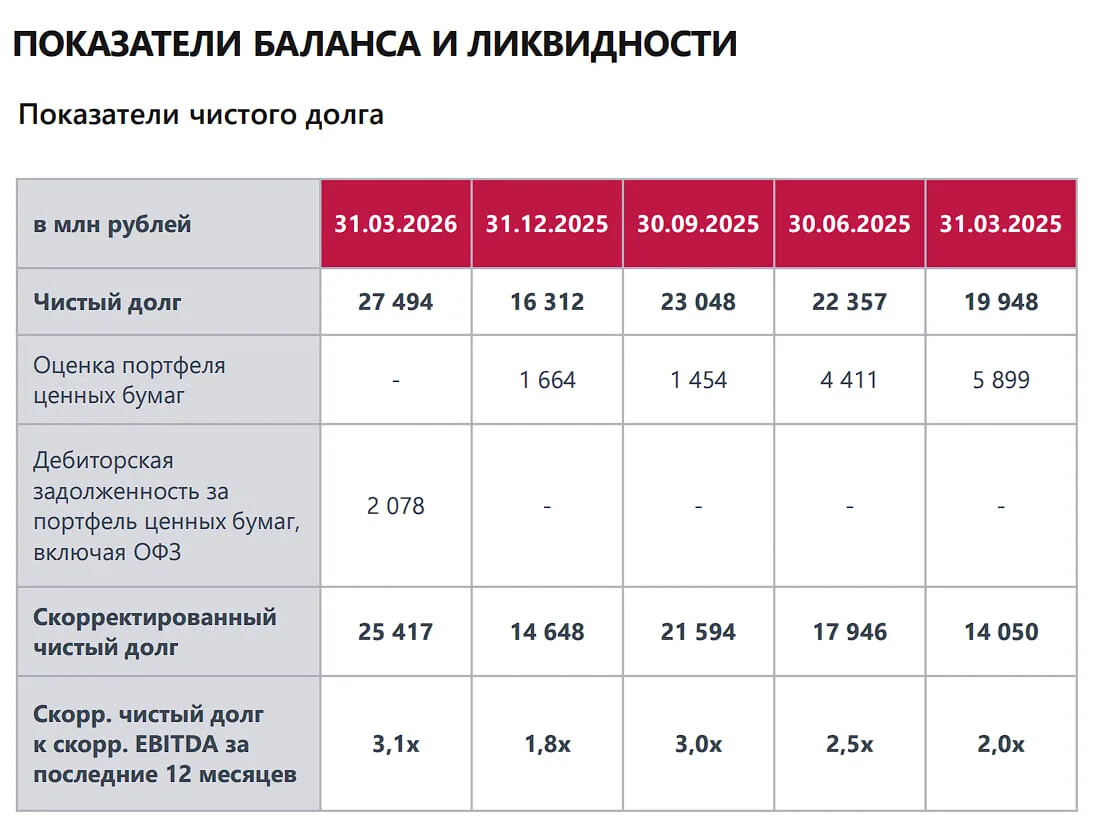
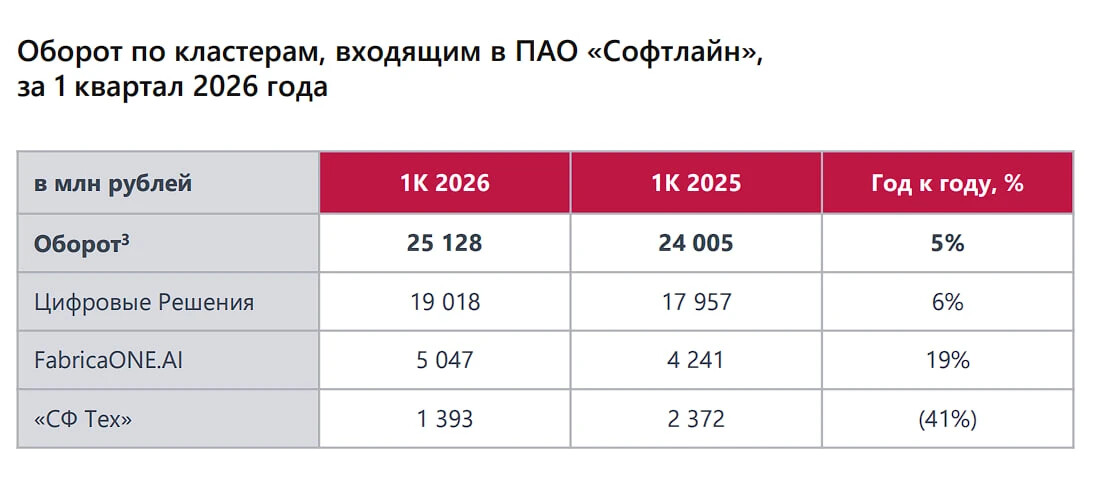
И вот тот самый оборот за 1КВ2026 вырос на 5% к тому же кварталу в 2025 году. Чистая прибыль за 1КВ2026 упала с 745M р. до 77M р., при том операционная прибыль выросла на 4%. Существенно вырос и долг до 27,4 млрд р. (против 16,3 млрд р. на конец 2025), что привело к росту Net Debt / EBITDA до значения 3,1 — а это высокий уровень долговой нагрузки.
В целом по тем ограниченным данным, что предоставила компания, я вижу слабый рост оборота, падение чистой прибыли и рост долговой нагрузки. Ну… такое себе.
🔮 Будущее, оценки
На сайте компании указанные следующие данные по этому вопросу: Синара — 180 ₽ (14.01.2026), Альфа-Банк — 96 ₽ (30.03.2026), Промсвязьбанк — 106 ₽ (14.01.2026), Invest Heroes — 125 ₽ (15.04.2026), БКС — 61 ₽ (17.06.2026), Сбер — 60 ₽ (15.06.2025), Эйлер — 70 ₽ (22.05.2026)
🤵♂️ Основные акционеры
42,6% — ООО «Аталайя»
42,3% — ООО «АЛВАРУС КАПИТАЛ»
3% — ООО «Инвестпроекты»
1,4% — Лавров В.Е.
0,7% — Ильичева С.Б
🆚 Сравнение с конкурентами
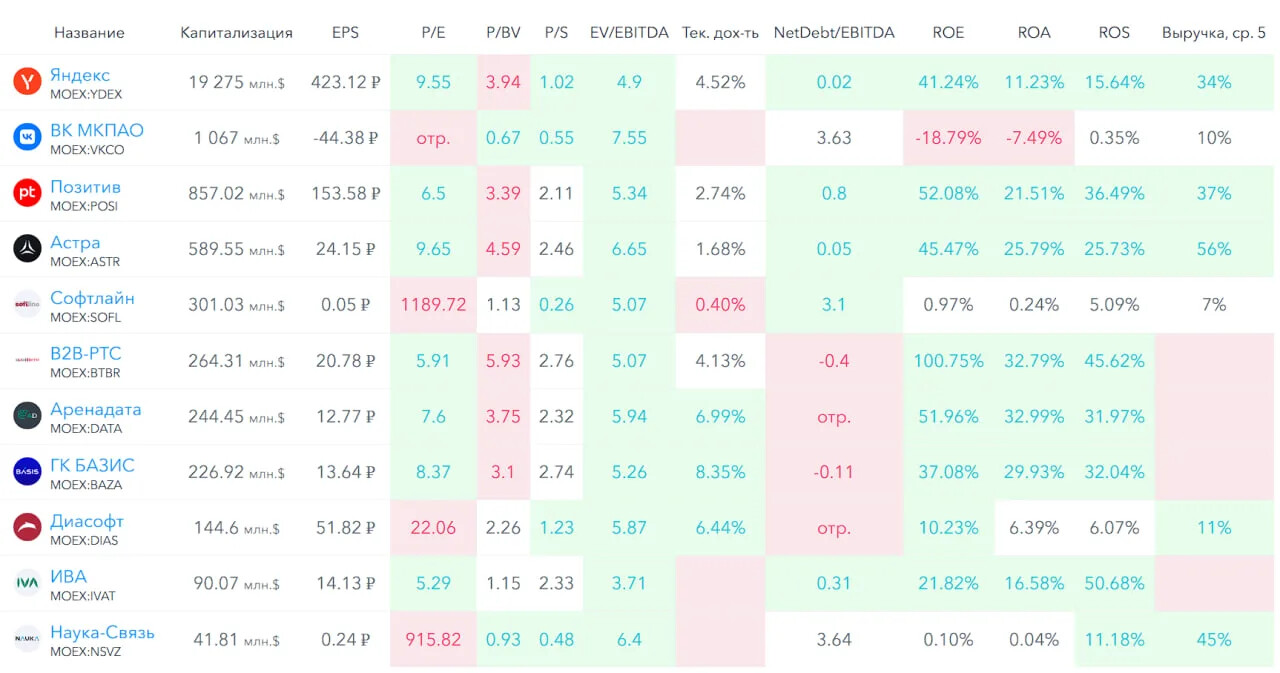
Входит в 5-ку по капитализации компаний в секторе, но сильно меньше лидеров (в 64 раза меньше Яндекса). По P/E из-за падения прибыли дороже сектора, а по P/B и P/S дешевле сектора. По долговой нагрузке выше сектора. По метрикам рентабельности слабее сектора. По росту выручки за 5 лет самые слабые показатели в секторе.
🤑 Дивиденды
Впервые заплатили шикарные дивиденды в этом году. Аж целые 0,18 ₽ на акцию, что дает ДД 0.4%, Щедро! 😄
📈 Технический анализ
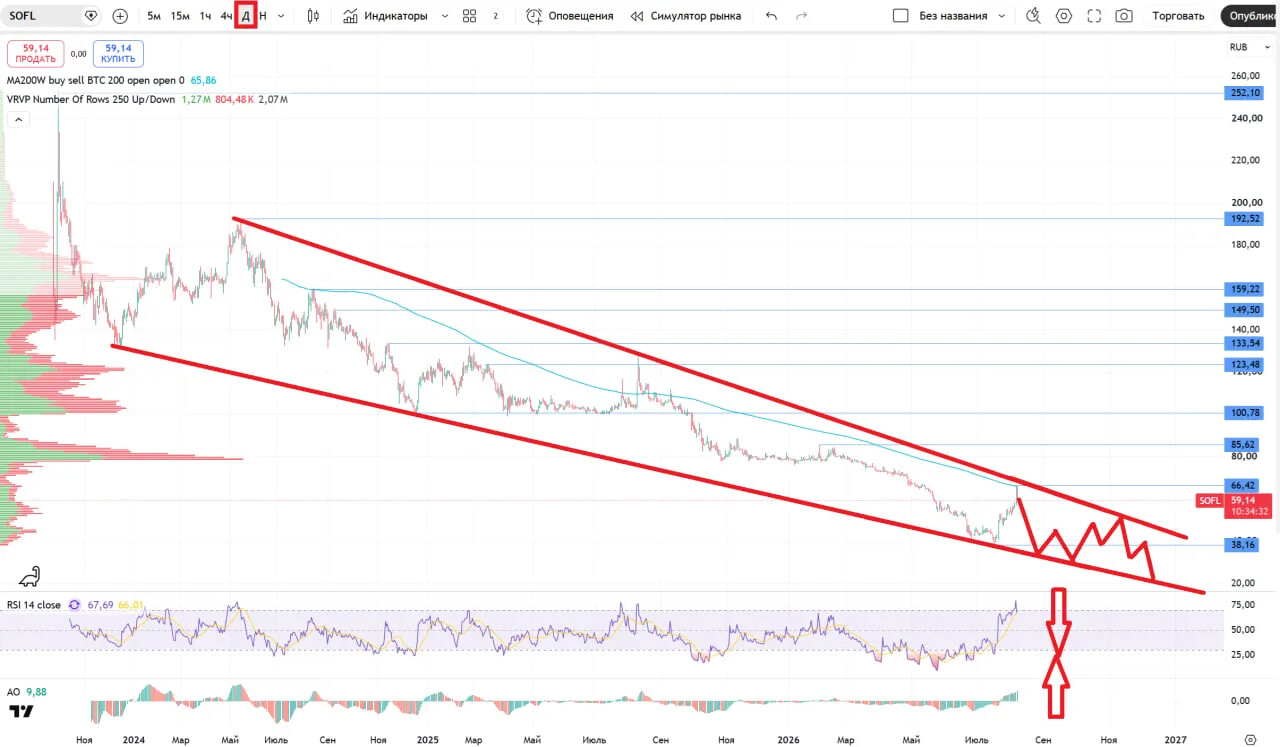
Отобразил на графике свои мысли. Может уйти на 20 ₽. Простите, но я так вижу…
🧠 Выводы
Рост выручки IT-компании в среднем в год за 5 лет - 7%. Высокая долговая нагрузка. Простите, но пока не интересно. В конце августа выйдет свежий отчет, не думаю, что там чем-то удивят.
🤓 Соблюдаем букву закона: Не является индивидуальной инвестиционной рекомендацией.
Как вам разбор и вывод?
👍 - согласен
👎 - не согласен
🤔 - все равно, без разницы
Навигация👇
▪️Акции (мы тут) ▪️ Облигации
▪️Новости ▪️ Трейдинг