

🍏 Fix Price, аналитика по компании #FIXR #обзор
Сектор: Розничная торговля продуктами питания и потребительскими товарами
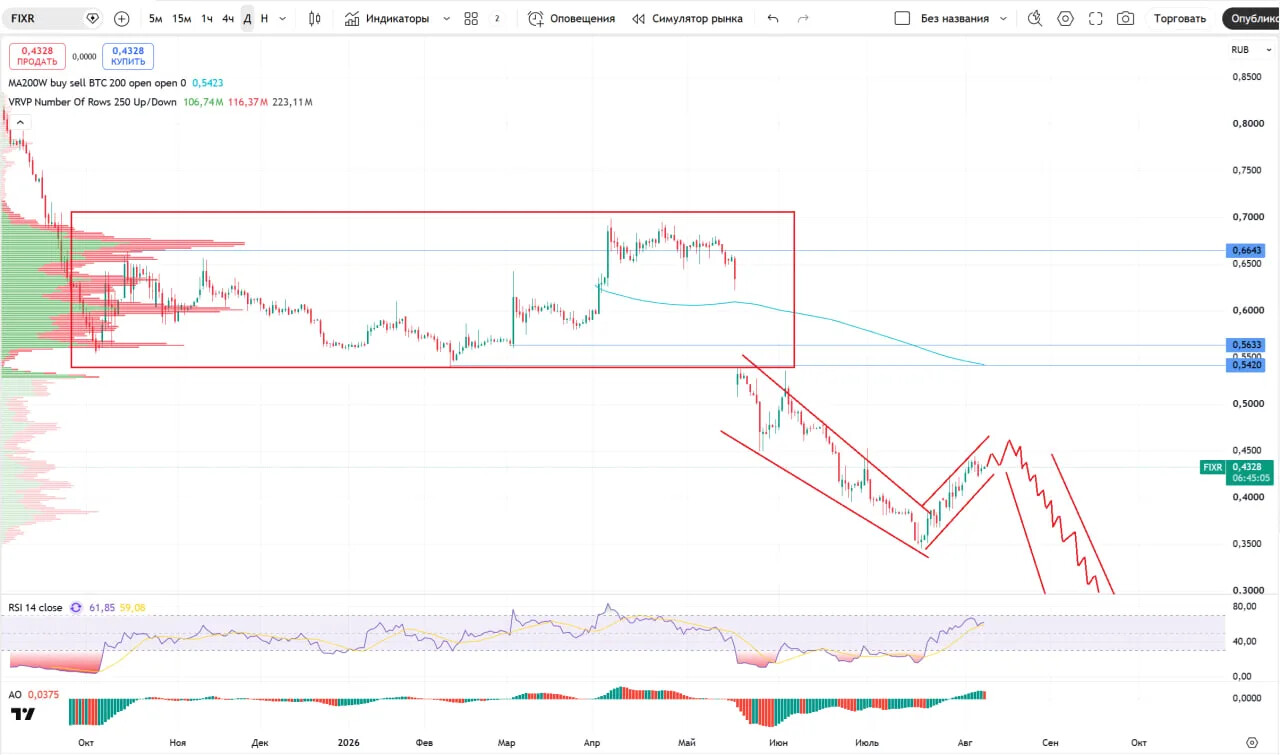
Последний обзор по Fix Price делал 21 марта, тогда акции стояли 0.6 ₽, я ожидал, что сначала акции вырастут до 0,65, после чего упадут куда-то ниже ~0.4 ₽. По факту акции росли до 0,698 ₽ 🎯, а после начали падать, в т.ч. на див.гэпе, падали до 0,346 🎯, получилось все так, как и ожидал. Сейчас акции вместе со всем рынком отскакивают и торгуются по 0.432 ₽, давайте посмотрим как дела у компании и чего ждать дальше.
📈 Основные метрики
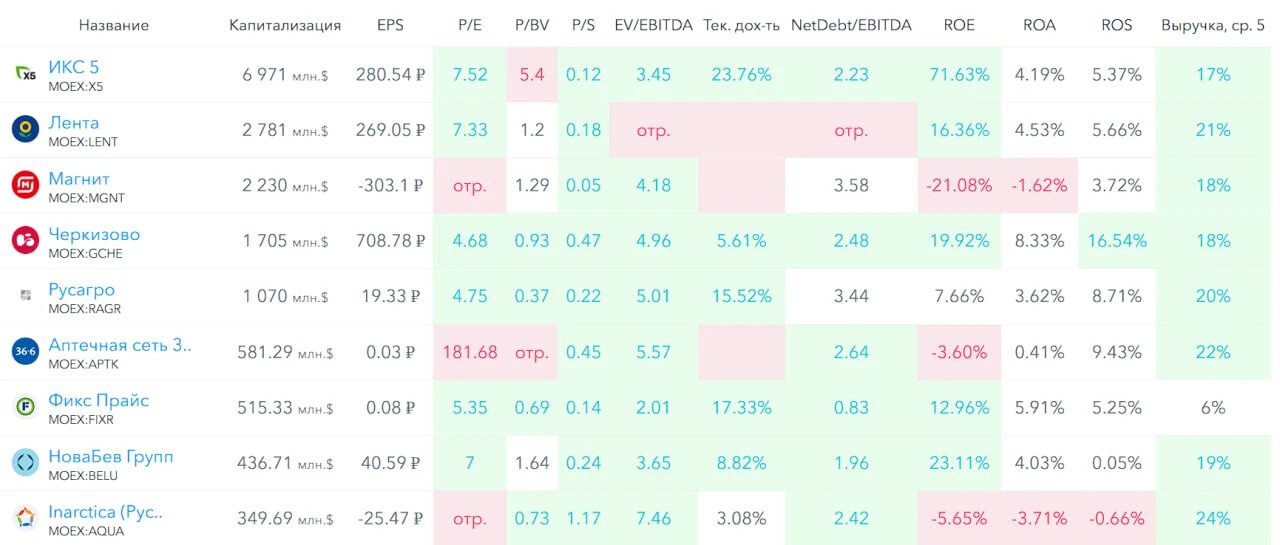
▪️ Капитализация: 515M$
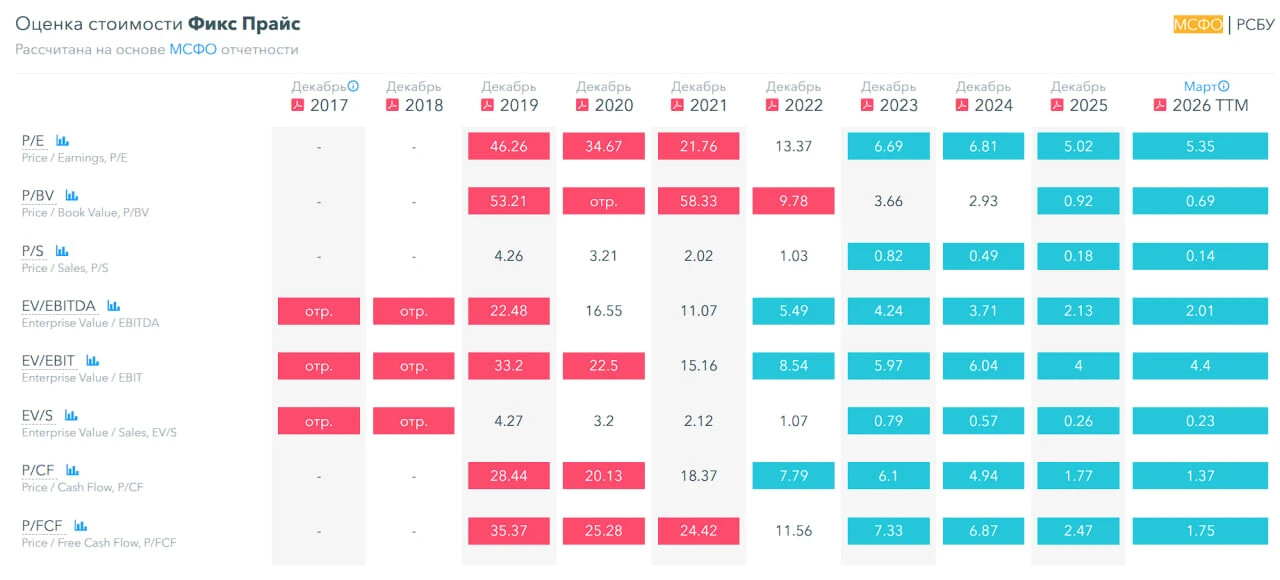
▪️ P/E — 5.35
▪️ P/S — 0.14
▪️P/B — 0.69
▪️EPS — 0.08 ₽
▪️EBITDA — 30,7 млрд р.
▪️EV/EBITDA — 2.01
ℹ️ Прибыль снизилась, EBITDA снизилась, капитализация снизилась — по сравнению с прошлым обзором. Давайте посмотрим в деталях.
🗞 Новостной фон
▪️Fix Price Group PLC объявляет о конвертации ГДР в обыкновенные акции
▪️Лента не собирается покупать Fix Price — гендиректор — ТАСС
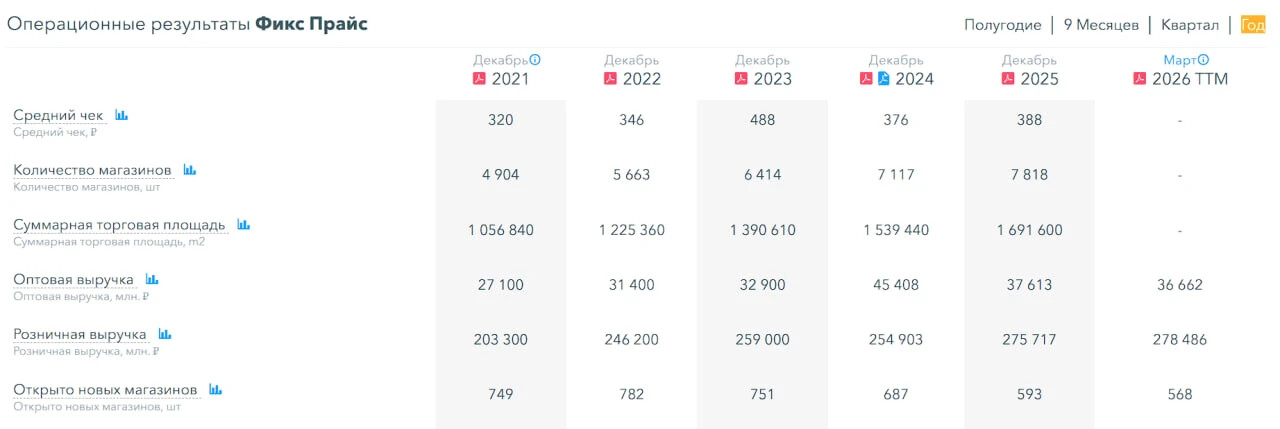
▪️Сеть Fix Price расширилась до 8 000 магазинов — компания (май 2026)
💰 Финансовое здоровье
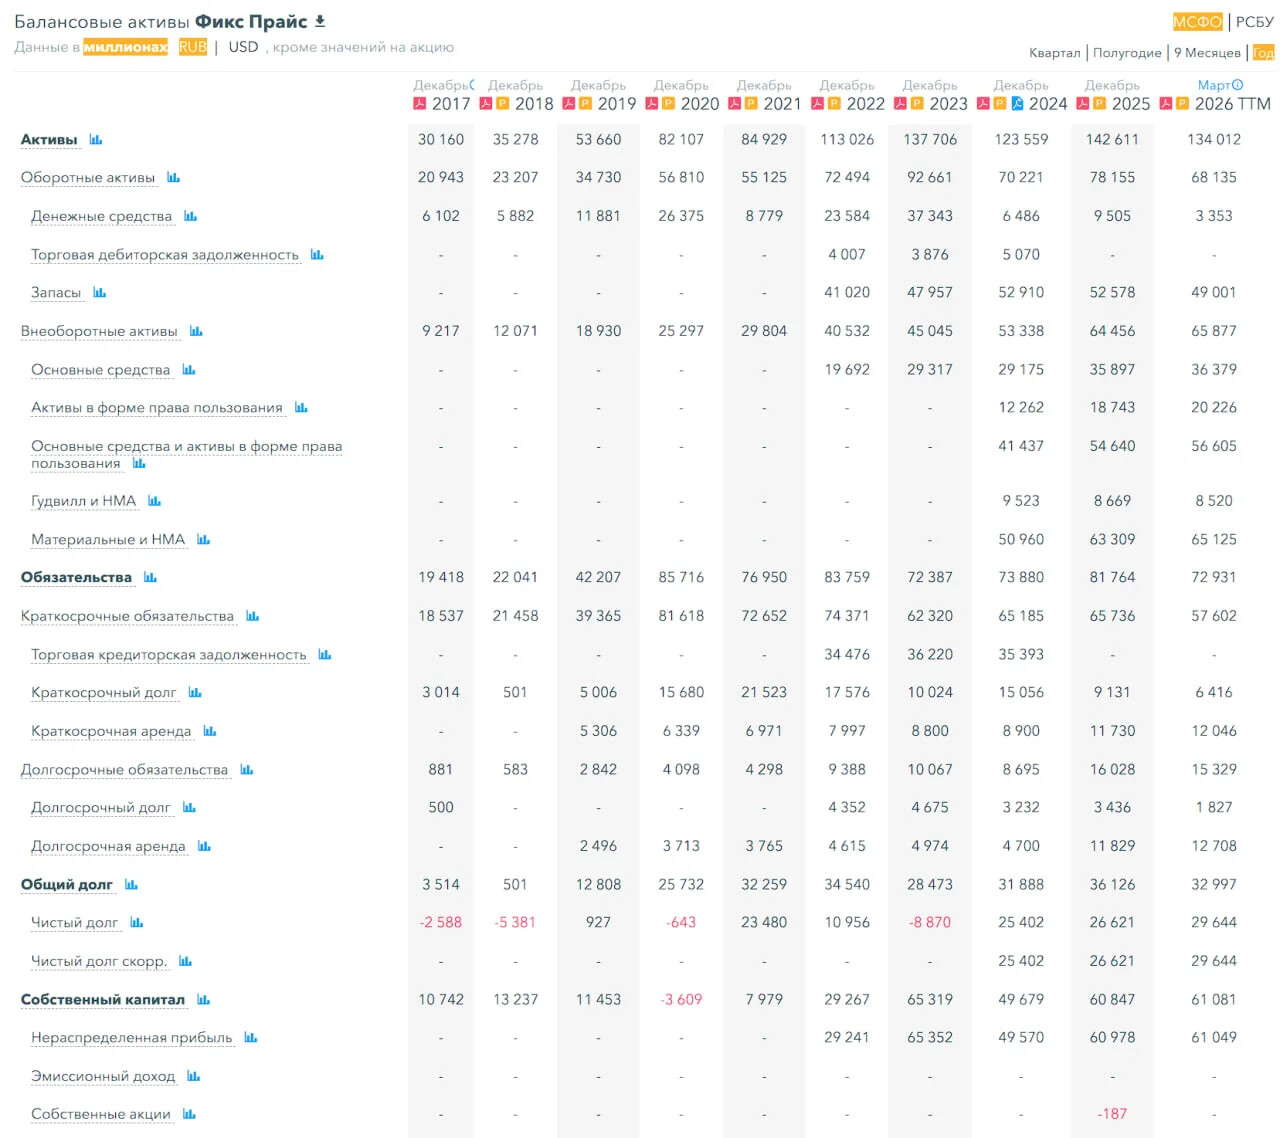
▪️Собственный капитал за 1КВ2026ТТМ остался без изменений, за 2025 г. СК вырос на 22%
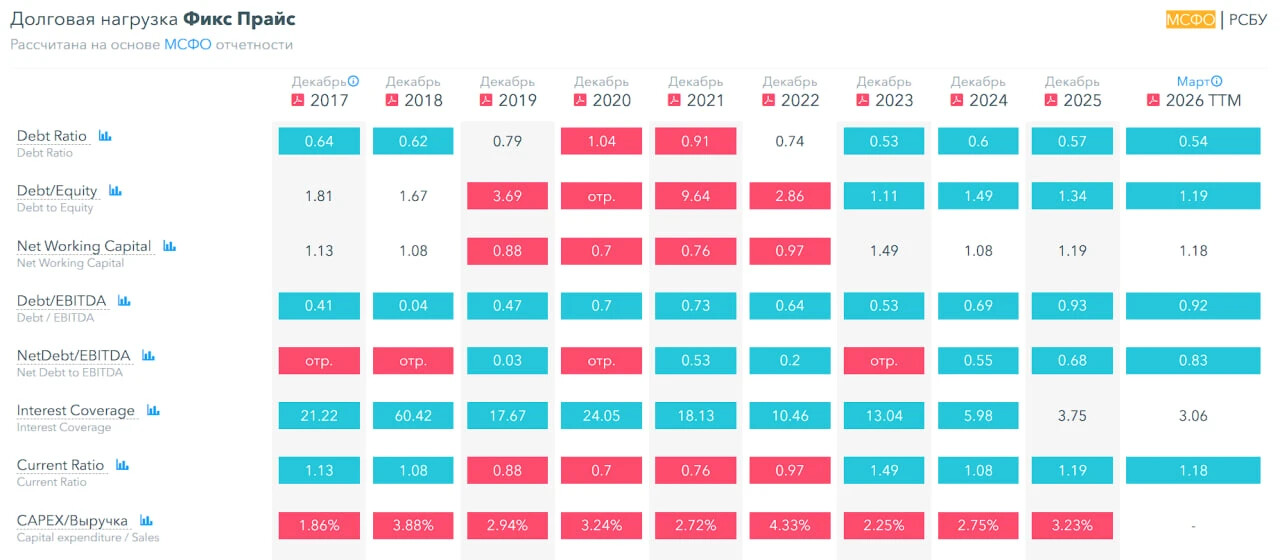
▪️Чистый долг за 1КВ2026ТТМ вырос на 11%, а в 2025 году рос на 5%
▪️Net Debt / EBITDA — 0.83, низкая долговая нагрузка
ℹ️ СК замедлился до нуля, долговая нагрузка низкая. Фин. здоровье нормальное, но у растущей компании заметное замедление.
💰 Выручка, прибыль
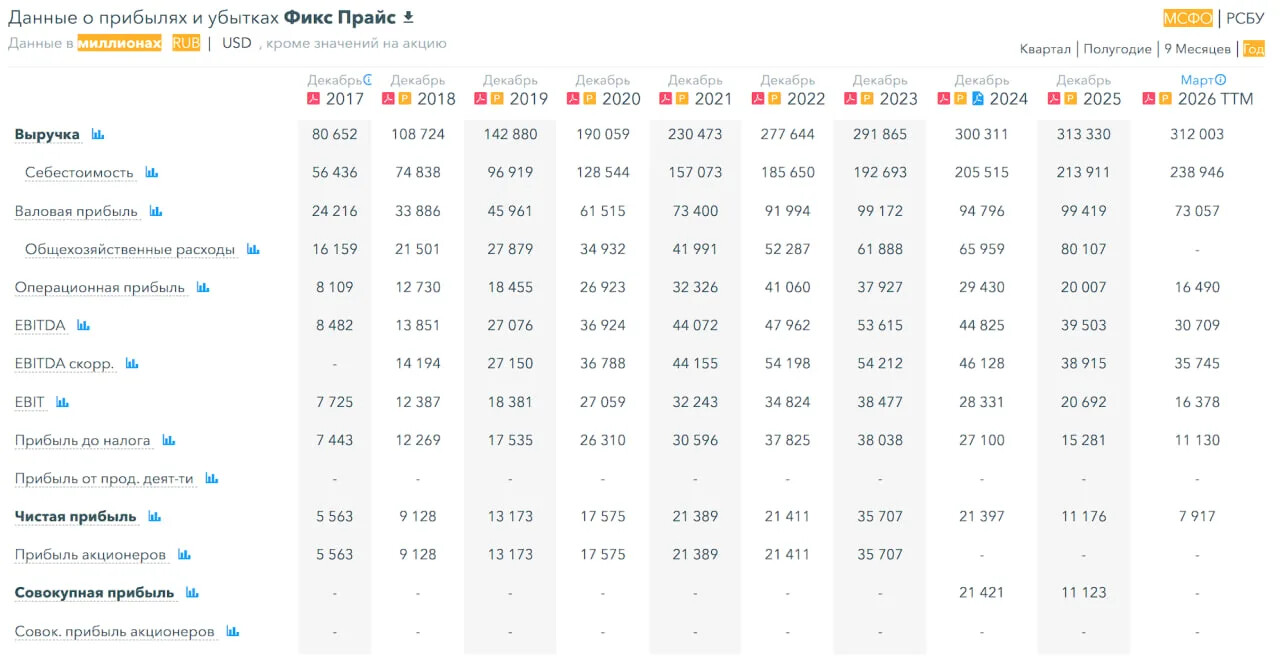
▪️Выручка за 1КВ2026ТТМ осталась без изменений, а за 2025 выросла на 4%
▪️Прибыль за 1КВ2026ТТМ упала на 29%, а в 2025 году падала на 48%
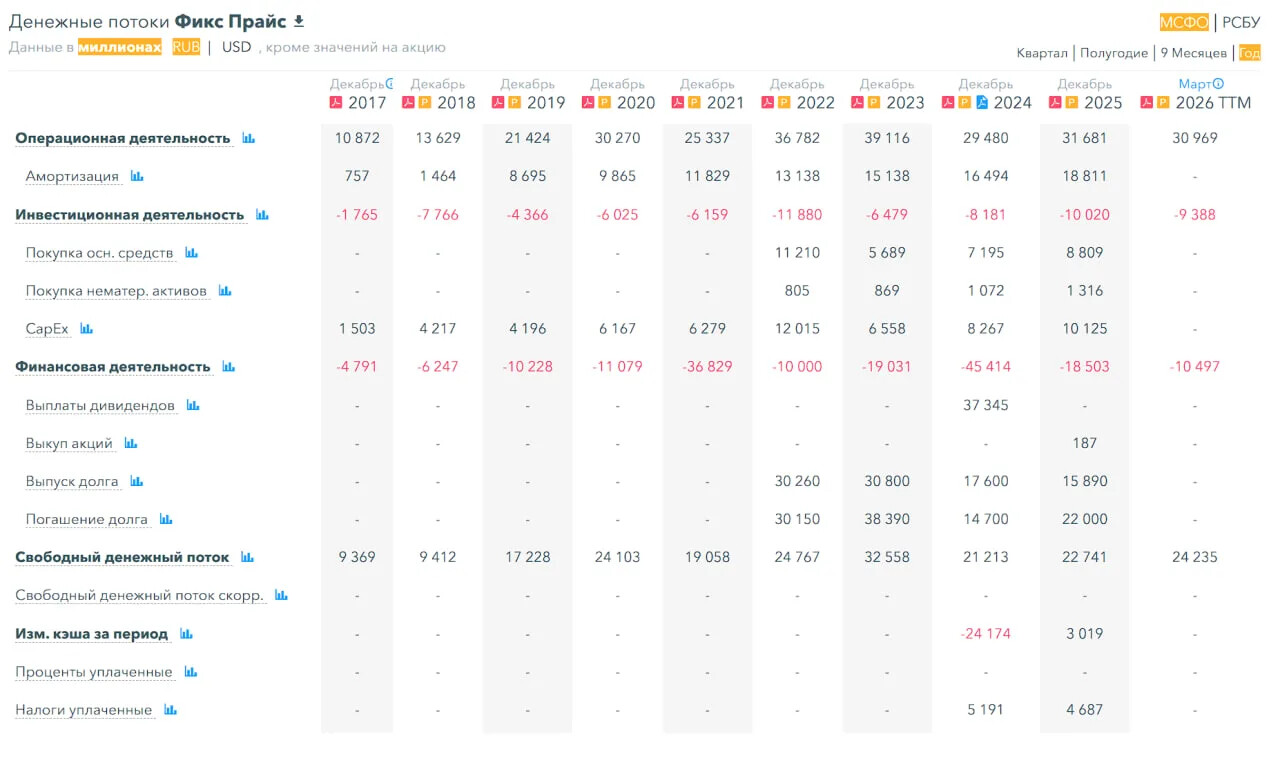
▪️Свободный денежный поток за 1КВ2026ТТМ вырос на 7% 24,2 млрд р. Думал, что может CapEx снизили, поэтому. А так вообще нет данных вероятно в отчете за 1П2026 появятся данные для более точного понимания ситуации. А то тут любопытная ситуация, прибыль падает, а FCF растёт.
🔮 Будущее, оценки
▪️ 2 июня, БКС — 0,9 ₽ 22 мая, Финам — 0,83 ₽
🤵♂️ Основные акционеры
99,8% — Публичная компания «Фикс Прайс Груп Плс»
🆚 Сравнение с конкурентами
Средняя по капитализации компания в своем секторе. По метрикам оценивается немного дешевле сектора. Долговая нагрузка ниже сектора. По метрикам рентабельности слабее сектора. По выручке за 5 лет — сильно слабее сектора.
🤑 Дивиденды
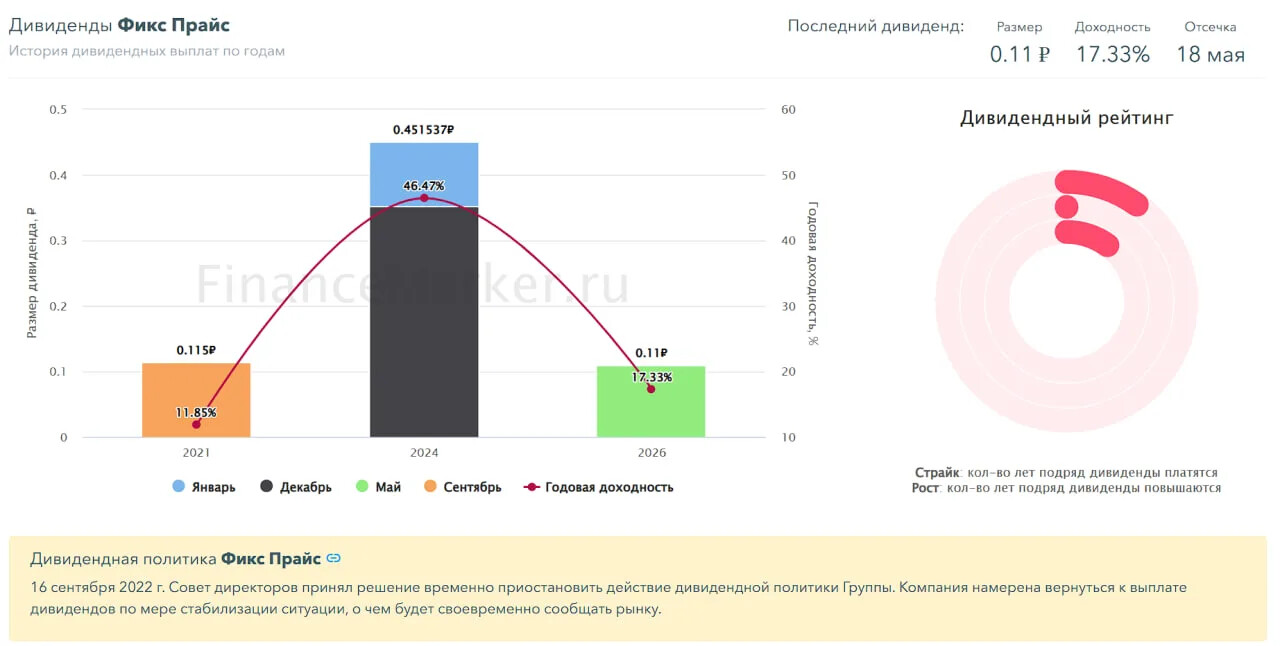
2021–11.85%. 2024–46.47%. 2026–17,33%.
Дивиденды не стабильные, но часто высокие.
📈 Технический анализ
Мысли по движению акций отобразил на графике.
🧠 Выводы
Компания застряла. Выручка в этой растущей компании с 2022 года, после роста на 20-30% в год, перешла в формат 3-4%. Прибыль сокращается на 40-50% в год. Ребятам надо срочно что-то менять. А они 8-тысячный магазин открывают. Надо менять концепцию бизнеса, иначе гитлер капут.
🤓 Соблюдаем букву закона: Не является индивидуальной инвестиционной рекомендацией.
Как вам разбор и вывод?
👍 - согласен
👎 - не согласен
🤔 - все равно, без разницы
Навигация👇
▪️Акции (мы тут) ▪️ Облигации
▪️Новости ▪️ Трейдинг