

📲 Диасофт, аналитика по компании #DIAS #обзор
Сектор: Программное обеспечение
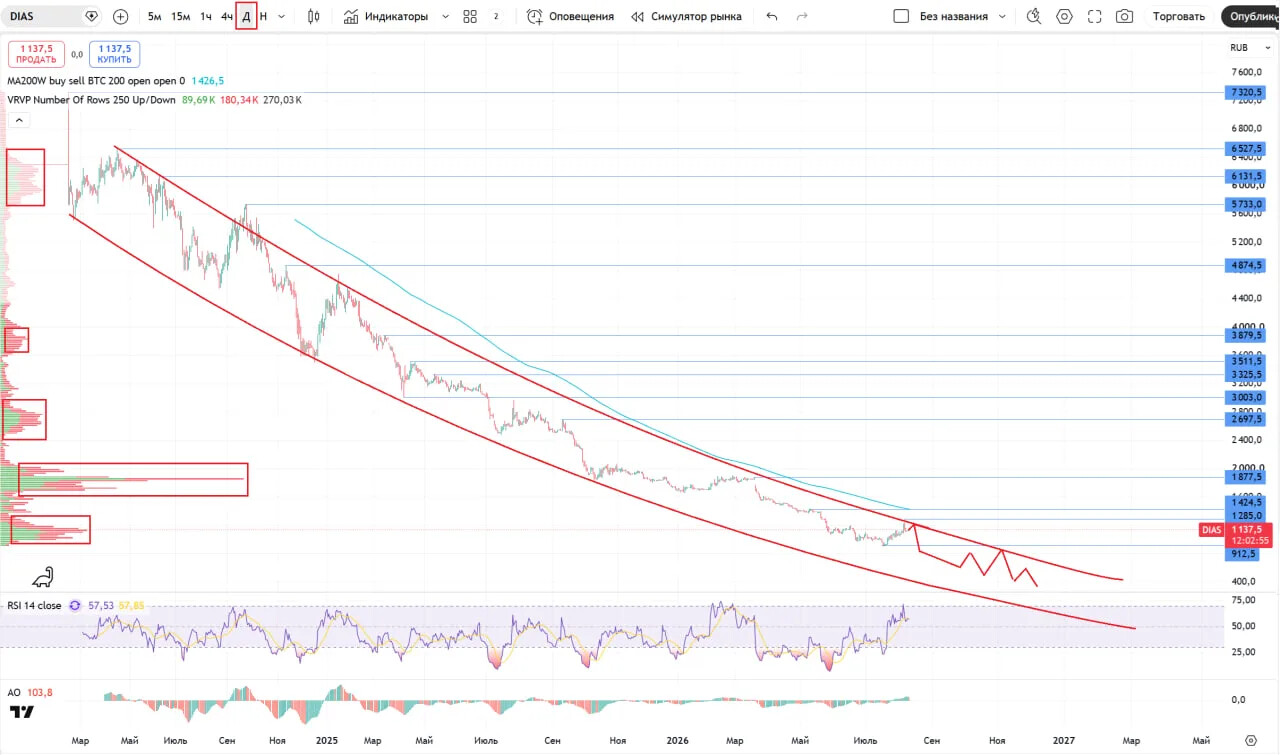
Последний обзор по Диасофту делал 6 января, тогда акции стоили 1720 ₽, я ожидал отскока до 1900, а от туда продолжения снижения до ~1300 ₽. По факту акции отскакивали до 1903 ₽ 🎯, а от туда падали, падали… и до 1300 падали 🎯 и ниже уходили, в моменте валились до 905 ₽, а сейчас идет очередной отскок, акции торгуются по 1140 ₽. Давайте посмотрим как дела у компании и чего ожидать дальше.
📈 Основные метрики
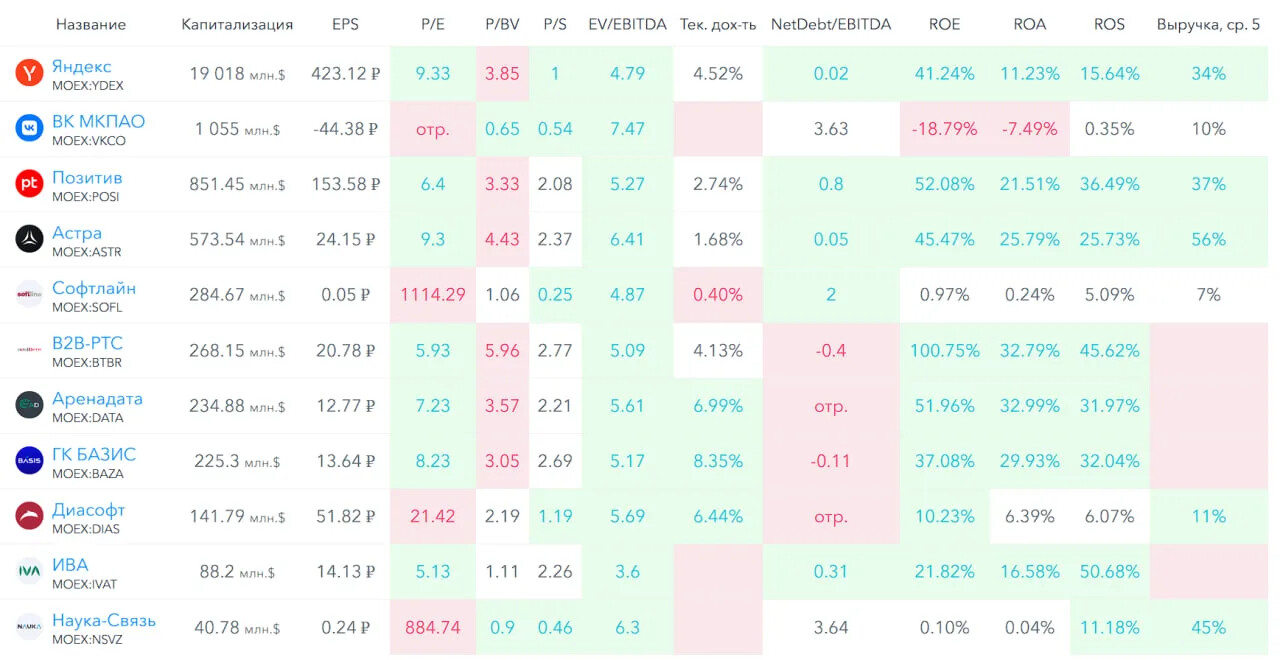
▪️ Капитализация: 141M$ 🚩— компания малой капитализации
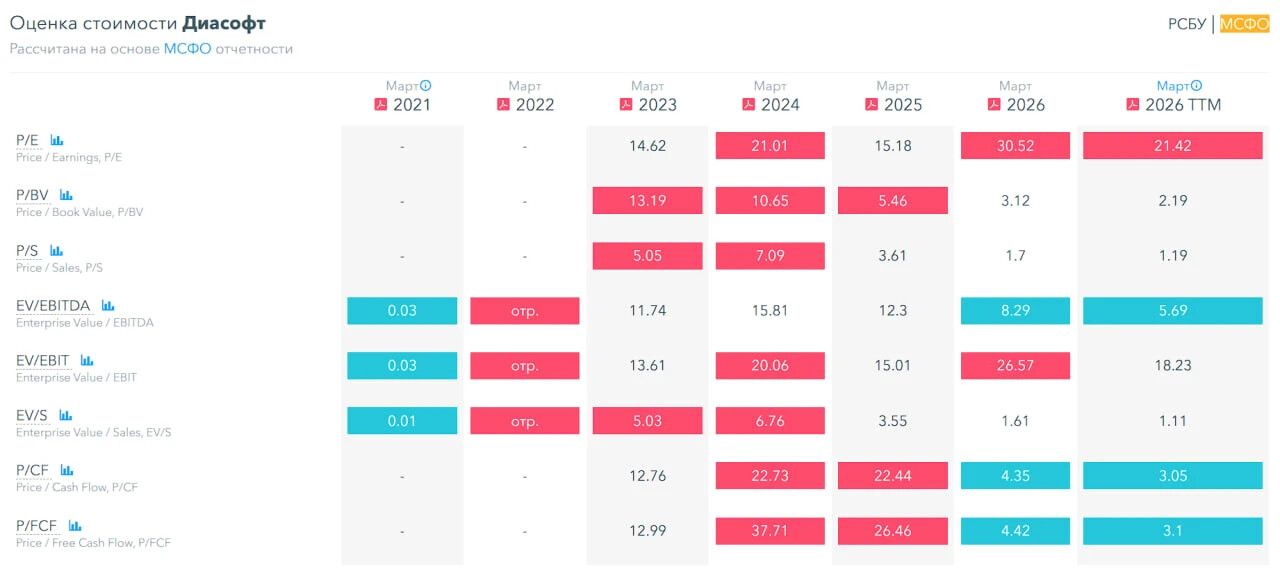
▪️ P/E — 21.42
▪️ P/S — 1.19
▪️P/B — 2.19
▪️EPS — 51.82 ₽
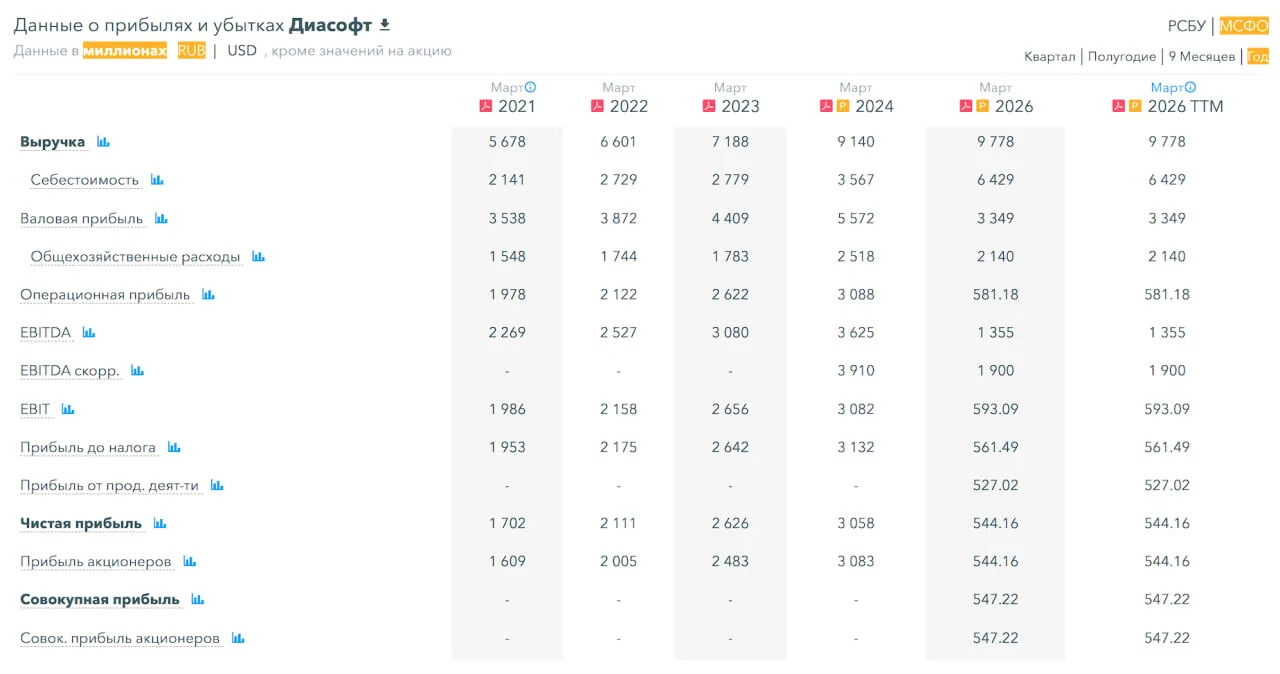
▪️EBITDA — 1.35 млрд р.
▪️EV/EBITDA — 5.69
ℹ️ Обвалилась прибыль. Несмотря на существенное падение стоимости акций, оценивается по метрикам плюс-минус как и в начале года. Давайте поковыряемся в последнем отчете.
🗞 Новостной фон
▪️СД ДИАСОФТ ВЕРНЕТСЯ К РАССМОТРЕНИЮ BUYBACK В СЛЕД ФИНКВАРТАЛЕ (6 августа)
▪️По состоянию на 23 марта 2026 года новый free-float акций ПАО «Диасофт» составил 15%
💰 Финансовое здоровье
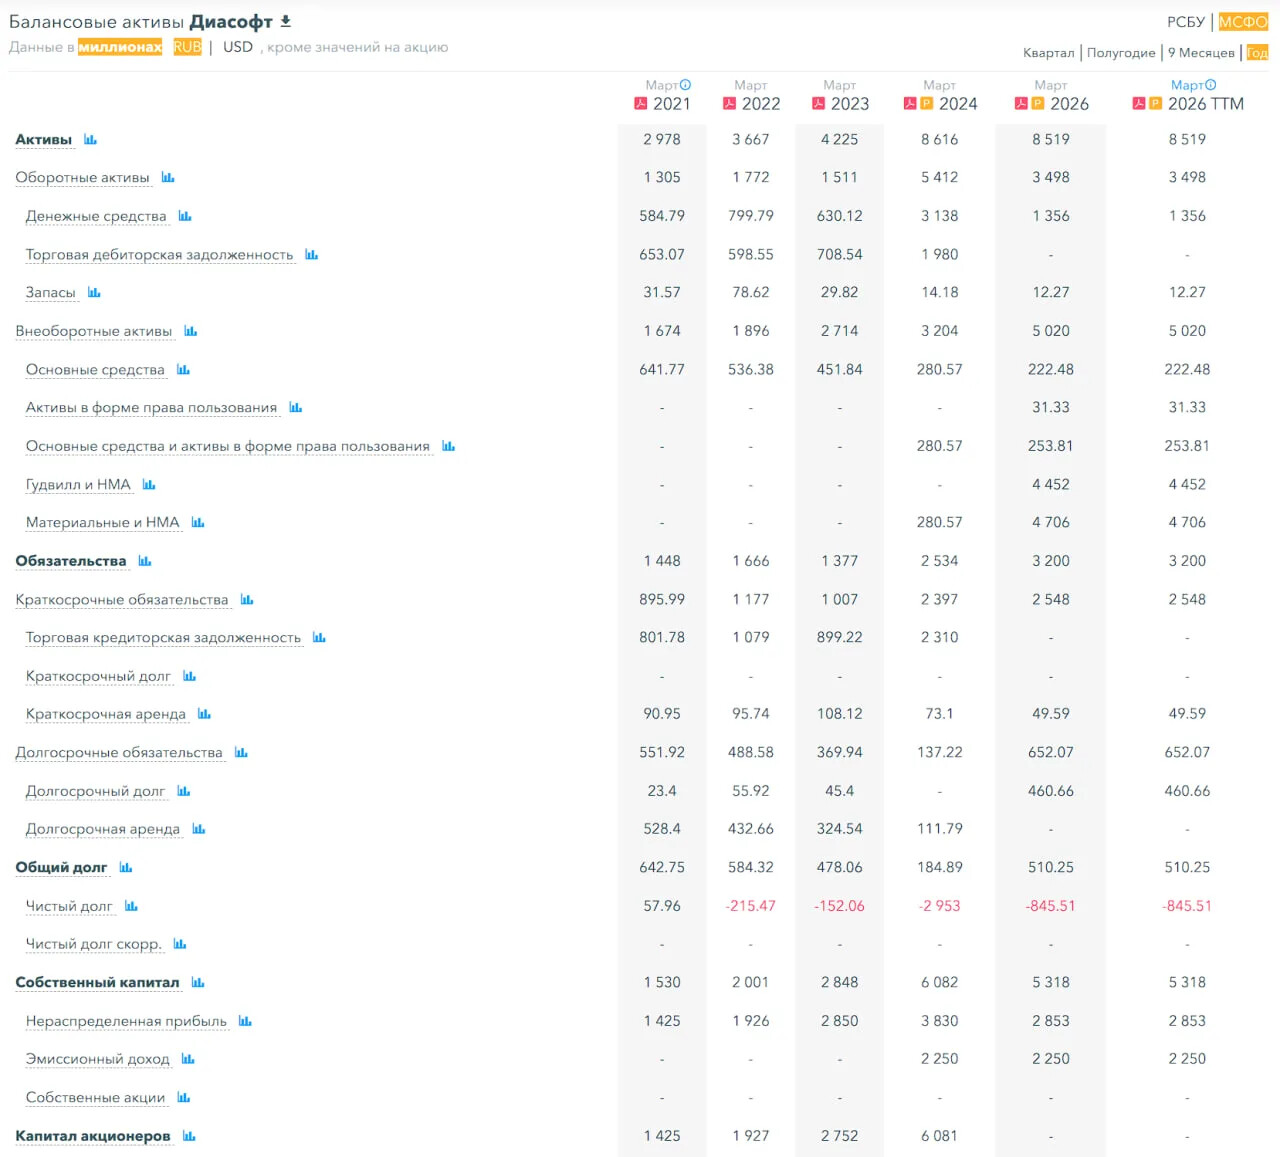
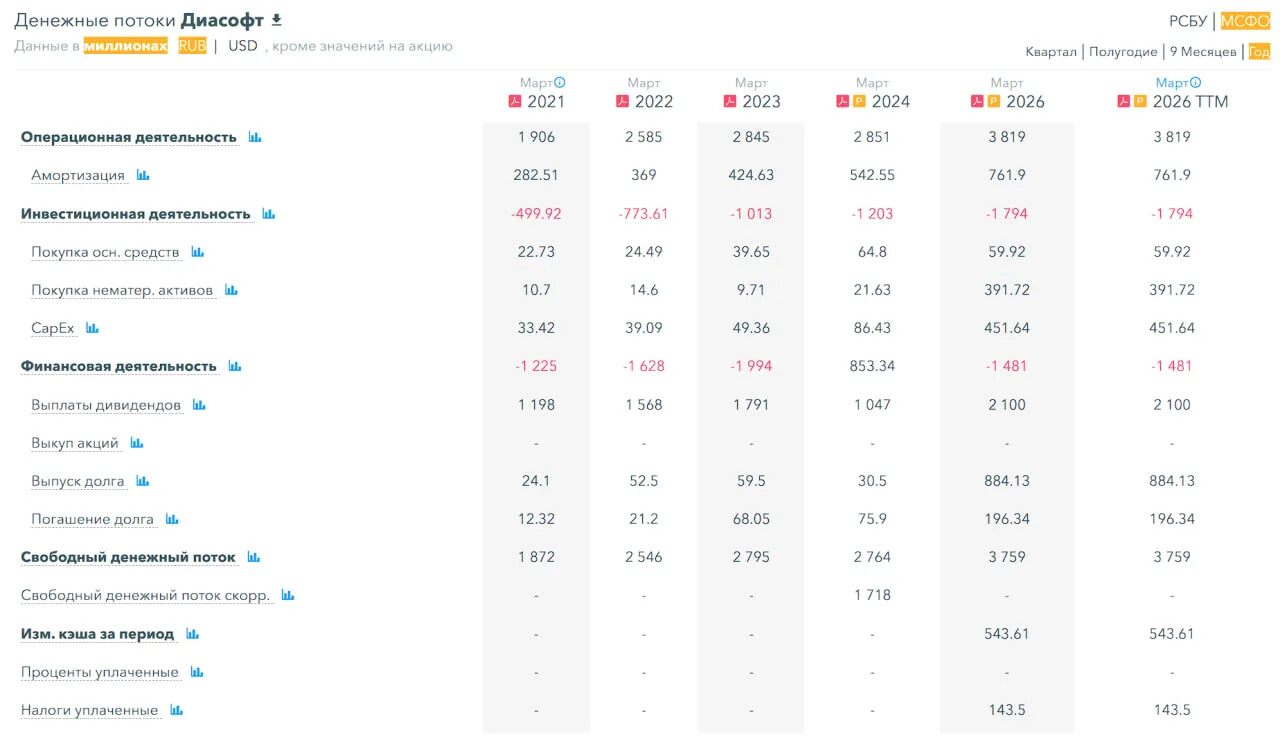
▪️Собственный капитал за 1КВ2026ТТМ снизился на 13%
▪️Чистый долг вырос на 71% (с минус 2,95 млрд р.) до минус 845М р.
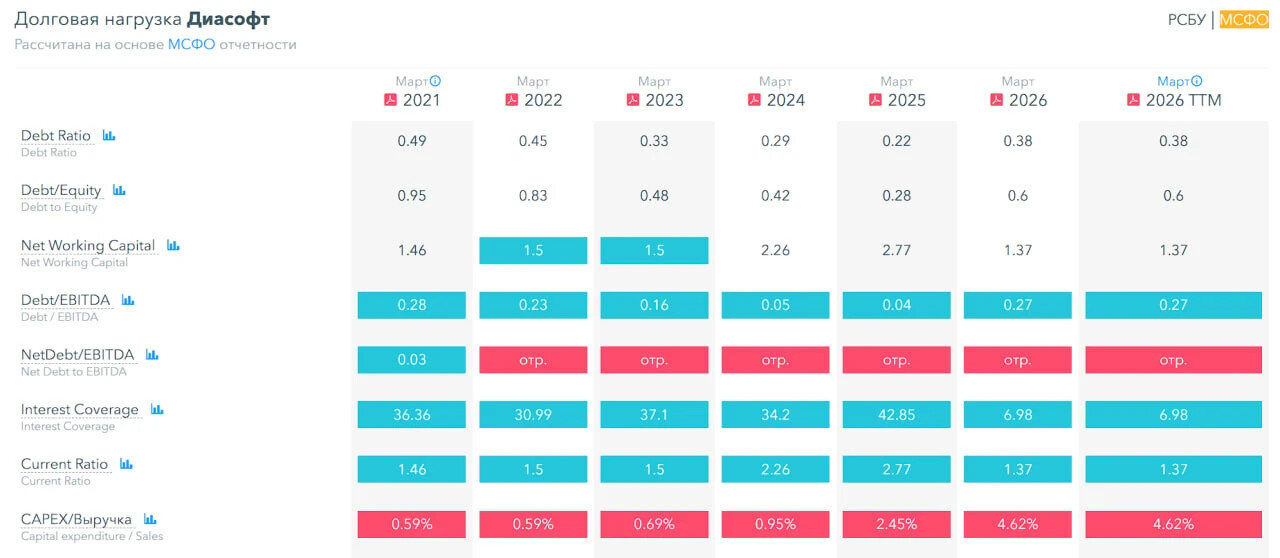
▪️Net Debt / EBITDA — отр. значение, кэша больше, чем долгов
ℹ️ Финансовое здоровье хорошее, однако динамика отрицательная.
💰 Выручка, прибыль
▪️Выручка за 1КВ2026ТТМ снизилась на 7%
▪️Прибыль за 1КВ2026ТТМ обвалилась на 82%
▪️Свободный денежный поток вырос на 36%
🔮 Будущее, оценки
▪️ Отсутствуют
🤵♂️ Основные акционеры
80,6% — физические лица
18,38% — НКО АО НРД
0,98% — юридические лица
По данным компании на 31.12.2025
🆚 Сравнение с конкурентами
Одна из самых маленьких компаний по капитализации в своем секторе. Из-за падения прибыли по P/E стоит дороже сектора, а по P/B и P/S дешевле сектора. По долговой нагрузке лучше сектора. По метрикам рентабельности слабее сектора, по росту выручки за 5 лет слабее сектора.
🤑 Дивиденды
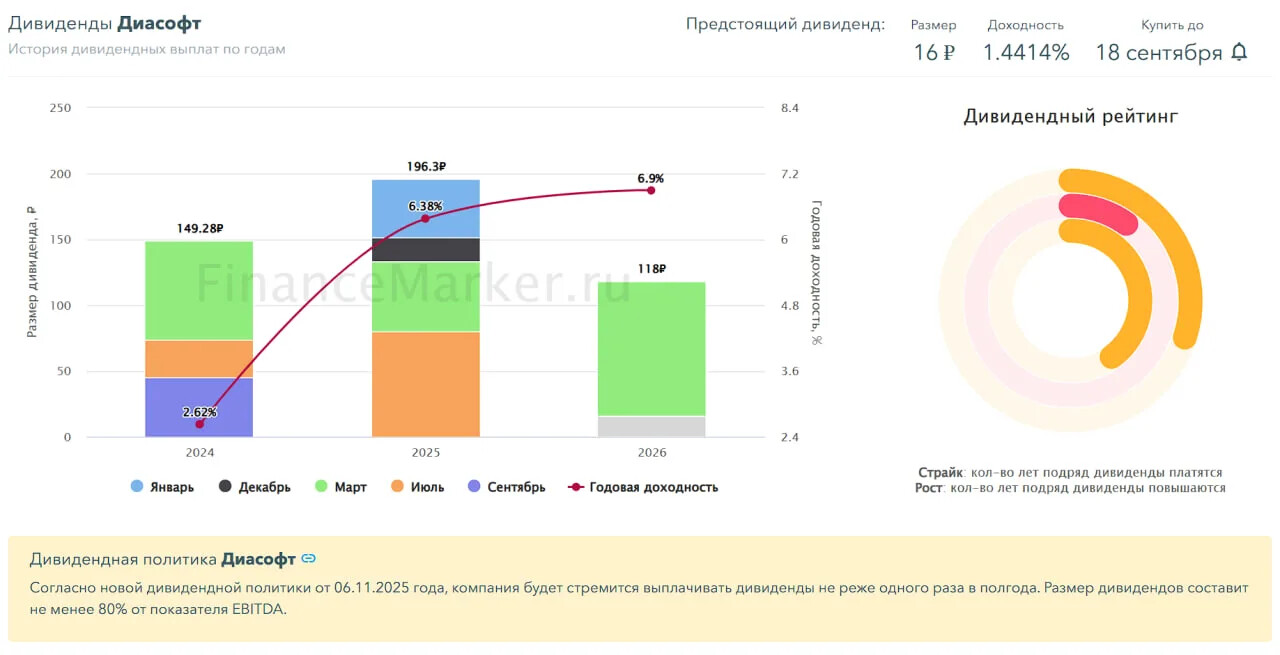
В 2024 году — 2,62%, в 2025–6,38%. В 2026–6,9%.
📈 Технический анализ
Мысли по движению цены отобразил на графике.
🧠 Выводы
У компании хорошее фин. здоровье, но еще пару таких лет и оно станет плохим, судя по динамике. Выручка снижается, прибыль обвалилась. В моменте кажется не перспективно. Но возможно внутри компании происходят процессы о которых мы не знаем и она еще покажет рост. Но не сейчас. Если покажет — мы это увидим и отчеты всё скажут. Пока такого нет. Поэтому лучше держаться подальше.
🤓 Соблюдаем букву закона: Не является индивидуальной инвестиционной рекомендацией.
Как вам разбор и вывод?
👍 - согласен
👎 - не согласен
🤔 - все равно, без разницы
Навигация👇
▪️Акции (мы тут) ▪️ Облигации
▪️Новости ▪️ Трейдинг