

📱 МТС, аналитика по компании #MTSS #обзор
Сектор: Услуги связи
Последний обзор по МТС делал 11 мая, тогда акции стоили 218 ₽ и я ожидал сначала лёгкого роста в район 226 ₽, а после снижения в район 205 и ниже, а по отчетности компании у меня вообще было много вопросов. По факту акции МТС сначала выросли до 235 ₽ 🎯, а от туда снижались и до 205 ₽ 🎯 потом на див. гэпе и общей депрессии рынка укатывали до 157 ₽, идея не покупать акции МТС была верной. Сейчас акции торгуются по 185 ₽. Давайте посмотрим как дела у компании и чего ждать дальше.
📈 Основные метрики
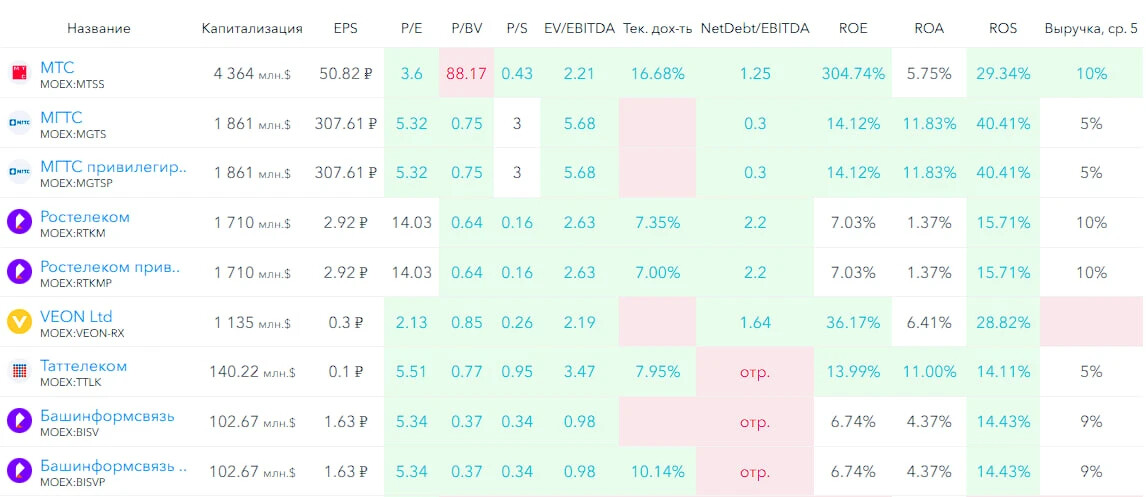
▪️ Капитализация: 4.36B$
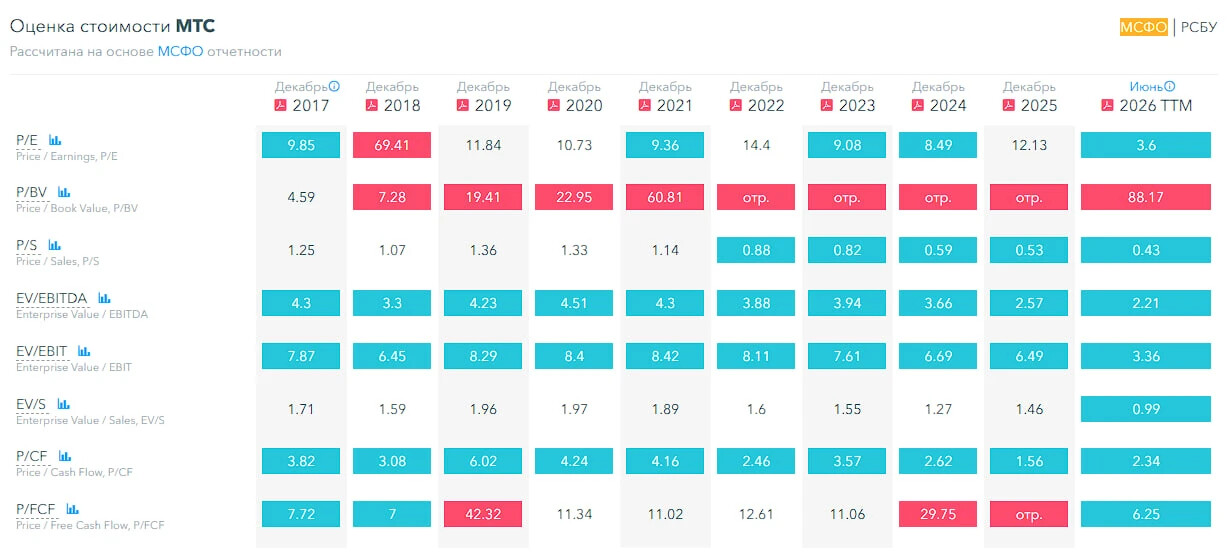
▪️ P/E — 3.6
▪️ P/S — 0.43
▪️P/B — 88.17
▪️EPS — 50.82 ₽
▪️EBITDA — 380.1 млрд р.
▪️EV/EBITDA — 2.21
ℹ️ По метрикам компания стала оцениваться дешевле из-за снижения стоимости акций, а также из-за роста прибыли. Свежий отчет вышел только вчера, как раз разберем свеженький.
🗞 Новостной фон
▪️МТС В РАМКАХ ПОДГОТОВКИ НОВОЙ ДИВПОЛИТИКИ РАССМАТРИВАЕТ ВОЗМОЖНОСТЬ ВЫПЛАТ КАЖДЫЙ КВАРТАЛ ИЛИ КАЖДЫЕ ПОЛГОДА, ПЛАНИРУЕТ УТВЕРДИТЬ ЕЕ В III КВ — ИФ
▪️МТС привлекла синдицированный кредит на 70 млрд руб.
💰 Финансовое здоровье
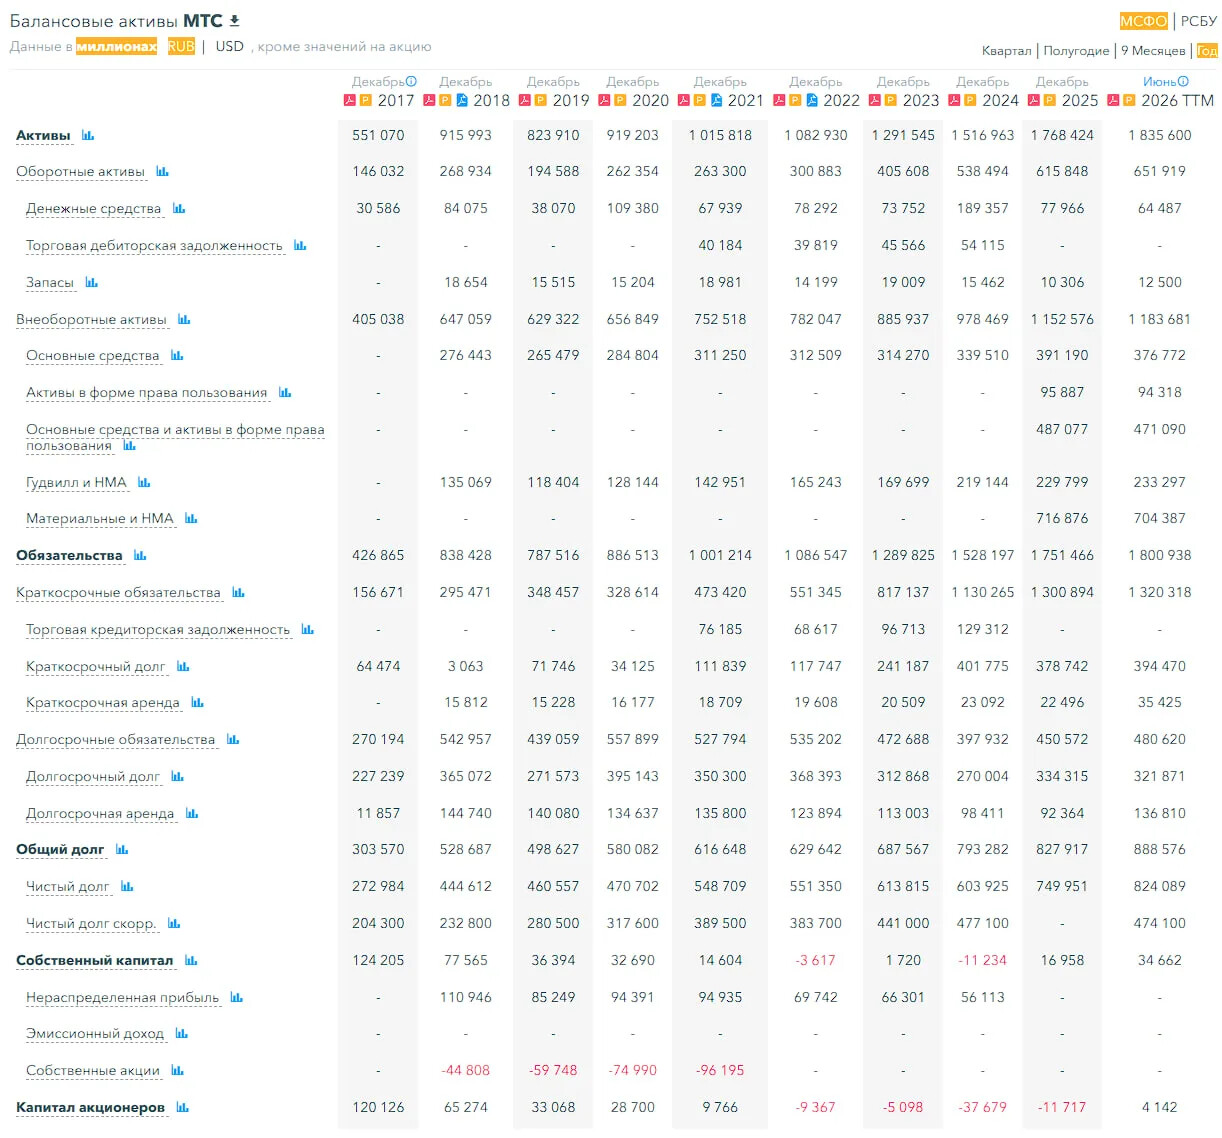
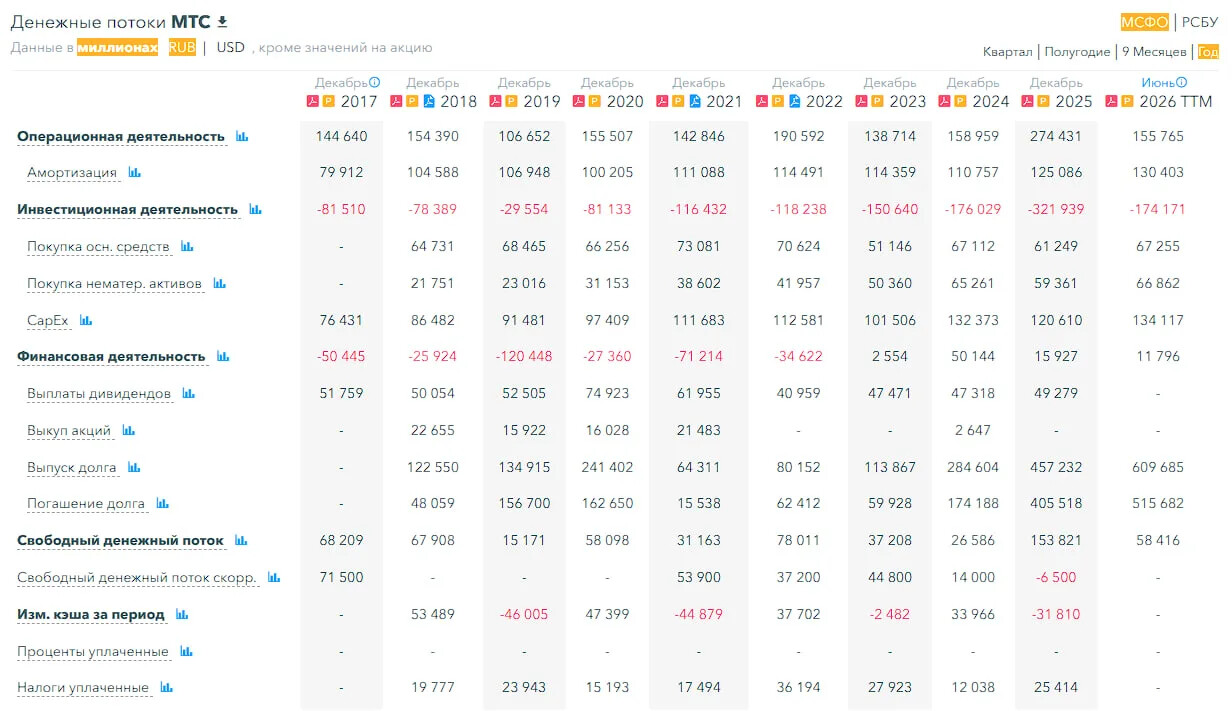
▪️Собственный капитал за 1П2026ТТМ вырос на 104% 🔥, за 2025 год СК рос на
▪️Чистый долг за 1П2026ТТМ вырос на 10%, а в 2025 году рос на 24%
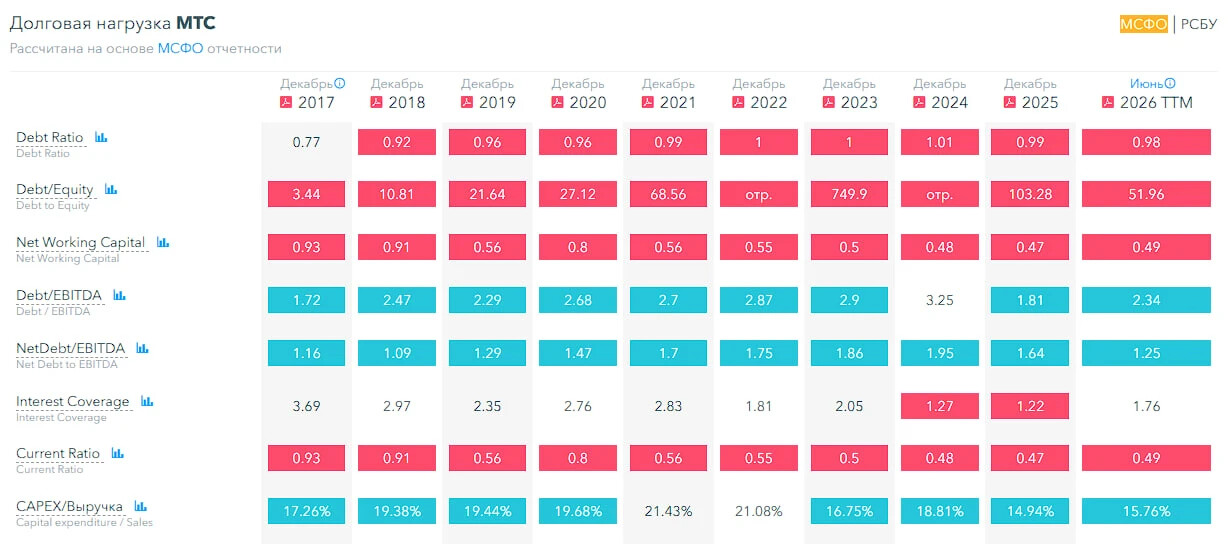
▪️Net Debt / EBITDA — 1.25. Долговая нагрузка снизилась. Долговая нагрузка не высокая, умеренная.
ℹ️ Не думал что доживу до такого, но у МТС хорошее финансовое здоровье. Наконец-то!
💰 Выручка, прибыль
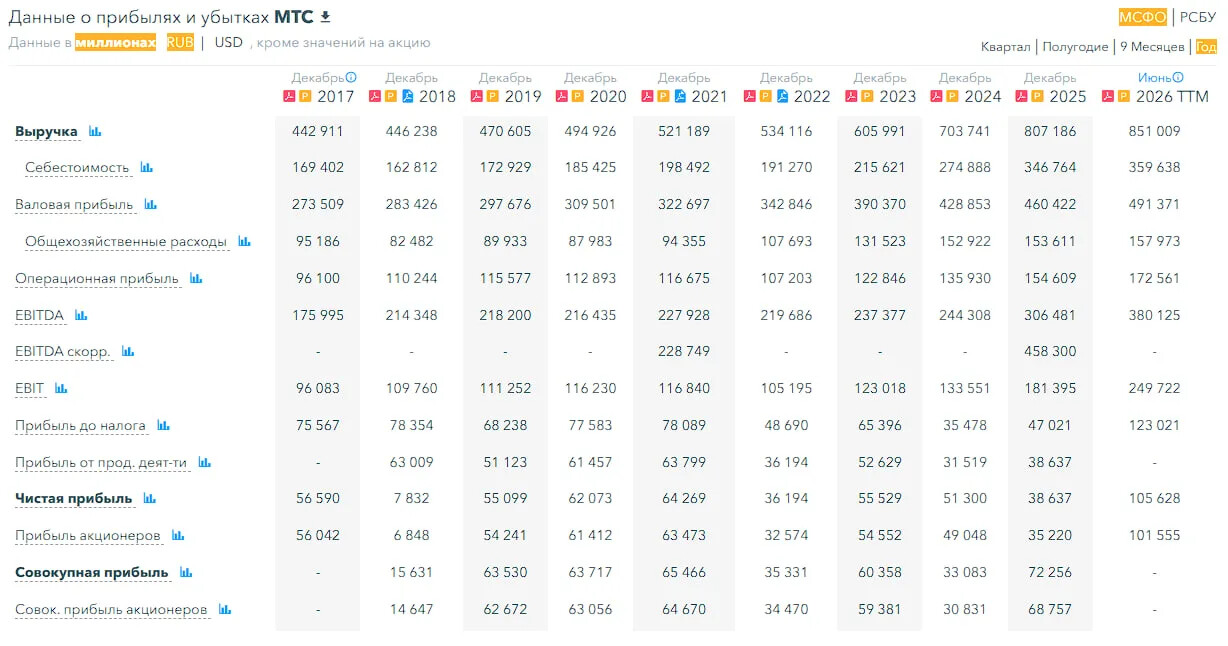
▪️Выручка за 1П2026ТТМ выросла на 5%, а за 2025 год росла на 15%
▪️Прибыль за 1П2026ТТМ выросла на 173% 🔥, а за 2025 год падала на 25%. За 6М (не ТТМ) прибыль выросла на 755% 🔥.
▪️Свободный денежный поток за 1П2026ТТМ упал на 62% до 58,4 млрд р.
🤔 Откуда деньги, Зин
Пришлось закопаться в отчет, чтобы понять откуда такой рост прибыли. Можно отметить:
▪️Рост OIBDA (+16,3%): увеличение выручки от мобильной и фиксированной связи, B2B-сегмента, рекламы и розницы; оптимизации коммерческих и административных расходов (+9,2% выручки при росте расходов менее 1%).
▪️Снижение процентных расходов (–16,6%) – рефинансирование дорогого долга на фоне падения ключевой ставки.
▪️Разовый доход от продажи 49,9% доли в башенном бизнесе (БИК) – +53,3 млрд руб. в неоперационных доходах.
🔮 Будущее, оценки
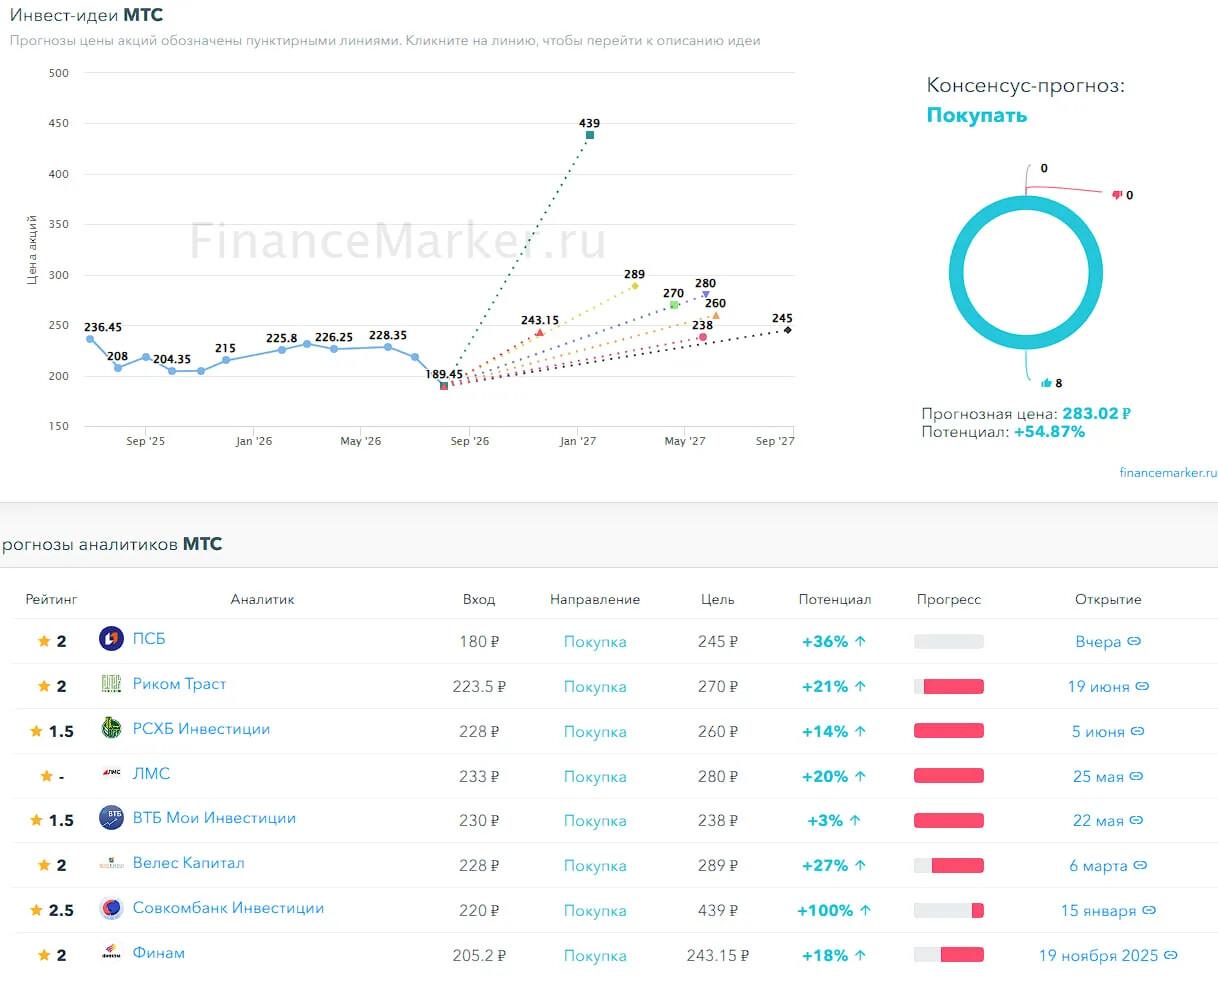
▪️ ПСБ 25 августа — 245 ₽. Риком Траст 19 июня — 270 ₽. РСХБ Инвестиции 5 июня — 260 ₽. ЛМС 25 мая — 280 ₽. ВТБ Мои Инвестиции 22 мая — 238 ₽
🤵♂️ Основные акционеры
42.1% — АФК Система
5,6% — ООО «Экосистема МТС»
1,9% — ПАО «МТС»
🆚 Сравнение с конкурентами
Крупнейшая по капитализации компания в своем секторе. По метрикам оценивается дешевле сектора (обычно дороже сектора). Долговая нагрузка в среднем по сектору. По метрикам рентабельности лучше сектора, по росту выручки за 5 лет лучше сектора.
🤑 Дивиденды
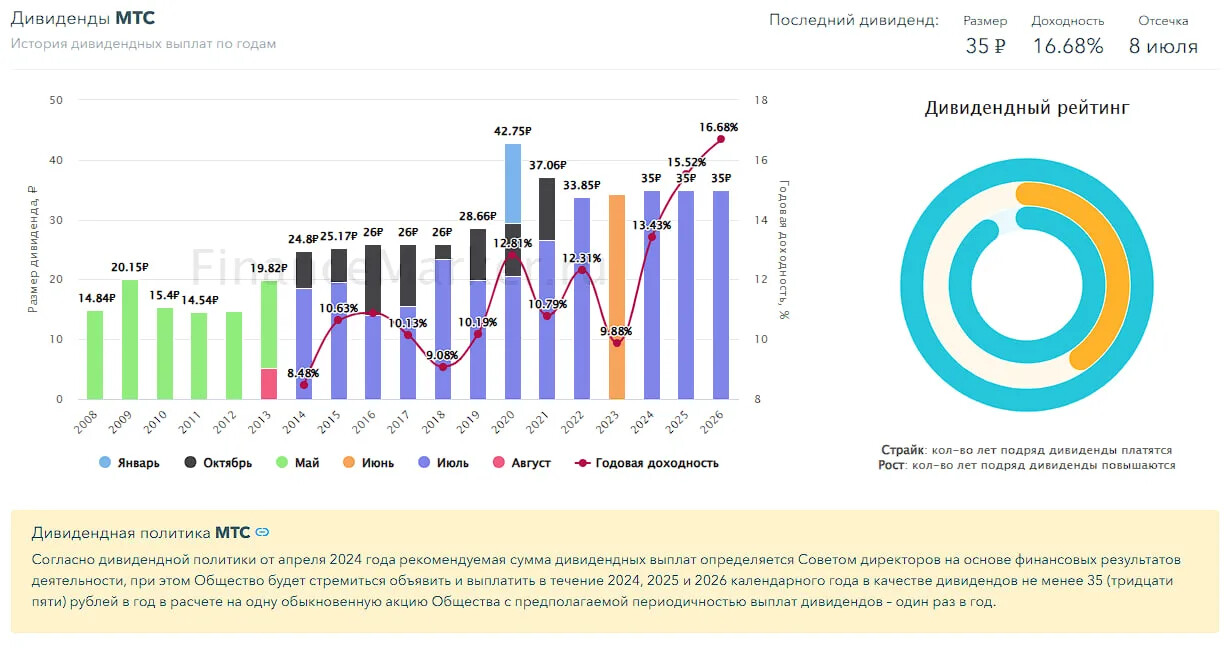
2021–10,79%. 2022–12.13%. 2023–9,88%. 2024–13,43%. 2025–15,52%. 2026–16,68%.
📈 Технический анализ
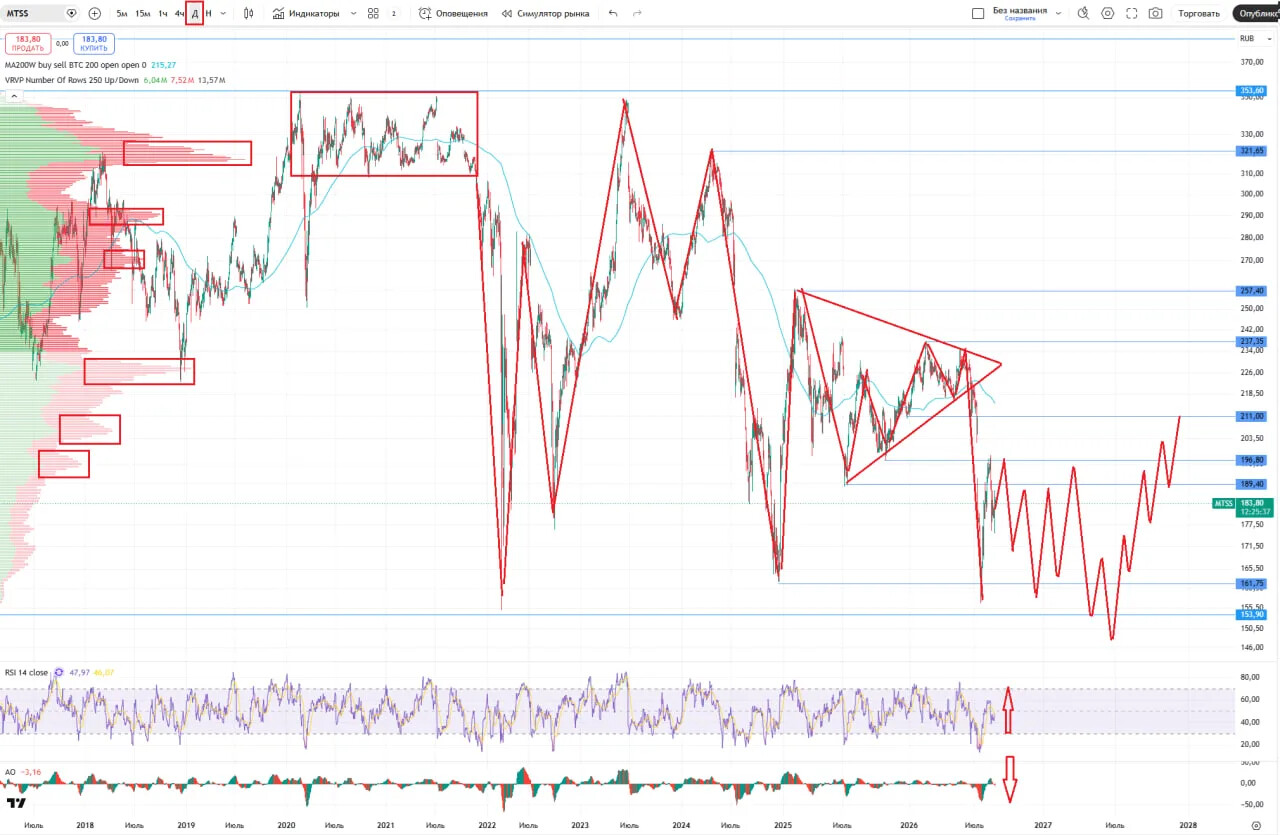
Вообще у МТС график просто «наркоманский» 😂 Все равно что 5-летнему ребенку дали ручку и сказали: рисуй. Это очень сложно прогнозировать, графики обычно выглядят не так. Но я кое-что отобразил в таком же духе.
🧠 Выводы
Если не вдаваться в подробности — ух ты!) А если копнуть — это разовый доход. Вероятно в сл. отчетность такого позитива уже не будет. Но отчетность показывает и другие улучшения по бизнесу. И еще мне захотелось посмотреть, может ли МТС что-то похожее сделать, как продажа БИК. Об этом буду писать в следующем посте. По итогу — ситуация у МТС стала СИЛЬНО лучше. Но не факт, что так будет в сл. квартале. Моё мнение о компании улучшается. Теперь я не могу сказать как это делал раньше — обходить стороной. Сейчас можно приглядываться.
🤓 Соблюдаем букву закона: Не является индивидуальной инвестиционной рекомендацией.
Как вам разбор и вывод?
👍 - согласен
👎 - не согласен
🤔 - все равно, без разницы
Навигация👇
▪️Акции (мы тут) ▪️ Облигации
▪️Новости ▪️ Трейдинг