

🩺 МД Медикал Груп (Мать и дитя), аналитика по компании #MDMG #обзор
Сектор: Здравоохранение
Последний обзор по Мать и дитя публиковал 15 марта, тогда акции стоили 1406 ₽ и я ожидал снижения в район 1280 ₽, а от туда ожидал рост в район 1600 и немного выше. По факту акции снизились до 1280 ₽ к июню 🎯, а после упали еще больше вместе со всем рынком, в моменте падали до 1050 ₽ ❌. Т.е. вторая часть прогноза не отработала. Но после падения до 1050 акции сделали отскок до ~1390 ₽, а сейчас торгуются по 1297 ₽. Давайте посмотрим как у них дела и что следует ждать дальше.
📈 Основные метрики
▪️ Капитализация: 1,17B$
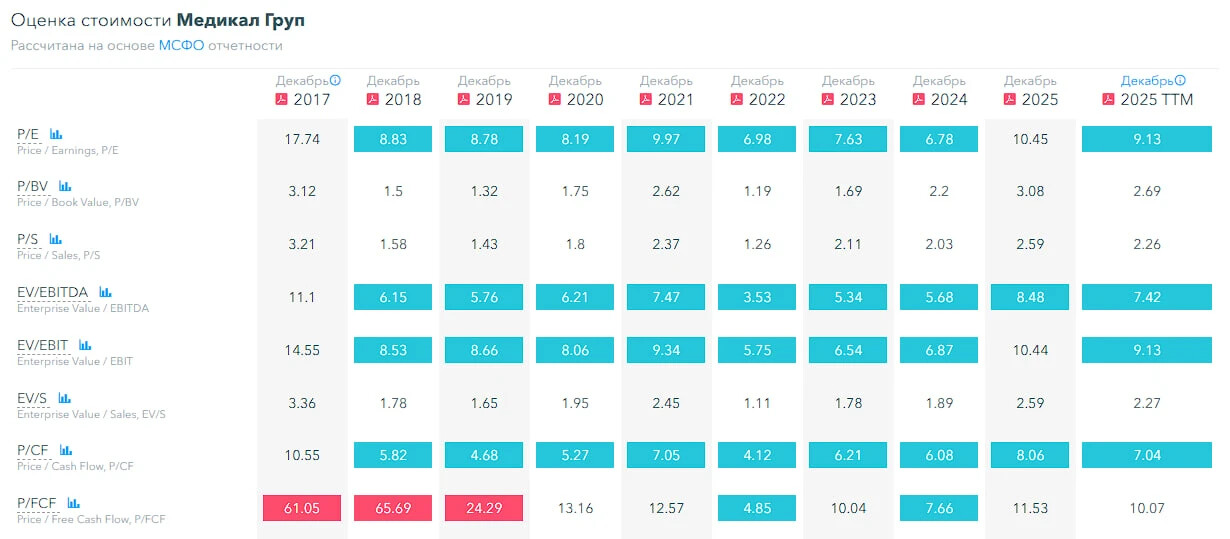
▪️ P/E — 9.13
▪️ P/S — 2.26
▪️P/B — 2.69
▪️EPS — 143.14 ₽
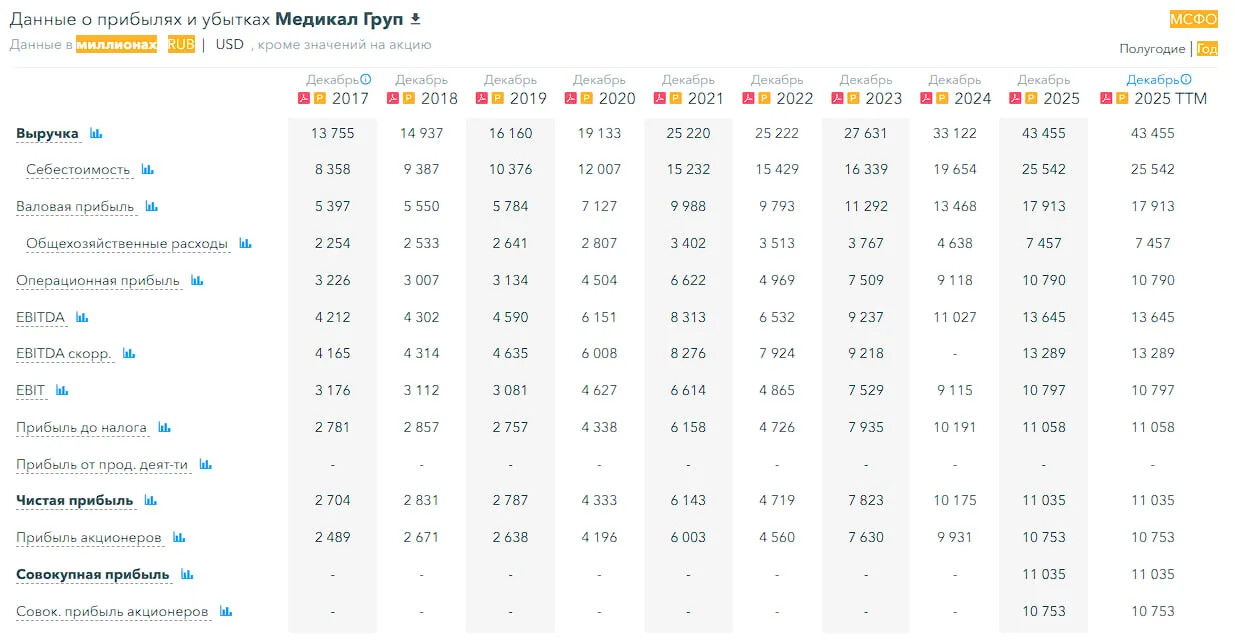
▪️EBITDA — 13,64 млрд р.
▪️EV/EBITDA — 7.42
ℹ️ По сравнению с прошлым разбором подросла прибыль, по метрикам стоим немного дешевле. На первый взгляд всё хорошо, разберу детальней.
🗞 Новостной фон
▪️ГК «Мать и дитя» может распределить около 100 рублей на акцию в качестве дивидендов в ближайшие двенадцать месяцев (доходность 7,7%) — АТОН
▪️Мы будет сохранять регулярность дивидендных выплат — Марк Курцер, гендиректор МД Медикал
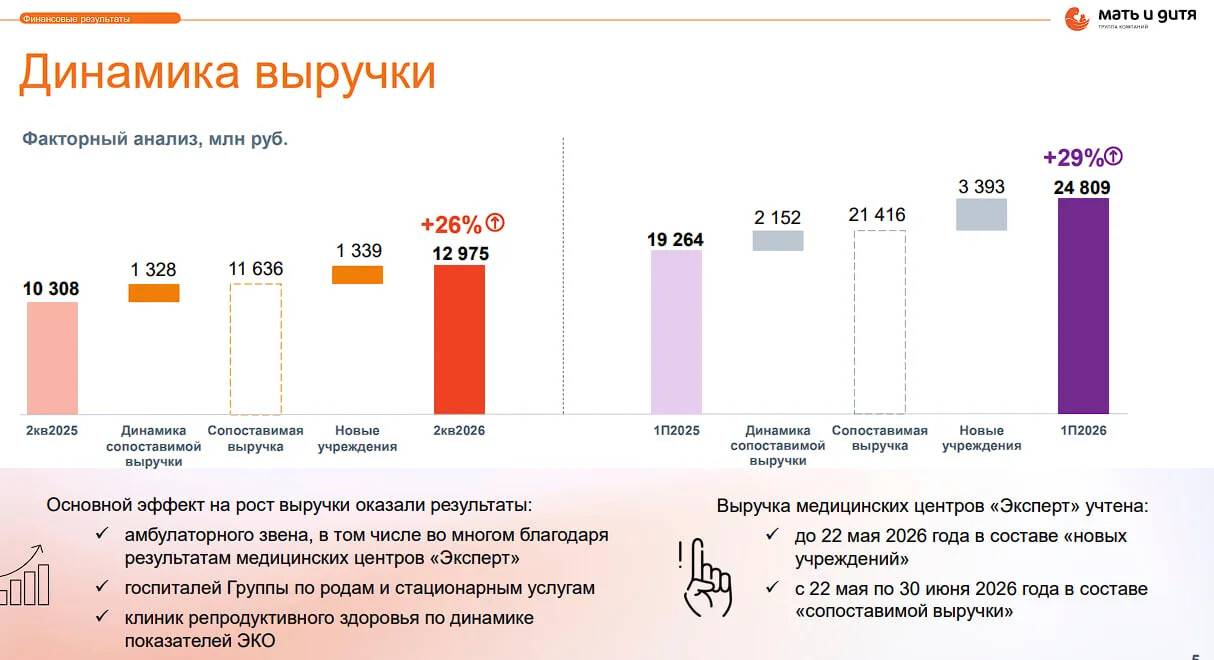
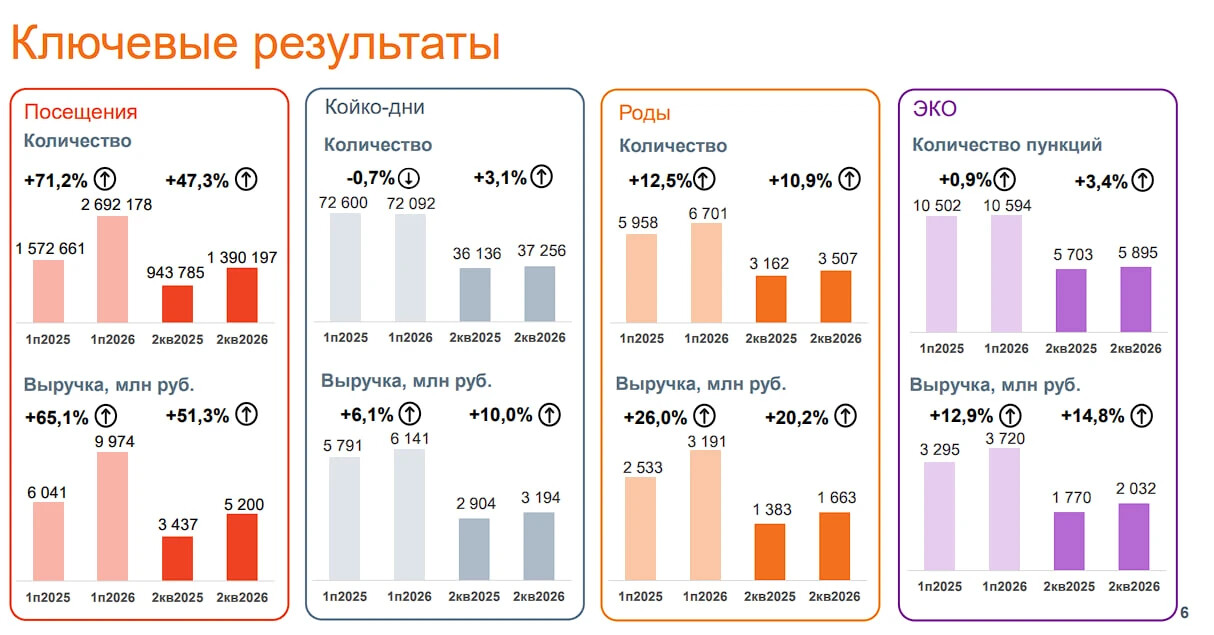
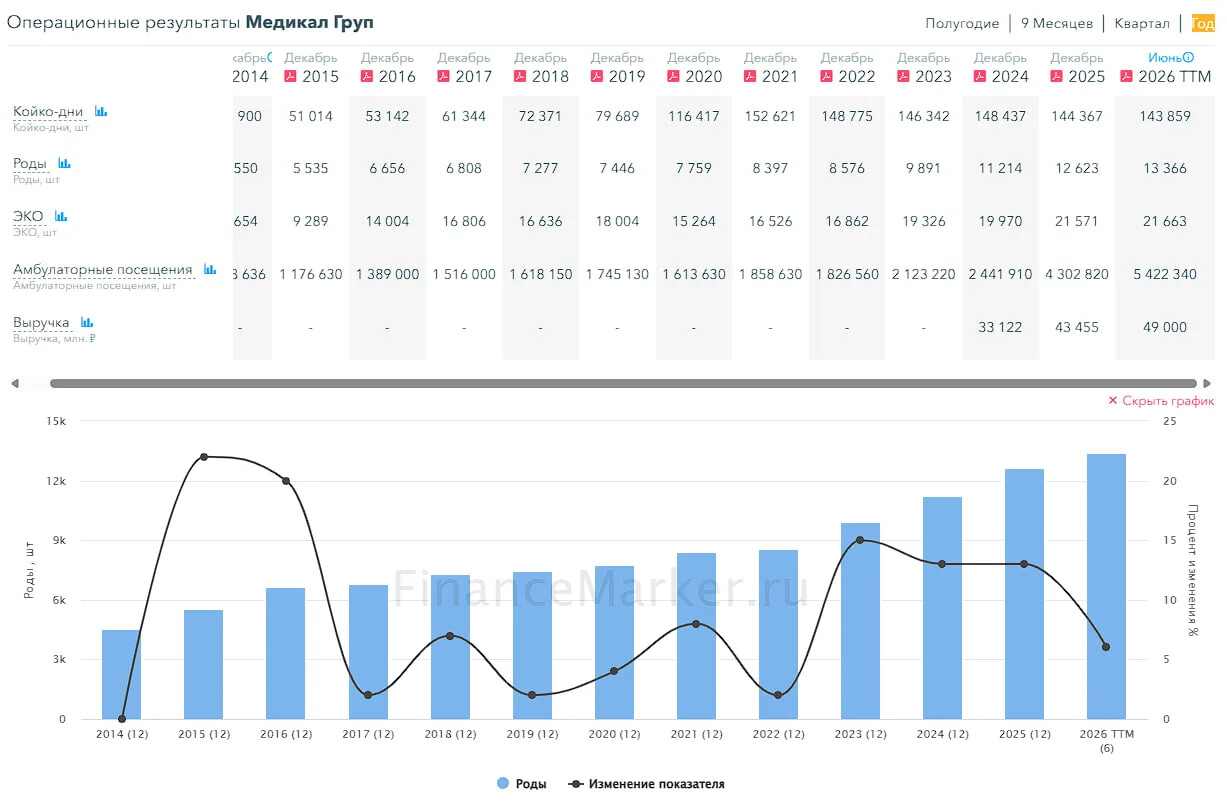
▪️Выручка МД Медикал за 2кв 2026г выросла на 25,9% г/г до ₽12,97 млрд, выручка за 1п 2026г выросла на 28,8% г/г до ₽24,8 млрд
▪️МД Медикал увеличивает амбулаторные мощности в Москве
▪️Гендиректор ГК «МД Медикал Груп» (МДМГ) Марк Курцер допустил проведение допэмиссии акций в случае «очень крупных» сделок M&A
▪️МД Медикал Груп повысила прогноз по росту выручки в 2026 году до 24-25% с 23% — финдиректор Ия Лукьянова
▪️МД Медикал приобретает крупнейшую амбулаторную сеть «Здравица» в Новосибирске, сумма сделки - 900 млн руб
💰 Финансовое здоровье
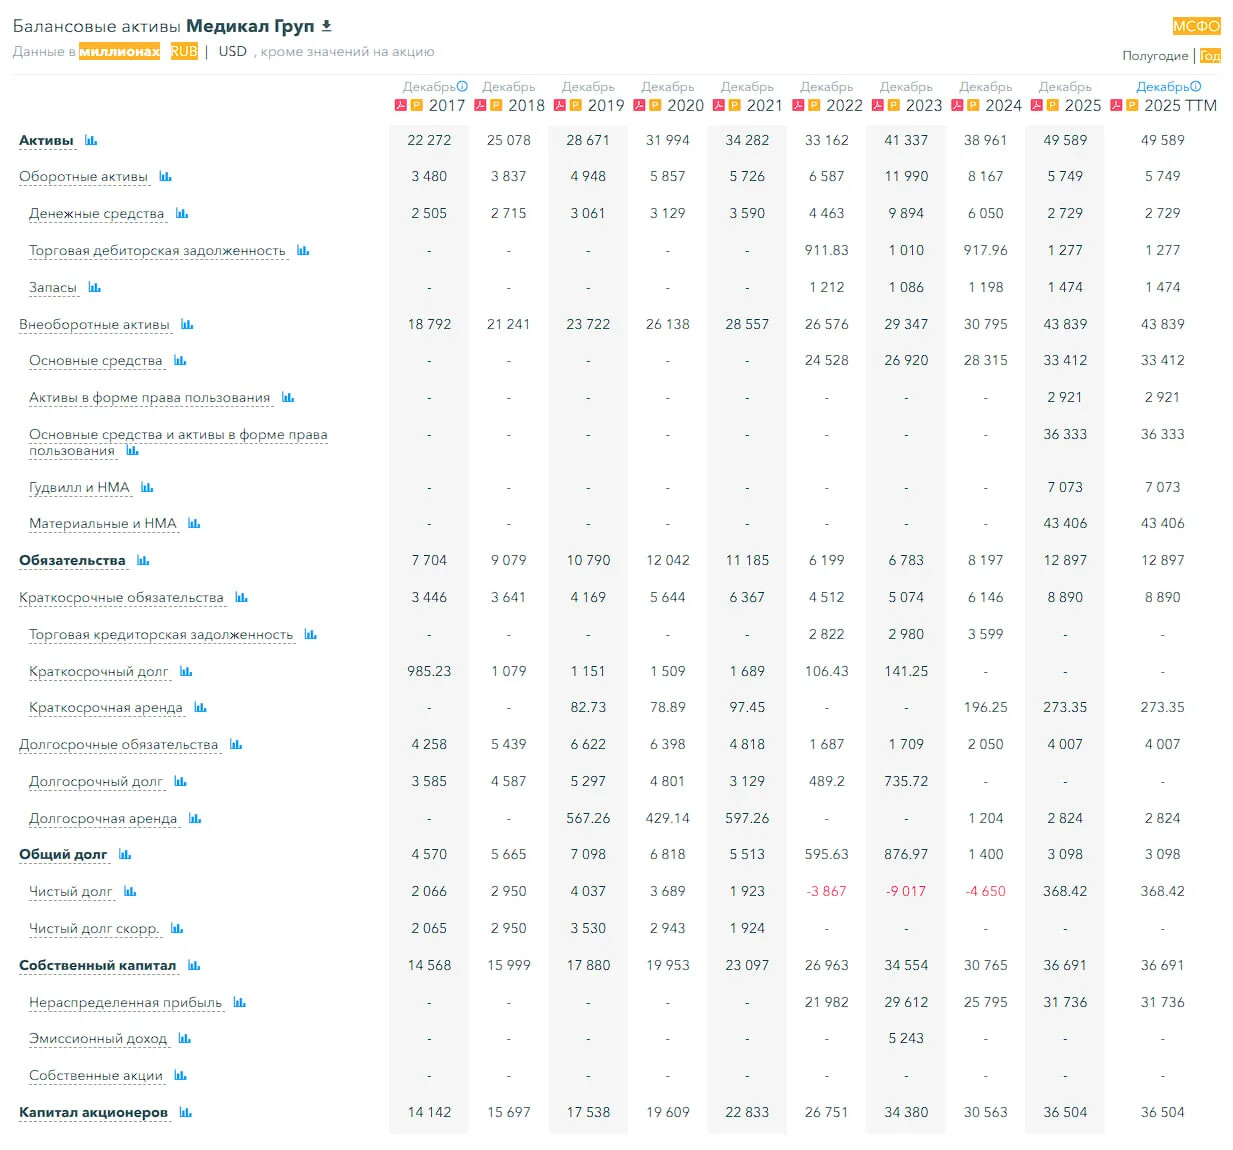
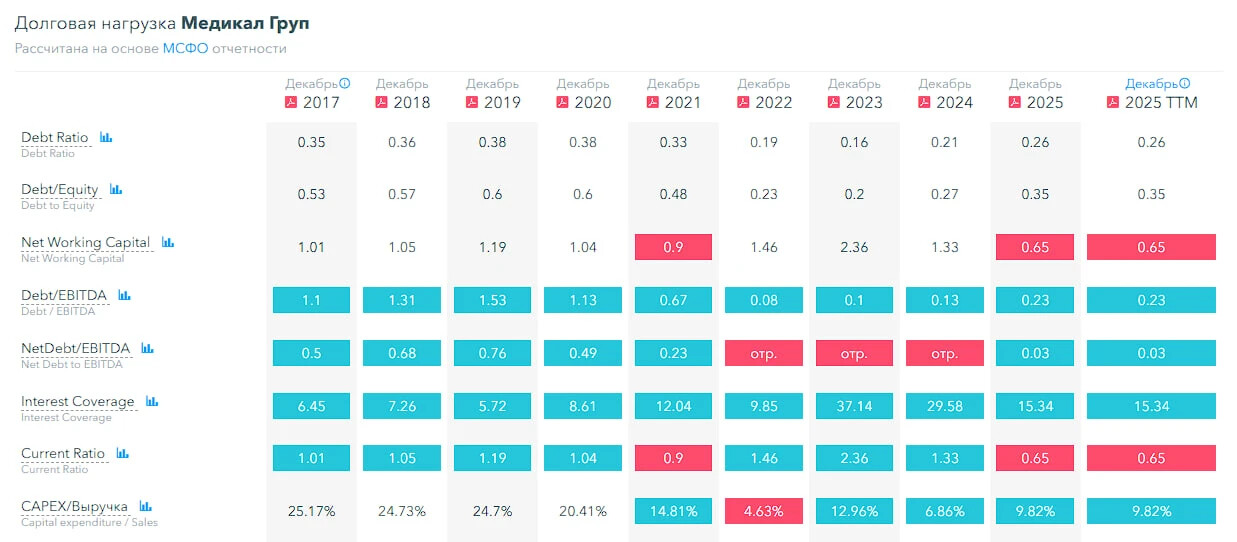
▪️Собственный капитал за 2025 год вырос на 19%, а в 2024 году снижался на 11%
▪️Чистый долг за 2025 год вырос на 108% до 368 млн.р., в 2024 году долг рос на 48% (но был отрицательным)
▪️Net Debt / EBITDA — 0.03, околонулевая долговая нагрузка
ℹ️ Отличное финансовое здоровье, уверенный рост.
💰 Выручка, прибыль
▪️Выручка за 2025 год выросла на 31%, а в 2024 году росла на 20%
▪️Прибыль за 2025 год выросла на 8%, а в 2024 году росла на 30%
▪️Свободный денежный поток в 2025 году вырос на 11% до 9,74 млрд р.
🔮 Будущее, оценки
▪️ Альфа-Инвестиции 31 июля — 1750 ₽. Т-Инвестиции 3 июля — 1580 ₽
🤵♂️ Основные акционеры
67,9% — Курцер М.А.
🆚 Сравнение с конкурентами
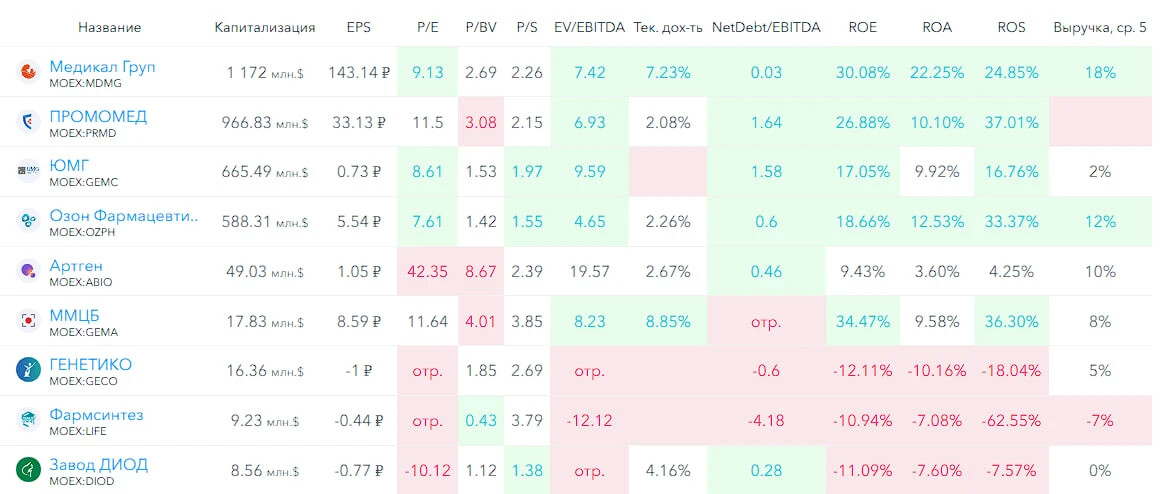
Крупнейшая по капитализации компания в своем секторе. По метрикам оценивается в среднем по сектору. По долговой нагрузке лучше сектора, по метрикам рентабельности лучше сектора. По росту выручки за 5 лет лучше сектора.
🤑 Дивиденды
2021–5,28%, 2022–1,83%, 2024–19,57%. 2025–5,54%.
2026–3,89%. Возможно будут еще выплаты, последние 2 года компания делала от 2 до 3 платежей в год.
📈 Технический анализ
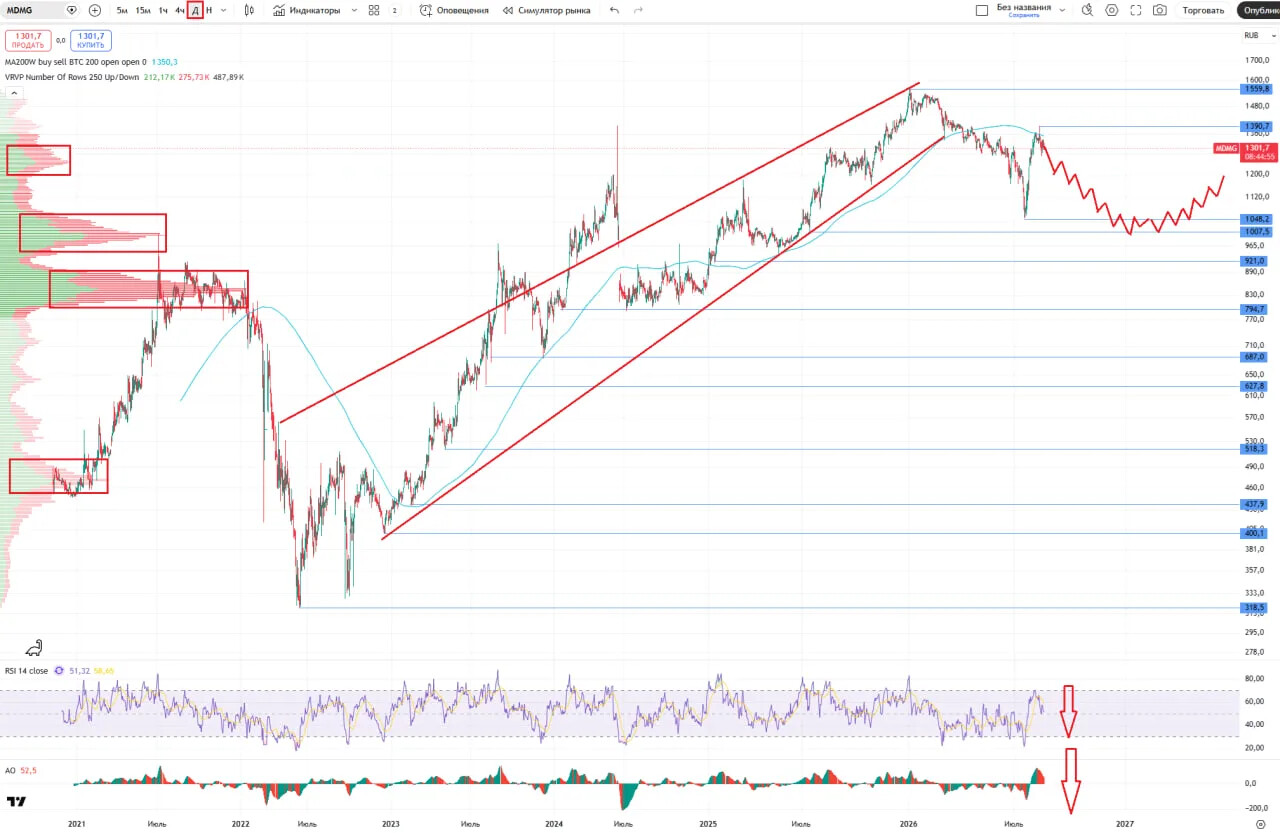
На дневном ТФ индикаторы за движение вниз. Я думаю, что акции упадут куда-то в район 1000 ₽, постоят в боковике, после чего может начаться восстановление. Как я это вижу отобразил на графике.
🧠 Выводы
Одна из немногих компаний, которая продолжает активно развиваться, проводить M&Aсделки. Да, это может привести к росту долга, но он скорее всего будет оставаться в рамках нормы, на 2025 год долг был минимальный. Если они поднимут Net Debt / EBITDA к 2-3 — ничего страшного. Да, пока что я думаю, что акции могут упасть, но из-за общей ситуации на рынке. Считаю акции компании Мать и Дитя интересными для долгосрочного инвестора.
🤓 Соблюдаем букву закона: Не является индивидуальной инвестиционной рекомендацией.
Как вам разбор и вывод?
👍 - согласен
👎 - не согласен
🤔 - все равно, без разницы
Навигация👇
▪️Акции (мы тут) ▪️ Облигации
▪️Новости ▪️ Трейдинг
Сектор: Здравоохранение
Последний обзор по Мать и дитя публиковал 15 марта, тогда акции стоили 1406 ₽ и я ожидал снижения в район 1280 ₽, а от туда ожидал рост в район 1600 и немного выше. По факту акции снизились до 1280 ₽ к июню 🎯, а после упали еще больше вместе со всем рынком, в моменте падали до 1050 ₽ ❌. Т.е. вторая часть прогноза не отработала. Но после падения до 1050 акции сделали отскок до ~1390 ₽, а сейчас торгуются по 1297 ₽. Давайте посмотрим как у них дела и что следует ждать дальше.
📈 Основные метрики
▪️ Капитализация: 1,17B$
▪️ P/E — 9.13
▪️ P/S — 2.26
▪️P/B — 2.69
▪️EPS — 143.14 ₽
▪️EBITDA — 13,64 млрд р.
▪️EV/EBITDA — 7.42
ℹ️ По сравнению с прошлым разбором подросла прибыль, по метрикам стоим немного дешевле. На первый взгляд всё хорошо, разберу детальней.
🗞 Новостной фон
▪️ГК «Мать и дитя» может распределить около 100 рублей на акцию в качестве дивидендов в ближайшие двенадцать месяцев (доходность 7,7%) — АТОН
▪️Мы будет сохранять регулярность дивидендных выплат — Марк Курцер, гендиректор МД Медикал
▪️Выручка МД Медикал за 2кв 2026г выросла на 25,9% г/г до ₽12,97 млрд, выручка за 1п 2026г выросла на 28,8% г/г до ₽24,8 млрд
▪️МД Медикал увеличивает амбулаторные мощности в Москве
▪️Гендиректор ГК «МД Медикал Груп» (МДМГ) Марк Курцер допустил проведение допэмиссии акций в случае «очень крупных» сделок M&A
▪️МД Медикал Груп повысила прогноз по росту выручки в 2026 году до 24-25% с 23% — финдиректор Ия Лукьянова
▪️МД Медикал приобретает крупнейшую амбулаторную сеть «Здравица» в Новосибирске, сумма сделки - 900 млн руб
❗️Компания публиковала только операционные и неаудированные финансовые результаты за 2 квартал и 6 месяцев 2026 года. Но нет полноценного отчета по МСФО, последний есть только за 2025 год. Ожидается 28 августа публикация отчета по МСФО за 1П2026, поэтому стоит сделать еще один разбор в сентябре.
💰 Финансовое здоровье
▪️Собственный капитал за 2025 год вырос на 19%, а в 2024 году снижался на 11%
▪️Чистый долг за 2025 год вырос на 108% до 368 млн.р., в 2024 году долг рос на 48% (но был отрицательным)
▪️Net Debt / EBITDA — 0.03, околонулевая долговая нагрузка
ℹ️ Отличное финансовое здоровье, уверенный рост.
💰 Выручка, прибыль
▪️Выручка за 2025 год выросла на 31%, а в 2024 году росла на 20%
▪️Прибыль за 2025 год выросла на 8%, а в 2024 году росла на 30%
▪️Свободный денежный поток в 2025 году вырос на 11% до 9,74 млрд р.
🔮 Будущее, оценки
▪️ Альфа-Инвестиции 31 июля — 1750 ₽. Т-Инвестиции 3 июля — 1580 ₽
🤵♂️ Основные акционеры
67,9% — Курцер М.А.
🆚 Сравнение с конкурентами
Крупнейшая по капитализации компания в своем секторе. По метрикам оценивается в среднем по сектору. По долговой нагрузке лучше сектора, по метрикам рентабельности лучше сектора. По росту выручки за 5 лет лучше сектора.
🤑 Дивиденды
2021–5,28%, 2022–1,83%, 2024–19,57%. 2025–5,54%.
2026–3,89%. Возможно будут еще выплаты, последние 2 года компания делала от 2 до 3 платежей в год.
📈 Технический анализ
На дневном ТФ индикаторы за движение вниз. Я думаю, что акции упадут куда-то в район 1000 ₽, постоят в боковике, после чего может начаться восстановление. Как я это вижу отобразил на графике.
🧠 Выводы
Одна из немногих компаний, которая продолжает активно развиваться, проводить M&Aсделки. Да, это может привести к росту долга, но он скорее всего будет оставаться в рамках нормы, на 2025 год долг был минимальный. Если они поднимут Net Debt / EBITDA к 2-3 — ничего страшного. Да, пока что я думаю, что акции могут упасть, но из-за общей ситуации на рынке. Считаю акции компании Мать и Дитя интересными для долгосрочного инвестора.
🤓 Соблюдаем букву закона: Не является индивидуальной инвестиционной рекомендацией.
Как вам разбор и вывод?
👍 - согласен
👎 - не согласен
🤔 - все равно, без разницы
Навигация👇
▪️Акции (мы тут) ▪️ Облигации
▪️Новости ▪️ Трейдинг