

💊 Озон Фармацевтика, аналитика по компании #OZPH #обзор
Сектор: Здравоохранение
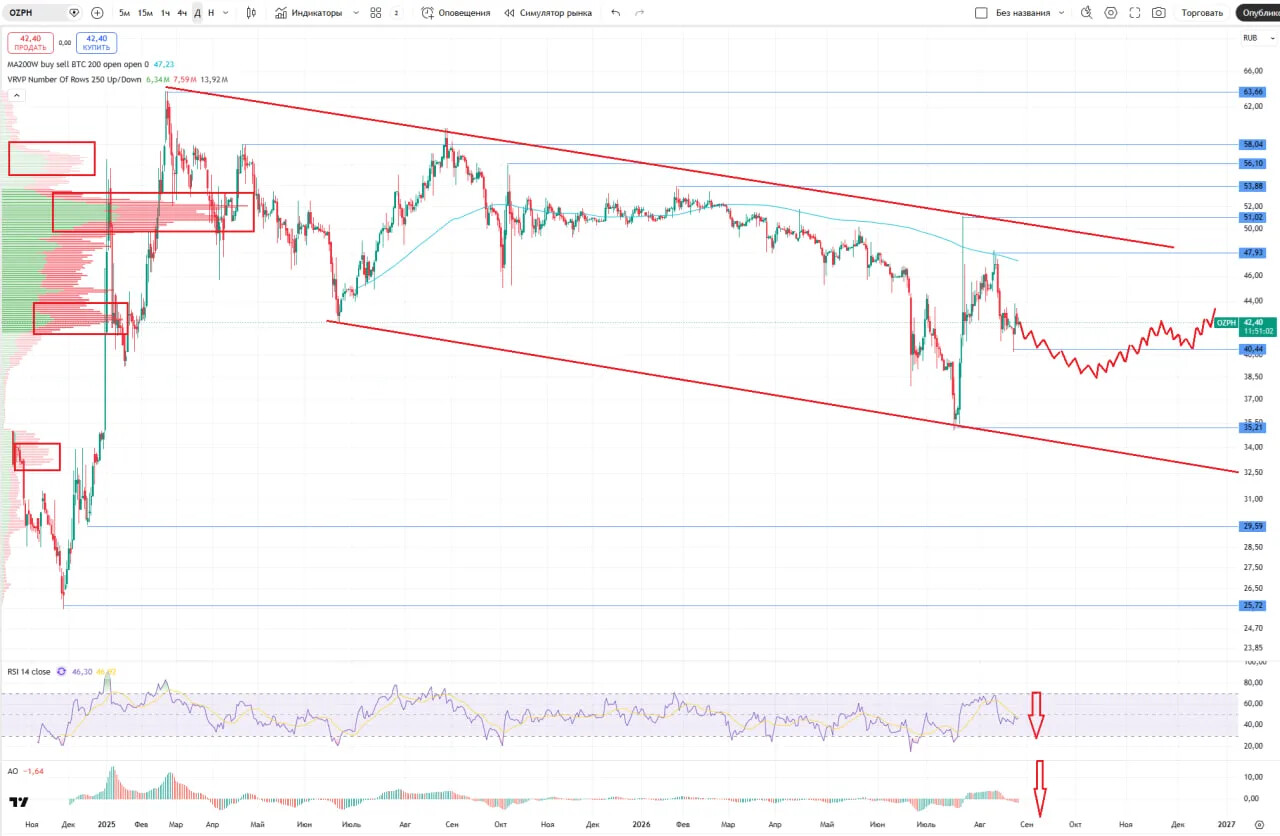
Последний обзор по Озон Фармацевтике делал 28 апреля, тогда акции стоили 48 ₽ и я ожидал снижения до 45, а от туда рост до 53 ₽, но все это в рамках скорее боковика. По факту акции упади до 45 ₽ 🎯, а от туда росли до 50,22 ₽ 🎯 — плюс-минус в рамках того, что я и ожидал. Но после этого акции завалились вместе со всем рынком. В моменте акции падали до 35 ₽, а от туда отскочили до 51,15 ₽ в моменте. Сейчас акции торгуются по 42 ₽, давайте разберу последние отчеты, новости, график и сделаю вывод, чего может быть дальше.
📈 Основные метрики
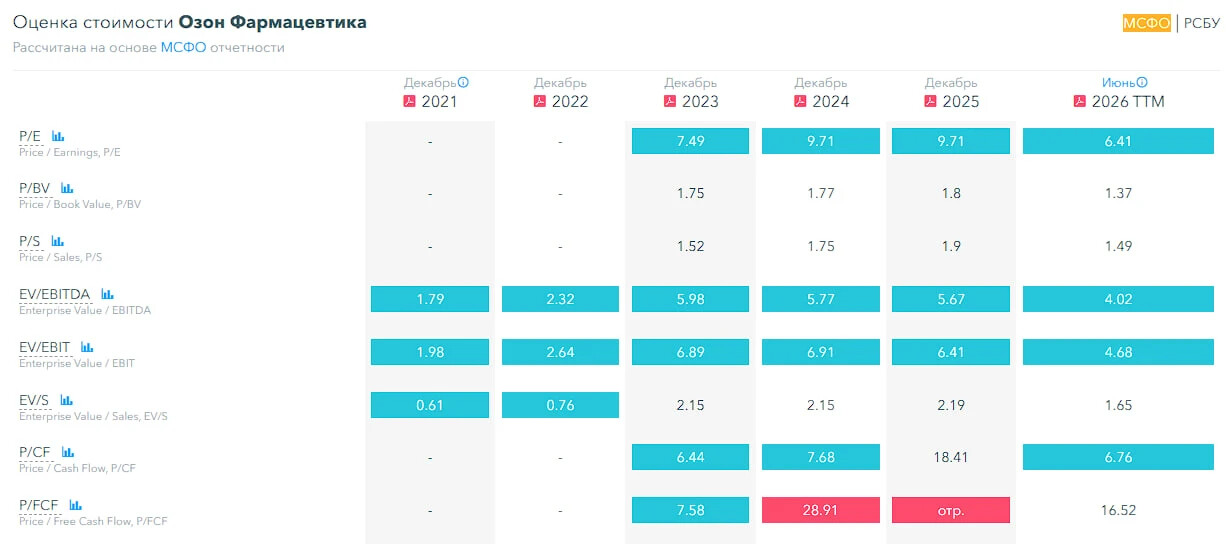
▪️ Капитализация: 585M$
▪️ P/E — 6.41
▪️ P/S — 1.49
▪️P/B — 1.37
▪️EPS — 6.6 ₽
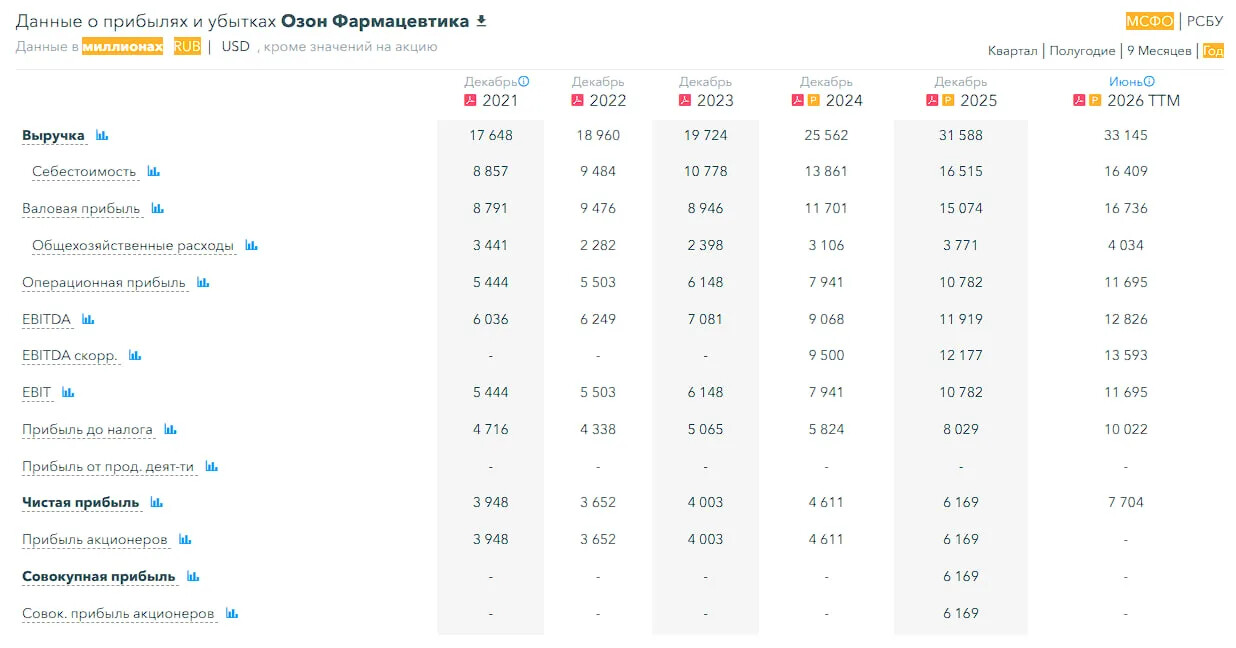
▪️EBITDA — 12,82 млрд р.
▪️EV/EBITDA — 4.02
ℹ️ По сравнению с прошлым обзором немного выросла прибыль и другие показатели, но снизилась стоимость акций, из-за этого по метрикам стали дешевле. Компания стала лучше и дешевле, замечательно :) Давайте посмотрим как у неё дела подробней.
🗞 Новостной фон
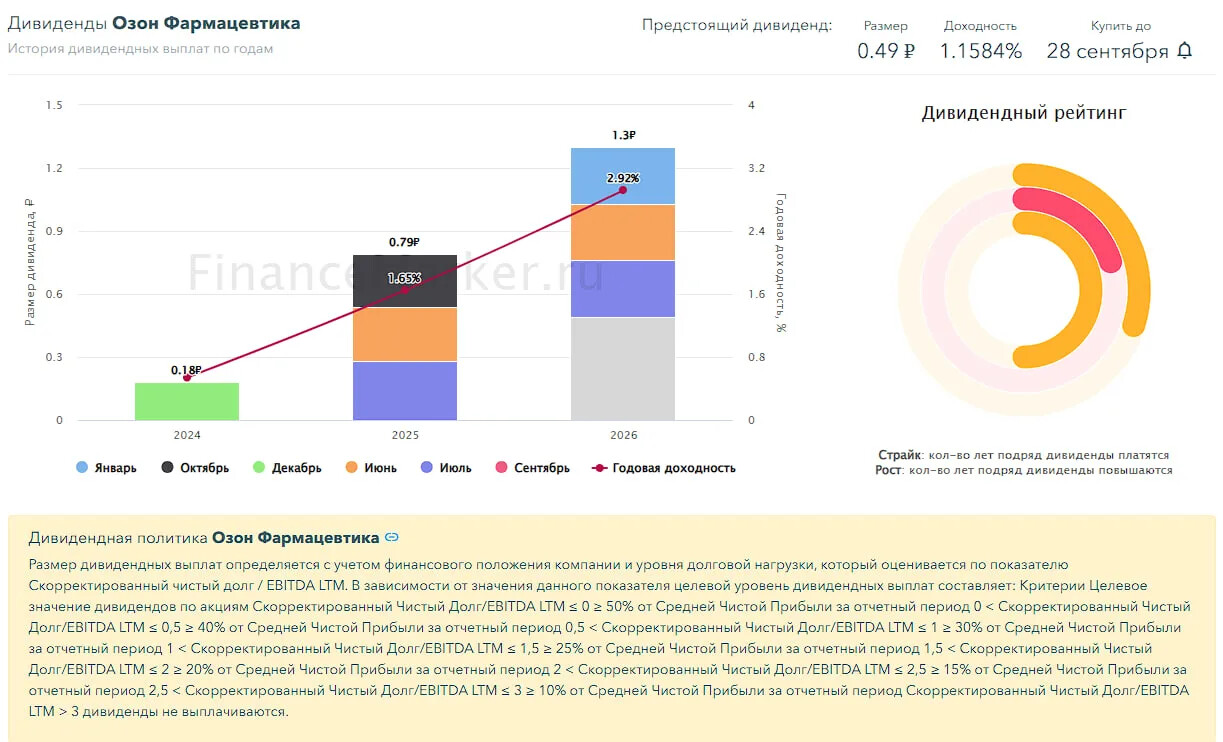
▪️ДИВИДЕНДЫ 1П 2026Г, 0.49 РУБ/АКЦ, отсечка - 29 сентября
▪️Озон Фармацевтика РСБУ 1кв 2026г: выручка ₽1,55 млрд (рост в 2,2 раза г/г), чистая прибыль ₽1,25 млрд (рост в 2,9 раза г/г)
▪️Озон Фармацевтика подтверждает прогноз по росту выручки в 2026 году на уровне 15-25% г/г (28 мая)
▪️Озон фармацевтика обвиняется ФАС в нарушении антимонопольного законодательства из-за того, что его препарат дорого стоил после включения в перечень ЖНВЛП (17 апреля)
💰 Финансовое здоровье
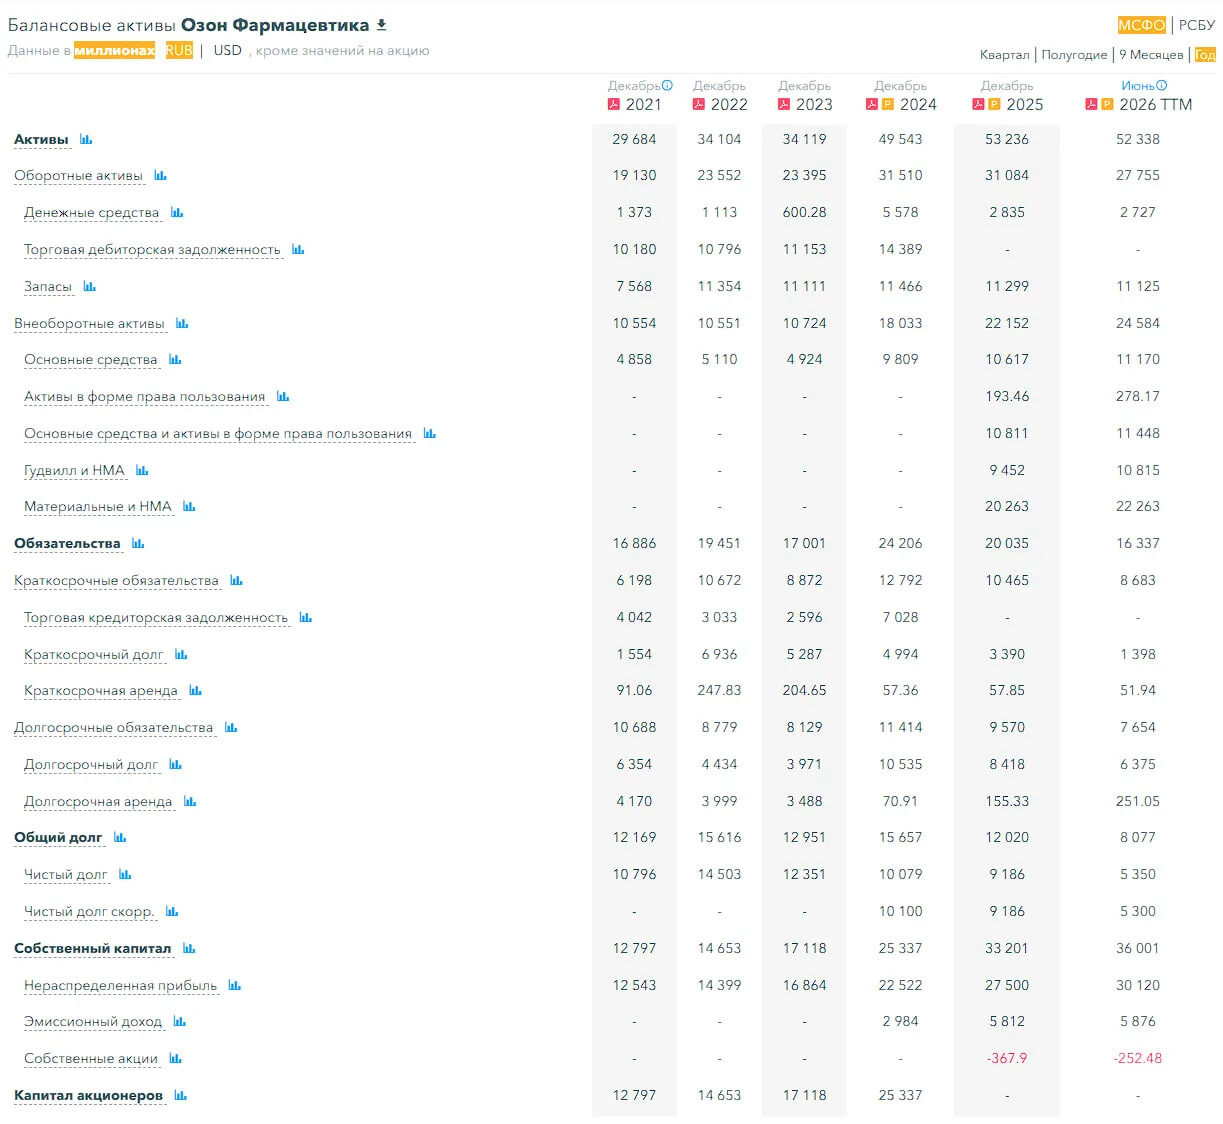
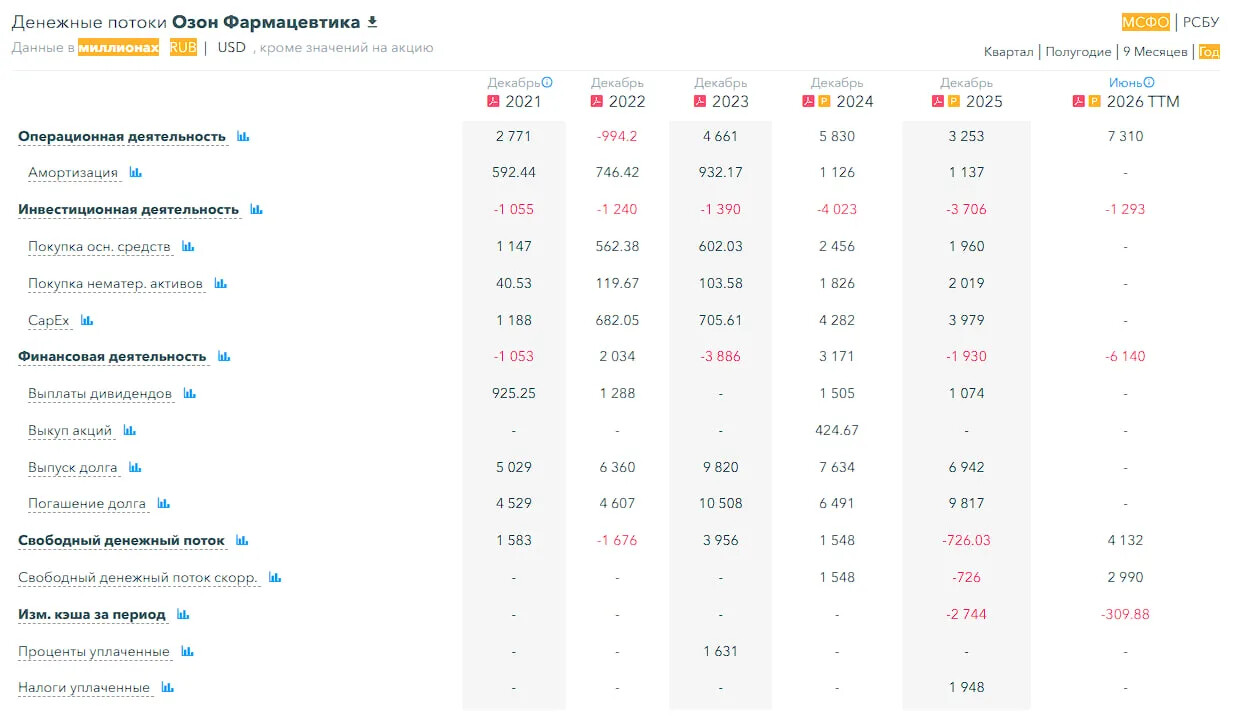
▪️Собственный капитал за 1П2026ТТМ вырос на 8%, а за 2025 год рос на 31%
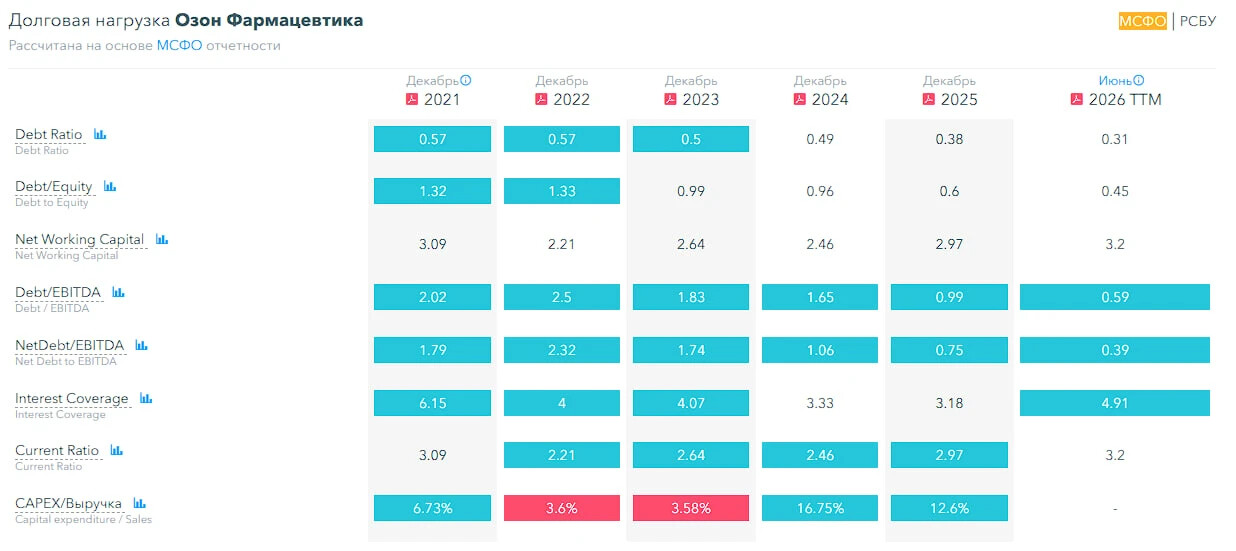
▪️Чистый долг за 1П2026ТТМ сократился на 42% до 5,35 млрд р.
▪️Net Debt / EBITDA — 0.39, долговая нагрузка незначительная
ℹ️ Хорошее финансовое здоровье, но темпы роста СК замедлились
💰 Выручка, прибыль
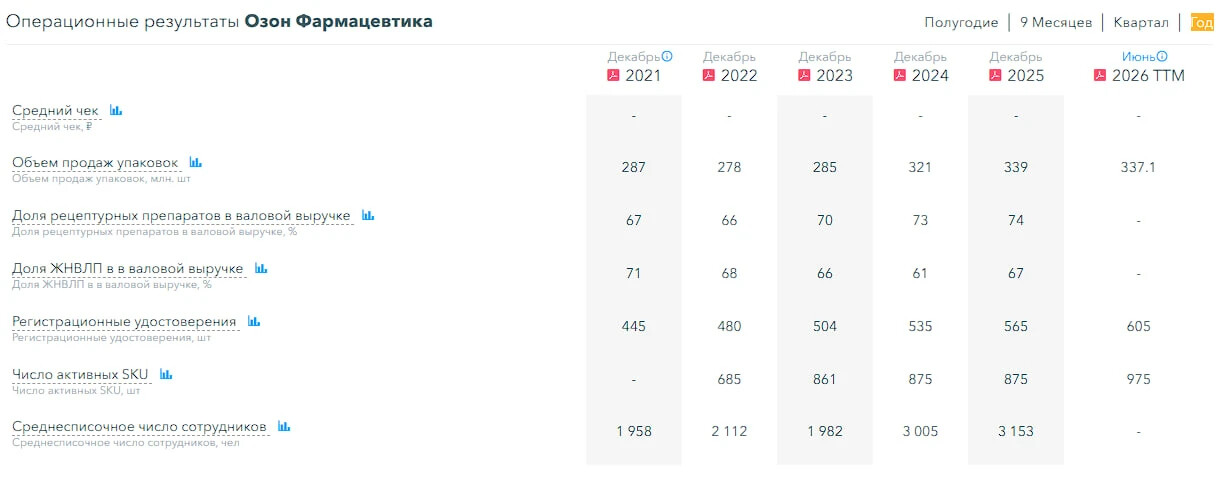
▪️Выручка за 1П2026ТТМ выросла на 5%, а за 2025 год росла на 24%
▪️Прибыль за 1П2026ТТМ выросла на 25%, а в 2025 году росла на 34%
▪️Свободный денежный поток за 1П2026ТТМ вырос на 669% до 4,1 млрд р. (такой высокий процент из-за выхода в положительный FCF, на 2025 был отрицательный)
🔮 Будущее, оценки
▪️ ВТБ Мои Инвестиции 28 мая — 79,2 ₽. Риком Траст 23 января — 68 ₽
🤵♂️ Основные акционеры
37,7% — Алексенко П.В.
13.8% — Корнеев Ю. Р.
10.3% — Корнеев В. Р.
1.3% — Грядунов П.Е.
1.2% — Минаков О.Э.
1% — ООО «Озон»
🆚 Сравнение с конкурентами
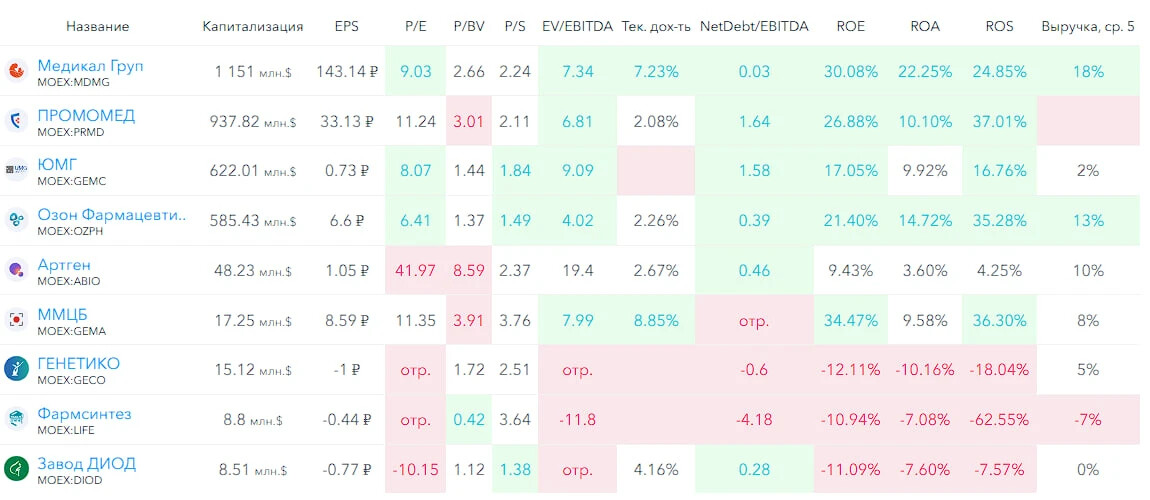
Средняя по капитализации компания в своем секторе. По метрикам оценивается дешевле сектора. По долговой нагрузке лучше сектора. По метрикам рентабельности в среднем по сектору или чуть ниже. По росту выручки за 5 лет лучше сектора.
🤑 Дивиденды
В 2024–0,54%. В 2025 году 1.65%. На 2026 заплатили 2,92%.
С одной стороны дивиденды небольшие, а с другой рост самих дивидендов регулярный и существенный. Если такие темпы продолжатся, то спустя 5-7 лет это будет одна из самых интересных дивидендных компаний.
📈 Технический анализ
Мысли по движению цены отобразил на графике.
🧠 Выводы
Во-первых у самой компании всё хорошо. Растёт и выручки и прибыль. Но есть некоторое замедление. Если замедление продолжится это может перерасти в стагнацию. Поэтому следим дальше. По идее ситуация с экономикой России не должна заметно влиять на эту компанию, но видимо косвенно влияет. Во всяком случае на акции компании точно. Думаю что временно будет безыдейное движение в рамках боковика. Из-за того что желающих продавать этот классный актив по текущим ценам или ниже особо нет. А покупателей еще тоже не подвезли. Поэтому так или иначе, со взлетами или падениями, я жду около боковика до улучшения ситуации.
🤓 Соблюдаем букву закона: Не является индивидуальной инвестиционной рекомендацией.
Как вам разбор и вывод?
👍 - согласен
👎 - не согласен
🤔 - все равно, без разницы
Навигация👇
▪️Акции (мы тут) ▪️ Облигации
▪️Новости ▪️ Трейдинг