

💾 Аренадата, аналитика по компании #DATA #обзор
Сектор: Производство программного обеспечения
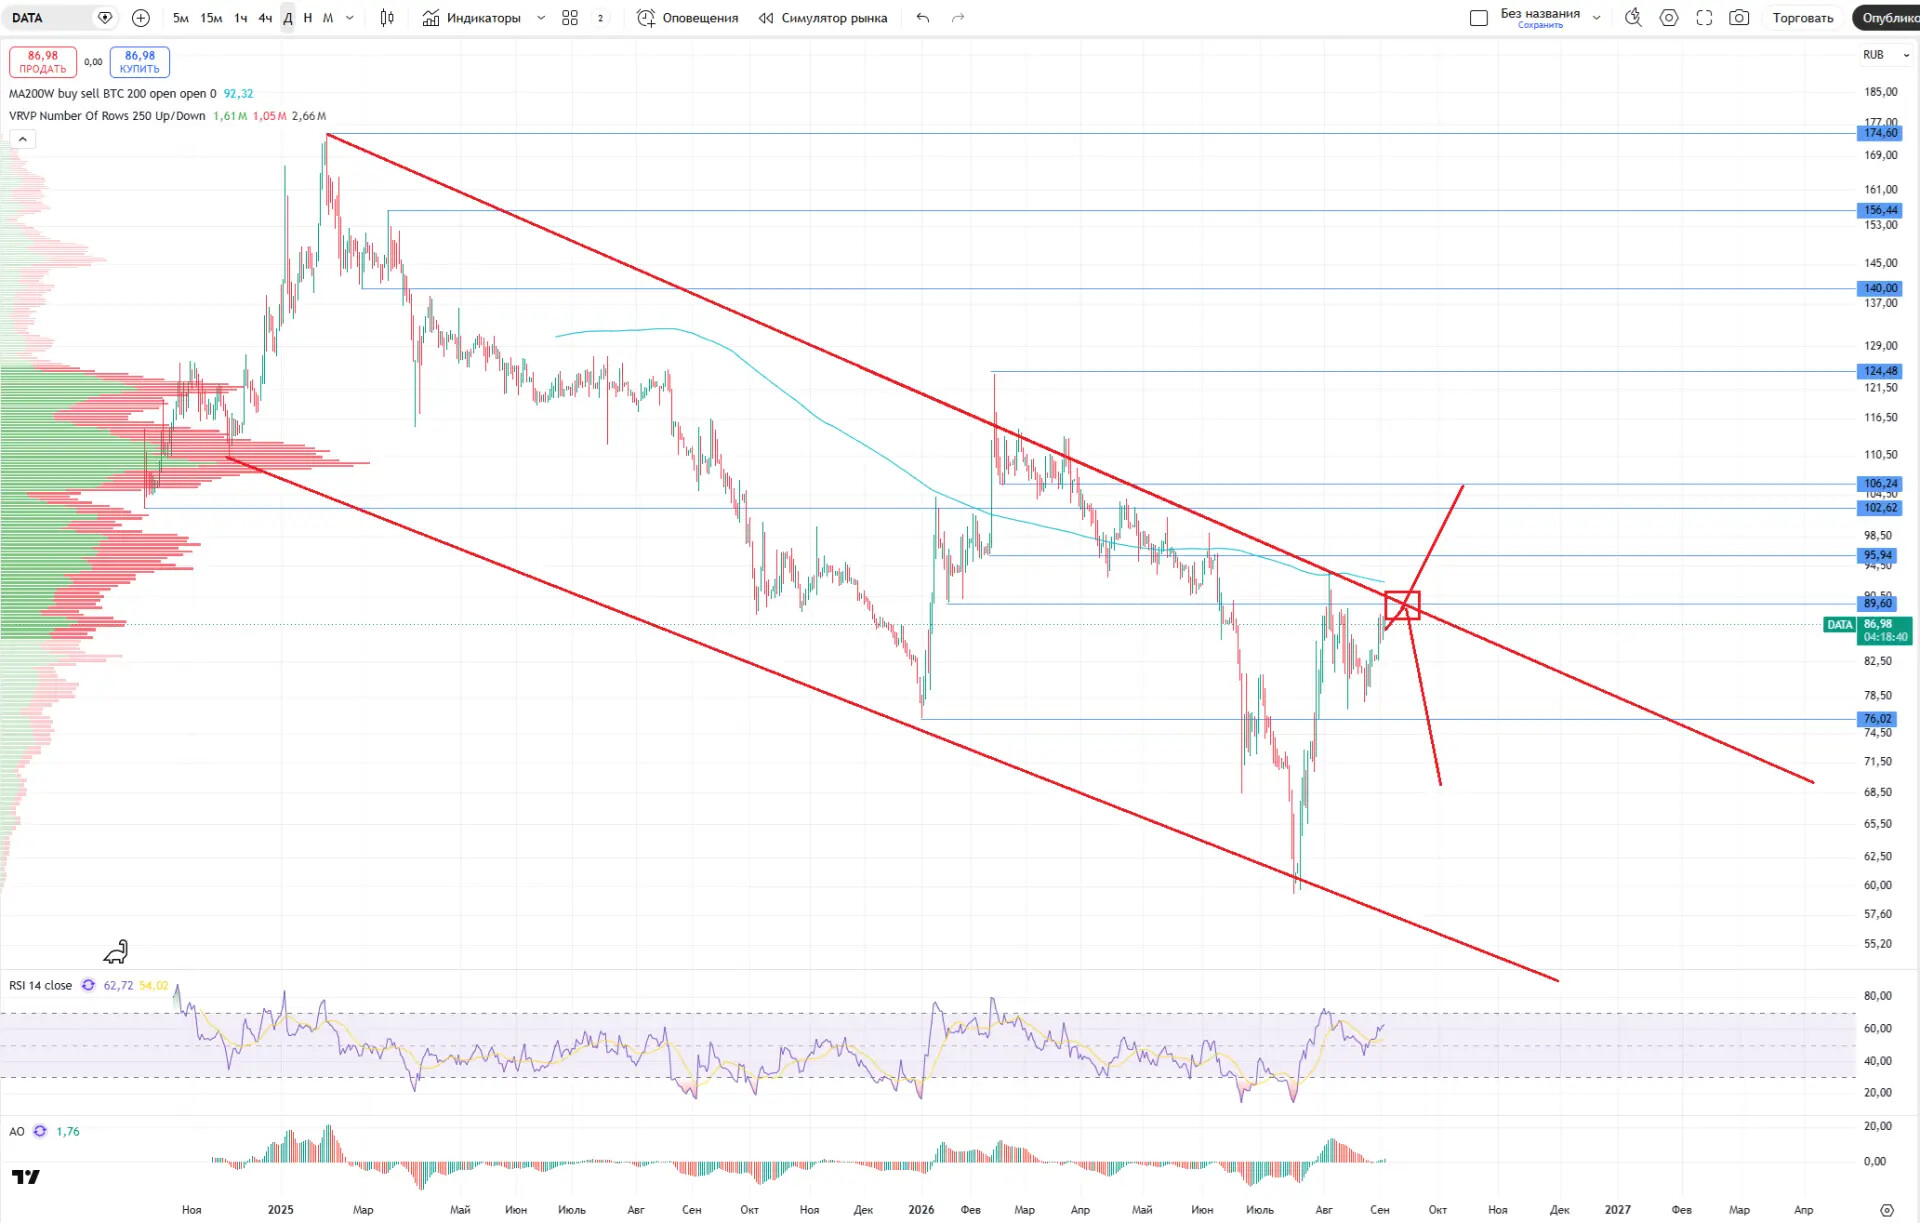
Последний обзор по Аренадате делал 30 марта, тогда акции стоили 106 р., я ожидал движения в рамках нисходящего канала до 99 р., а от предполагал возможность роста до 138 р. По факту сначала акции снижались до 99 р. 🎯, от туда уходили ниже до 93 р., после сделали отскок до 104 р. и отсюда пошло дальше не по моему сценарию, так как начал валится весь рынок, акции все время падали с апреля по середину июля, в моменте падали до 60 р., после чего сделали отскок до 93 р., а сейчас торгуемся по 87 р. Давайте посмотрю как дела у компании и чего можно ждать дальше.
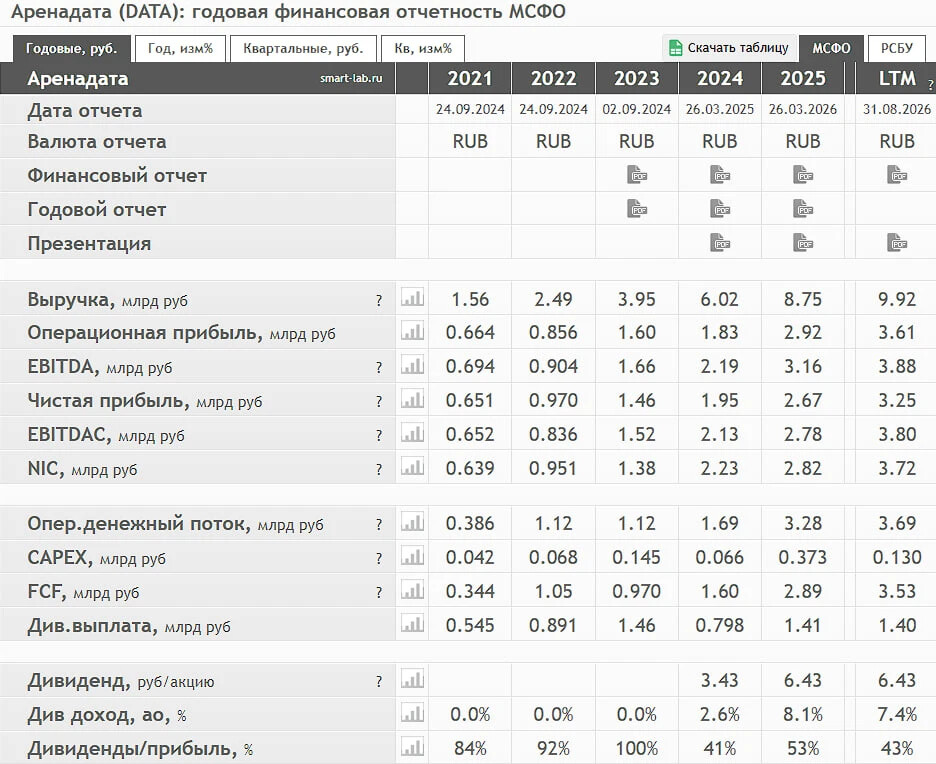
📈 Основные метрики
▪️ Капитализация: 231M$ 🚩 — компания малой капитализации
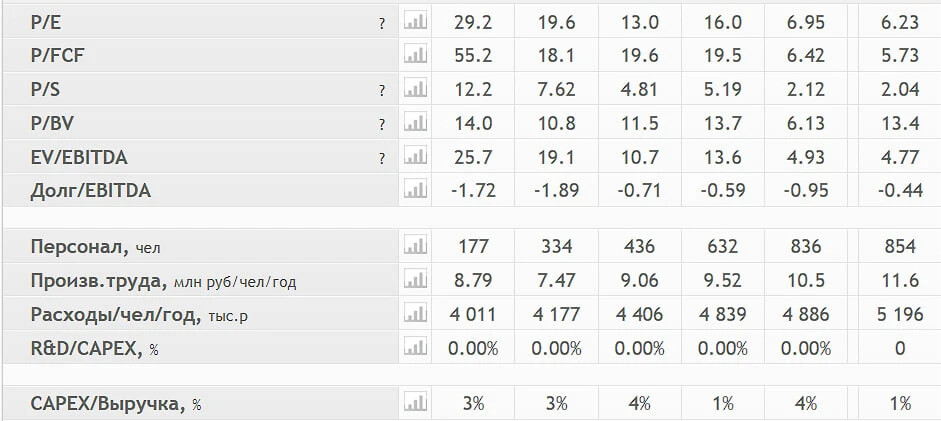
▪️P/E — 6.18
▪️P/S — 2.02
▪️P/B — 13.3
▪️EPS — 14 р.
▪️EBITDA — 3.88 млрд р.
▪️EV/EBITDA — 4.73
ℹ️ По сравнению с прошлым отчетом по метрикам стали стоить дешевле, а прибыль еще выросла. На первый взгляд звучит как еще большее улучшение ситуации. Давайте посмотрим последний отчет, сделаем выводы что может быть дальше.
🗞 Новостной фон
▪️МНЕНИЕ: Долгосрочная оценка акций Аренадаты остается позитивной, наша рекомендация «покупать» — Совкомбанк (1 сентября)
▪️Аренадата уточняет прогноз по росту выручки на 2026 год: он может составит не менее 20%. Ранее компания закладывала в прогноз рост выручки на 20–40% в 2026 году.
▪️Группа Arenadata заключила партнёрское соглашение с Axoft для расширения присутствия в Восточной Европе и Центральной Азии — компания
💰 Финансовое здоровье
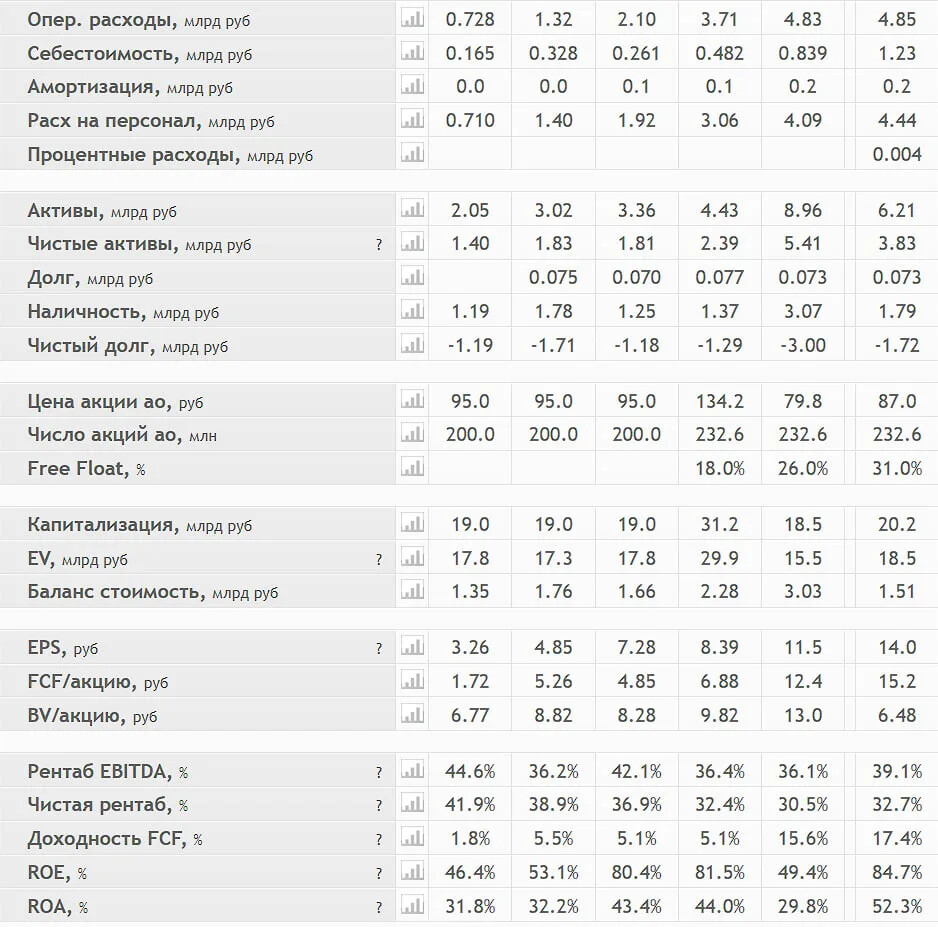
▪️Собственный капитал за 1П2026ТТМ снизился на 33% до 3,792 млрд р. с 5,688 млрд р. А в 2025 СК рос на 139%
▪️Чистый долг за 1П2026ТТМ вырос на 44.7% (с минус 2,84 млрд до минус 1,57 млрд р.), а в 2025 году сокращался на 147%.
▪️Net Debt / EBITDA — отрицательное значение, кэша больше, чем долгов перед фин. организациями
ℹ️ У компании все также отличное финансовое здоровье, но кэша стало меньше, а СК сократился. Таким образом хоть здоровье и отличное, динамика отрицательная из-за дивидендов и M&A.
💰 Выручка, прибыль
▪️Выручка за 1П2026ТТМ выросла на 13.3% до 9.92 млрд р., а в 2025 году росла на 46%
▪️Прибыль за 1П2026ТТМ выросла на 21.5% до 3.24 млрд р., а в 2025 году росла на 52%
▪️Свободный денежный поток за 1П2026ТТМ вырос до 3.53 млрд р.
🔮 Будущее, оценки
▪️ Альфа-Инвестиции 11 февраля — 160 р.
🤵♂️ Основные акционеры
72.7% — АО "ГС-Инвест"
2,6% — Пустовой М.В.
🆚 Сравнение с конкурентами
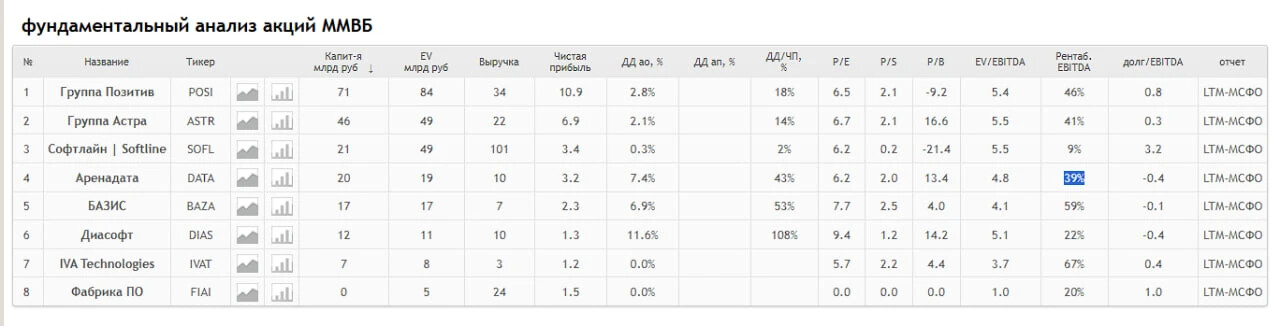
Небольшая по капитализации компания в своем секторе. По метрикам оценивается в среднем по сектору. По долговой нагрузке лучше, чем в среднем по сектору. По метрикам рентабельности в среднем по сектору.
🤑 Дивиденды
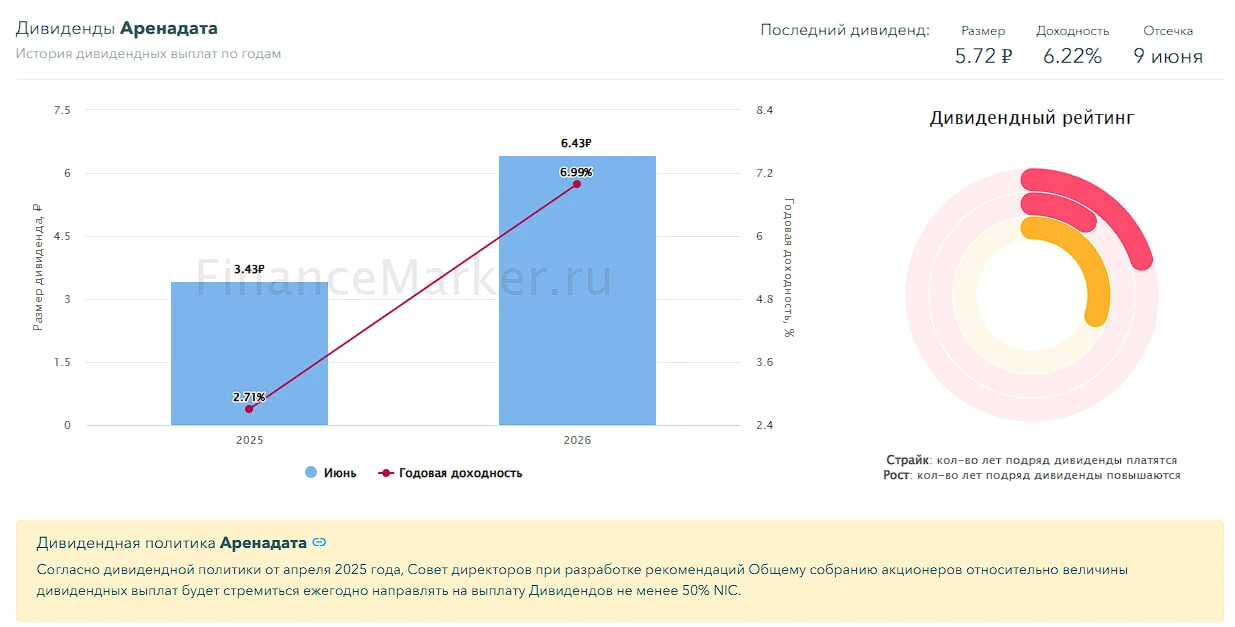
В 2025 году компания выплатила 2,71% годовых, а в 2026 уже 6,99%. Выплаты растут. Но не ясно какая будет динамика.
📈 Технический анализ
Нисходящий тренд. Пришли к верхней границе. Если его пробиваем — тренд может смениться или на боковик или уже на рост. На мой взгляд тут не любимая мною ситуация 50/50: либо мы пойдем в район 105-110, либо в район 65-70. С моей точки зрения здесь не выгодная точка для входа из-за высокой неопределенности.
🧠 Выводы
Лучше всего у компании дает представление за год, когда есть данные за 4 квартал. Промежуточный всегда не полноценный. Если бы я делал выводы по этому отчету, то он не однозначный: собственный капитал заметно снизился, кэша на счету стало меньше, выручка подросла, но заметно снизились темпы роста, прибыль выросла, но опять же слабее, чем в 2025. Вроде как в целом все неплохо, компания продолжает расти, но думаю все же темпы будут слабее, чем в 2025 году. И по-хорошему выводы надо будет делать уже в 2027 году, когда будет отчет за 2026 год. Особенности этого бизнеса, основные доходы приходят на конец года.
🤓 Соблюдаем букву закона: Не является индивидуальной инвестиционной рекомендацией.
Как вам разбор и вывод?
👍 - согласен
👎 - не согласен
🤔 - все равно, без разницы
Навигация👇
▪️Акции (мы тут) ▪️ Облигации
▪️Новости ▪️ Трейдинг