

💻 IVA TECHNOLOGIES, аналитика по компании #IVAT #обзор
Сектор: Производство программного обеспечения
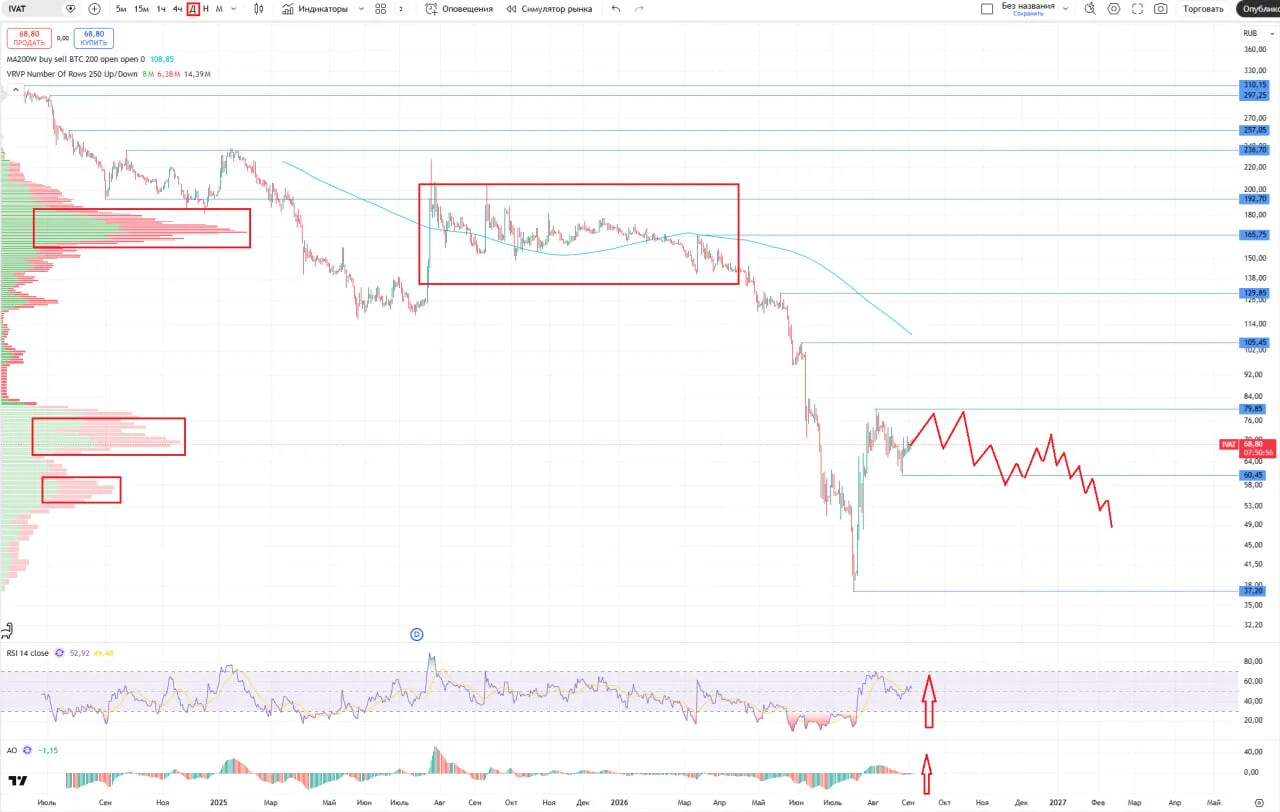
Последний обзор по компании Ива делал 5 января, тогда акции стоили 168 р. я ожидал лёгкую коррекцию к 160, а от туда роста до 205 и 228 р., при том этот рост я видел только в качестве технического, а сама отчетность компании казалась слабой, делал вывод, что рост может случится только по техническим причинам, а не фундаменталу. Увы, мой прогноз по технике оказался не верным ❌. Сначала акции спускались до 161 р. 🎯, от туда отскочили до 173 р. но вот после всё пошло не в рамках ожиданий, акции падали до 141 р., от туда делали отскок до 166,4 р., а после этого началось конкретное погружение акций на дно. В моменте они падали до 37 р. Сейчас, после отскока, акции торгуются по 69.2 р. Давайте посмотрим последние отчетности компании, новости и подумаем что может быть дальше.
📈 Основные метрики
▪️ Капитализация: 78M$ 🚩 компания малой капитализации
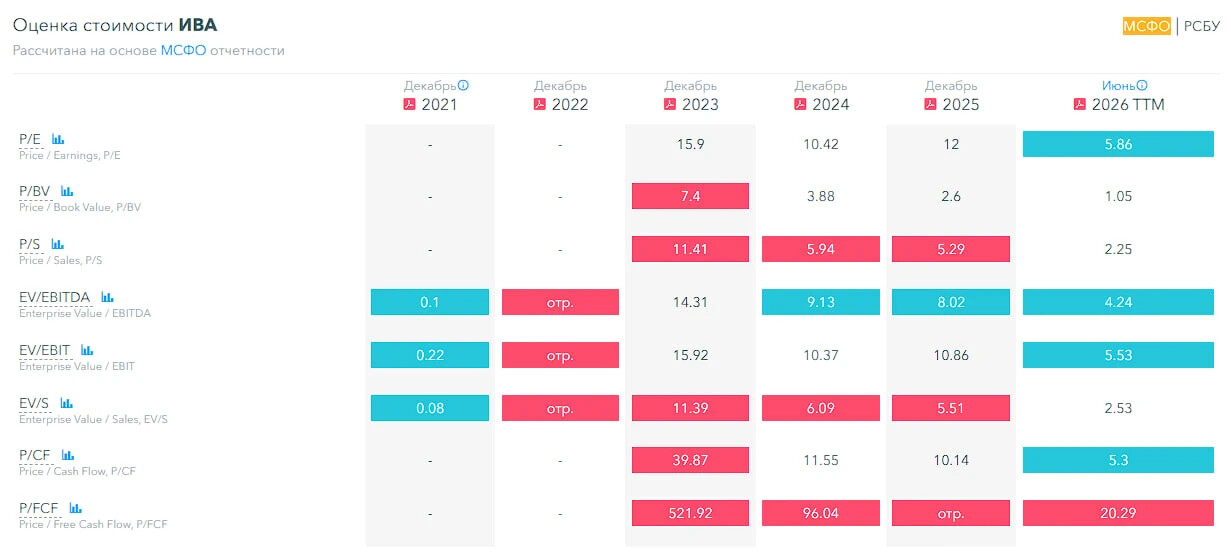
▪️ P/E — 5.7
▪️ P/S — 2.19
▪️P/B — 1.02
▪️EPS — 11.92 р.
▪️EBITDA — 1.88 млрд р.
▪️EV/EBITDA — 4.14
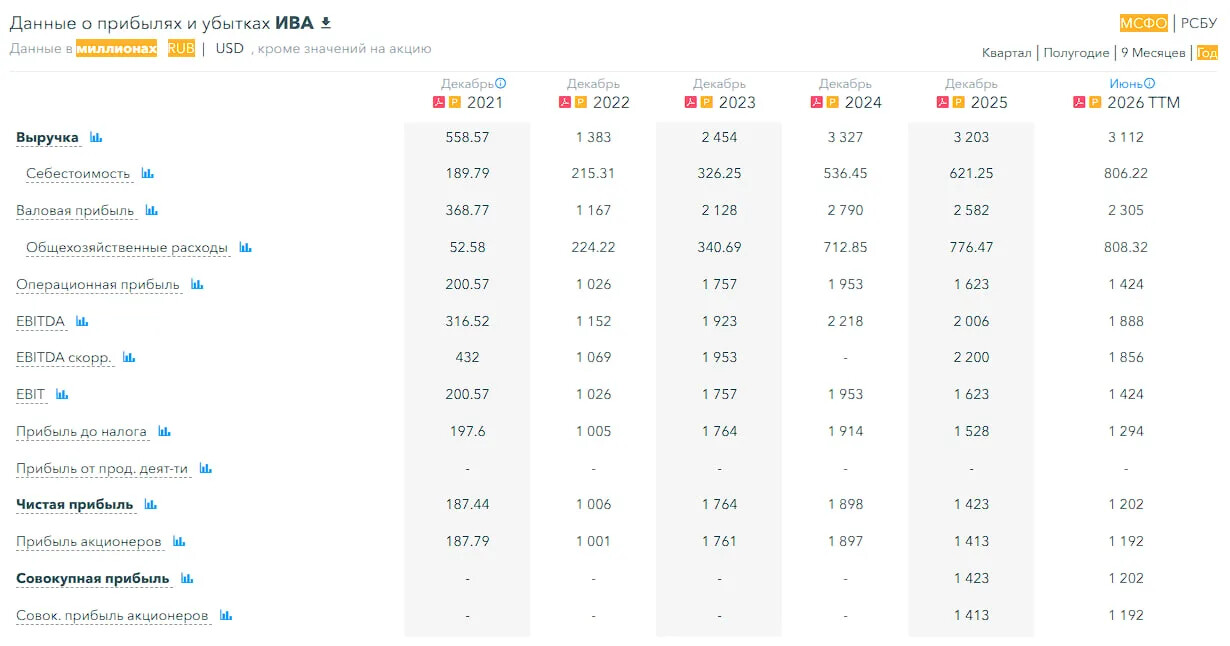
ℹ️ Прибыль заметно снизилась. По метрикам стали стоить дешевле из-за падения акций. Компания стоит дешевле по метрикам, чем обычно.
🗞 Новостной фон
▪️ИВА ожидает по итогам 2026 года выручку свыше 3 млрд рублей - не ниже уровня 2025 года
▪️Сбербанк снизил свою долю в уставном капитале ПАО «ИВА» (IVA Technologies) с 22,53% до 14,81% (уменьшение на 7,72 п.п.) - 30 июля
▪️Сбербанк увеличил долю в ПАО «ИВА» с 18,75% до 23,35% голосующих акций. Основание - приобретение доли участия. Дата наступления основания - 17 июля 2026 год
▪️НКР подтвердило кредитный рейтинг ПАО «ИВА» на уровне A-.ru и изменило прогноз со «Стабильного» на «Позитивный».
▪️ИВА: СД рекомендовал акционерам прибыль по итогам 2025 года не распределять, выплату дивидендов не производить
💰 Финансовое здоровье
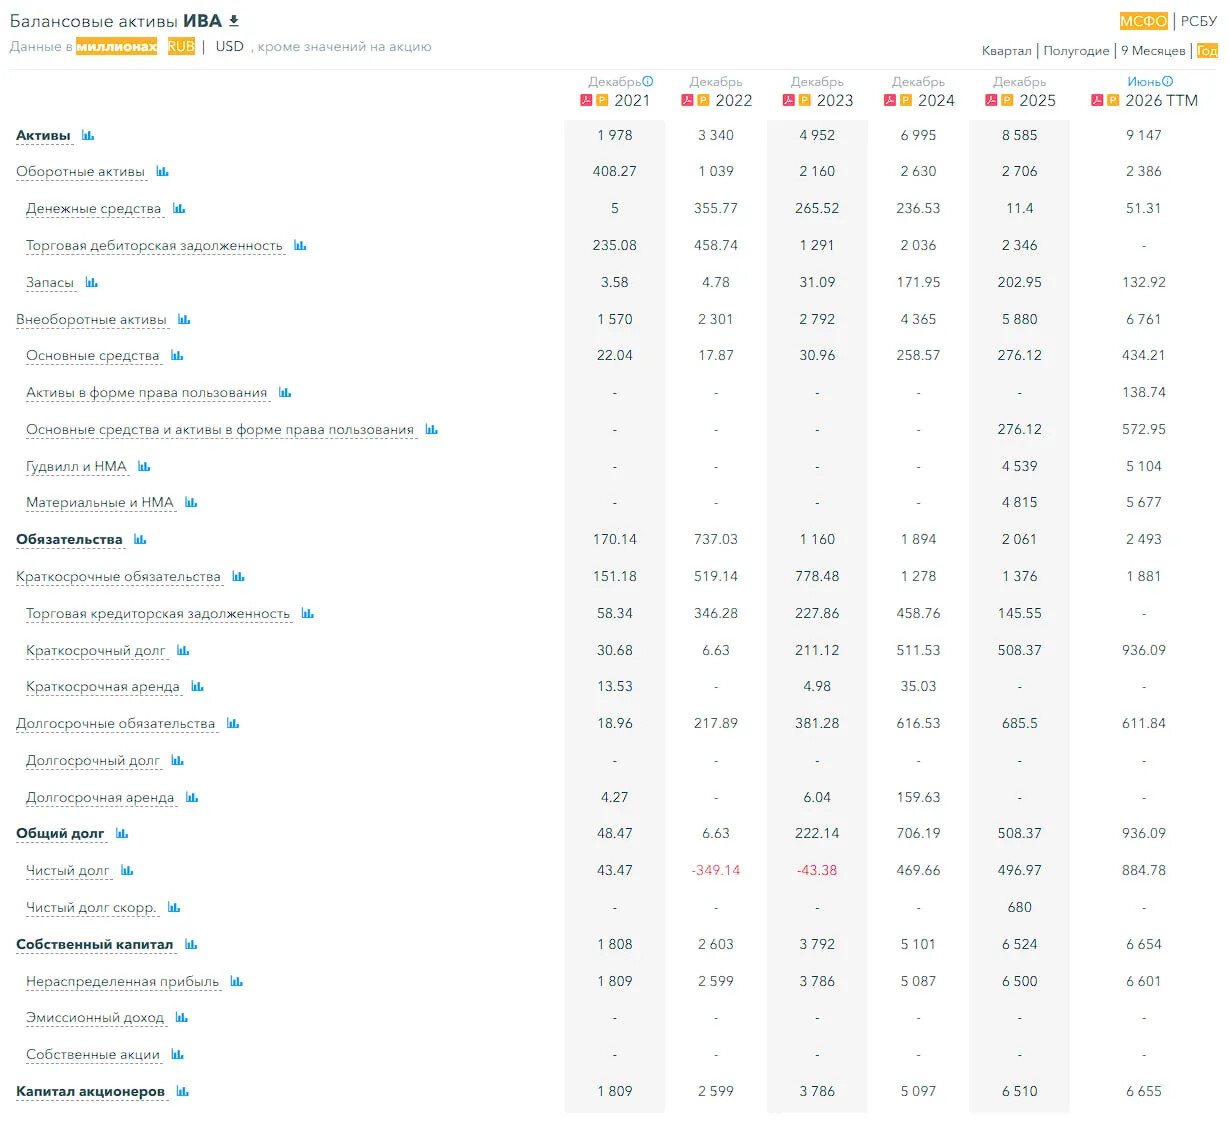
▪️Собственный капитал за 1П2026ТТМ +2%, за 2025 г. +28%
▪️Чистый долг за 1П2026ТТМ +78%, в 2025 г. +6%
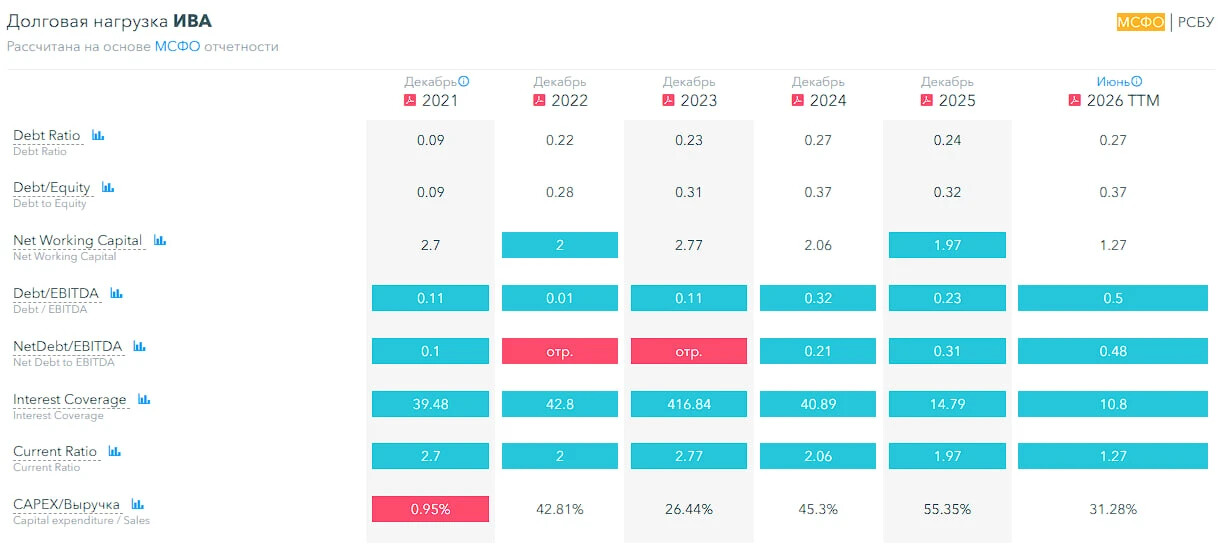
▪️Net Debt / EBITDA — 0.48, низкая долговая нагрузка
ℹ️ Рост собственного капитала существенно замедлился. Фин.здоровье хорошее.
💰 Выручка, прибыль
▪️Выручка за 1П2026ТТМ -3%, за 2025 -4%
▪️Прибыль за 1П2026ТТМ -16%, за 2025 -25%
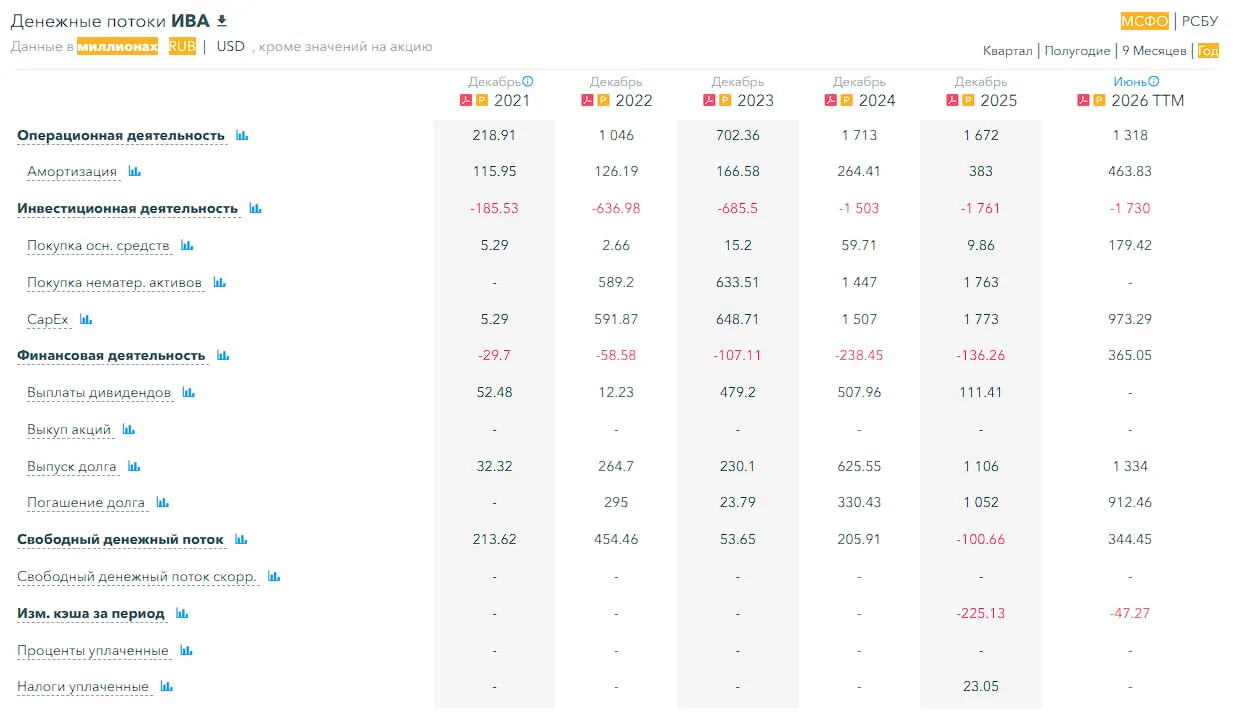
▪️Свободный денежный поток за 1П2026ТТМ +442% или 344 млн р., а в 2025 был минус 100 млн р.
🔮 Будущее, оценки
▪️ Не нашел прогнозов.
🤵♂️ Основные акционеры
23.2% — Зокин А.А.
22.5% — Ивенев Н.Н.
17,5% — Иодковский С.Э.
16% — Терентьев Е.В.
5,9% — Черных С.Д.
🆚 Сравнение с конкурентами
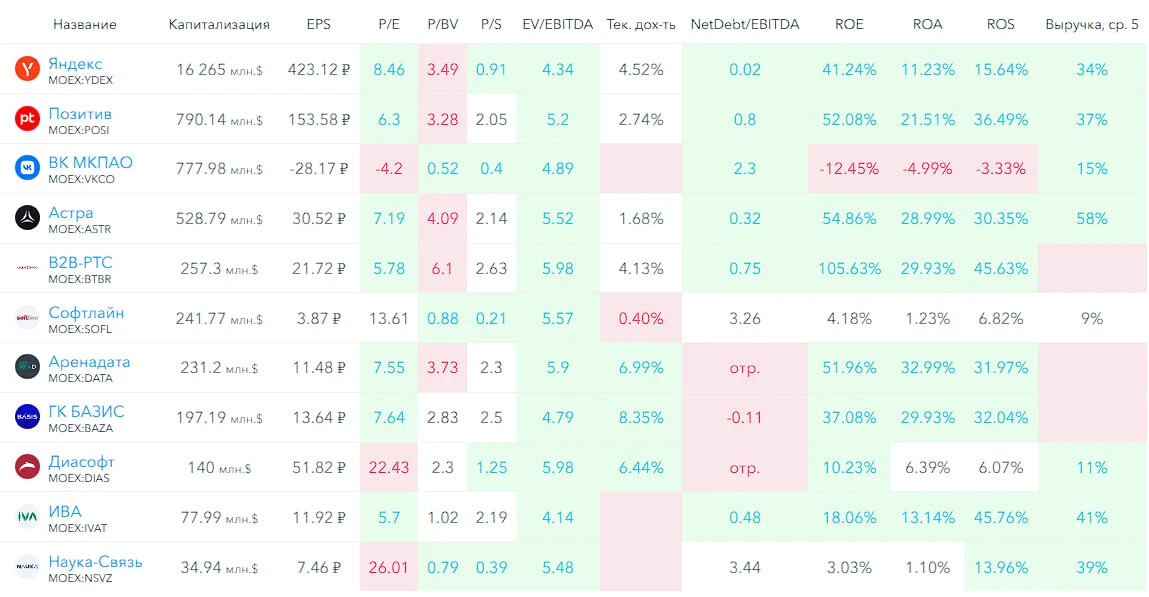
Маленькая по капитализации компания в секторе, по метрикам оценивается в среднем по сектору. По долг. нагрузке в среднем по сектору. По метрикам рентабельности слабее сектора. По росту выручки за 5 лет лучше сектора.
🤑 Дивиденды
Не платит
📈 Технический анализ
Отобразил на графике.
🧠 Выводы
Крокодил не ловится, не растёт кокос. Что-то у них не так. Выручка не растёт второй год. Прибыль снижается второй год. И тут не понятно — это что-то с моделью развития компании не так или эффект от сложности в экономике России, а следовательно и компаний. На своих деньгах я бы не стал проверять теорию по такому вопросу. Пока не начнет в этой IT-компании расти выручка и прибыль покупать акции не интересно, на мой взгляд.
🤓 Соблюдаем букву закона: Не является индивидуальной инвестиционной рекомендацией.
Как вам разбор и вывод?
👍 - согласен
👎 - не согласен
🤔 - все равно, без разницы
Навигация👇
▪️Акции (мы тут) ▪️ Облигации
▪️Новости ▪️ Трейдинг