

⛽️ Транснефть, аналитика по компании #TRNFP #обзор
Сектор: Трубопроводная компания, транспортировка нефти и нефтепродуктов.
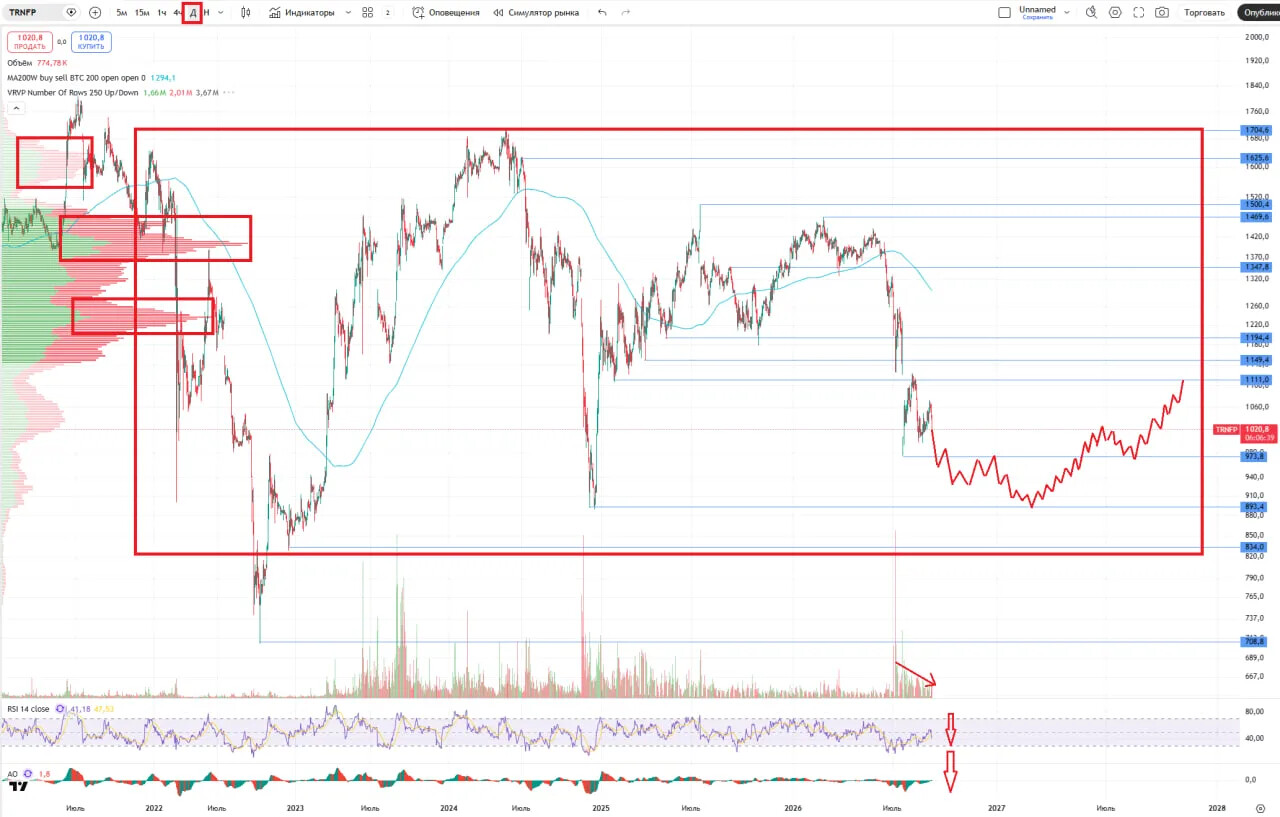
Последний обзор по Транснефти делал 27 июня, тогда акции стоили 1293 р. и вывод был из тех, что я не люблю: либо пойдем на 1040, либо на 1540, так как были у нижней границе восходящего канала. По факту отработал первый сценарий — падение. Акции снижались до 1185 р., на див.гэпе уходили до 976 р. 🎯, а от туда начался отскок, в моменте закрывали див.гэп на 1124 р., после чего стали снова снижаться и сейчас торгуются по 1040 р., о которых говорил в прошлом обзоре. Давайте посмотрим как дела у компании и чего можно ждать дальше.
📈 Основные метрики
▪️ Капитализация: 10.6B$
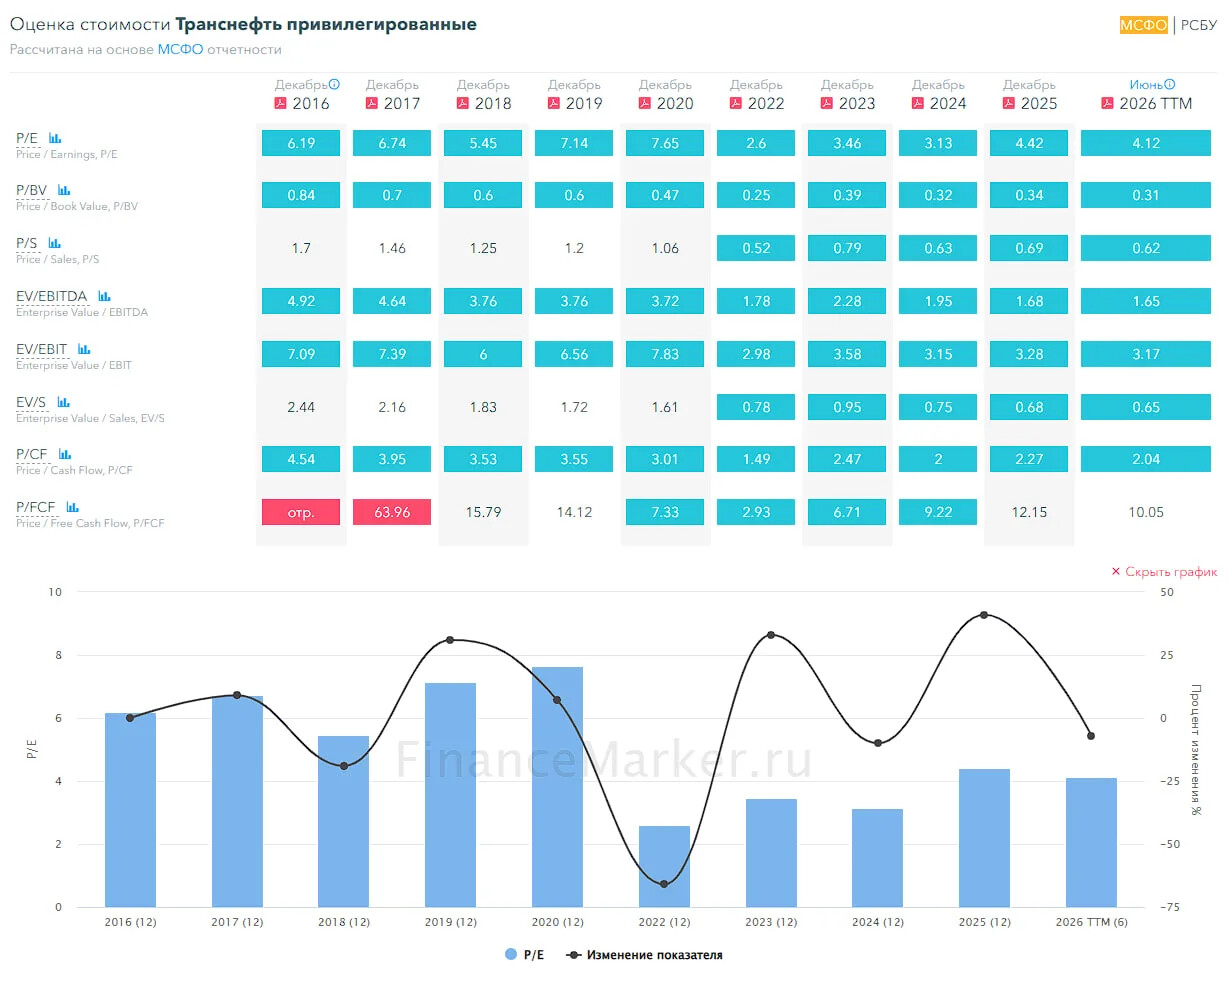
▪️ P/E — 4.12
▪️ P/S — 0.62
▪️P/B — 0.31
▪️EPS — 304.84 р.
▪️EBITDA — 531.4 млрд р.
▪️EV/EBITDA — 1.65
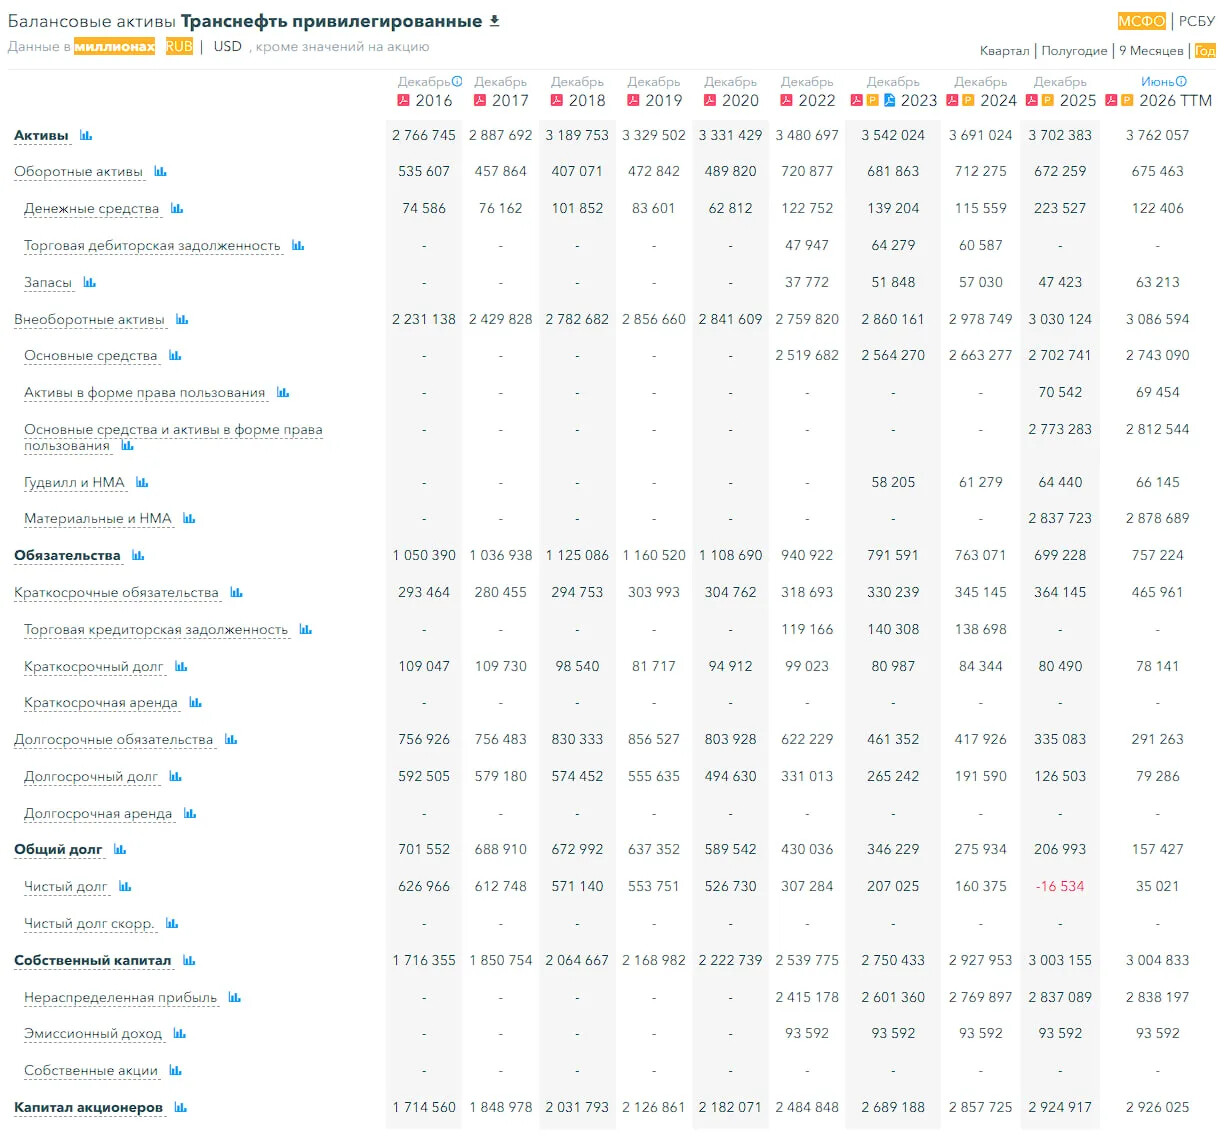
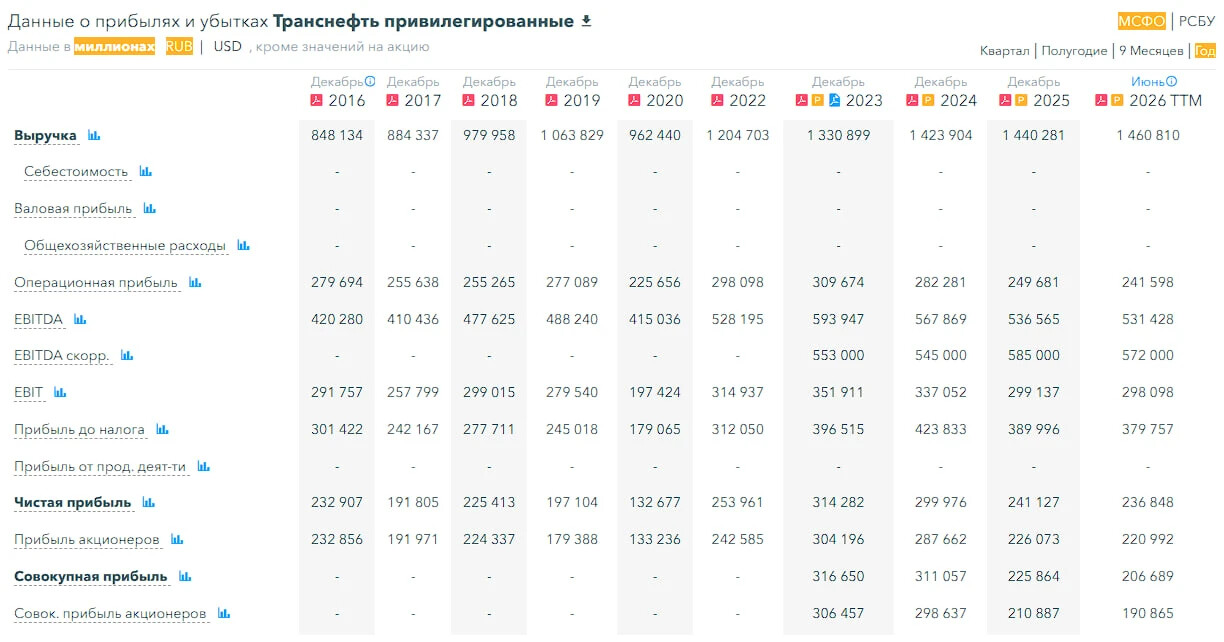
ℹ️ По сравнению с прошлым разбором прибыль чуть выросла, по метрикам стали стоить дешевле из-за снижения стоимости акций. Разберу детально последний отчет.
🗞 Новостной фон
▪️Транснефть приобрела долю в Газпромбанке (ГПБ), сообщает РБК. Речь идет о пакете в 7,52%.
▪️ЭКСПОРТ НЕФТИ ПО СИСТЕМЕ "ТРАНСНЕФТИ" В 2026 ГОДУ БУДЕТ ПРИМЕРНО НА УРОВНЕ 2025 ГОДА, СУДЯ ПО ЗАЯВКАМ ОТ НЕФТЯНИКОВ
▪️ДИВИДЕНДЫ "ТРАНСНЕФТИ" ЗА 2025 ГОД БУДУТ СОИЗМЕРИМЫ С ДИВИДЕНДАМИ ЗА 2024 ГОД, ВСЕ БУДУТ ДОВОЛЬНЫ - ПРЕЗИДЕНТ КОМПАНИИ ТОКАРЕВ
💰 Финансовое здоровье
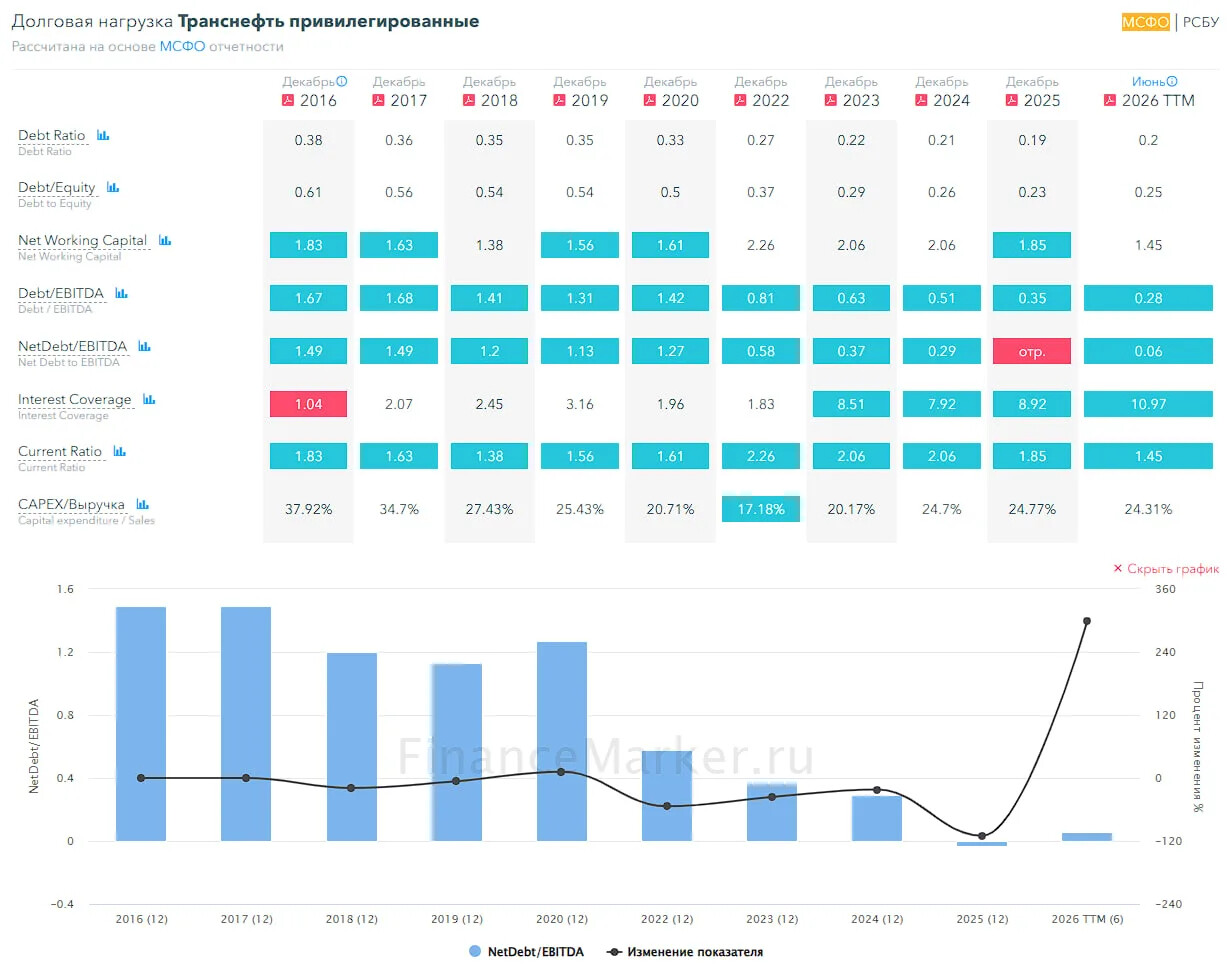
▪️Собственный капитал за 1П2026ТТМ вырос менее 0.5%. За 2025 +3%
▪️Чистый долг за 1П2026ТТМ +312%, в 2025 -110%
▪️Net Debt / EBITDA — 0.06, долговая нагрузка вблизи слова "отсутствует"
ℹ️ Хорошее финансовое здоровье. Но бизнес скорее стоит на месте.
💰 Выручка, прибыль
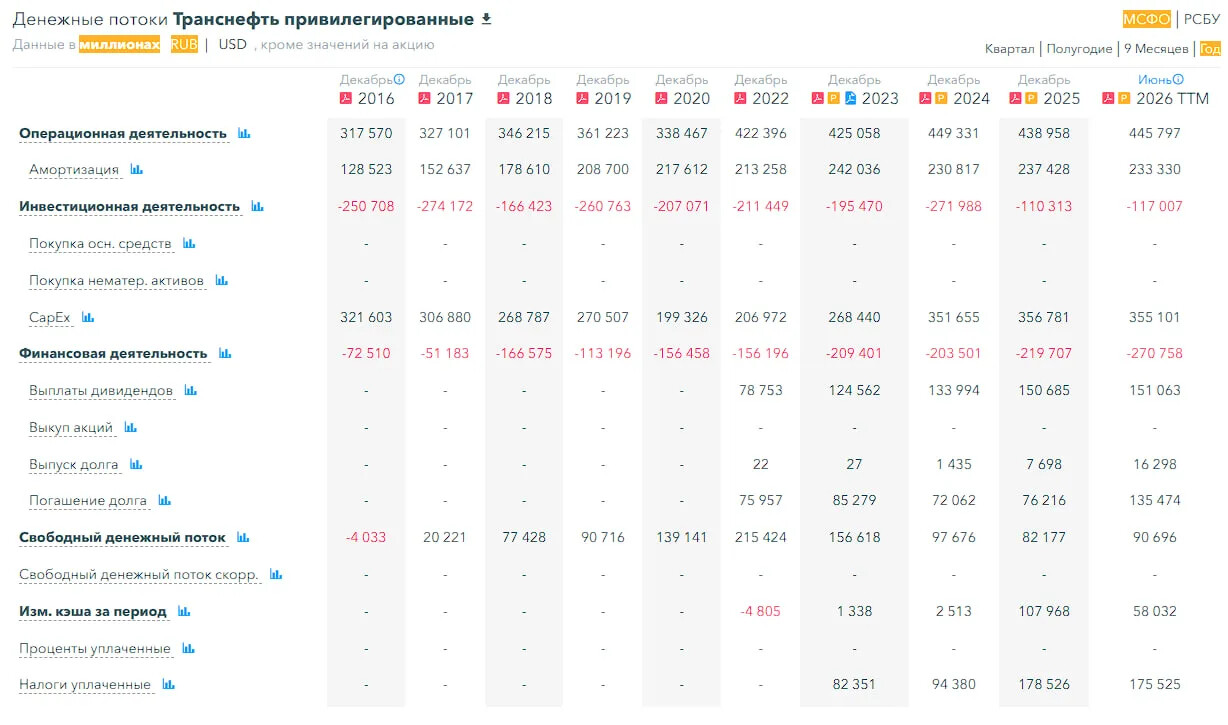
▪️Выручка за 1П2026ТТМ +1%, в 2025 +1%
▪️Прибыль за 1П2026ТТМ -2%, в 2025 -20%
▪️Свободный денежный поток за 1П2026ТТМ +10% или 90,6 млрд р.
🔮 Будущее, оценки
▪️ 31 августа, Финам — 1628 р. 4 июня, РСХБ Инвестиции — 1826 р.
🤵♂️ Основные акционеры
78.6% — Росимущество (РФ)
17,3% — Национальный расчетный депозитарий
🆚 Сравнение с конкурентами
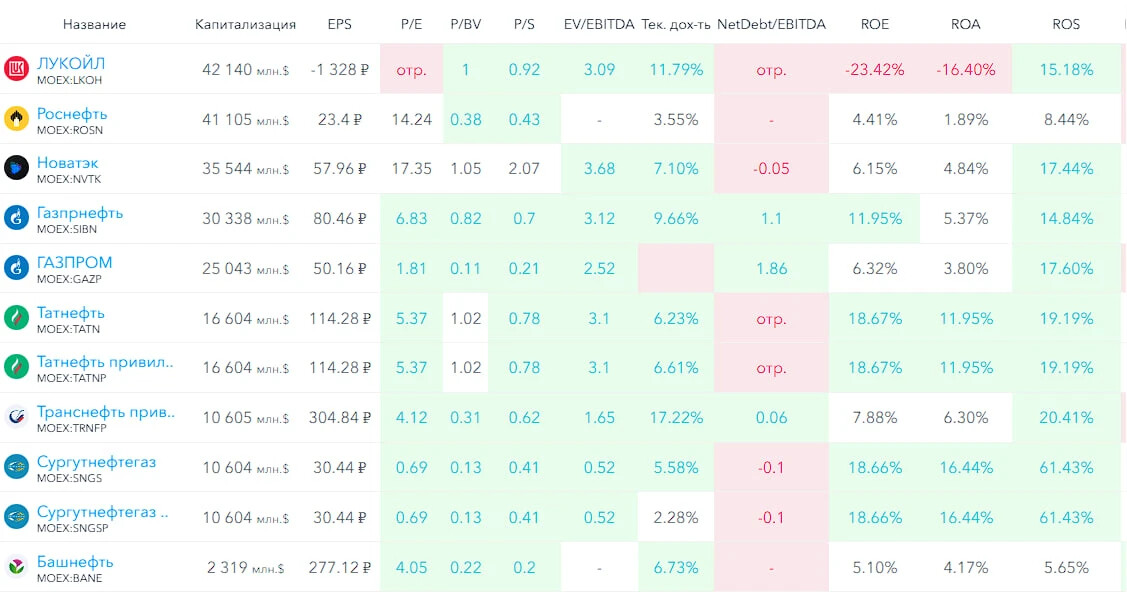
В своем секторе это вообще единственная компания и крупнейшая по капитализации. Но т.к. других таких нет, то её можно сравнить с крупнейшими нефтегазовыми. В сравнение с ними компания входит в 10ку крупнейших. По метрикам оценивается дешевле сектора. Долговая нагрузка ниже сектора. По метрикам рентабельности слабее сектора.
🤑 Дивиденды
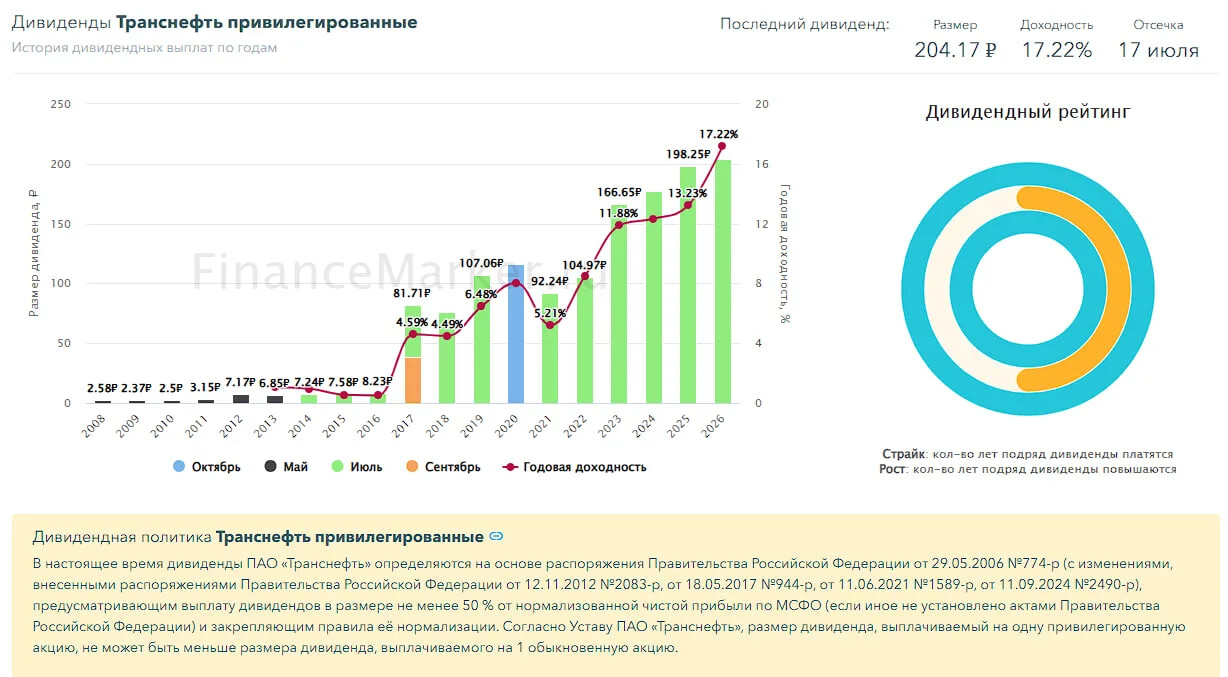
2020 — 8,03%, 2021 — 5,21%, 2022 — 8,5%, 2023 — 11,88%, 2024 — 12.33%, 2025 — 13,23%. 2026 — 17,22%
Дивидендные аристократы по-русски.
📈 Технический анализ
Мысли по движению цены отобразил на графике.
🧠 Выводы
Отличная компания, но находится в стагнации. Ни падает, ни растёт. Возможно в текущей экономической ситуации это уже замечательно. Ожидаю, что компания продолжит высокие див. выплаты, в настоящий момент её фин. здоровье позволяет это сделать. Черный лебедь возможен, если на них нападет ВСУ или какие-то внезапные налоги для закрытия дыр в бюджете. Этого я предугадать не могу и не беру в расчет в своих прогнозах, но это событие, которое может случится. Вам это тоже скорее на тему "что это надо иметь ввиду".
🤓 Соблюдаем букву закона: Не является индивидуальной инвестиционной рекомендацией.
Как вам разбор и вывод?
👍 - согласен
👎 - не согласен
🤔 - все равно, без разницы
Навигация👇
▪️Акции (мы тут) ▪️ Облигации
▪️Новости ▪️ Трейдинг