

🛢️ Лукойл, аналитика по компании #LKOH #обзор
Сектор: Добыча нефти; газа и потребляемого топлива
Последний обзор по Лукойлу делал 5 июня, тогда акции стоили 4905 р., я ожидал снижения в район 4400 р., а от туда роста до 4900. По факту акции снижались до 4400 🎯 и уходили еще ниже до 4000 р., от туда росли до 4800 р. 🎯. А после повторили: снижались до 4100 и росли до 5250 р. Давайте посмотрим, чего ждать дальше.
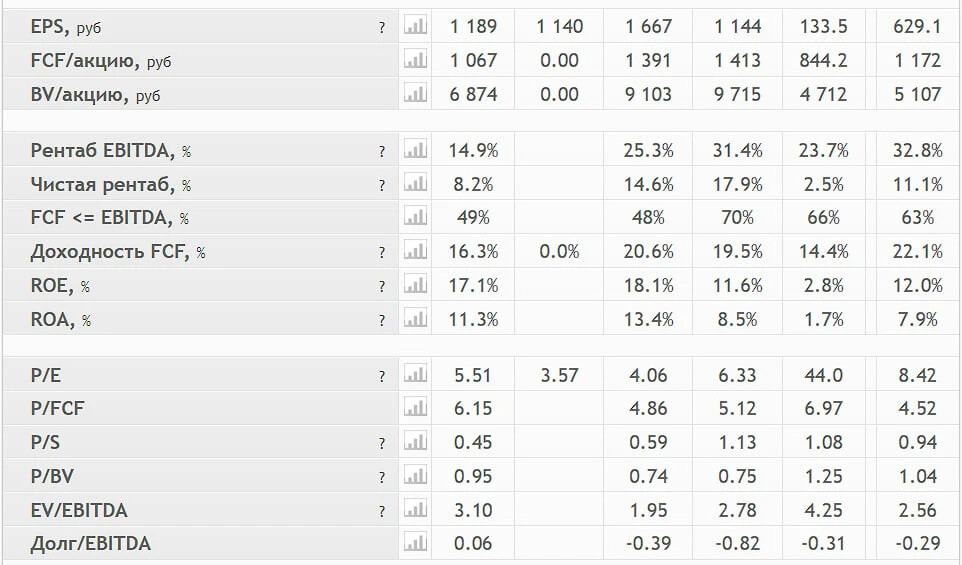
📈 Основные метрики
▪️ Капитализация: 43,3B$
▪️ P/E — 8.42
▪️ P/S — 0.94
▪️P/B — 1.04
▪️EPS — 629.1 р.
▪️EBITDA — 1.286 трлн.р.
▪️EV/EBITDA — 2.56
ℹ️ Последний отчет компании показал, что Лукойл снова стал генерировать прибыль, хотя если взять в рамках ТТМ, то компания еще убыточная, но за последние полгода уже в плюсе. Разберемся детальней.
🗞 Новостной фон
▪️Лукойл начал промышленную добычу нефти на Командиршорской группе месторождений — компания (9 сентября)
▪️Вагит Алекперов: Для ремонта своих НПЗ Лукойлу после повреждений хватает 2-3 недели (6 сентября)
▪️Лукойл в Волгограде запустил комплекс по производству смазок, смазочно-охлаждающих жидкостей и антифризов (27 августа)
💰 Финансовое здоровье
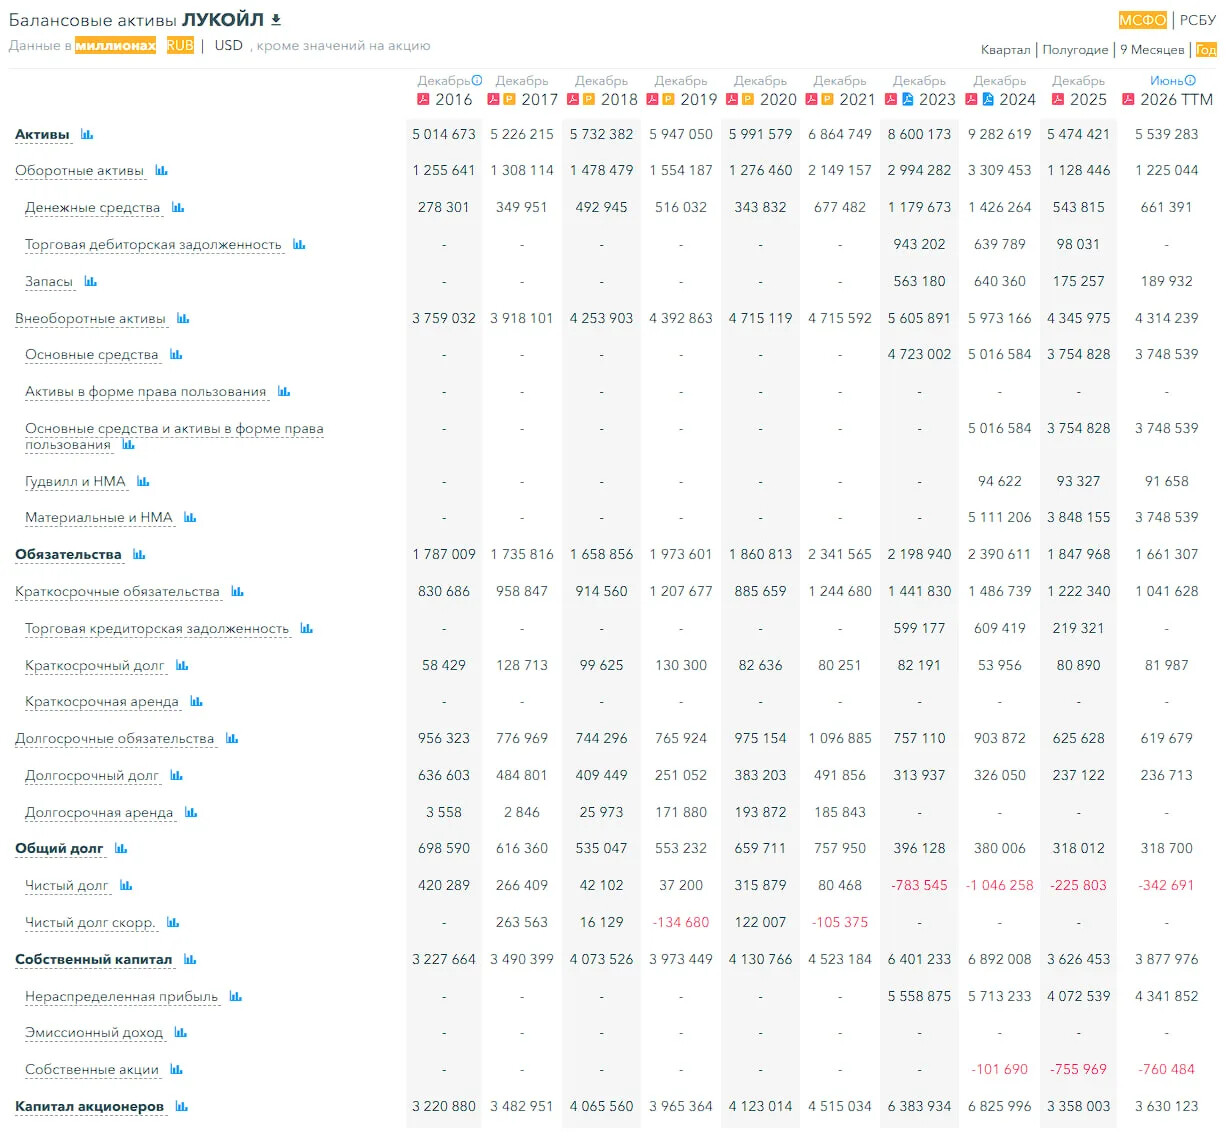
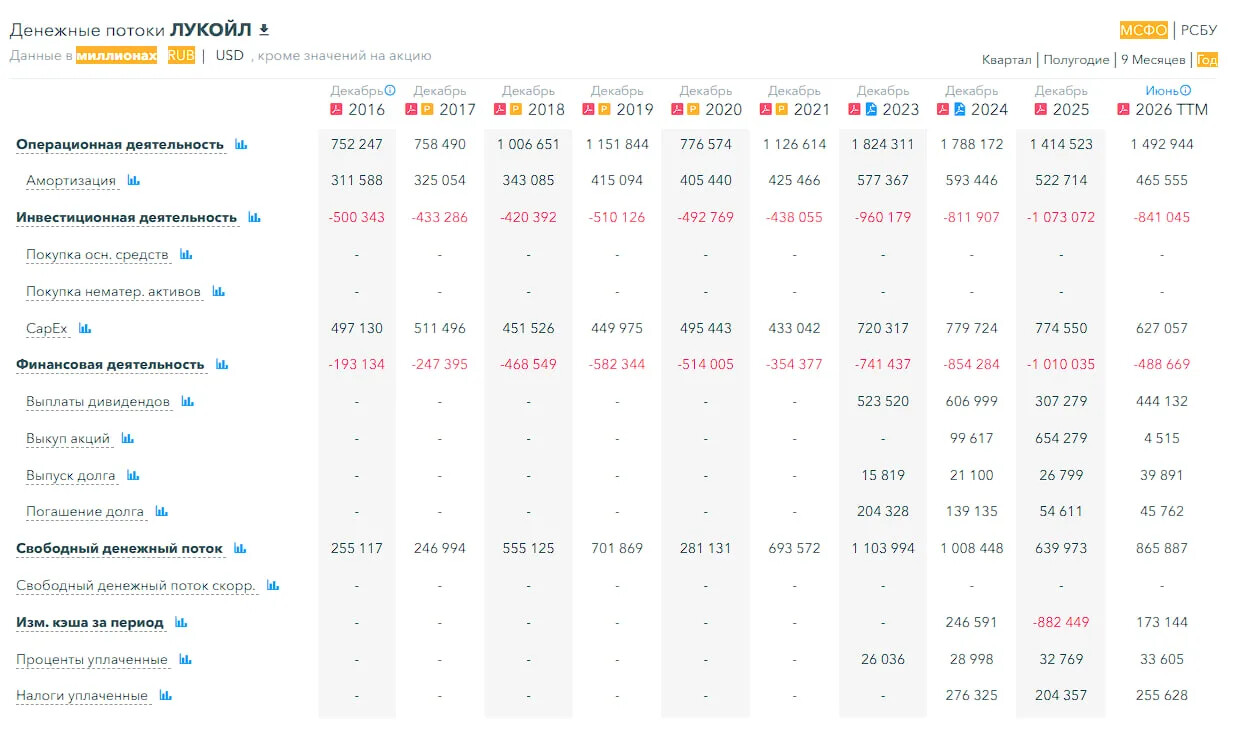
▪️Собственный капитал за 1П2026ТТМ вырос на 7%, а в 2025 году падал на 47% (эффект санкций)
▪️Чистый долг за 1П2026ТТМ сократился на 52% до минус 342,6 млрд р. В 2025 году рос на 78%.
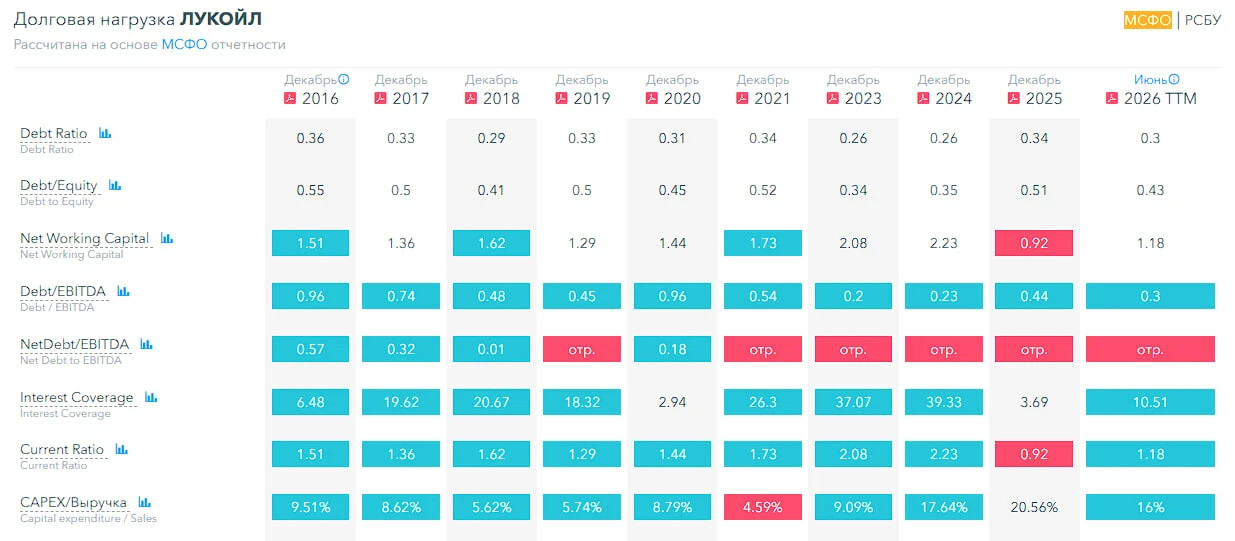
▪️Net Debt / EBITDA — отр. значение, кэша больше, чем долгов
ℹ️ Отличное фин. здоровье, динамика стала положительной. В прошлом обзоре я предполагал, что отрицательная динамика не сохранится, так и вышло.
💰 Выручка, прибыль
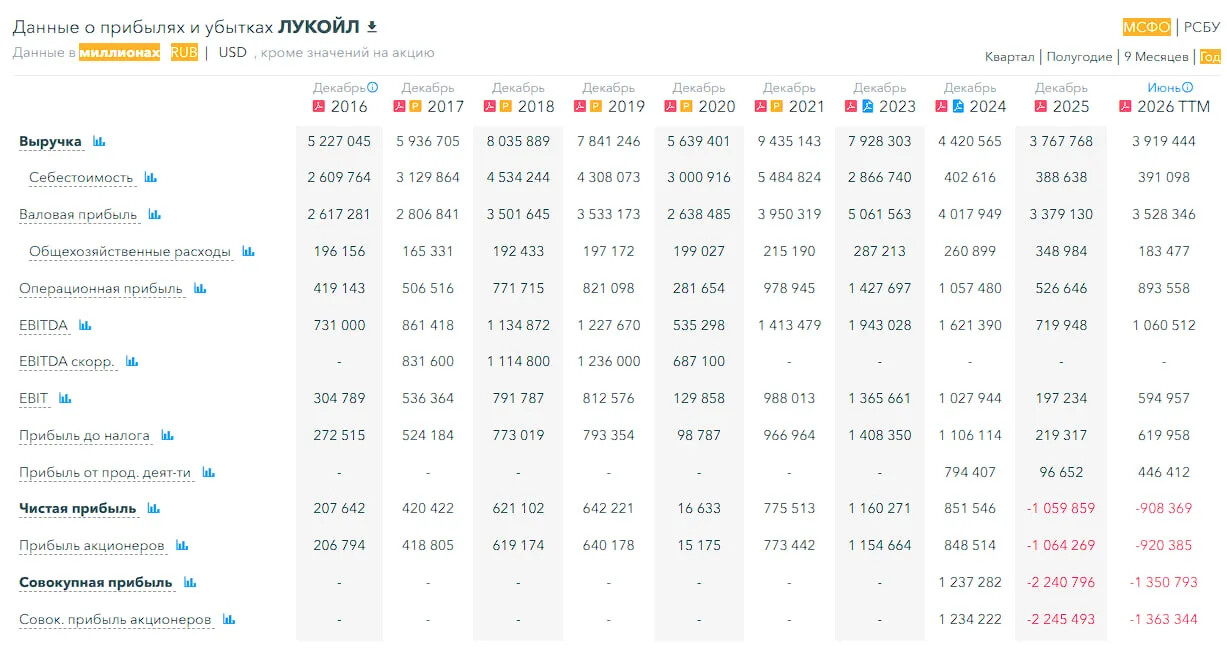
▪️Выручка за 1П2026ТТМ выросла на 4%, а по сравнению с 1КВ рост во 2КВ составил 18%, В 2025 году падала на 15%.
▪️Прибыль за 1П2026ТТМ выросла на 14% до минус 908 млрд р., но если смотреть за 1П не ТТМ, то тут рост на 133% до 440 млрд р. Весь позитив на рынке последнего времени именно из-за этой статьи, возвращения в прибыльность.
▪️Свободный денежный поток за 1П2026ТТМ вырос на 35%
🔮 Будущее, оценки
▪️ 10 июня, Финам — 6050 р. 5 июня, БКС — 6300 р. Два старых: от 9000 до 7418 р.
🆚 Сравнение с конкурентами
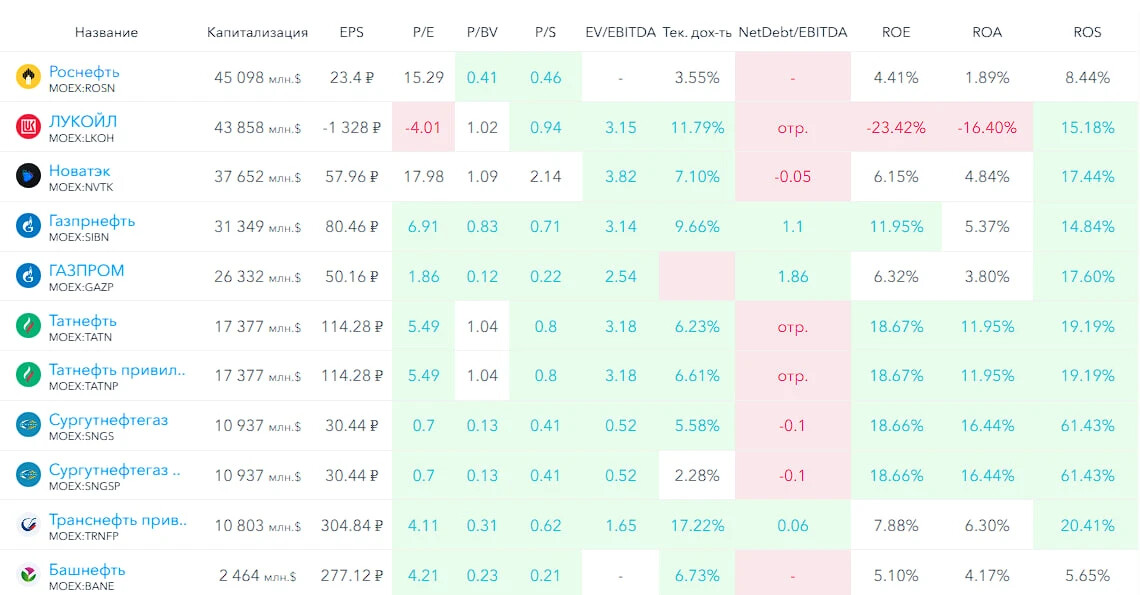
Компания входит в тройку крупнейших по капитализации, часто бывает на 1 месте. По метрикам, если смотреть за ТТМ — компания еще убыточна, поэтому оценивается хуже рынка. Если смотреть за 1П2026, то по P/E дороже сектора, а по остальным базовым метрикам в среднем по сектору. Долговая нагрузка лучше сектора. По метрикам рентабельности тоже в зависимости от того, ТТМ или нет. Если ТТМ, то компания убыточна и хуже сектора. Если не ТТМ, то немного слабее сектора в настоящий момент. По росту выручки за 5 лет в среднем по сектору.
🤑 Дивиденды
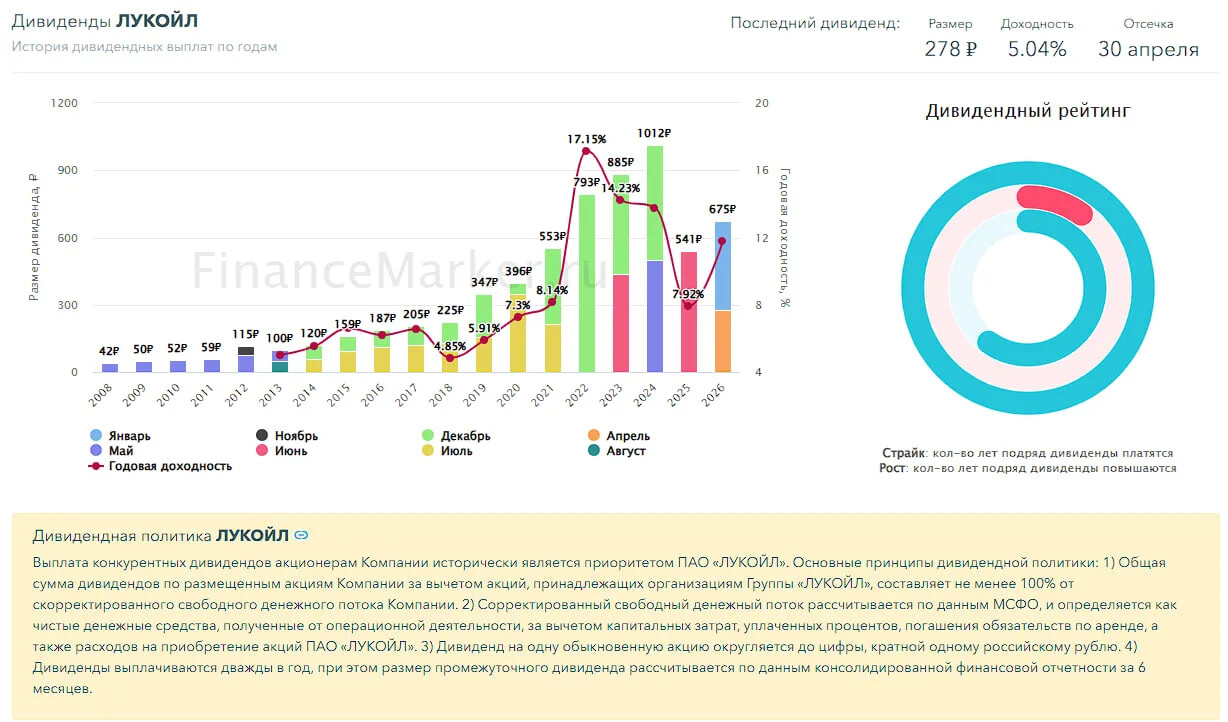
2023 — 14,23%, 2024 — 13,78%. В 2025 7,92%. В 2026 11,79%.
📈 Технический анализ
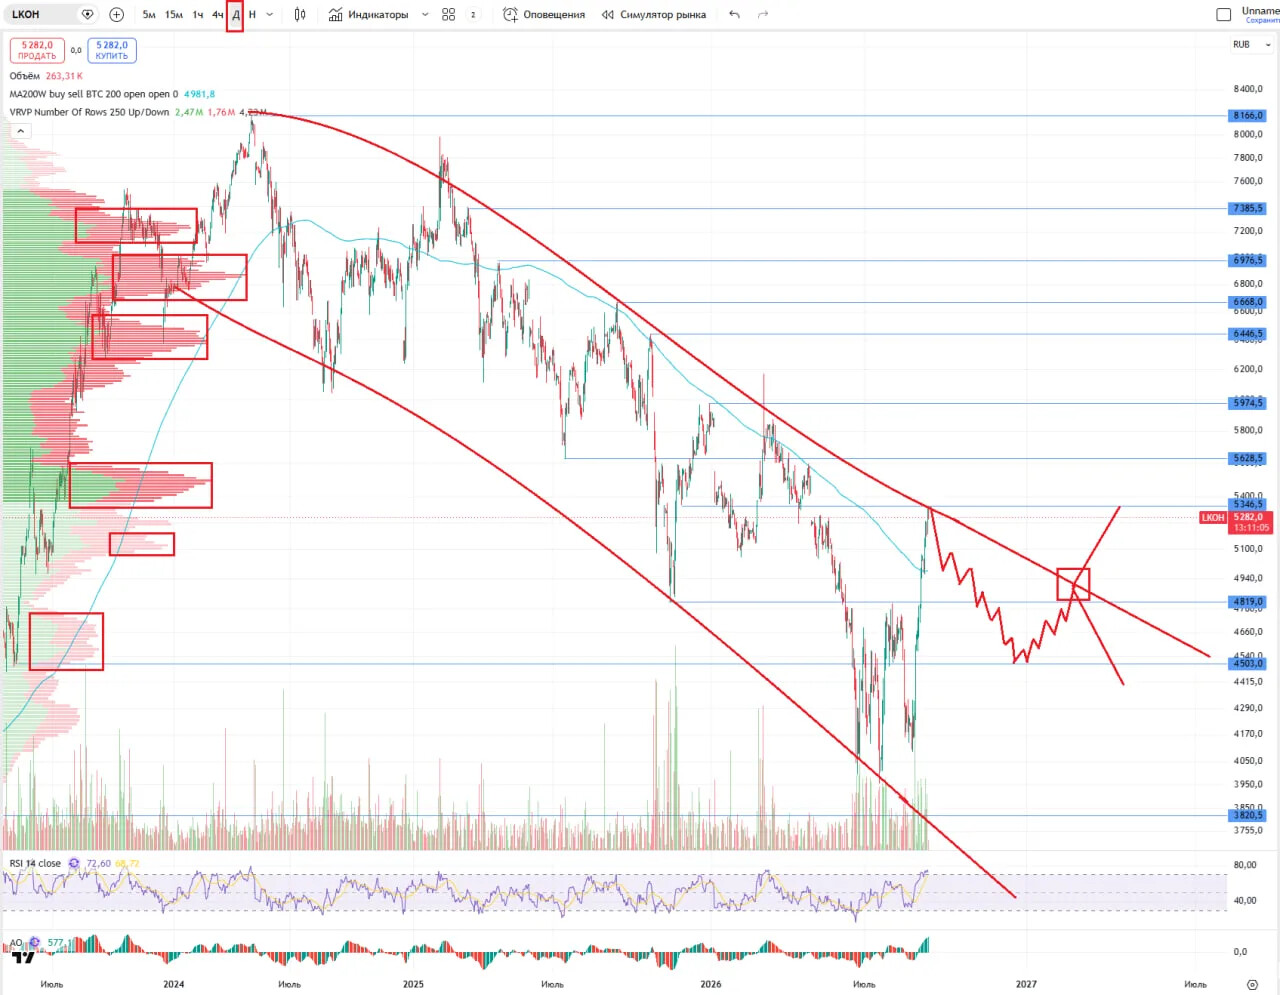
Индикаторы указывают на перекупленность. Находимся у одного из уровней сопротивления. Новостной фон по нефти пока что благоприятствует росту. Сегодня ключевая ставка и может прыгать всё на рынке из-за неё. На мой взгляд наиболее вероятное движение сейчас — вниз. А после... все мысли отобразил на графике.
🧠 Выводы
Лукойл в целом красавчики. Перегруппировались и дальше пошли восстанавливаться. Прямо здесь и сейчас не могу сказать, что они дешево стоят. Вероятно следующие отчеты тоже могут быть хорошими. Лукойл, как и любая физическая компания, может получить неприятности от ВСУ и это может стать негативным триггером, это предсказать довольно сложно. Сейчас жду скорее коррекции. Долгосрочно Лукойл считаю хорошей идей для инвестирования, краткосрочно не уверен. Отчетность радует, но именно этого я и ожидал в прошлом обзоре, когда отчетность была плохой на фоне списаний и прочих санкционных последствий. Будут ли платить дивиденды дальше? Почти наверняка.
🤓 Соблюдаем букву закона: Не является индивидуальной инвестиционной рекомендацией.
Как вам разбор и вывод?
👍 - согласен
👎 - не согласен
🤔 - все равно, без разницы
Навигация👇
▪️Акции (мы тут) ▪️ Облигации
▪️Новости ▪️ Трейдинг