

🛢️ Татнефть, аналитика по компании #TATN #TATNP #обзор
Сектор: нефтегазодобыча, нефтепереработка, нефтегазохимия, сеть АЗС
Последний разбор по Татнефти делал 27 апреля, тогда акции стоили 595 р., и я ожидал боковика в диапазоне 580-720 р.
📈 Основные метрики
▪️ Капитализация: 17.37B$
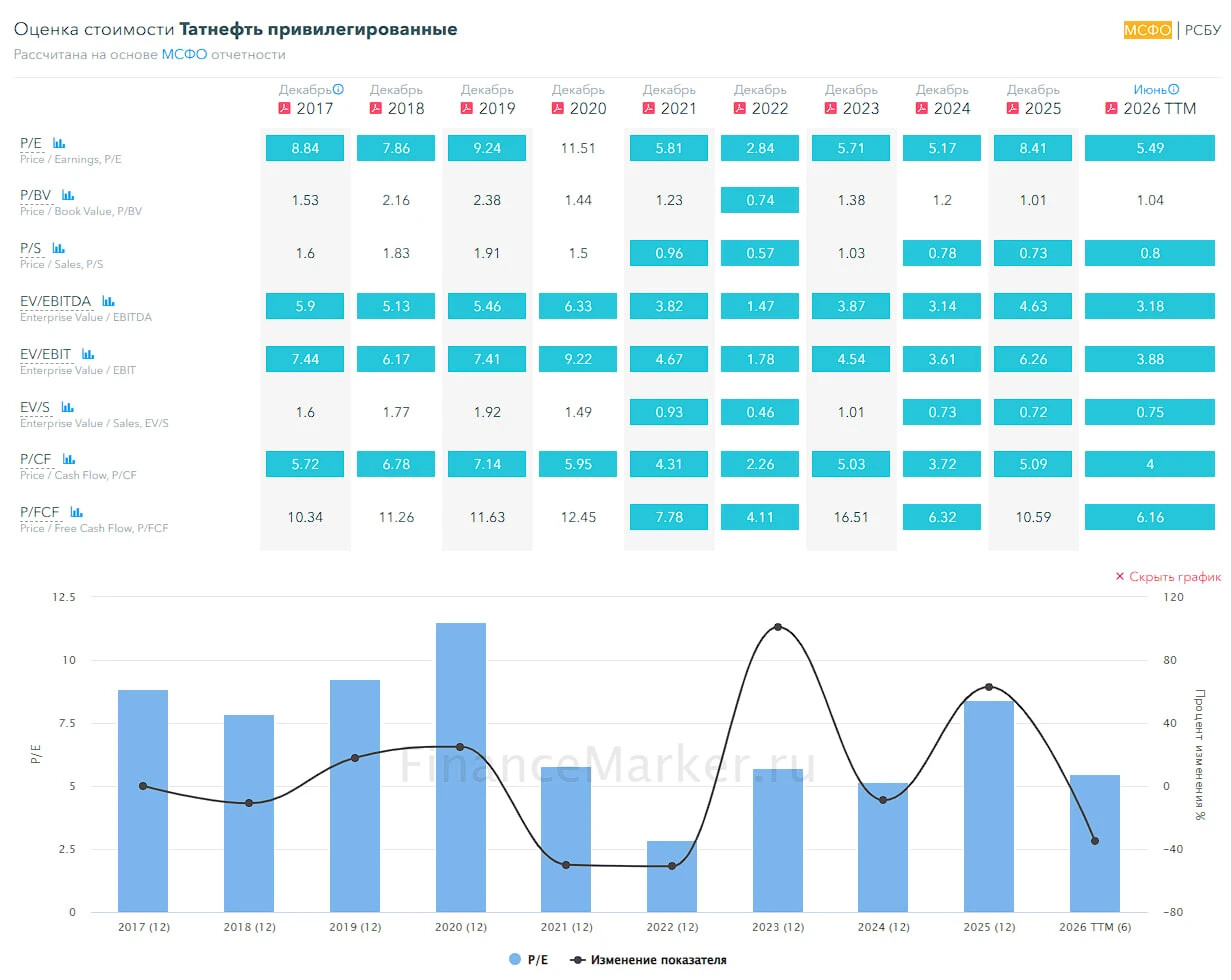
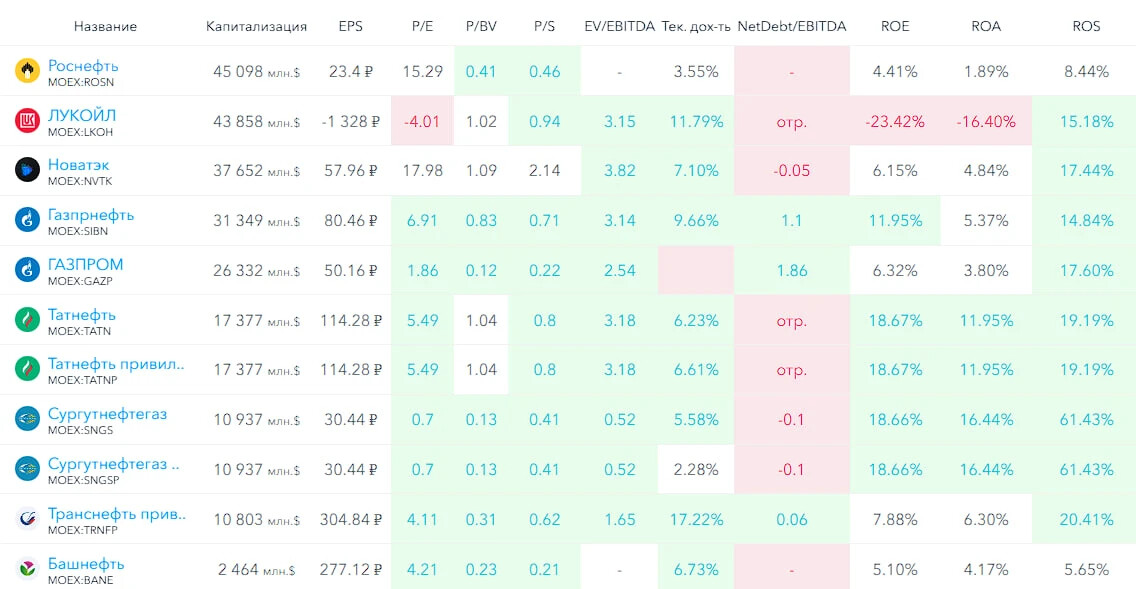
▪️ P/E — 5.49
▪️ P/S — 0.8
▪️P/B — 1.04
▪️EPS — 114.28 р.
▪️EBITDA — 426.7 млрд р.
▪️EV/EBITDA — 3.18
ℹ️ Прибыль заметно выросла. По метрикам акции стоят существенно дешевле, чем в прошлом обзоре. Хоть акции и выросли уже на 50% за последнее время, еще нельзя сказать, что они дорогие. Разберем все детальней.
🗞 Новостной фон
▪️Татнефть продлила лицензии на Бавлинский участок и Бугульминско-Тумутукскую зону (Южно-Татарский свод) до 2135 год
▪️Ренессанс Капитал повысил прогноз по дивидендам Татнефти за 2026 г. с 90 до 100 ₽ на акцию (ДД — 18%)
▪️Татнефть начала строительство завода по производству метионина в Республике Татарстан, общий объем инвестиций - 130 млрд руб
▪️СД Татнефти рекомендовал дивиденды за 1п 2026г в размере 32,88 руб на обычку (ДД 6,4%) и преф, ВОСА - 23 сентября, отсечка - 13 октября
▪️Татнефть обеспечена запасами нефти на сотни лет — CEO Наиль Маганов
▪️Татнефть РСБУ за I полугодие: чистая прибыль ₽152,98 млрд (+129% г/г), выручка ₽814 млрд (+21% г/г)
💰 Финансовое здоровье
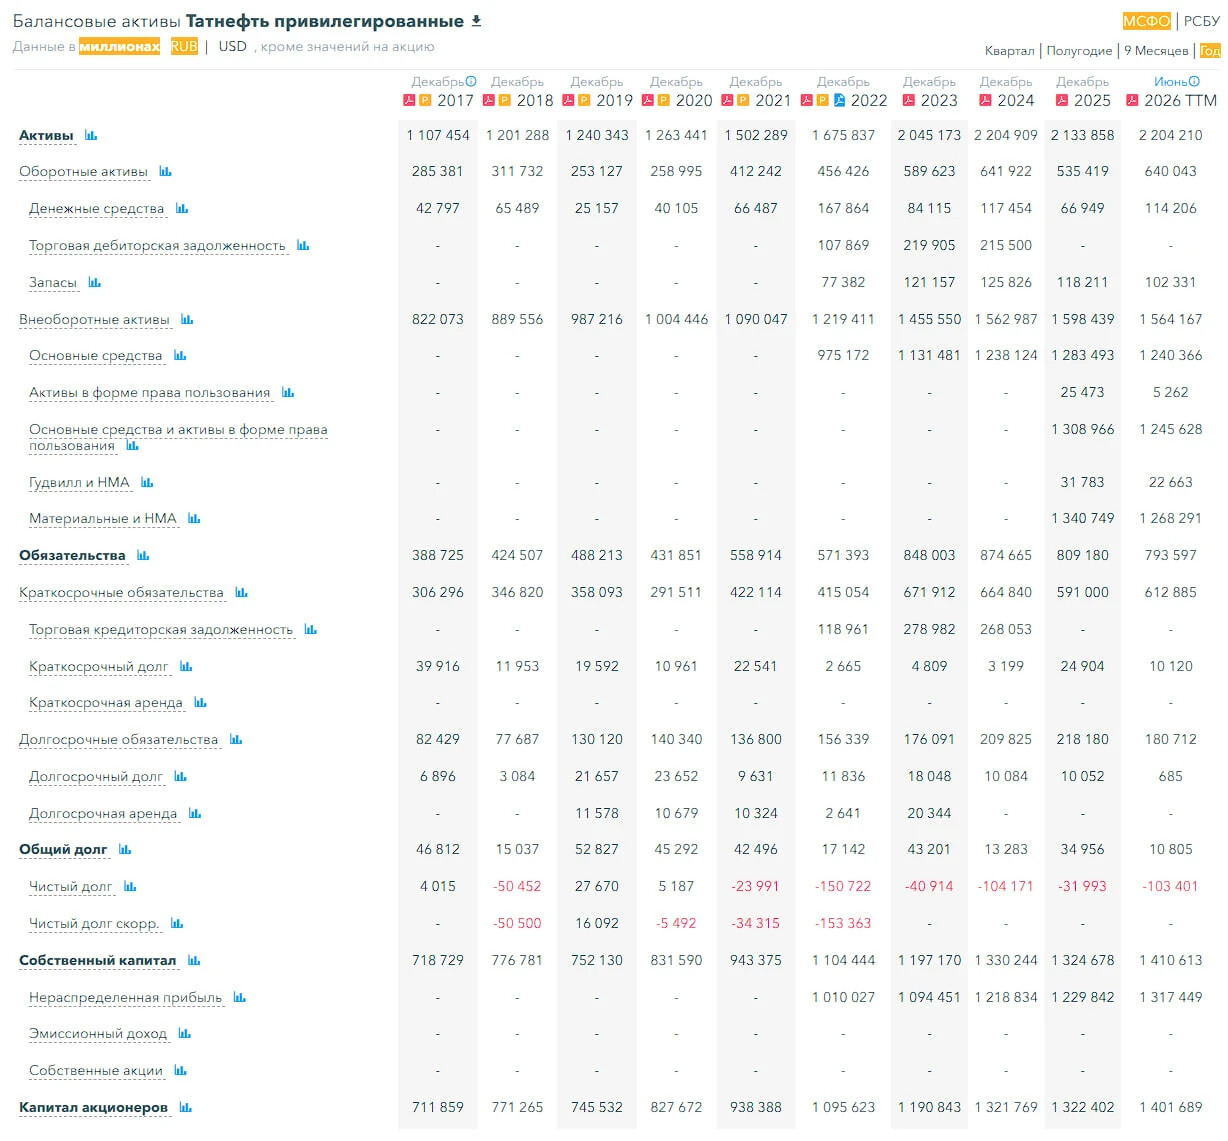
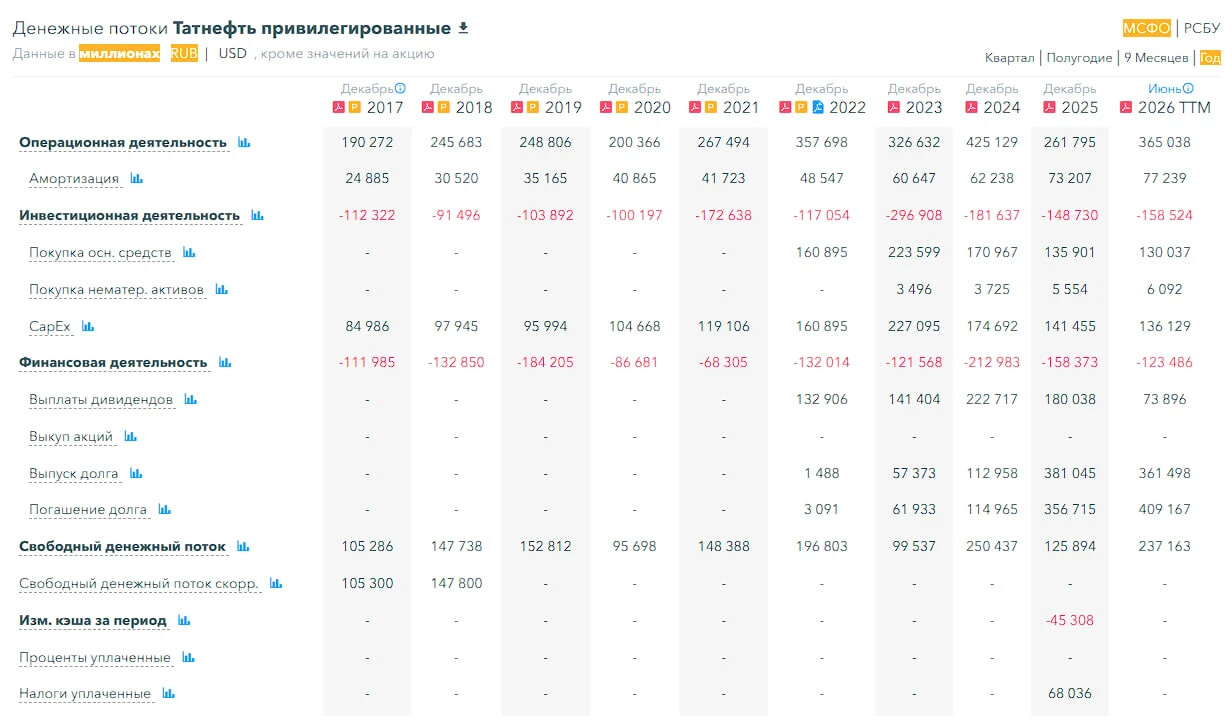
▪️Собственный капитал за 1П2026ТТМ +6%, 2025 оставался без изменений
▪️Чистый долг за 1П2026ТТМ снизился на 223%, в 2025 рос на 69%
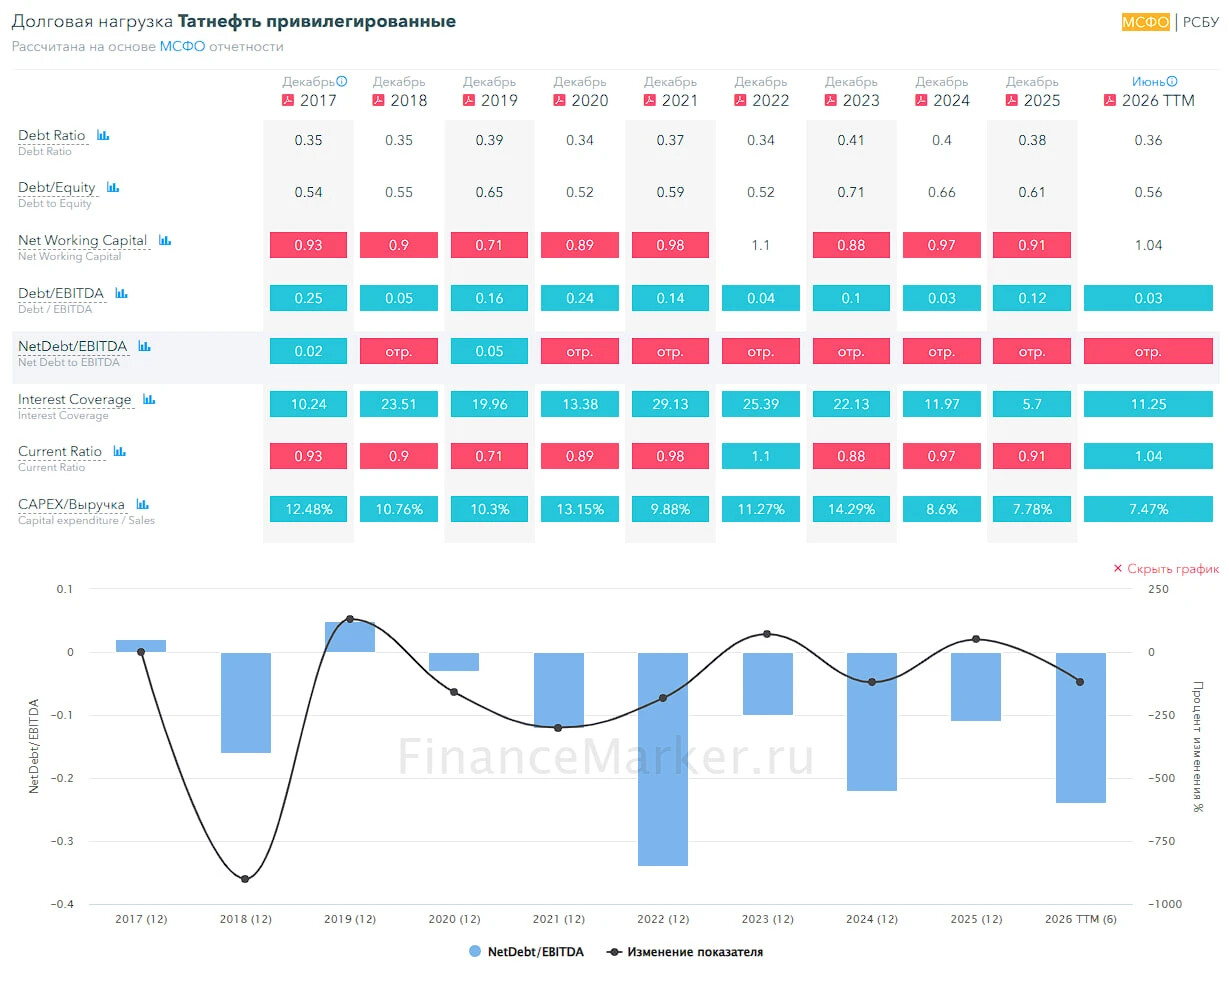
▪️Net Debt / EBITDA — отрицательное значение, кэша больше, чем долгов
ℹ️ Отличное финансовое здоровье. Динамика положительная.
💰 Выручка, прибыль
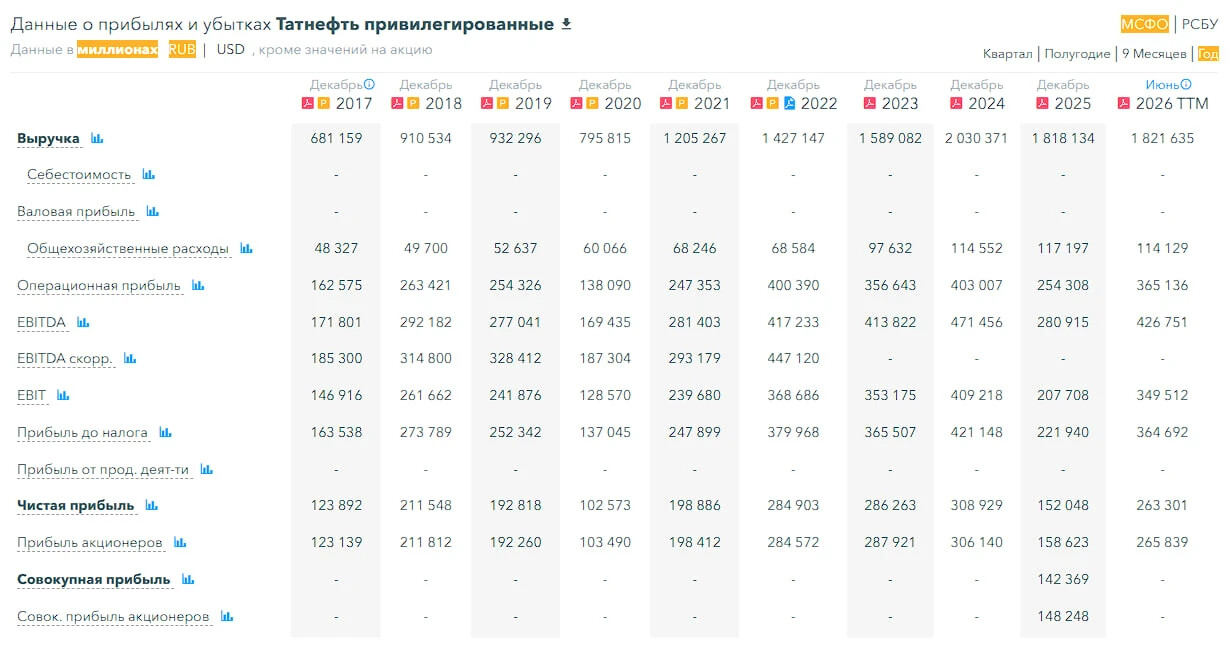
▪️Выручка за 1П2026ТТМ осталась без изменений, в 2025 году снижалась на 10%
▪️Прибыль за 1П2026ТТМ +73% 🔥, в 2025 -51%
▪️Свободный денежный поток за 1П2026ТТМ +88% 🔥
🔮 Будущее, оценки
▪️ 29 июня, АКБФ Инвестиции — 939.14 р. 13 марта, Финам — 747 р.
🤵♂️ Основные акционеры
29% — АО "Связьинвестнефтехим" (Татарстан)
🆚 Сравнение с конкурентами
Входит в 10-ку крупнейших компаний в секторе, одна из крупнейших компаний в России по капитализации. По метрикам оценивается в среднем по сектору или чуть дешевле. Долговая нагрузка лучше сектора. По метрикам рентабельности лучше сектора. По росту выручки за 5 лет лучше сектора.
🤑 Дивиденды
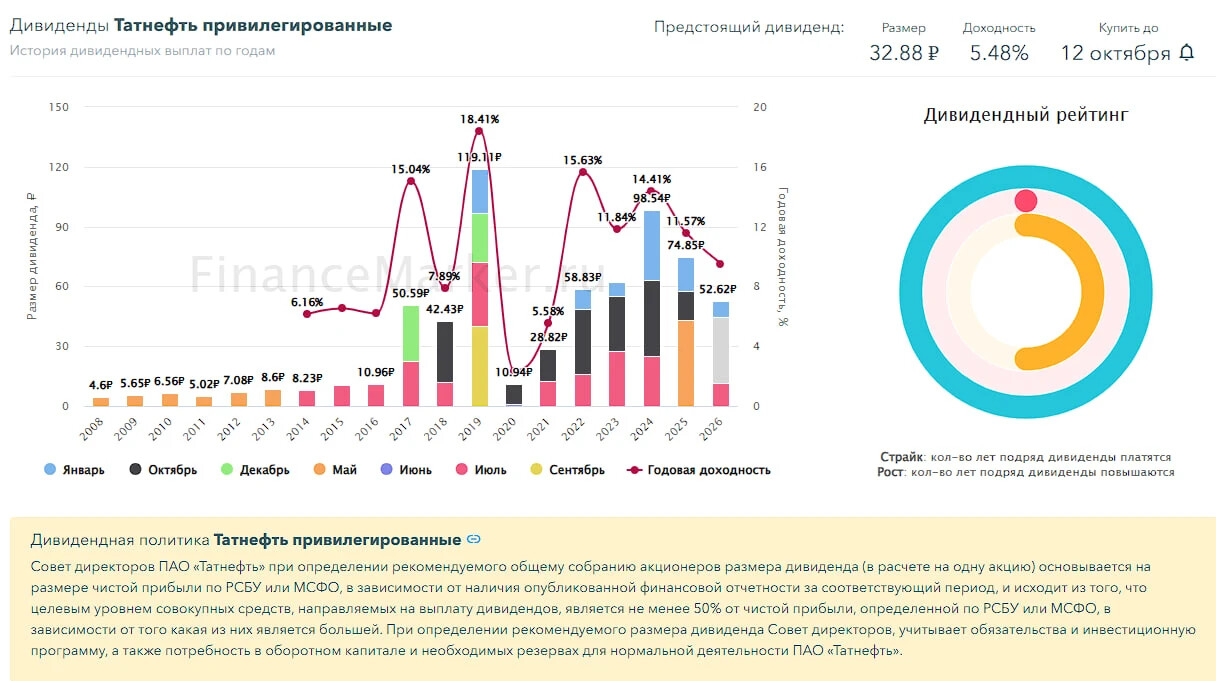
2021 — 5,18%. 2022 — 14,73%. 2023 — 11,73%. 2024 — 14,26%. 2025 — 11.14%.
2026 — 2 выплаты уже было, третья в октябре, будет около 9%.
Судя по фин. здоровью дивидендам ничего не угрожает в настоящий момент.
📈 Технический анализ
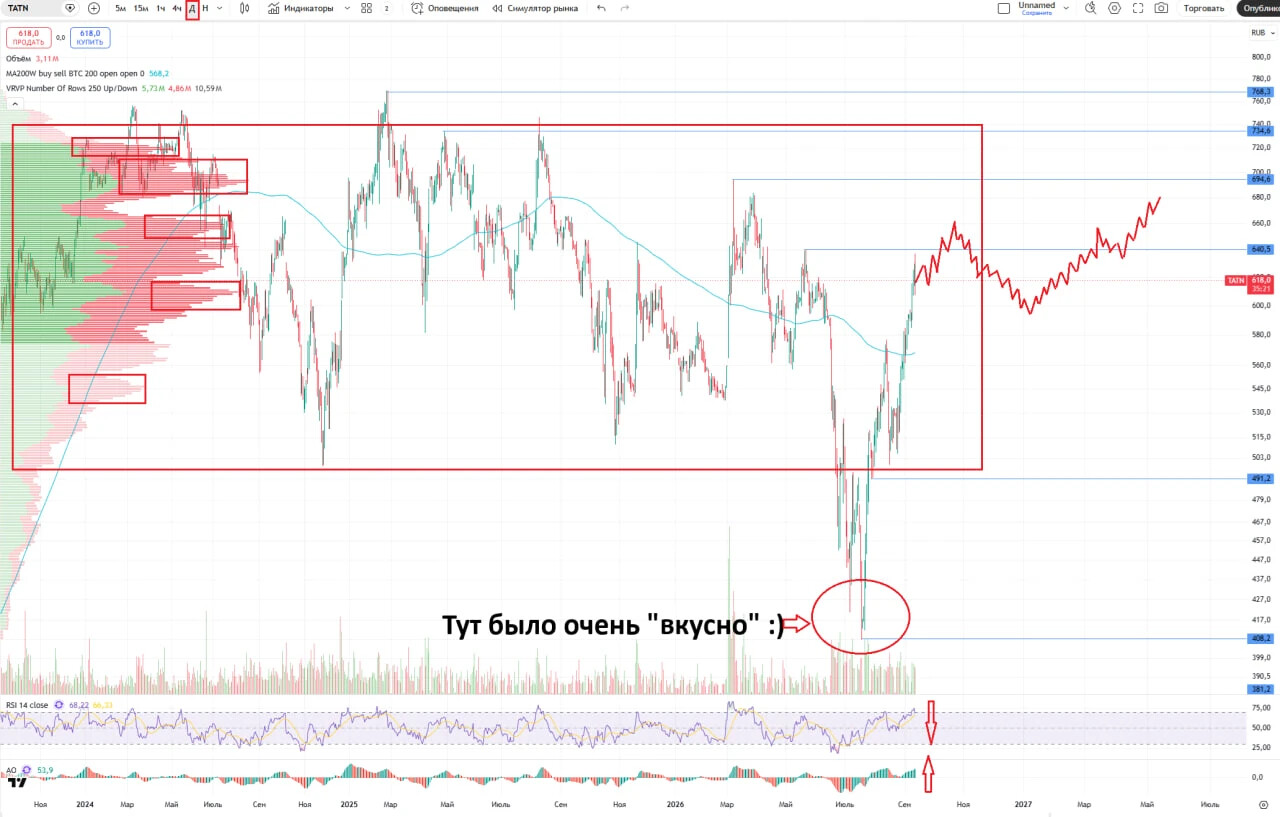
На дневном ТФ перекупленность и подходим к одному из уровней сопротивления. Мысли по движению цены отобразил на график.
🧠 Выводы
Возможно лучшая компания в секторе. В плане роста выручки, долговой нагрузки. Немного жадничают с дивидендами, думаю могли бы платить больше. Но и не сказать, что у них низкие дивиденды. Стоит ли покупать сейчас — вопрос. Так как с одной стороны она оценена не дорого, но после роста на 50% за 1,5 месяца, кажется коррекция вполне себе могла бы пройти. После коррекции вероятно рост может продолжится, ввиду не высокой текущей оценкой. Тот кто покупал на дне в районе 410-430 р. — держите. Сомневаюсь, что даже если начнется снова коррекция всего рынка, акции Татнефти уползут туда, если не будет какой-то массированной атаки ВСУ (что нельзя никак предсказать).
🤓 Соблюдаем букву закона: Не является индивидуальной инвестиционной рекомендацией.
Как вам разбор и вывод?
👍 - согласен
👎 - не согласен
🤔 - все равно, без разницы
Навигация👇
▪️Акции (мы тут) ▪️ Облигации
▪️Новости ▪️ Трейдинг