

🏡 ДОМ .РФ, аналитика по компании #обзор #DOMRF
Сектор: Финансовые услуги
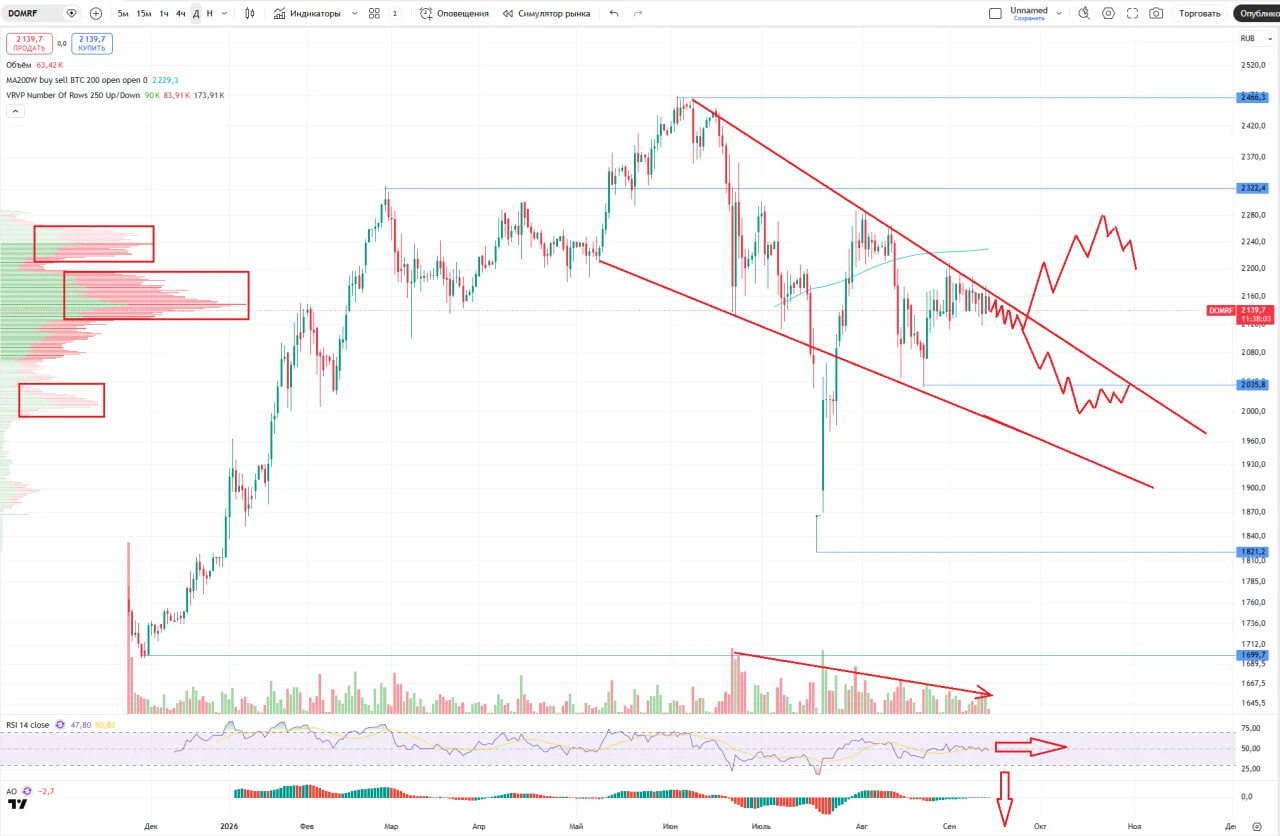
Последний разбор по ДОМ.РФ делал 24 февраля, тогда акции стоили 2256 р., я ожидал роста куда-то выше 2400, а от туда снижения до 2000-2100 р. По факту акции акции росли до 2469 🎯, а от туда падали до 2030 🎯, а от туда, на див. гэпе, в моменте снижались до 1820, после чего начался снова рост. Сейчас акции торгуются по 2160 р., давайте посмотрим как дела у компании и чего можно ждать дальше.
📈 Основные метрики
▪️Капитализация: 4,59B$
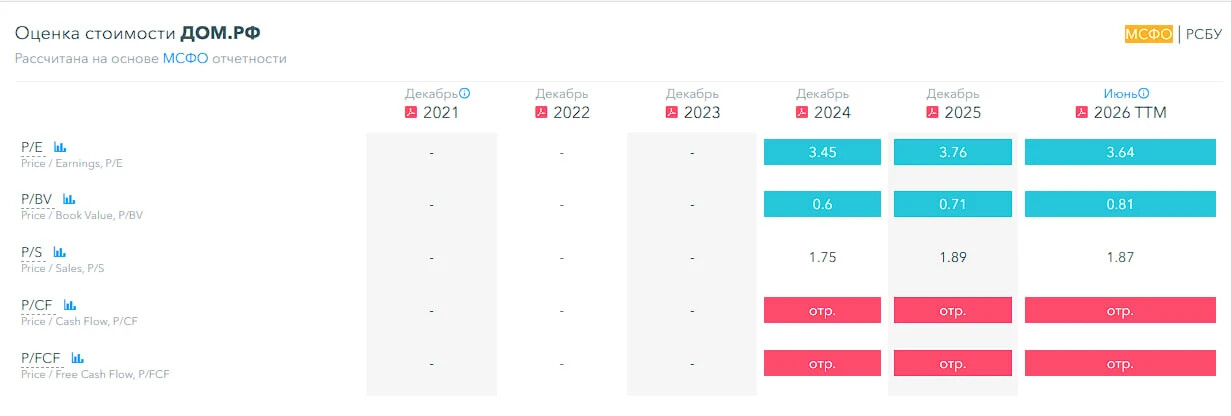
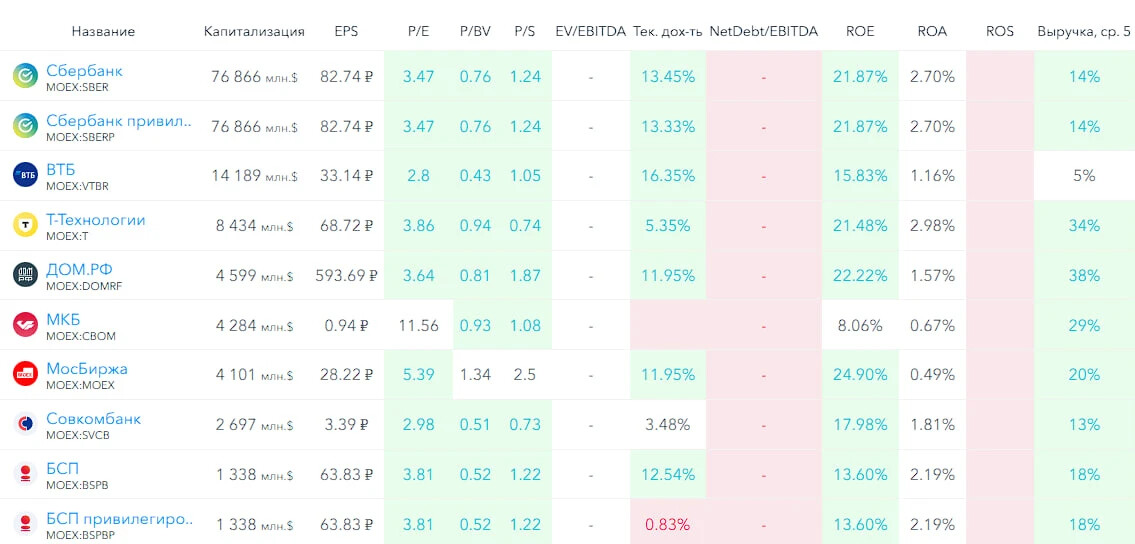
▪️P/E — 3.64
▪️P/S — 1.87
▪️P/B — 0.81
▪️EPS — 593.69 р.
ℹ️ Прибыль выросла, по метрикам стала дешевле, а цена акций снизилась. Выглядит привлекательно :) Разберу детальней.
🗞 Новостной фон
▪️Московская биржа включила акции ДОМ .РФ в Индекс МосБиржи создания стоимости - 9 сентября
▪️"Эксперт РА" повысило рейтинг банка "ДОМРФ" до ruAAA - 26 августа
▪️ЧИСТАЯ ПРИБЫЛЬ ДОМРФ ЗА 7 МЕСЯЦЕВ 2026 ГОДА ВЫРОСЛА НА 44% ДО 67 МЛРД РУБ.
▪️ДОМ PФ прогнозирует рост чистой прибыли по итогам 2026 года на 32% г/г до 117 млрд руб. при рентабельности капитала 23,4%
▪️ЕС ВКЛЮЧИЛ В 21-Й ПАКЕТ САНКЦИЙ ДОМРФ - 23 июля
▪️НКР присвоило акциям ДОМРФ некредитный рейтинг на уровне «пять звёзд» - 22 июня
💰 Финансовое здоровье
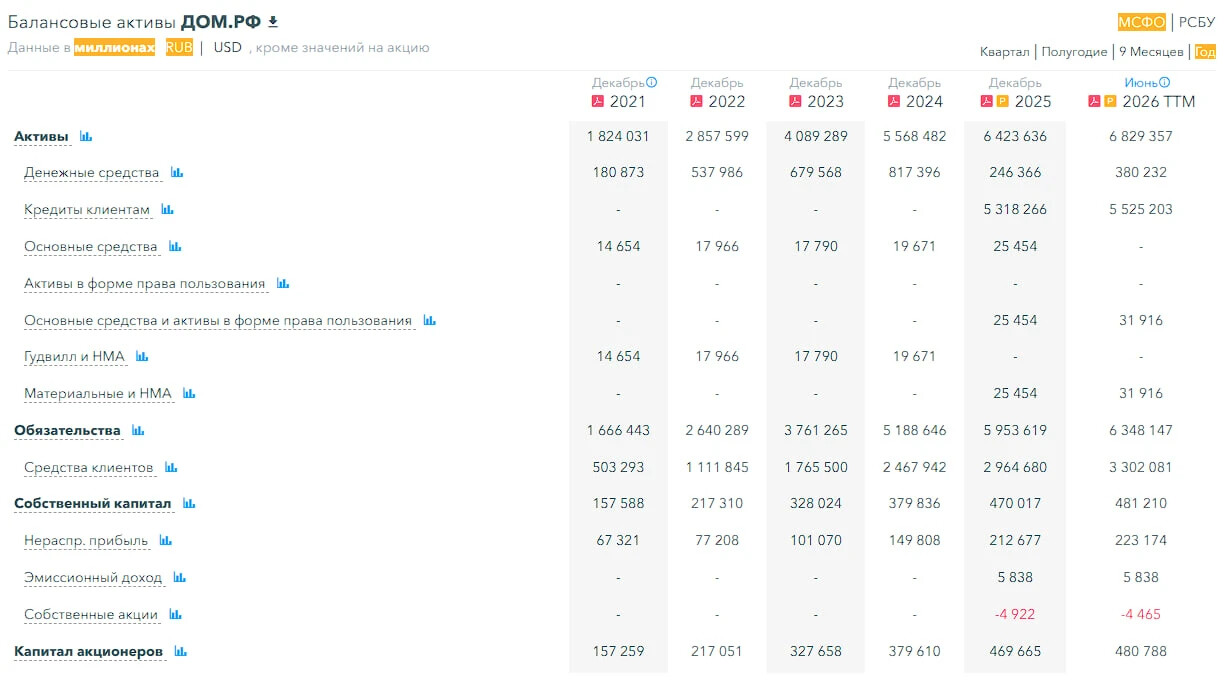
▪️Собственный капитал за 1П2026ТТМ +2%, в 2025 г. +24%
▪️Обязательства за 1П2026ТТМ +7%, в 2025 +15%
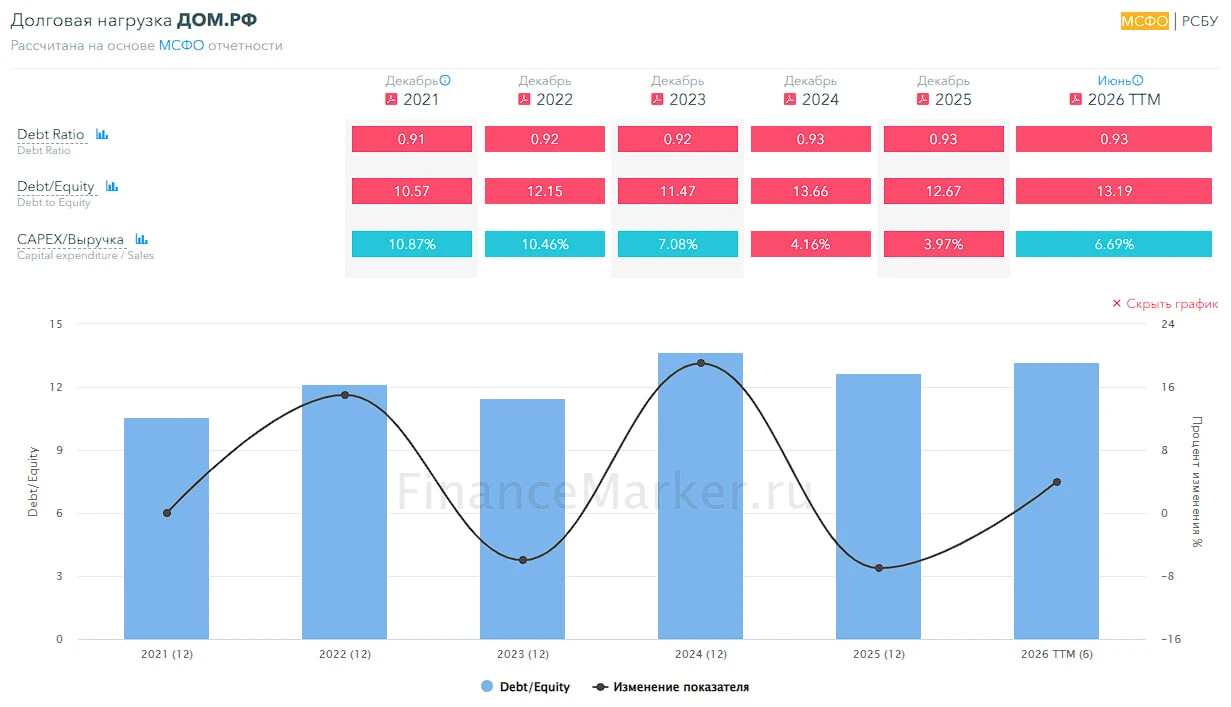
▪️Debt/Equity — 13.19. Для сравнения: Сбер — 7.1, ВТБ — 12.65, Т-Технологии — 6.21, МосБиржа — 49.96.
ℹ️ Хорошее фин. здоровье, рост обязательств = рост выручки и прибыли. Замедление роста СК если смотреть на ТТМ, и даже снижение на 4% если смотреть за последний квартал.
💰 Выручка, прибыль
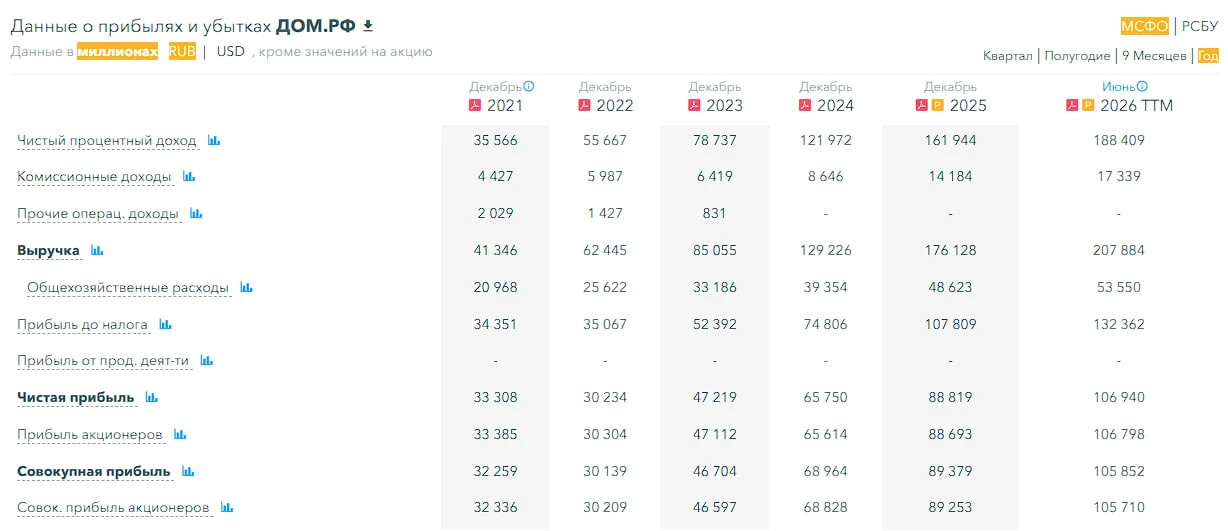
▪️Выручка за 1П2026ТТМ +18%, в 2025 +36%
▪️Прибыль за 1П2026ТТМ +20%, в 2025 +35%
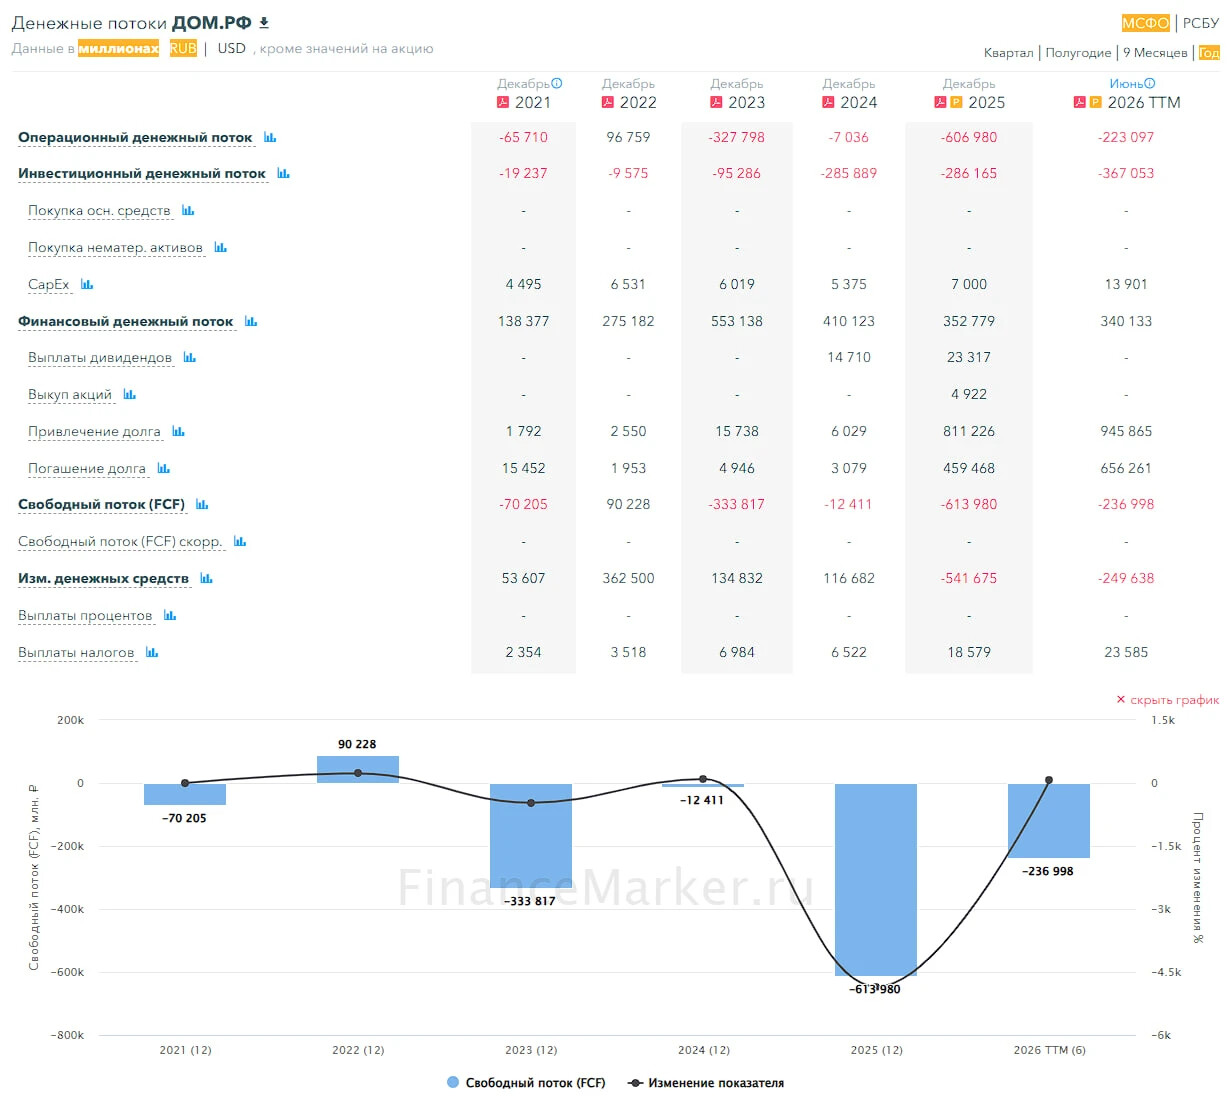
▪️Свободный денежный поток за 1П2026ТТМ вырос на 61% до минус 236.9 млрд р.
🔮 Будущее, оценки
▪️ 18 августа, Финам — 2592 р., 10 августа, Риком Траст — 2600 р., 30 июля, Альфа-Инвестиции — 3350 р., 24 июня, БКС — 2850 р.
🤵♂️ Основные акционеры
89,9% — Российская Федерация
🆚 Сравнение с конкурентами
Входит в 5-ку крупнейших компаний по капитализации в своем секторе, а в подсекторе "Фин.услуги" №1. По метрикам оценивается в среднем по сектору, плюс-минус как Сбер. По метрикам рентабельности лучше сектора. По росту выручки за 5 лет лучше сектора.
🤑 Дивиденды
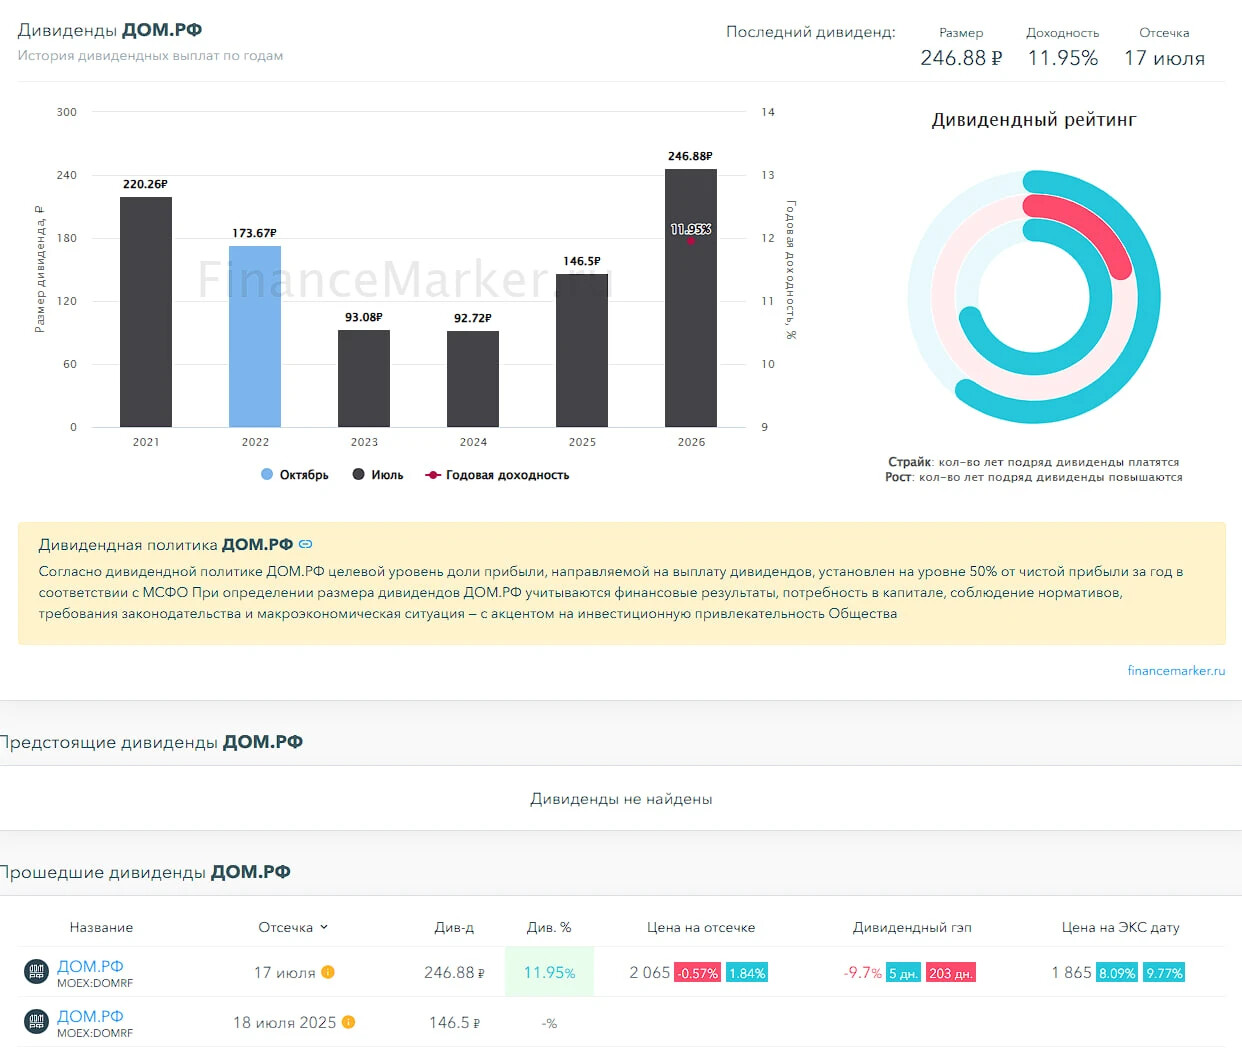
2026 — 11.95% (или 246.88 р.)
Пока истории выплат нет, но, вероятно, это будет стабильная "дивидендная корова" или будущий "дивидендный аристократ".
📈 Технический анализ
Тут несколько моментов. Во-первых это молодой график, истории торгов мало. Это приводит обычно к тому, что прогнозирование по графику довольно слабое. Вижу идёт снижение объёмов = снижение интереса. Есть нисходящий клин, сейчас находимся на его верхней границе. Чаще всего тут либо выходим из клина выше и начинаем рост, либо идём к нижней границе. Это мой не любимый сценарий, так как приходится говорить про 2 сценария и у них примерно одинаковая вероятность. Мысли по движению цены отобразил на графике.
🧠 Выводы
Тоже несколько мыслей. Во-первых это отличная компания, высокая маржинальность, по-сути Сбер №2, который рынок любит. Но есть некоторые моменты: снижение темпов роста. Выручка: 2024 +52%, 2025 +36%, 1П2026ТТМ +18%. И тут не понятно, это из-за эконом. ситуации в России, или это ограниченность потенциала роста бизнеса. Это покажет только время. Покупать ли сейчас? Вот прям тут точка неопределенности, возможно сначала акции уйдут на коррекцию. Покупать ли акции ДОМ .РФ вообще? Я думаю, что скорее да, это хороший актив, с хорошими дивидендами.
🤓 Соблюдаем букву закона: Не является индивидуальной инвестиционной рекомендацией.
Как вам разбор и вывод?
👍 - согласен
👎 - не согласен
🤔 - все равно, без разницы
Навигация👇
▪️Акции (мы тут) ▪️ Облигации
▪️Новости ▪️ Трейдинг