

💿 НЛМК, аналитика по компании #NLMK #обзор
Сектор: Производство стали
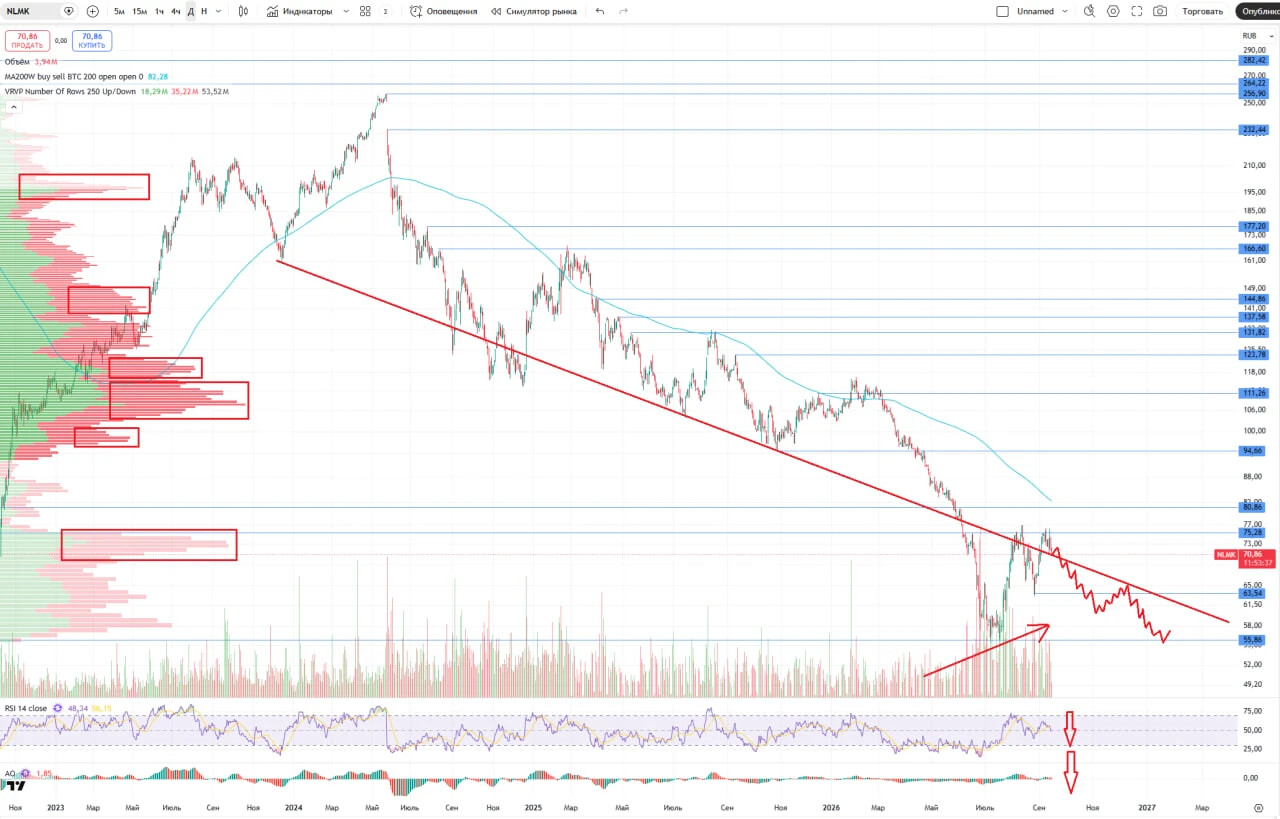
Последний обзор по НЛМК я делал 29 апреля, тогда акции стоили 89 р. и я ожидал снижения в район 73 р. и возможный отскок до 95 р., про ситуацию в целом писал, что раньше 2027 года восстановления я не ожидаю., а покупать акции я бы не стал. По факту акции снижались до 71 р. 🎯, сделали отскок до 75 р. (меньше чем я думал), а после "уиии" до 55.5 р. в моменте. Не покупать акции НЛМК — это был правильный вывод. Сейчас акции торгуются по 71 р. Давайте посмотрим как дела у компании и чего ждать дальше.
📈 Основные метрики
▪️Капитализация: 5,11B$
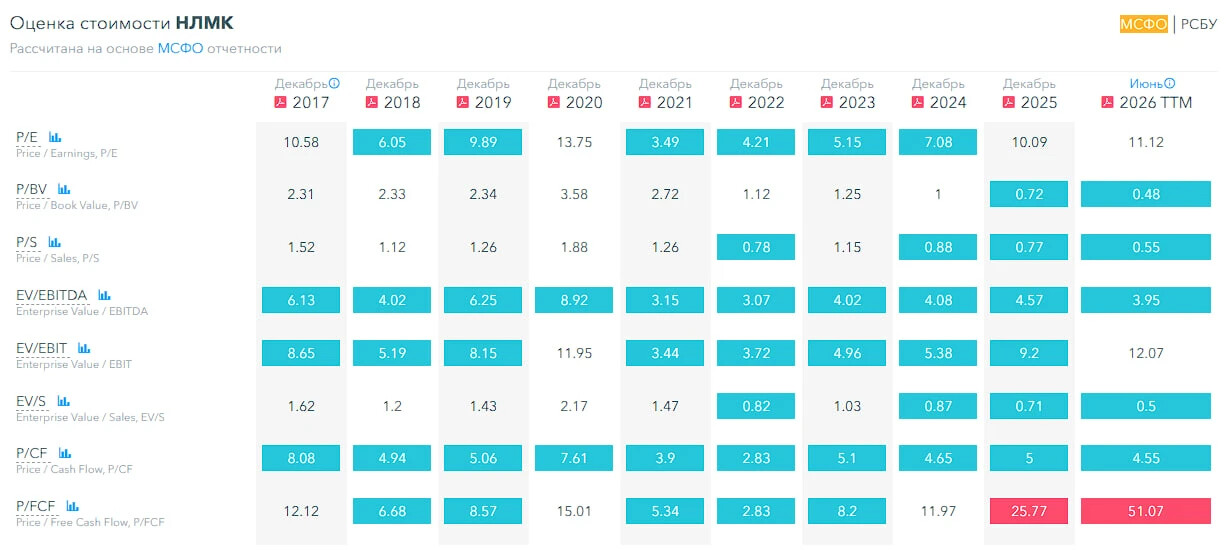
▪️P/E — 11.12
▪️P/S — 0.55
▪️P/B — 0.48
▪️EPS — 6.46 р.
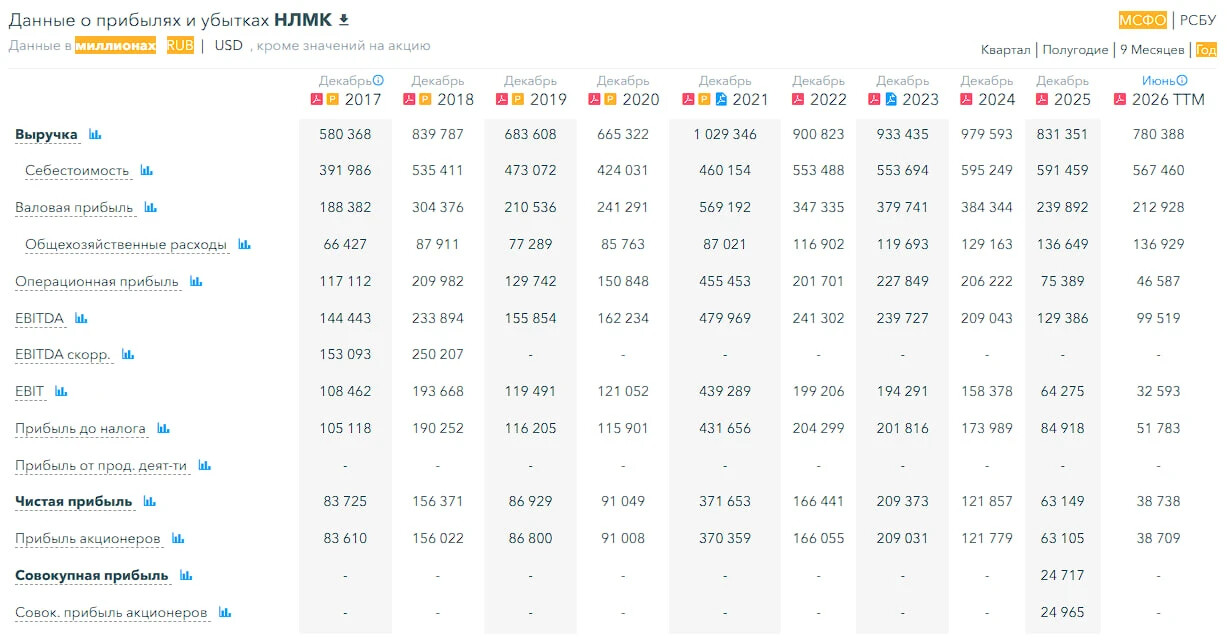
▪️EBITDA — 99,5 млрд р.
▪️EV/EBITDA — 3.95
ℹ️ Прибыль сильно снизилась, но еще остается прибыльной, что уже хорошо. Из-за этого по P/E компания оценивается дороже, чем в прошлом обзоре, хотя акции снизились в цене. Разберу детальней.
🗞 Новостной фон
▪️Акционеры НЛМК одобрили невыплату дивидендов 2025г - 18 мая
▪️ГРУППА НЛМК В 2025Г СОКРАТИЛА EBITDA В 1,8 РАЗА, FCF УПАЛ В 2,5 РАЗА - ОТЧЕТ - 24 апреля
▪️НЛМК РСБУ 1п 2026: выручка ₽288,7 млрд (-11,5% г/г), чистая прибыль ₽1,1 млрд (-97,4% г/г, в 38,3 раз)
💰 Финансовое здоровье
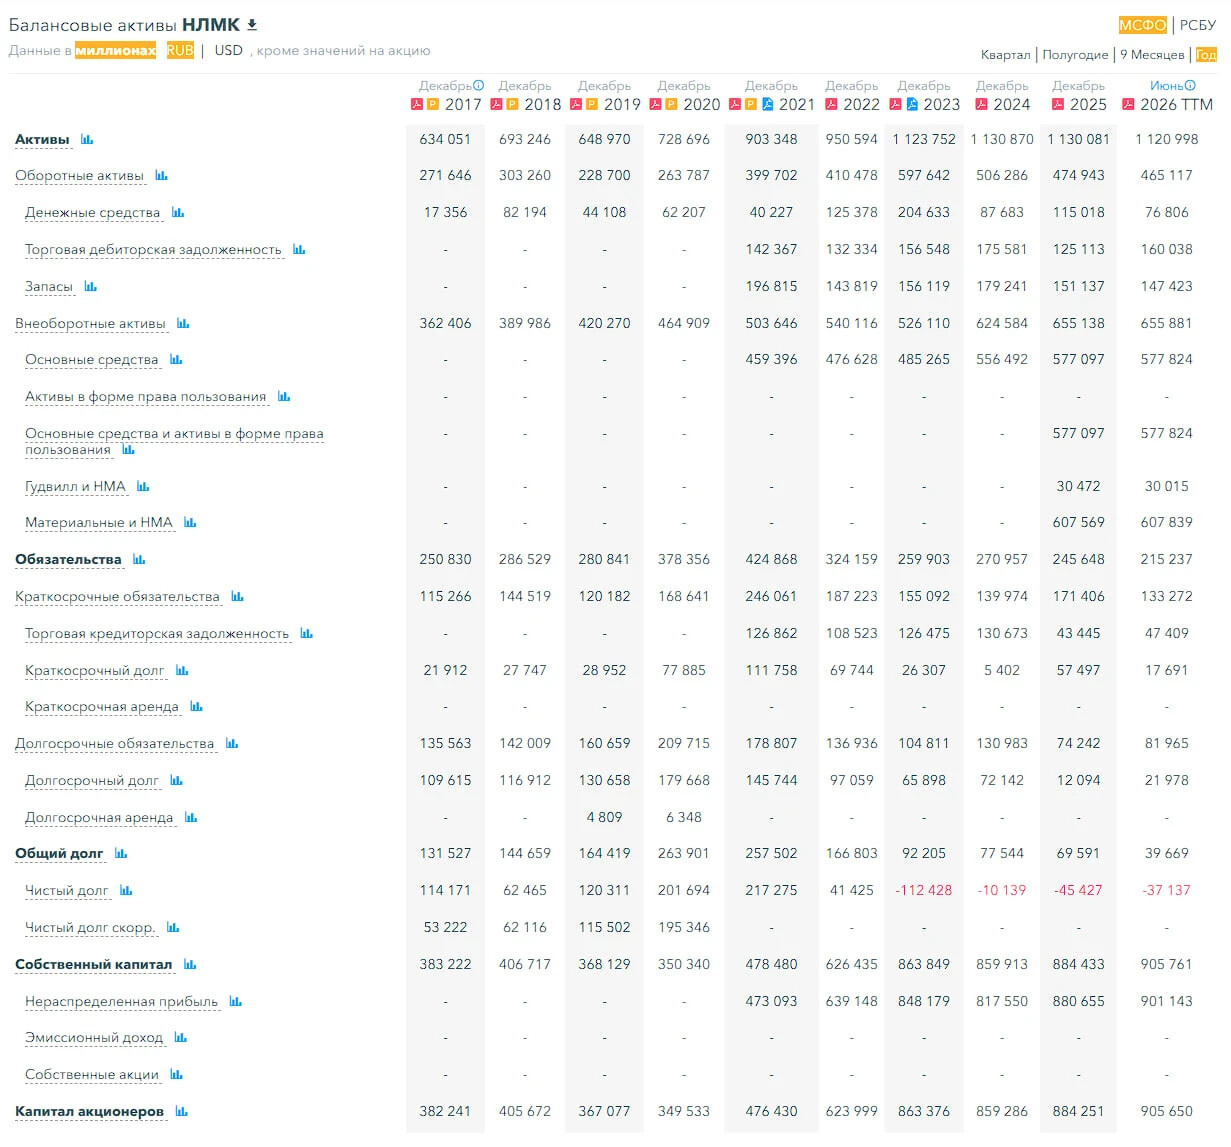
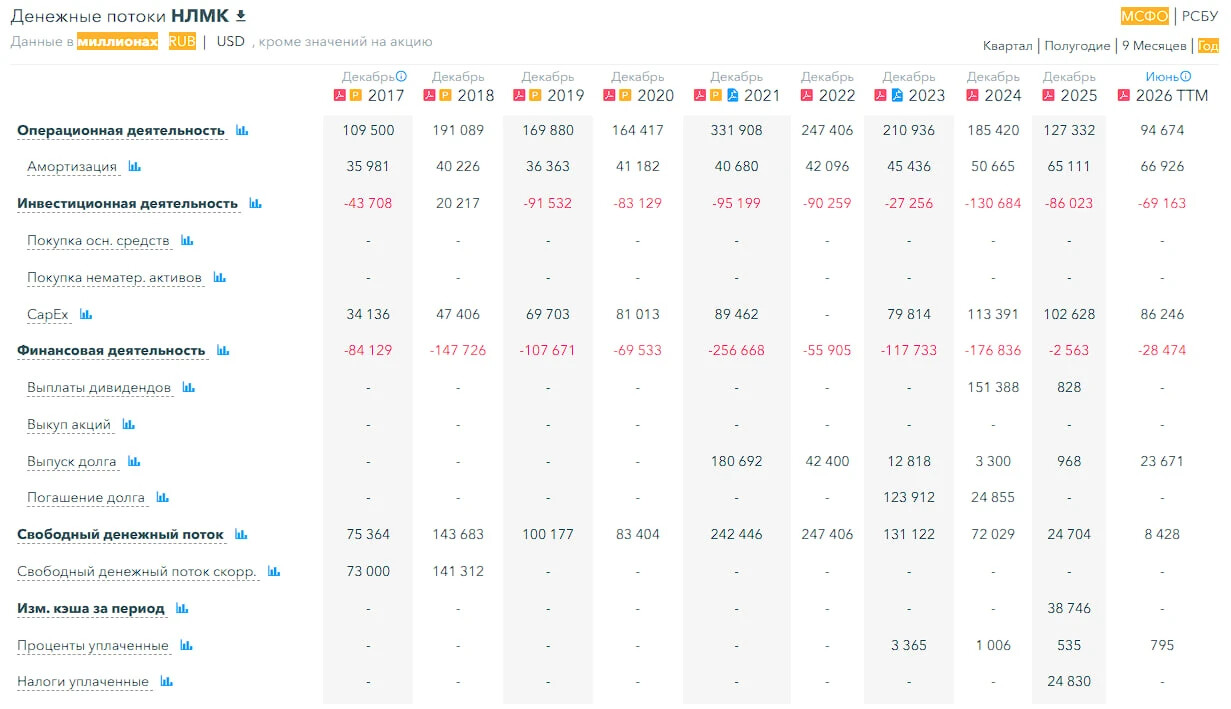
▪️Собственный капитал за 1П2026ТТМ +2%, в 2025 +3%
▪️Чистый долг за 1П2026ТТМ +18%, в 2025 -348%.
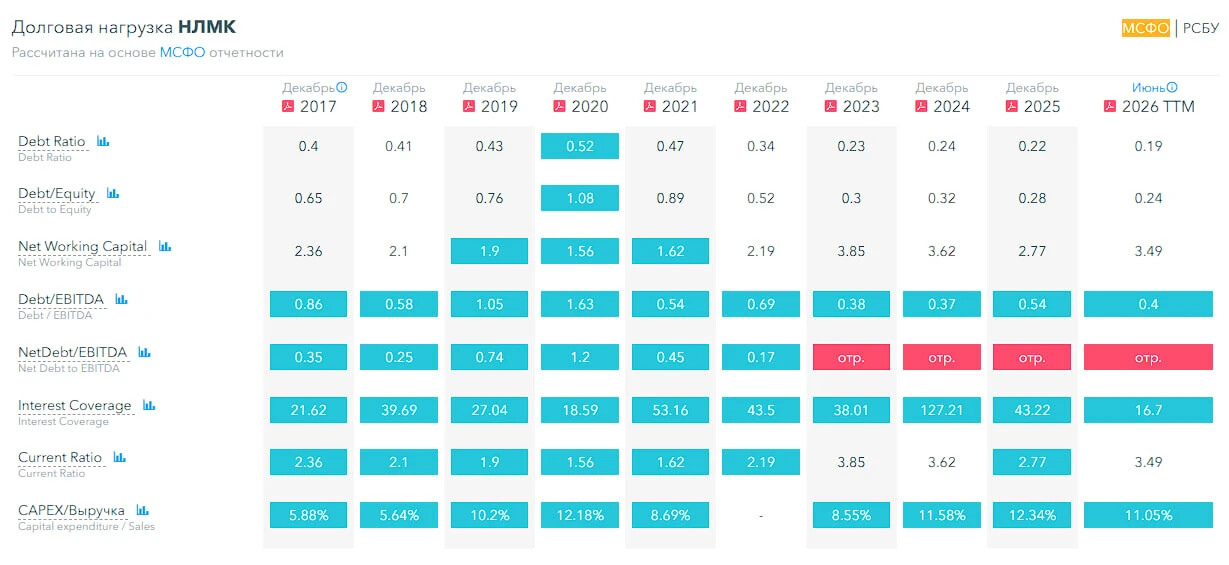
▪️Net Debt / EBITDA — отр. значение, кэша больше, чем долгов
ℹ️ Пока фин. здоровье остается хорошим, но будь-то стоит на месте. Что нормально в текущей ситуации.
💰 Выручка, прибыль
▪️Выручка за 1П2026ТТМ -6%, в 2025 -15%
▪️Прибыль за 1П2026ТТМ -39%, в 2025 -48%
▪️Свободный денежный поток за 1П2026ТТМ -66%
🔮 Будущее, оценки
▪️ 14 августа, СберИнвестиции - 105 р., 31 июля, Ренессанс Капитал - 80 р., 7 мая, Альфа-Банк - 108 р.
🤵♂️ Основные акционеры
79,3% — Лисин В.С. (через компанию Fletcher Group Holdings Limited)
🆚 Сравнение с конкурентами
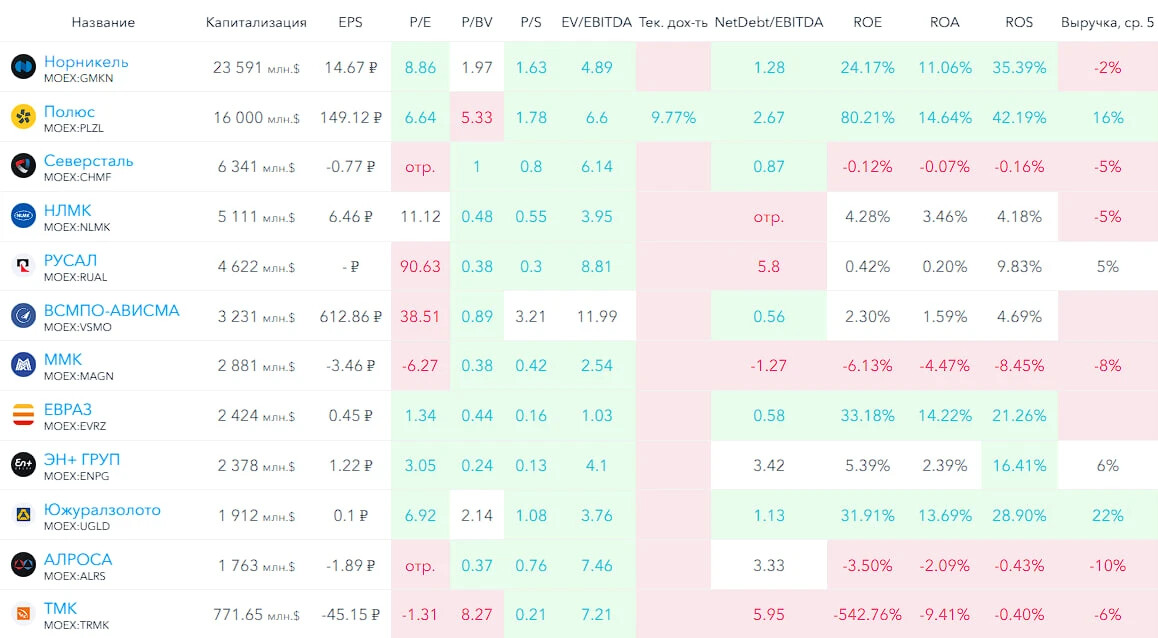
Компания входит в 5-ку по капитализации в своем секторе, по P/E оценивается дороже сектора, по P/B и P/S в среднем или чуть дешевле сектора. Долговая нагрузка лучше сектора. По метрикам рентабельности слабее сектора. По росту выручки за 5 лет слабее сектора.
🤑 Дивиденды
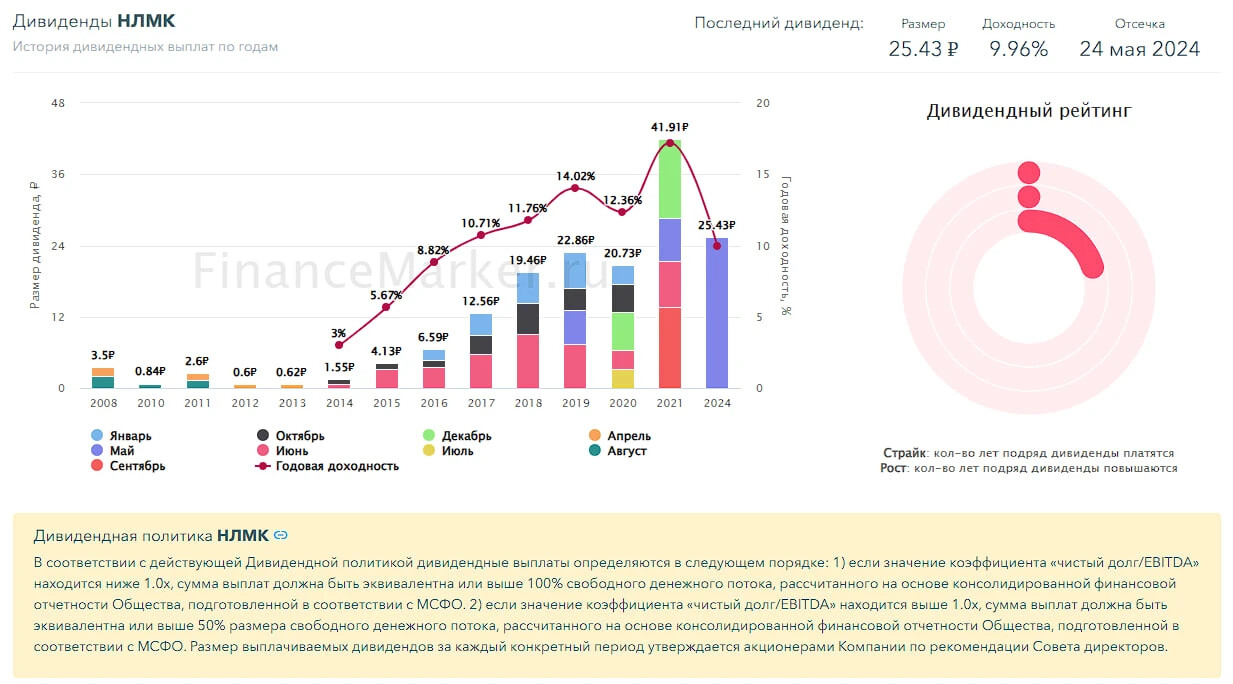
Не платит с 2024 года. И пока нет смысла ждать новых.
📈 Технический анализ
Мысли по движению цены отобразил.
🧠 Выводы
С одной стороны ничего плохого — у компании хорошее фин здоровье. А с другой стороны падение выручки, прибыли, FCF, которое длится уже несколько лет. И это проблема всего сектора и даже рынка. У компании есть запас накопленной прочности, с ней ничего не случится в ближайшие годы. Но пока не видно улучшения. Ждем изменений в геополитики и общей экономики, только тогда можно задумываться о покупках. Компания ждёт своего часа. Списывать её точно не надо.
🤓 Соблюдаем букву закона: Не является индивидуальной инвестиционной рекомендацией.
Как вам разбор и вывод?
👍 - согласен
👎 - не согласен
🤔 - все равно, без разницы
Навигация👇
▪️Акции (мы тут) ▪️ Облигации
▪️Новости ▪️ Трейдинг