

⛏ Полюс, аналитика по компании #PLZL #обзор
Сектор: Добыча золота
Последний обзор по Полюсу делал 9 июня, тогда акции стоили 2007 р., я ожидал снижения до 1750 и возможный отскок до 2000, про саму компанию писал, что в рублях отчет довольно слабый, если в долларах, то просто слабее, чем годом ранее, в выводах я делал, что я бы постоял в сторонке, не покупал, ждал бы следующих отчетностей. Уже спустя месяц акции торговались по 1750 р. 🎯, а после, сами знаете на чём, акции жестко обвалились. Сейчас они торгуются по 959 рублям, давайте посмотрим как у них дела и что можно ждать дальше и на сколько это прогнозируемо сейчас.
📈 Основные метрики
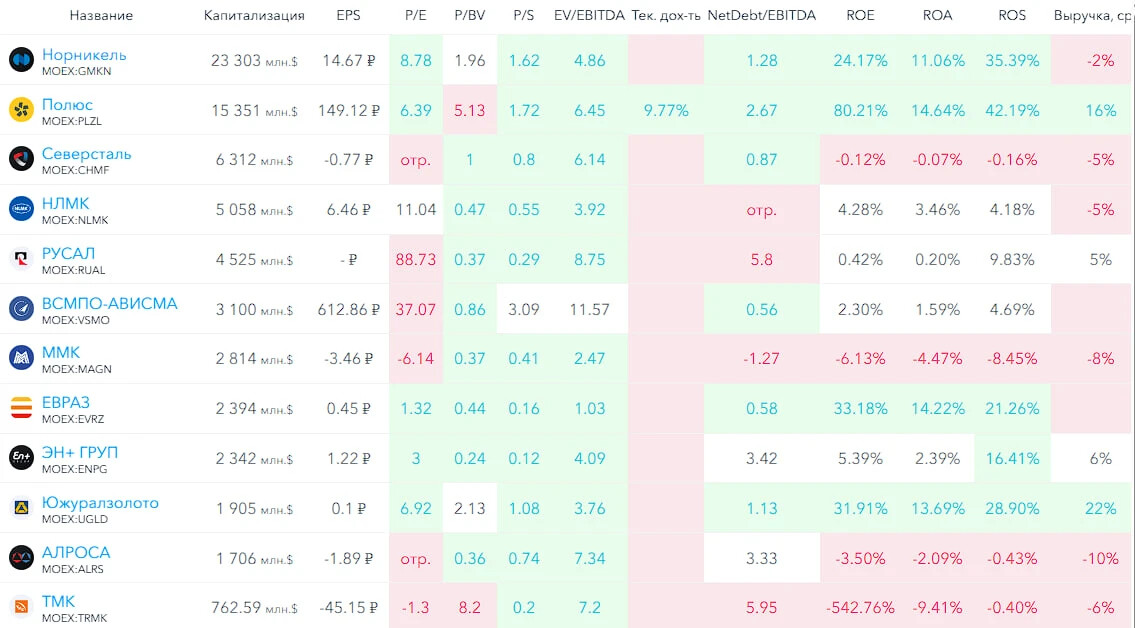
▪️ Капитализация: 15,35B$
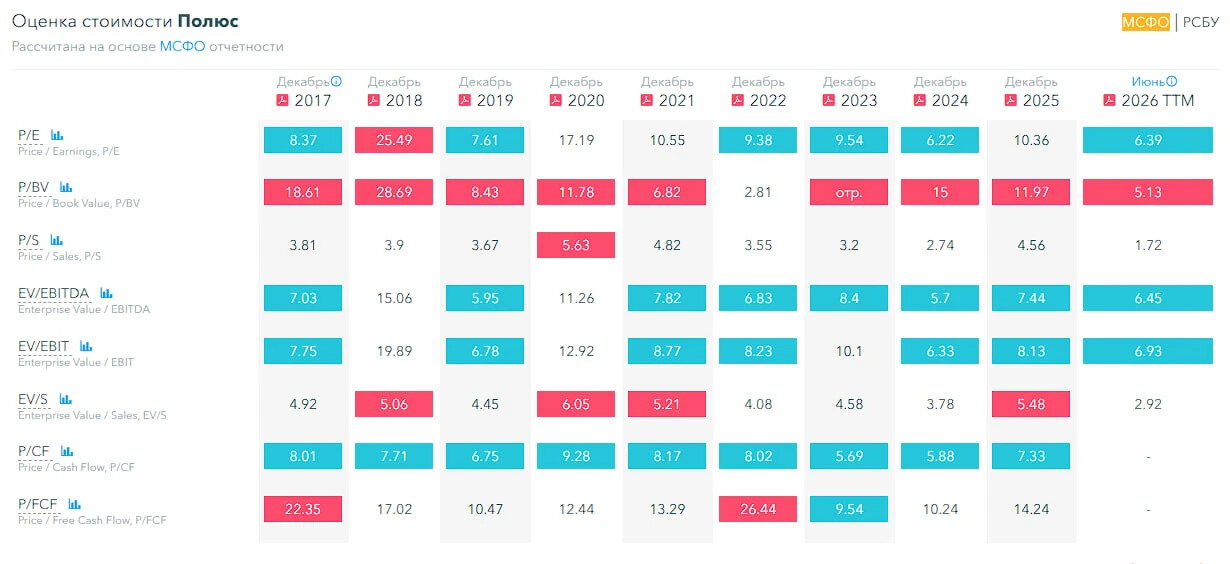
▪️ P/E — 6.39
▪️ P/S — 1.72
▪️P/B — 5.13
▪️EPS — 149.12 р.
▪️EBITDA — 342.4 млрд р.
▪️EV/EBITDA — 6.45
ℹ️ Упала прибыль. Капитализация упала в 2 раза. По метрикам акции сейчас оцениваются дешевле, чем в прошлом обзоре, так как стоимость акций упала больше, чем её прибыль. Давайте посмотрим все в деталях.
🗞 Новостной фон
▪️СД принял к сведению предложение приостановить дивиденды до 2030г, не раскрыл деталей
▪️Менеджмент намерен представить СД рекомендацию приостановить дивидендные выплаты до 2030 года в связи с тем, что до указанной даты Компания будет сфокусирована на реализации масштабных инвестиционных проектов
▪️"Полюс" увеличит общий объем переработки руды на Благодатном на 90%, до 17 млн тонн в год благодаря новой фабрике
Важно, я буду отображать данные в рублях, так как это наиболее значимое, осязаемое значение для российского инвестора. В долларах может быть немного лучше, чем в рублях.
💰 Финансовое здоровье
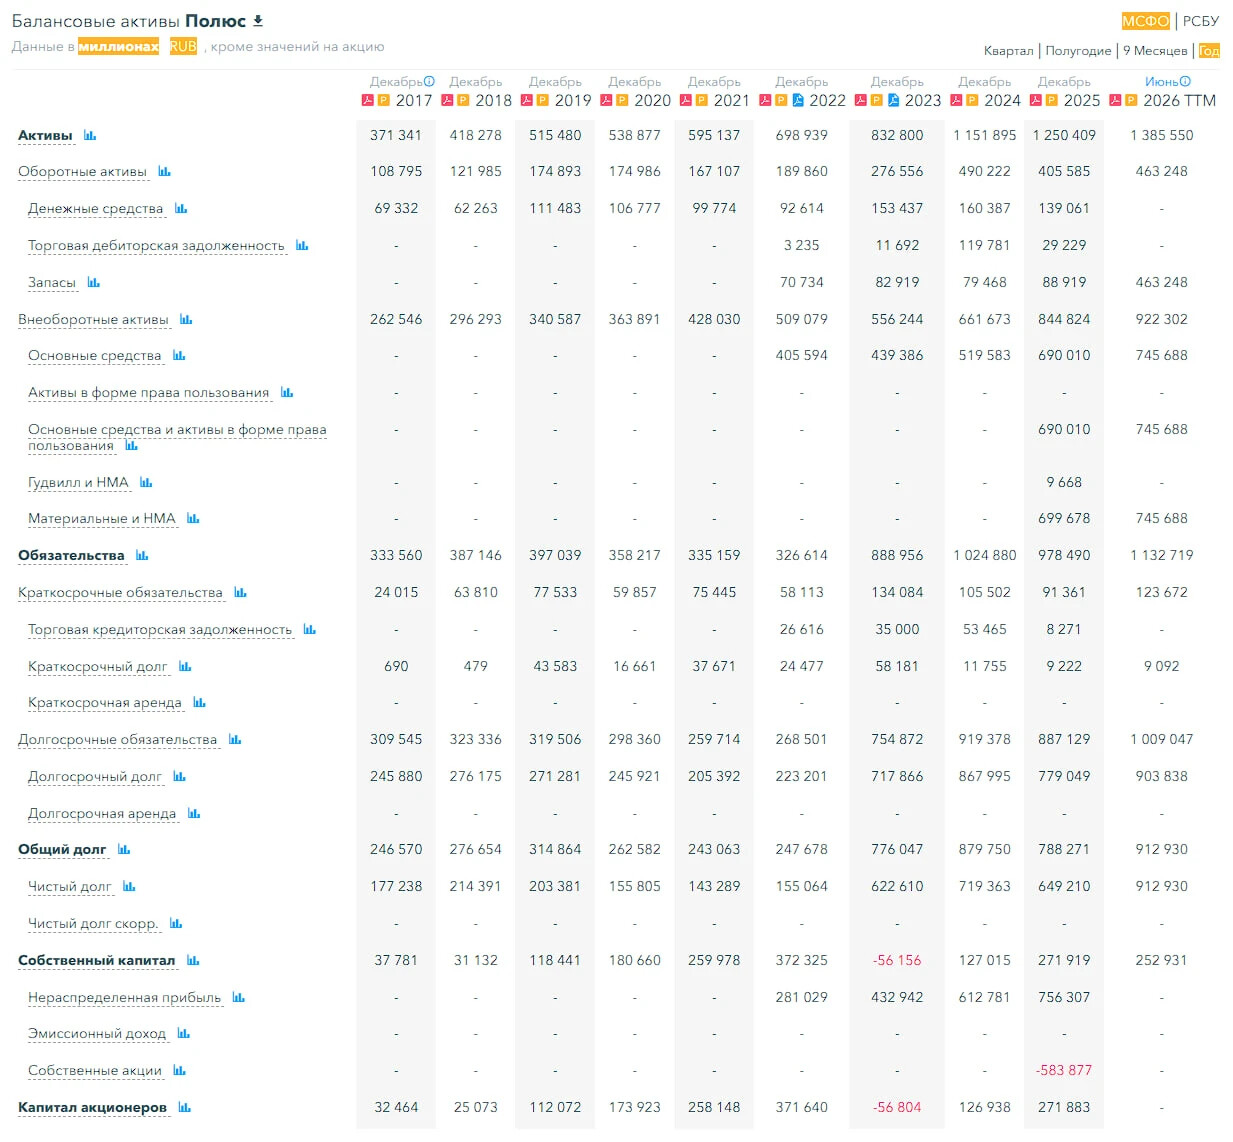
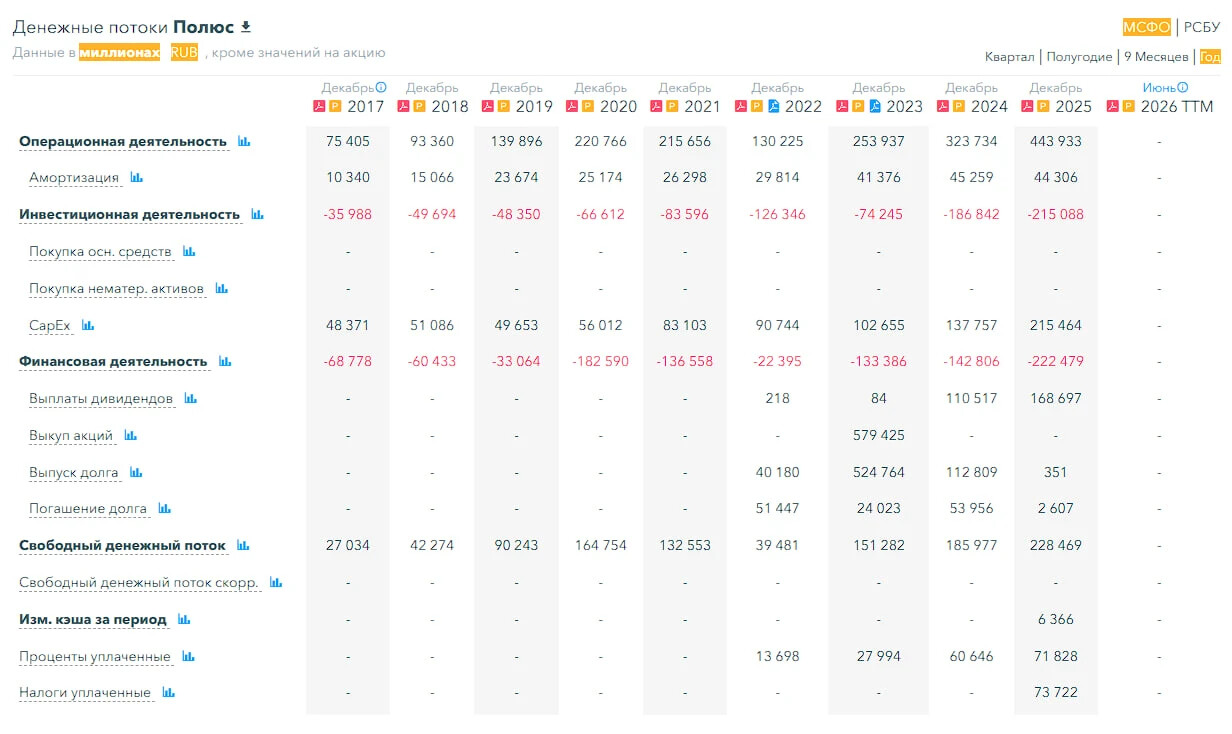
▪️Собственный капитал за 1П2026ТТМ -7%, в 2025 +114%
▪️Чистый долг за 1П2026ТТМ +41%, в 2025 -10%
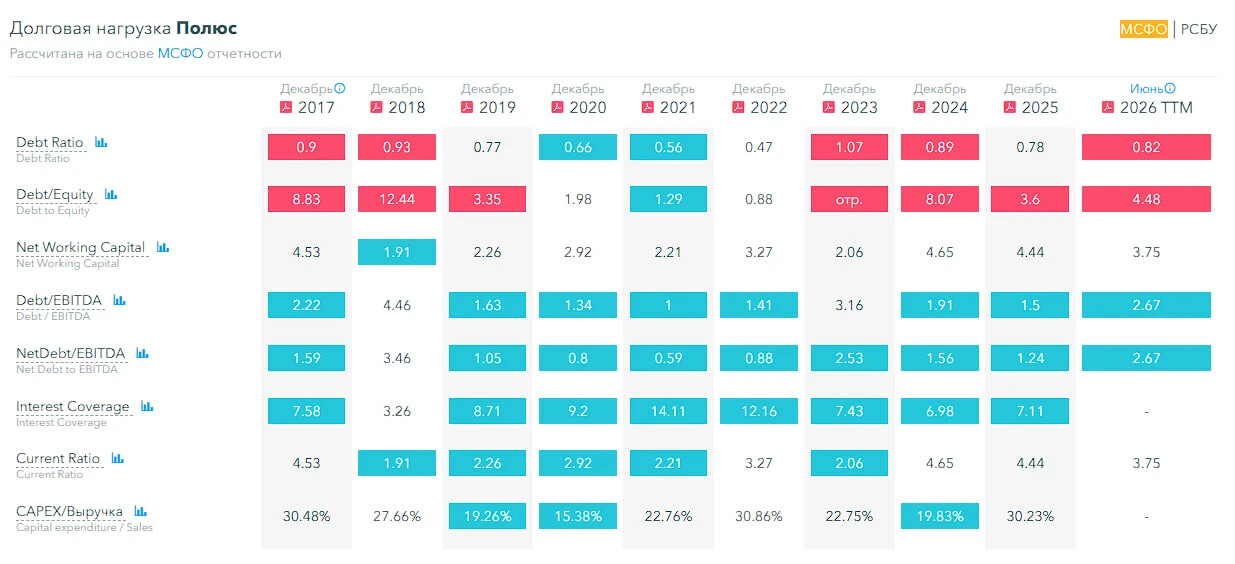
▪️Net Debt / EBITDA — 2,67. Это более чем в 2 раза выше, чем в прошлом обзоре. Долговая нагрузка довольно высокая, хотя и далеко не критическая.
ℹ️ Снижение СК, рост долговой нагрузки. Финансовое состояние ухудшилось, но все еще скорее "нормальное".
💰 Выручка, прибыль
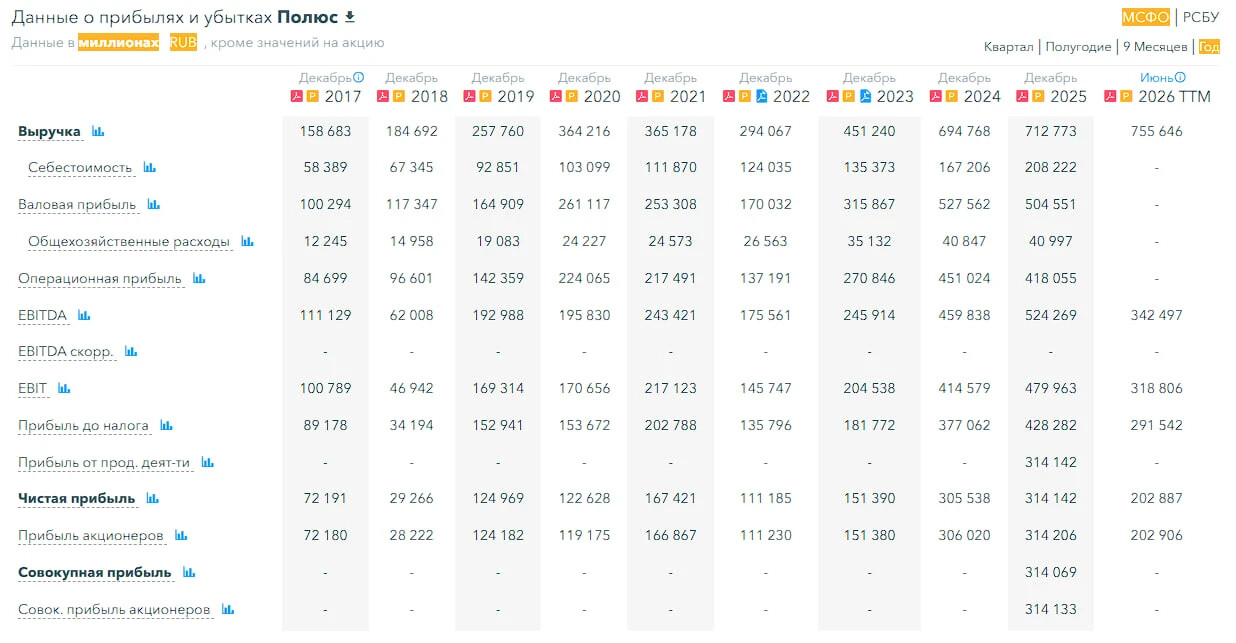
▪️Выручка за 1П2026ТТМ +6%, в 2025 +3%
▪️Прибыль за 1П2026ТТМ -35%, а если не ТТМ, то прибыль 1П2026 -57%. в 2025 +3%
▪️Свободный денежный поток за 1П2026ТТМ — нет данных
🔮 Будущее, оценки
▪️ 28 июля, Велес Капитал — 1510 р. 14 апреля, АКБФ Инвестиции — 1889 р.
🤵♂️ Основные акционеры
Free-float 22%
Состав акционеров не раскрывается
🆚 Сравнение с конкурентами
Несмотря на обвал в капитализации, это одна из крупнейших компаний в секторе, входит в 3ку по капитализации. По метрикам оценивается в среднем по сектору или чуть лучше, т.к. многие в секторе находятся в убытке. По метрикам рентабельности лучше сектора. По росту выручки за 5 лет лучше сектора.
🤑 Дивиденды
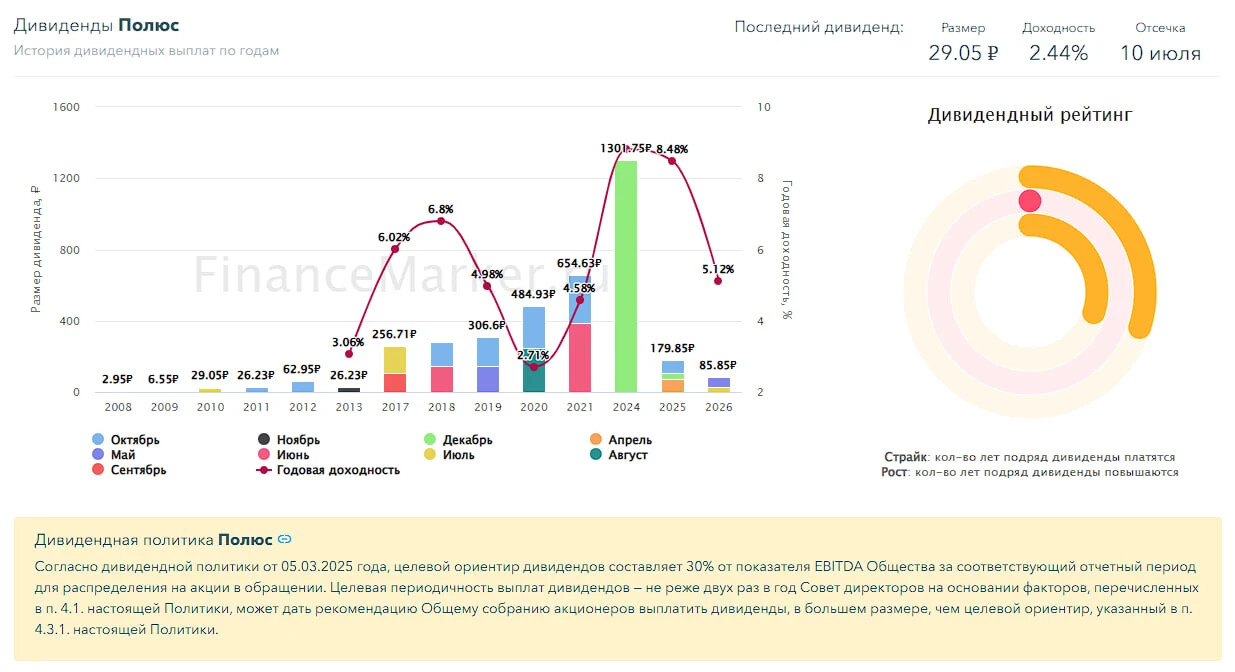
2021 — 4,58%, 2022 — не было, 2023 — не было, 2024 — 8,81%. В 2025 — 8,48%.
В 2026 — 5,12%
Вероятно до 2030 года дивидендов не будет
📈 Технический анализ
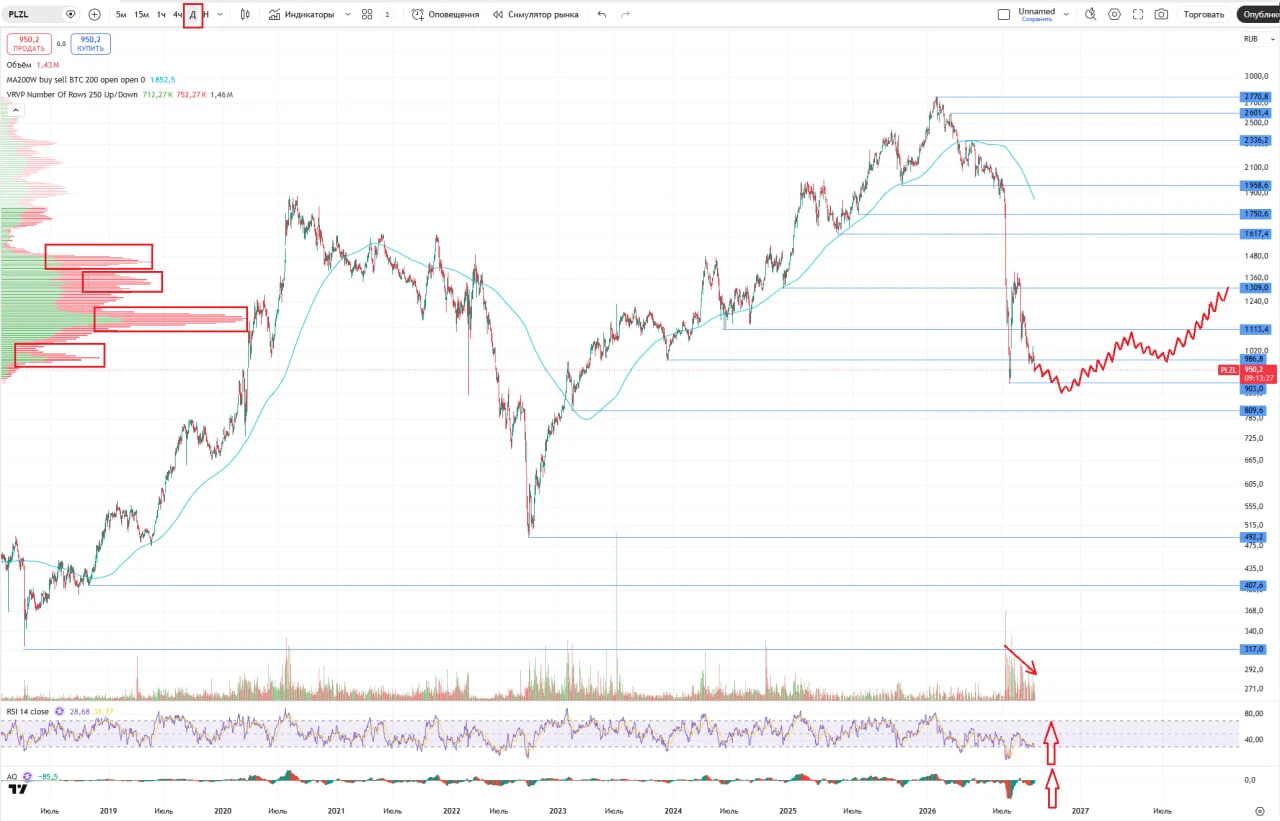
Спадают объемы, инвесторы успокаиваются. Те кто хотел продать — продали. Идет некоторое торможение обвала. Ближайшие уровни поддержки 900, 810. Если не выдержит уровень — падать можно больно до 490 р. Но я думаю этого не произойдет. Мысли по движению цены отобразил на графике.
🧠 Выводы
Цену компании опустили настолько низко, что она уже стала привлекательной несмотря на отсутствие будущих дивидендов. Видимо у компании существенно выросли CapEx, но эту информацию они не разгласили в последнем отчете. Компания инвестирует в развитие, рано или поздно это отобьется, как я думаю. Компанию укатали по понятным причинам, но мне кажется перестарались и будет откат. С т.з. фундаментала компания сейчас стоит привлекательно (хотя и не "дешево"). Из минусов — много информации в отчете закрыто. Инвестировать ли долгосрочно? Хм, может быть. Если вас не пугает отсутствие дивидендов.
🤓 Соблюдаем букву закона: Не является индивидуальной инвестиционной рекомендацией.
Как вам разбор и вывод?
👍 - согласен
👎 - не согласен
🤔 - все равно, без разницы
Навигация👇
▪️Акции (мы тут) ▪️ Облигации
▪️Новости ▪️ Трейдинг