

🚗 Делимобиль, аналитика по компании #DELI #обзор
Сектор: Пассажирские автоперевозки
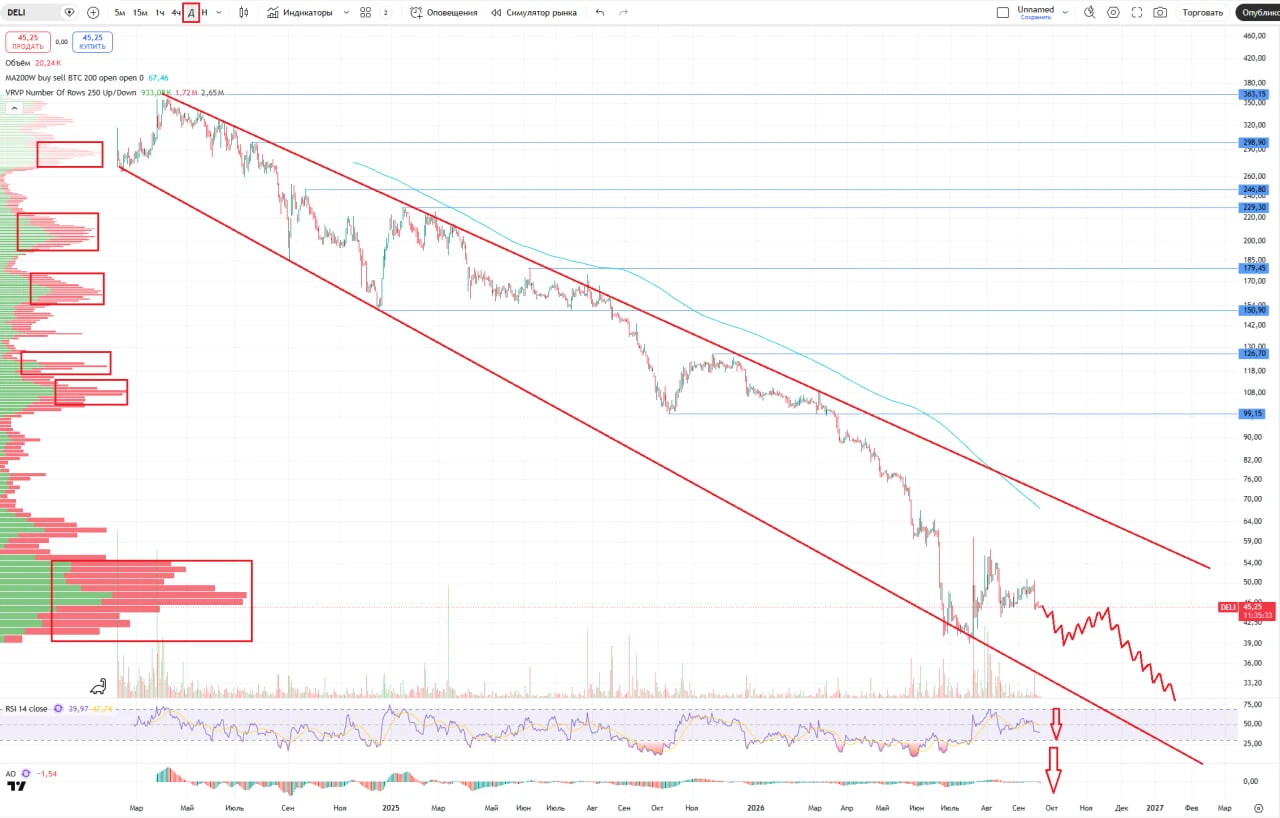
Последний обзор по Делимобилю делал 25 декабря 2025 года, тогда акции стояли 106 р., я ожидал движения в нисходящем тренде в район 85 р., с возможным выходом из нисходящего канала, если ситуация изменится в лучшую сторону. По факту акции снижались до 🎯 88 р. уже к марту этого года, простояли в этом диапазоне месяц, а после стали обваливаться вместе со всем рынком. В моменте акции падали до 39 р. Сейчас торгуются по 45 р. Давайте посмотрим как дела у компании, чего можно ждать дальше.
📈 Основные метрики
▪️ Капитализация: 94M$ 🚩 компания малой капитализации
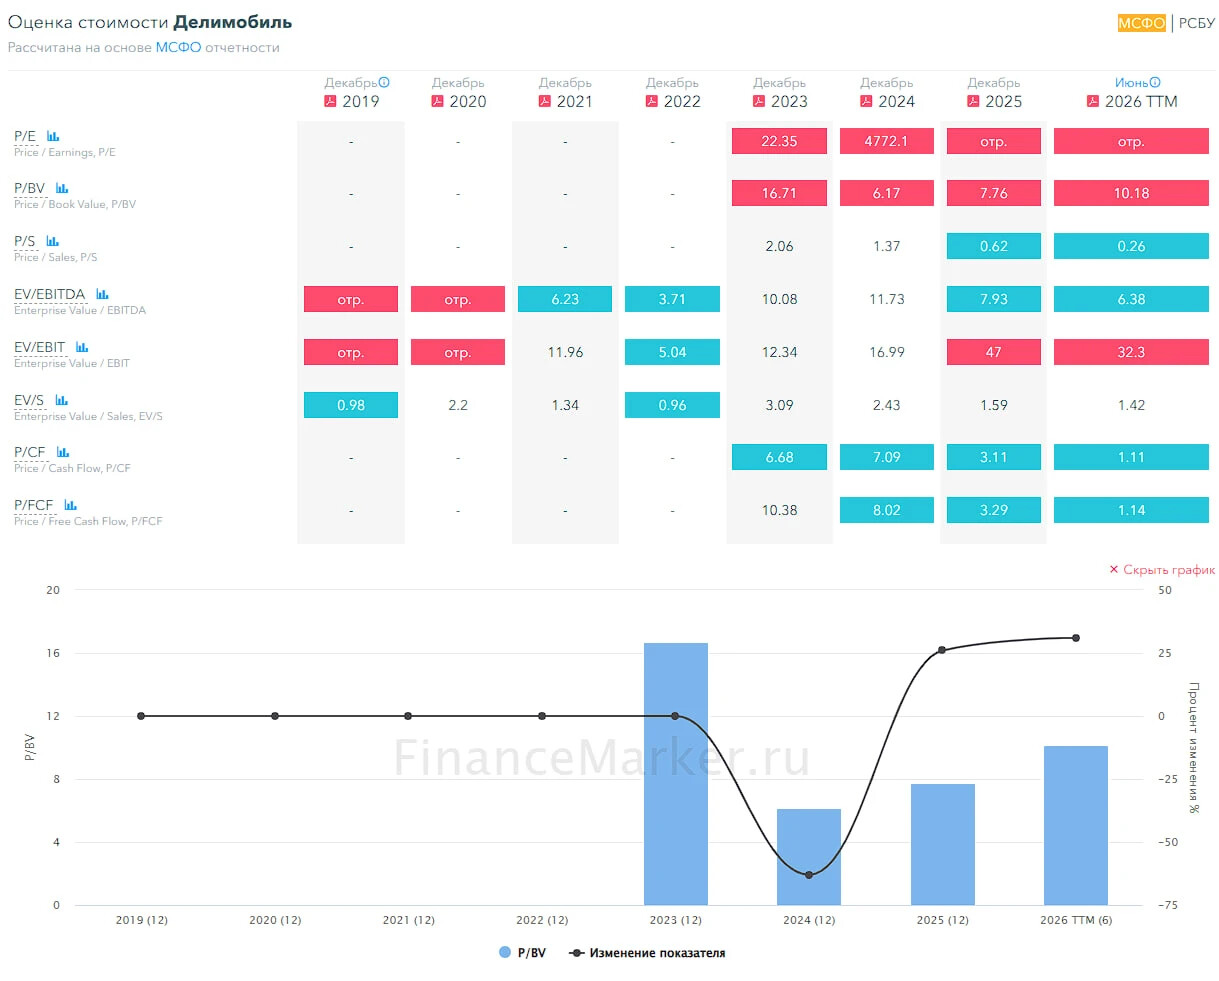
▪️ P/E — отр. значение, компания убыточна
▪️ P/S — 0.26
▪️P/B — 10.18
▪️EPS — минус 19.73 р.
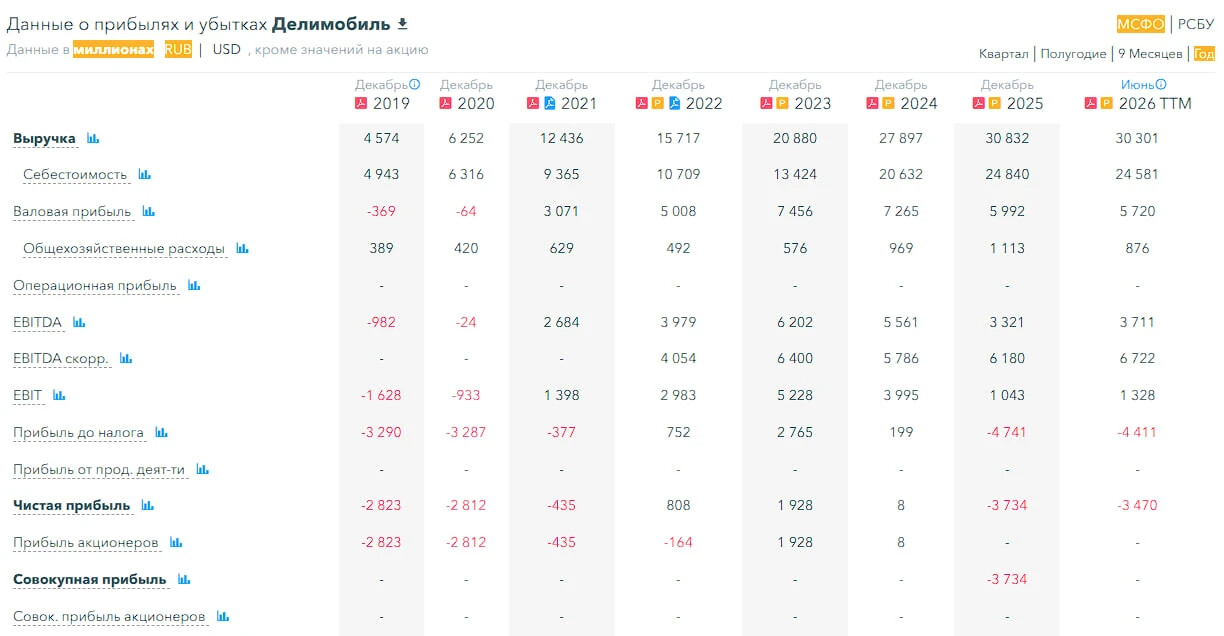
▪️EBITDA — 3.7 млрд р.
▪️EV/EBITDA — 6.38
ℹ️ Убыток на акцию стал больше. При первом взгляде на цифры ситуация ухудшается.
🗞 Новостной фон
▪️Делимобиль запустился в Воронеже
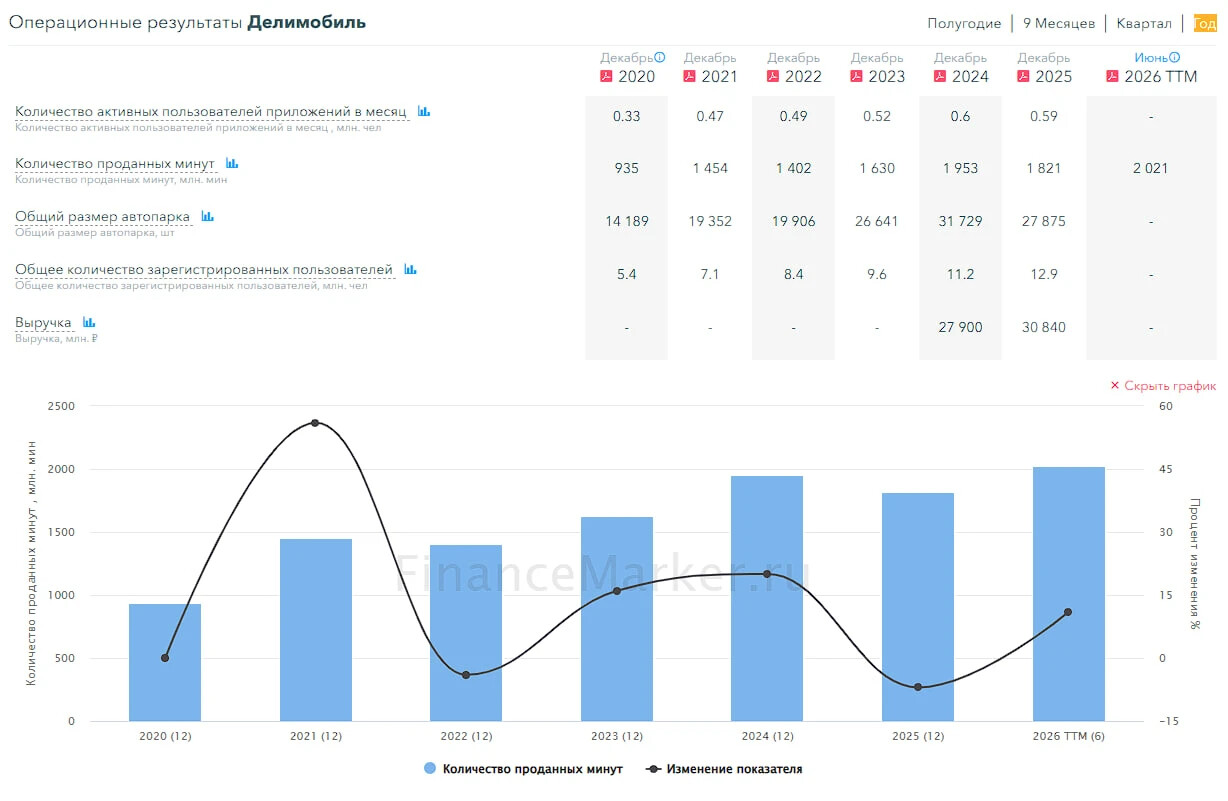
▪️Число пользователей "Делимобиля" в I полугодии выросло на 11%, до 13,8 млн человек. "Делимобиль" за II квартал нарастил число проданных минут на 31%.
▪️Число проданных минут в каршериноговом сервисе "Делимобиль" с марта по май 2026 года выросло на 21% г/г, количество накатанных километров увеличилось на 20% г/г — компания
▪️Объем российского рынка каршеринга упал на 17,7% в январе—апреле 2026 г
▪️НКР впервые присвоило Делимобилю кредитный рейтинг на уровне BBB+(RU), прогноз — стабильный
▪️Делимобиль успешно погасил выпуск облигаций RU000A106A86 в полном объеме
▪️АКРА СНЯЛО СТАТУС «ПОД НАБЛЮДЕНИЕМ» ПО КРЕДИТНОМУ РЕЙТИНГУ ПАО «КАРШЕРИНГ РУССИЯ» BBB+(RU), ПРОГНОЗ «НЕГАТИВНЫЙ»
💰 Финансовое здоровье
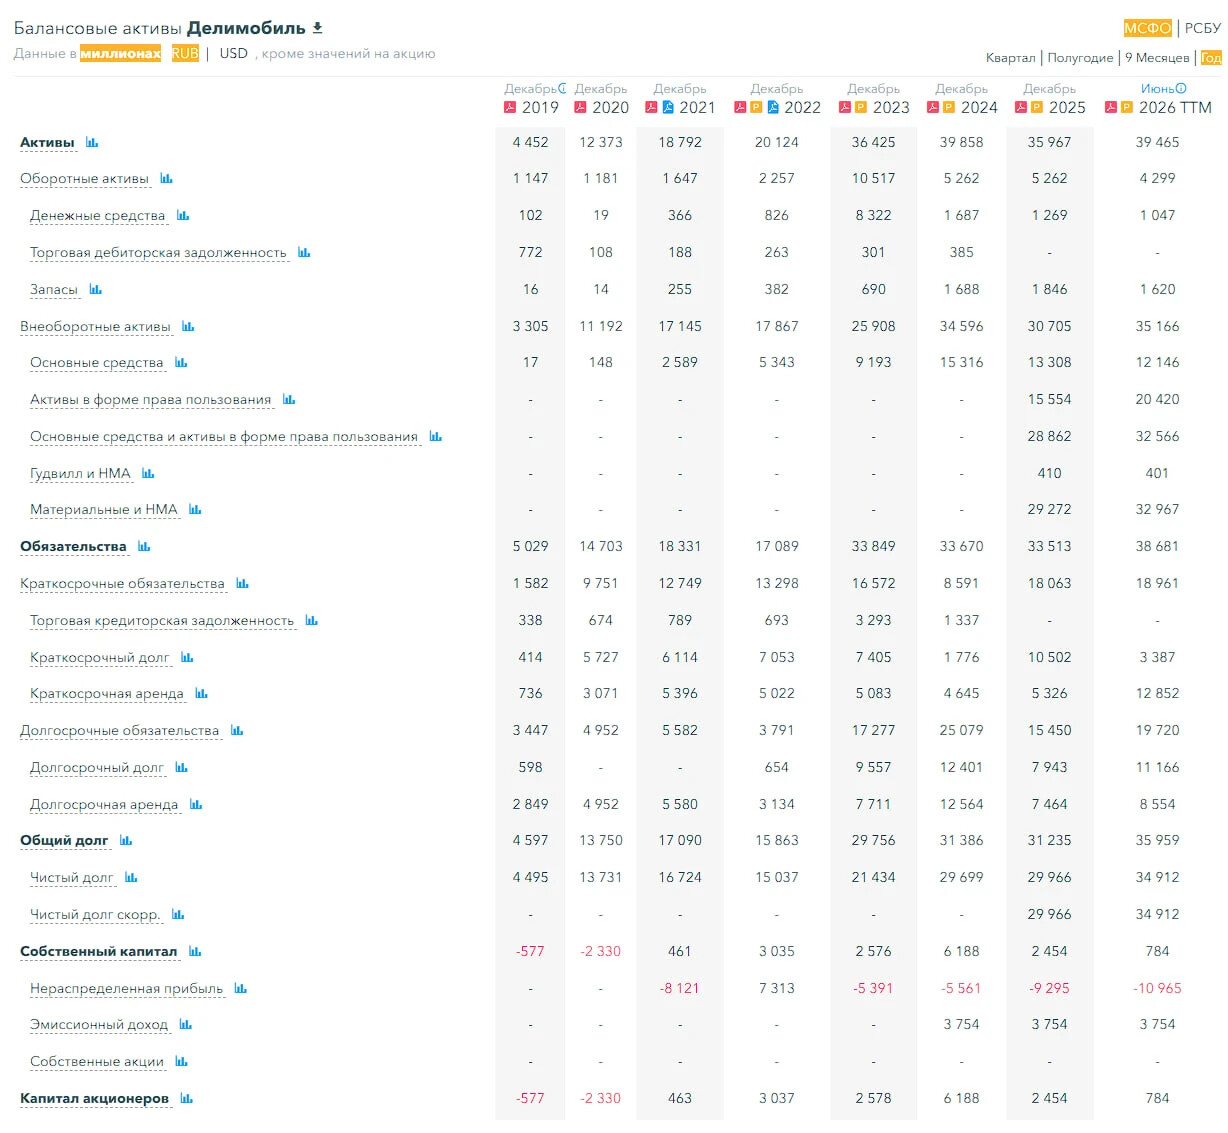
▪️Собственный капитал за 1П2026ТТМ упал на 68%, за 2025 г. падал на 60%
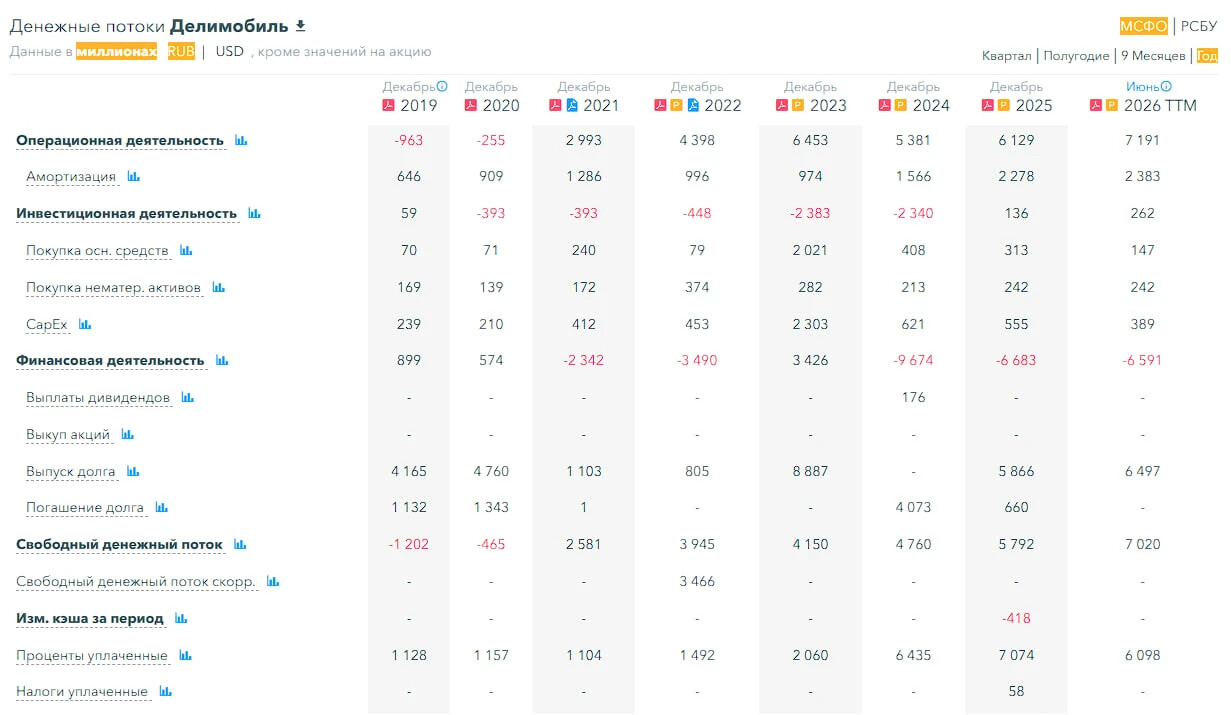
▪️Чистый долг за 1П2026ТТМ вырос на 17%, в 2025 +1%
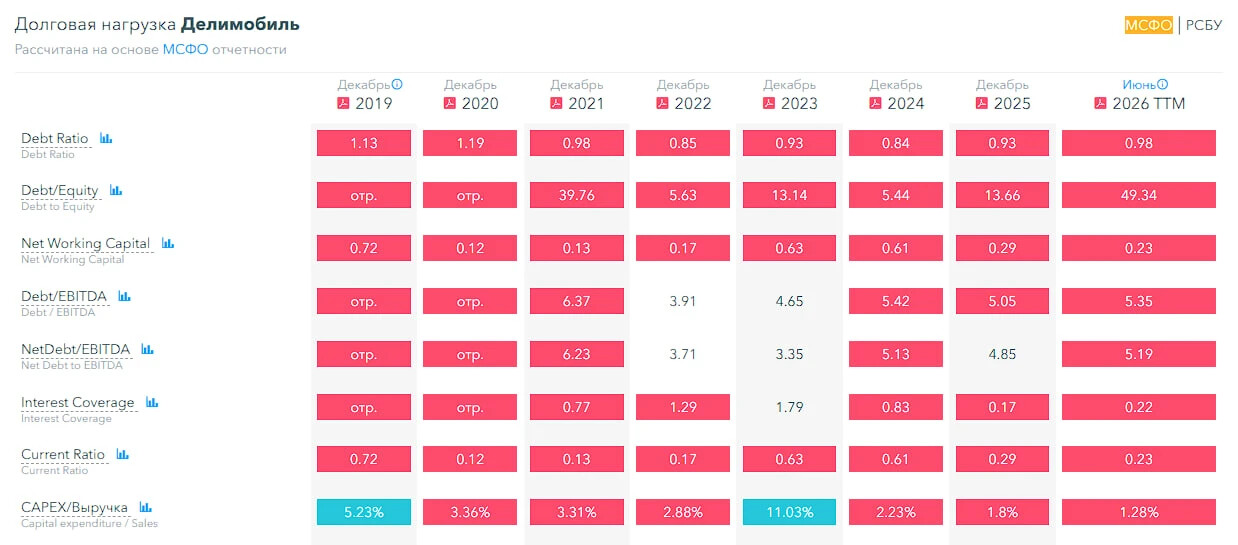
▪️Net Debt / EBITDA — 5.19 (2025 — 4.85). Это высокая долговая нагрузка.
ℹ️ Фин. здоровье слабое, ситуация ухудшается.
💰 Выручка, прибыль
▪️Выручка за 1П2026ТТМ -2%, в 2025 +11%.
▪️Прибыль за 1П2026ТТМ выросла на 7% до минус 3,47 млрд р., в 2025 падала на 46,775% 😂 (такой высокий процент т.к. в 2024 было +8 млн р., а за 2025 минус 3,7 млрд р.)
▪️Свободный денежный поток за 1П2026ТТМ вырос на 21% до 7 млрд р.
🔮 Будущее, оценки
▪️ Не нашел
🤵♂️ Основные акционеры
91% — ООО "Делимобиль Холдинг"
🆚 Сравнение с конкурентами
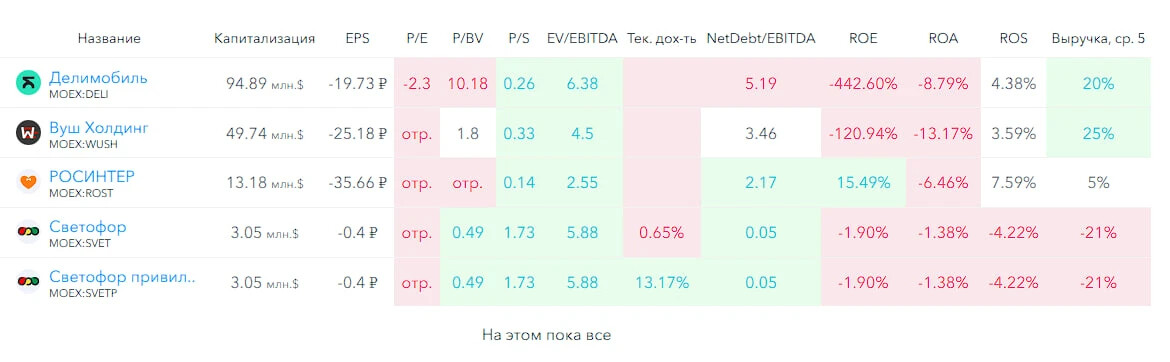
В этом секторе у всех компаний убыток вместо прибыли, Делимобиль тоже. Долговая нагрузка сильно выше сектора. Из-за убыточности по метрикам рентабельности хуже сектора. По росту выручки за 5 лет лучше сектора.
🤑 Дивиденды
Не платят с 2024 г.
📈 Технический анализ
Нисходящий тренд. Индикаторы на дневном ТФ за движение вниз. Мысли по движению акций отобразил на графике.
🧠 Выводы
Отскоки возможны. Но тренд у компании нисходящий. Сложностей много. Сейчас я бы не стал инвестировать в Делимобиль. Из плюсов — рост FCF и это действительно важно. Но высокая долговая нагрузка, падение собственного капитала. Я пожелаю Делимобилю удачи и надеюсь они справятся со всеми сложностями. Но пока что инвестировать сюда слишком высокие риски.
🤓 Соблюдаем букву закона: Не является индивидуальной инвестиционной рекомендацией.
Как вам разбор и вывод?
👍 - согласен
👎 - не согласен
🤔 - все равно, без разницы
Навигация👇
▪️Акции (мы тут) ▪️ Облигации
▪️Новости ▪️ Трейдинг