

🍏 ИКС 5, аналитика по компании #X5 #обзор
Сектор: Розничная торговля продуктами питания и потребительскими товарами
Последний обзор по ИКС 5 делал 4 июня, тогда акции стоили 2477 р., тогда мы были у верхней границе нисходящего канала и я делал вывод, что от туда 50/50, либо на 2750, либо на 2190 р., а по фундаменталу я видел ухудшение ситуации за 2025, но получше за 1КВ2026, т.е. ситуация была шаткая. По факту случился второй сценарий, акции падали до 2060 р. 🎯, а после на див. гэпе уходили еще ниже, в моменте падали до 1766 р. После чего был отскок, а потом о пять упали. Сейчас акции торгуются в районе 1810 р., давайте посмотрим как дела у компании и чего ждать дальше.
📈 Основные метрики
▪️ Капитализация: 1,74B$
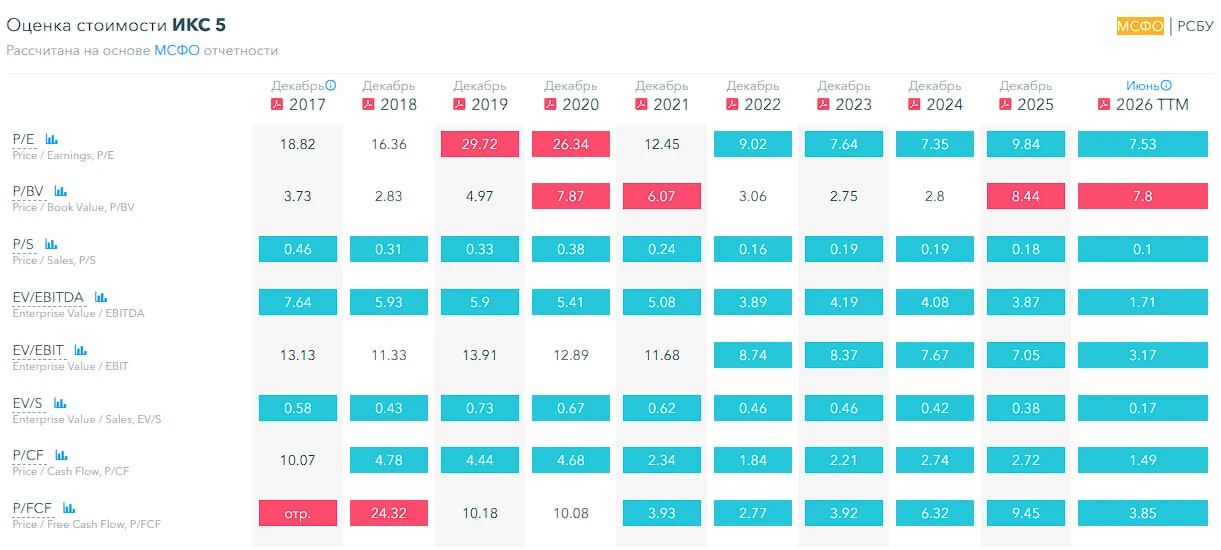
▪️ P/E — 7,53
▪️ P/S — 0,1
▪️P/B — 7.8
▪️EPS — 271.5 р.
▪️EBITDA — 464 млрд р.
▪️EV/EBITDA — 3,34
ℹ️ По сравнению с последним разбором прибыль немного снизилась, а по метрикам стали дешевле из-за снижения стоимости акций. Видимо ситуация стала чуть похуже. Разберем в деталях.
🗞 Новостной фон
▪️X5 попросил президента РФ отменить одну из ключевых норм закона «О торговле», запрещающую сетям открывать новые магазины после достижения доли в 25% в муниципальном образовании или регионе.
▪️X5 ОБЪЯВЛЯЕТ О РОСТЕ ВЫРУЧКИ НА 9,9% ВО 2 КВ. 2026 Г. РЕНТАБЕЛЬНОСТЬ СКОРР. EBITDA ДО ПРИМЕНЕНИЯ МСФО (IFRS) 16 СОСТАВИЛА 6,0%
💰 Финансовое здоровье
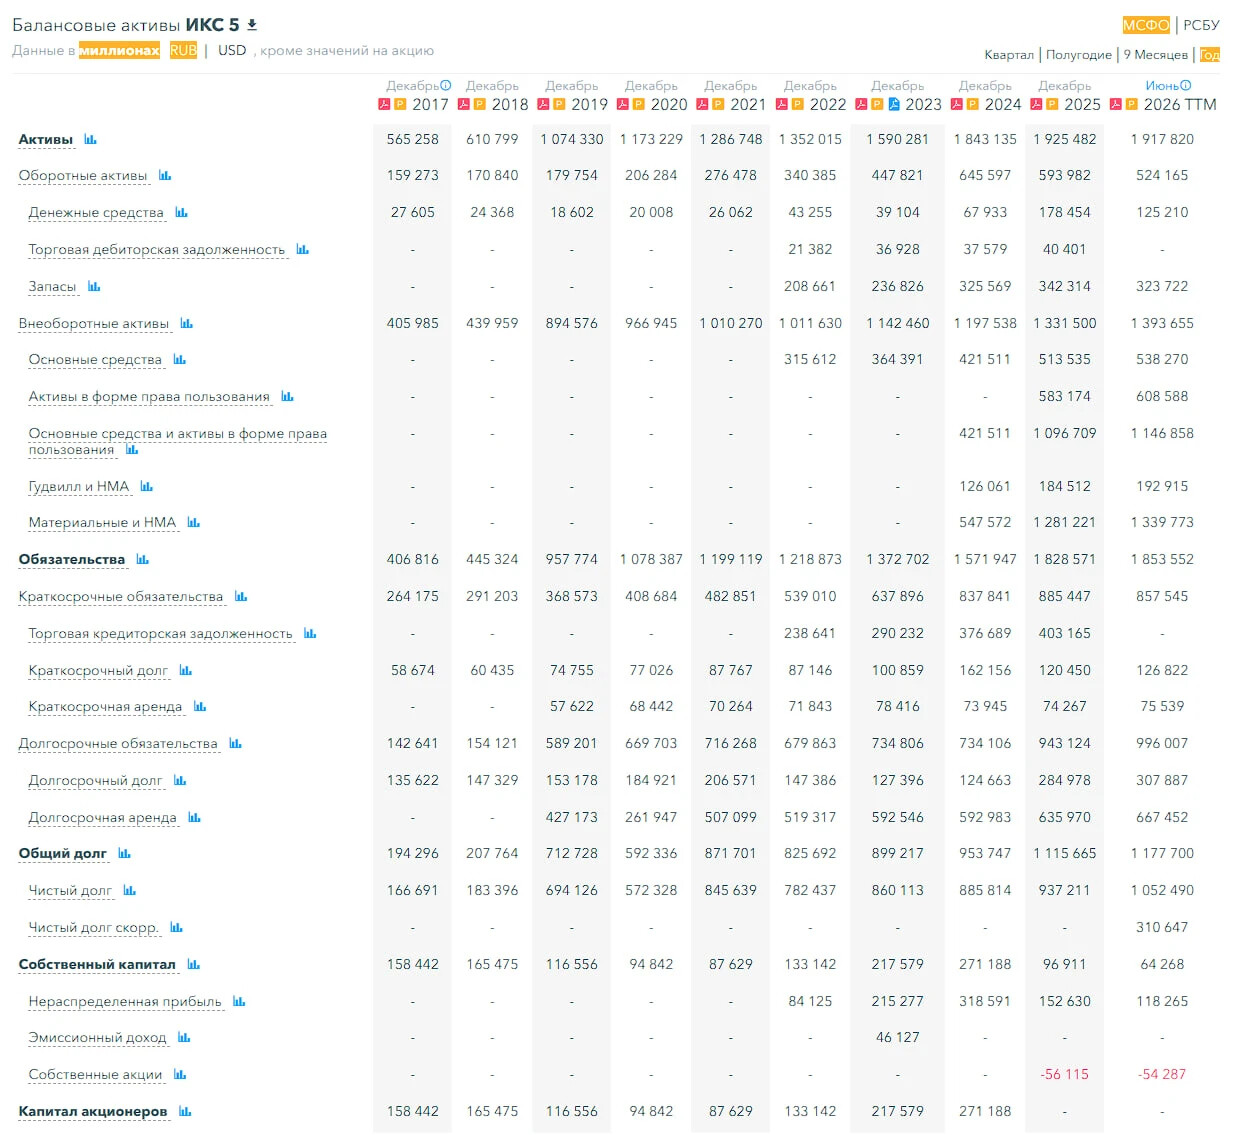
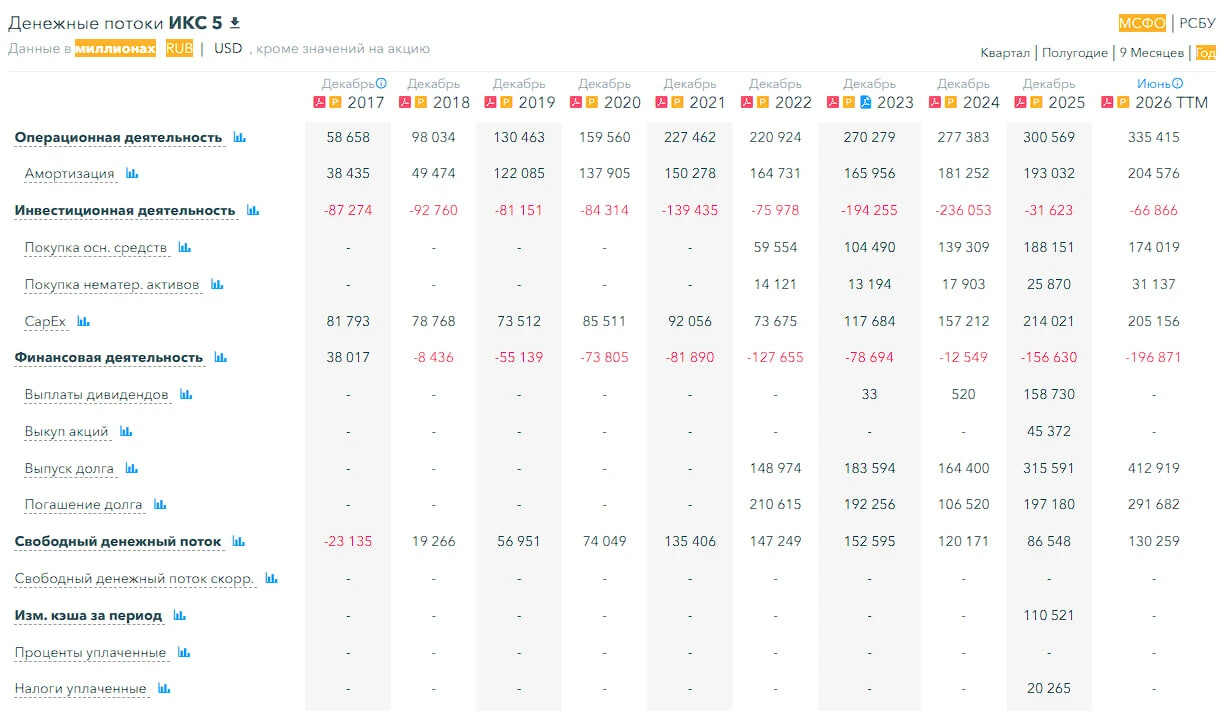
▪️Собственный капитал за 1П2026ТТМ снизился в районе 33%, в 2025 СК падал на 65%
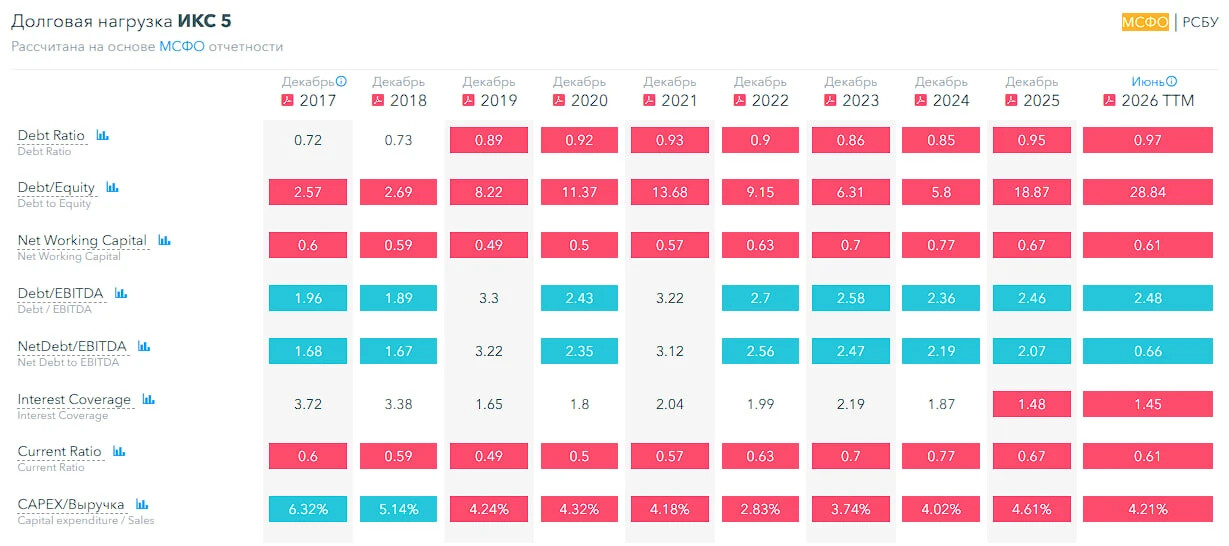
▪️Чистый долг за 1П2026ТТМ вырос до 1,052Т р. За 2025 г. - 937 млрд р.
▪️Net Debt / EBITDA — 1,08, не высокий уровень долг. нагрузки
ℹ️ Фин. здоровье нормальное, динамика отрицательная.
💰 Выручка, прибыль
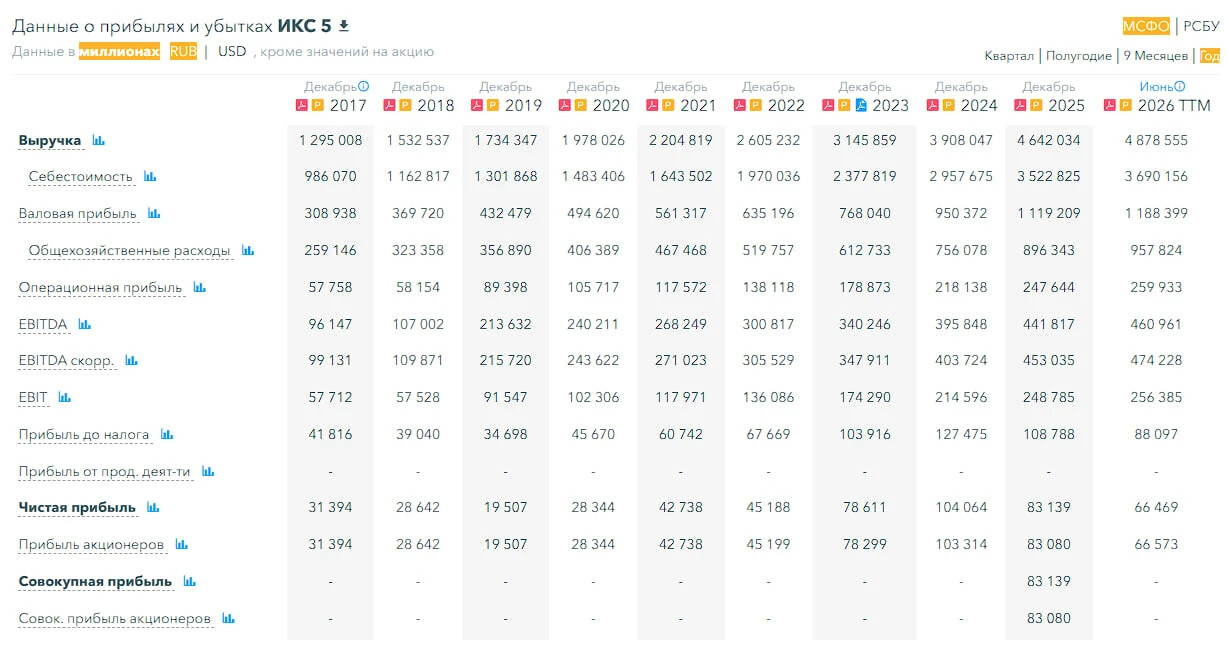
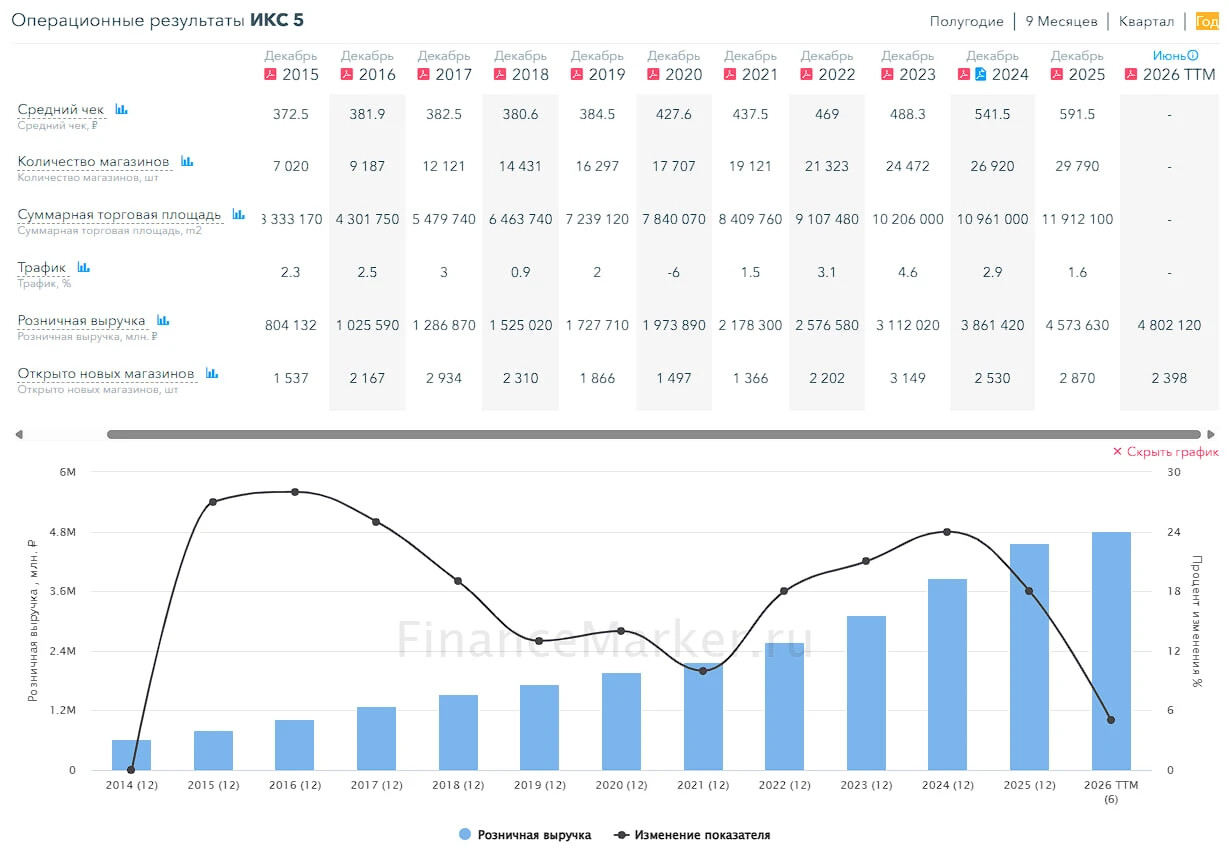
▪️Выручка за 1П2026ТТМ +5%, по сравнению с 1КВ2026 + 8%. В 2025 году +7%
▪️Прибыль за 1П2026ТТМ -20%, по сравнению с 1КВ2026 -37%. В 2025 -20%
▪️Свободный денежный поток за 1П2026ТТМ +51% или 130 млрд р.
🔮 Будущее, оценки
▪️ Альфа Инвестиции, 13 августа — 3050 р., Велес Капитал, 16 июля — 3603 р., БКС, 6 июля — 3400 р.
🤵♂️ Основные акционеры
47,9% — CTF Holdings S.A.
11.4% — Intertrust Trustees Ltd
🆚 Сравнение с конкурентами
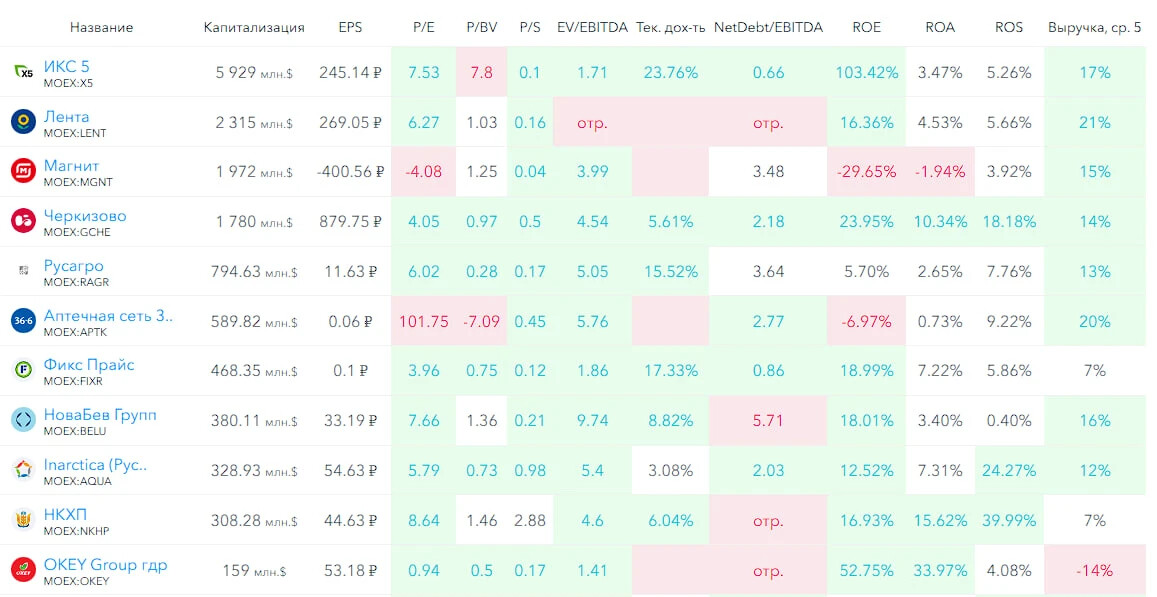
Крупнейшая по капитализации компания в своем секторе. По метрикам оценивается дороже сектора. По долговой нагрузке лучше сектора. По метрикам рентабельности лучше сектора. По росту выручки за 5 лет в среднем по сектору.
🤑 Дивиденды
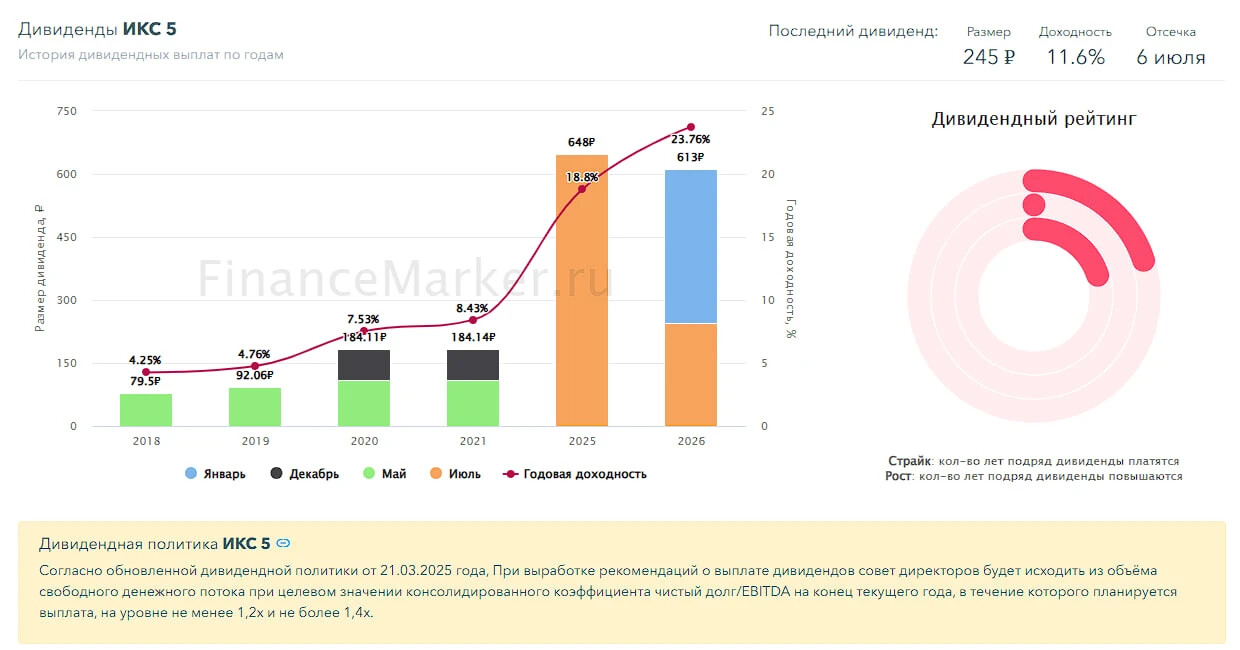
2022 - 2024 — выплат не было. 2025 — 18,8%.
2026 — 23.76%
Мне бы хотелось здесь заострить внимание. На мой взгляд компания выплачивает не разумно высокие дивиденды в этом году. Вероятно это попытка привлечь инвесторов. Учитывая падение котировок на 50% с марта 2025 года — это было не лучшей идеей. Высокие дивиденды — это хорошо. Но слишком высокие дивиденды, когда у компании "горит сарай" (падает прибыль) — кажется не лучшей стратегией.
📈 Технический анализ
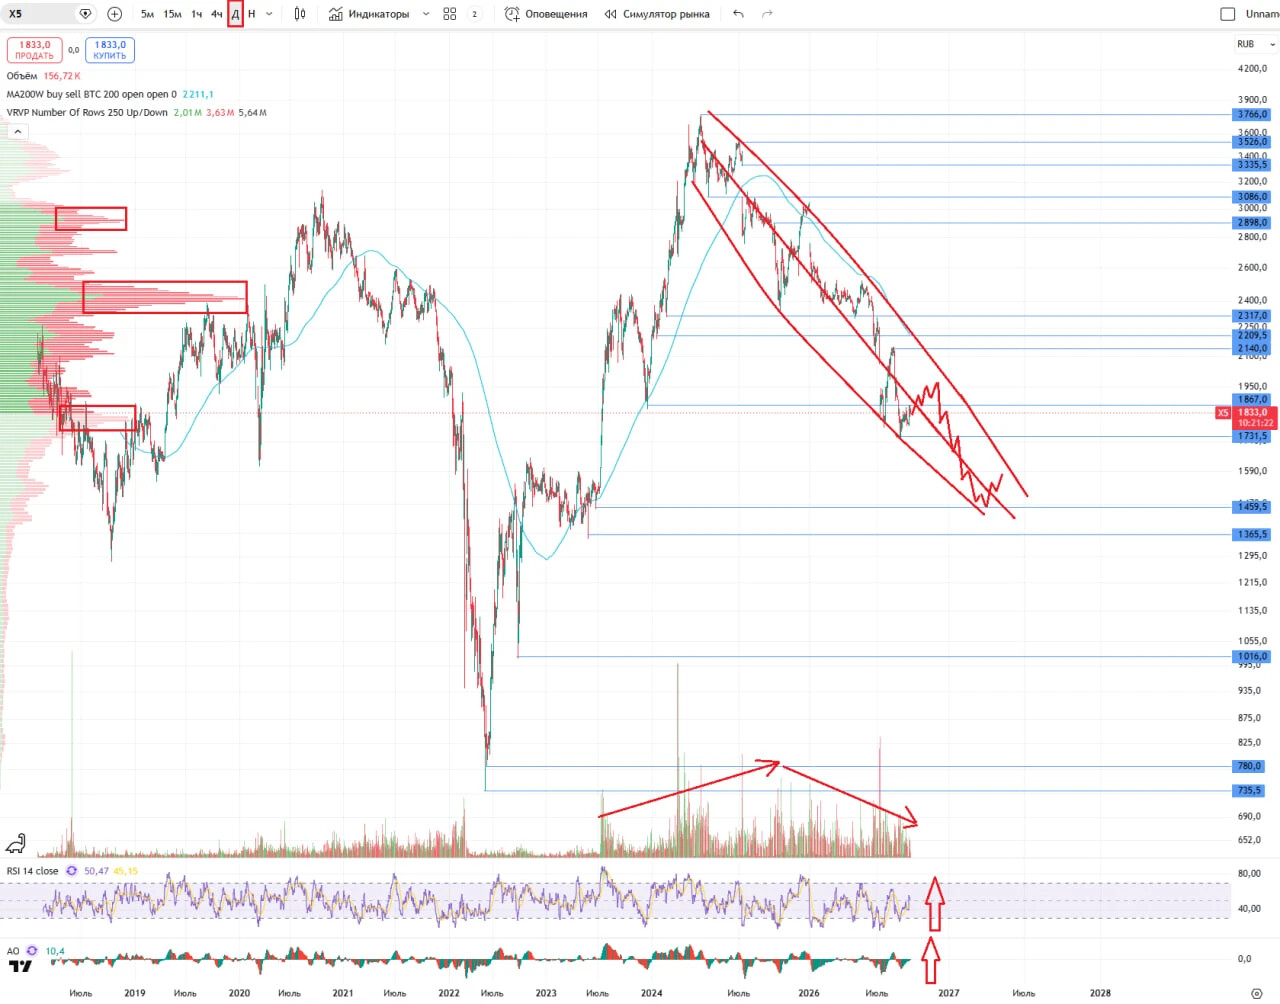
Сначала еще вырастим, а после упадем ниже, чем были. Тех. анализ мне "говорит" об этом. Мысли по движению цены опубликовал на графике.
🧠 Выводы
Меня смущают высокие дивиденды. Когда они не прикреплены фундаменталом обычно это какой-то сомнительный звонок. Надеюсь никакого ужас-ужаса тут не случится, вроде как не должно. Но меня это точно настораживает. Есть положительные моменты типа роста FCF и снижения уровня долговой нагрузки. Но есть и моменты, которые портят настроение инвестору: снижение собственного капитала и прибыли. Х5 — имеют привлекательную долгосрочную стратегию, но в моменте проблем достаточно. Вероятно нужно в целом улучшение экономики для роста Х5. Пока я бы воздержался от покупок. Лучше покупать, когда тренд уже поменяется. Пока же он нисходящий.
🤓 Соблюдаем букву закона: Не является индивидуальной инвестиционной рекомендацией.
Как вам разбор и вывод?
👍 - согласен
👎 - не согласен
🤔 - все равно, без разницы
Навигация👇
▪️Акции (мы тут) ▪️ Облигации
▪️Новости ▪️ Трейдинг