

🏦 Сбербанк, аналитика по компании #SBER #SBERP #обзор
Сектор: Финансы, Банковская деятельность
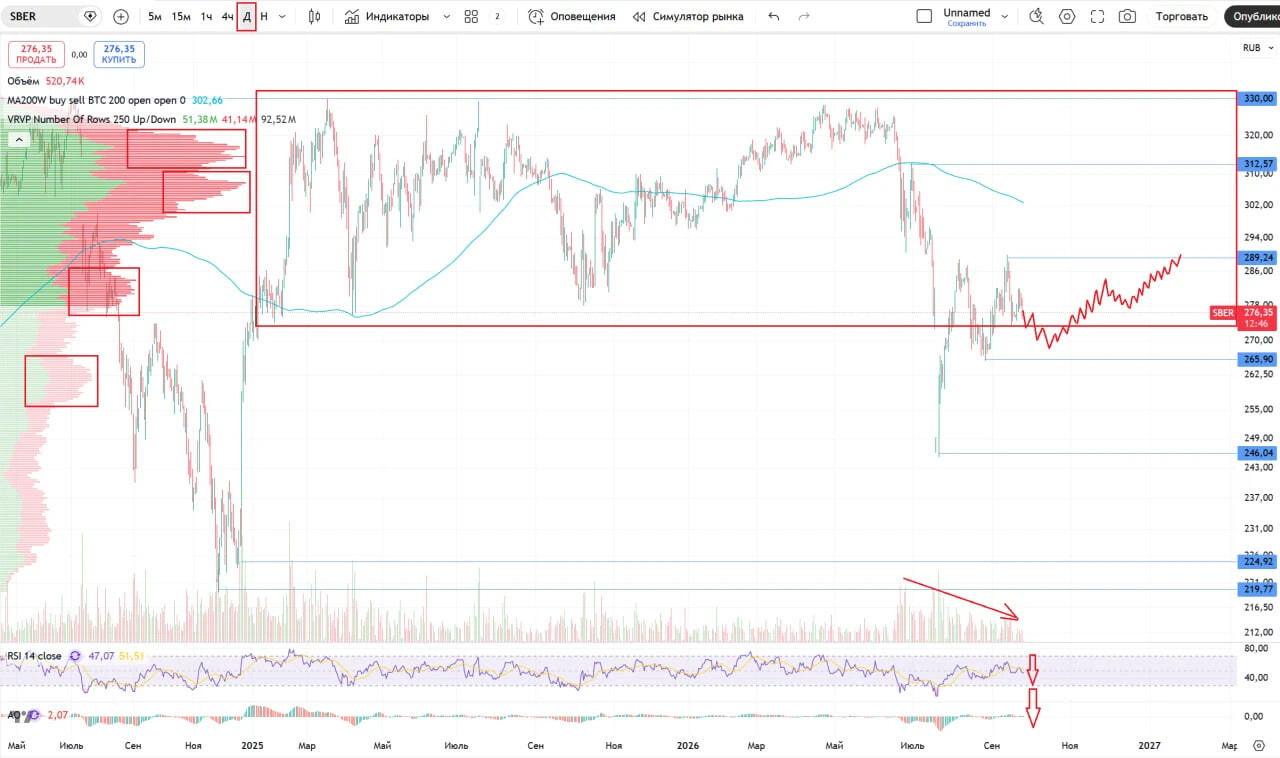
Последний обзор по Сбербанку делал 28 июня, тогда акции стоили 300 р. и я ожидал коррекции до 250, а от туда роста до 300 р. По факту акции падали до 246 р. 🎯 к 18 июля, а от туда росли до 290 р. к 14 сентября. Движение было примерно в рамках того, как я и ожидал. Сейчас акции Сбера торгуются по 276.5 р., давайте посмотрим как дела у компании и чего можно ждать дальше.
📈 Основные метрики
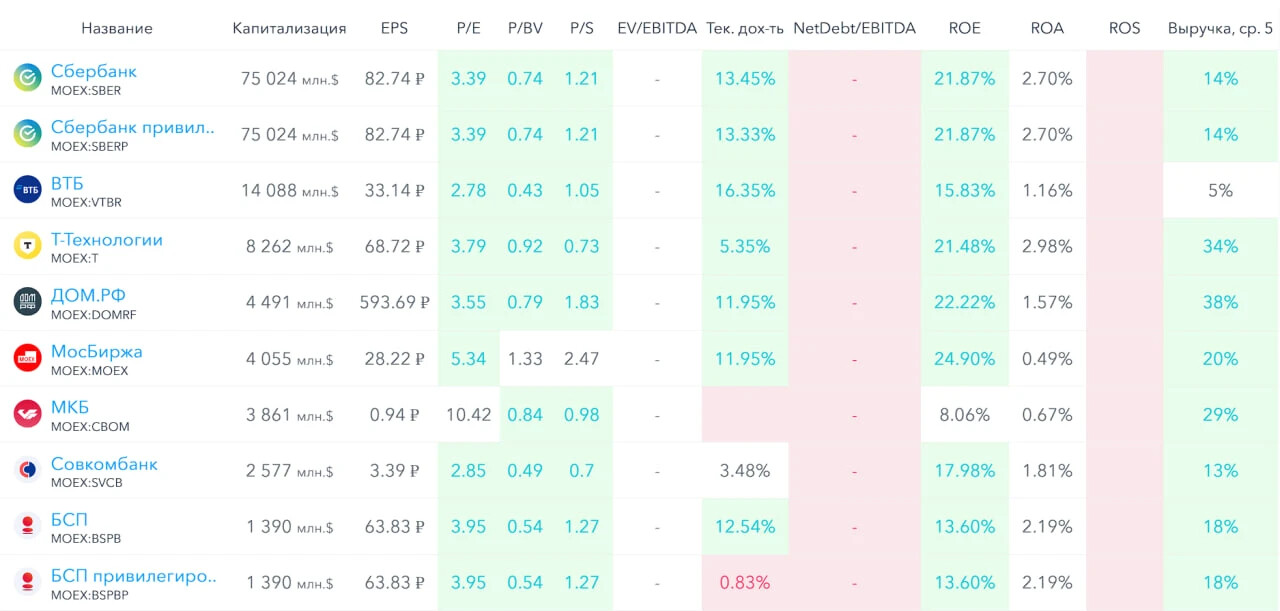
▪️ Капитализация: 75B$ 🟢 - лидер по капитализации в России
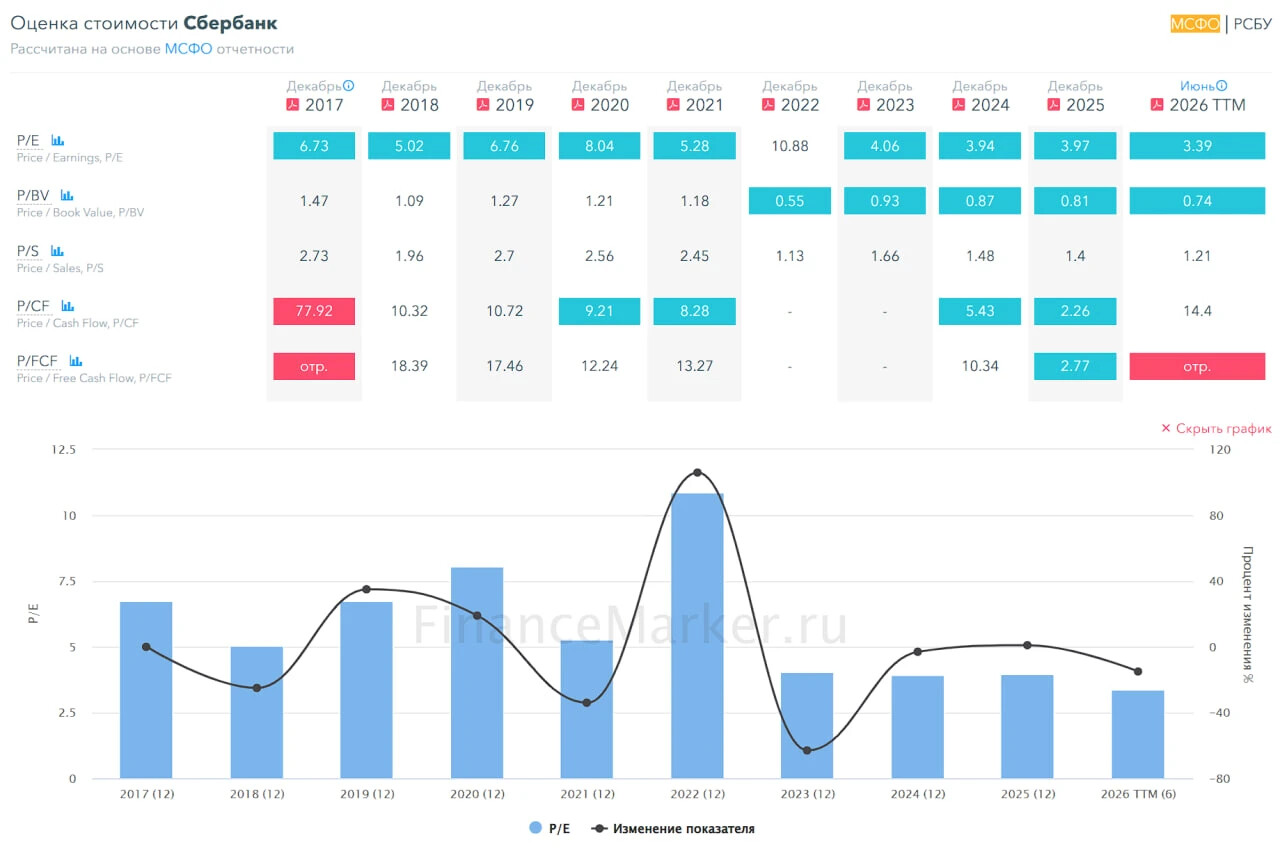
▪️ P/E — 3.39
▪️ P/S — 1.21
▪️P/B — 0.74
▪️EPS — 82.74 р.
ℹ️ Прибыль продолжает расти, по метрикам оценивается дешевле, чем в прошлом обзоре. Разберу подробней.
🗞 Новостной фон
▪️Сбер в ноябре планирует представить новых антропоморфных роботов — Греф на встрече с Путиным
▪️СБЕР В 2026 ГОДУ ПОКАЖЕТ РЕКОРДНУЮ ЧИСТУЮ ПРИБЫЛЬ ПРИ БЛАГОПРИЯТНОЙ КОНЪЮНКТУРЕ. ПО ИТОГАМ 2026 ГОДА НАДЕЕТСЯ ВЫПЛАТИТЬ ДИВИДЕНДЫ В 50% ОТ ЧИСТОЙ ПРИБЫЛИ - Греф
▪️ЗА 8 МЕСЯЦЕВ 2026 ГОДА ЧИСТАЯ ПРИБЫЛЬ СБЕРБАНКА УВЕЛИЧИЛАСЬ НА 19% Г/Г ДО 1 332,7 МЛРД РУБ. В АВГУСТЕ СБЕР УВЕЛИЧИЛ ЧИСТУЮ ПРИБЫЛЬ ПО РСБУ НА 14,2%, ДО 169,1 МЛРД РУБ
▪️Сбер не планирует открывать новые филиалы в других странах. Банк намерен развиваться в этом направлении по пути партнерства — заместитель председателя правления Сбера Анатолий Попов
▪️Сбер пока не видит перспектив IPO для компаний своей экосистемы — ТАСС
💰 Финансовое здоровье
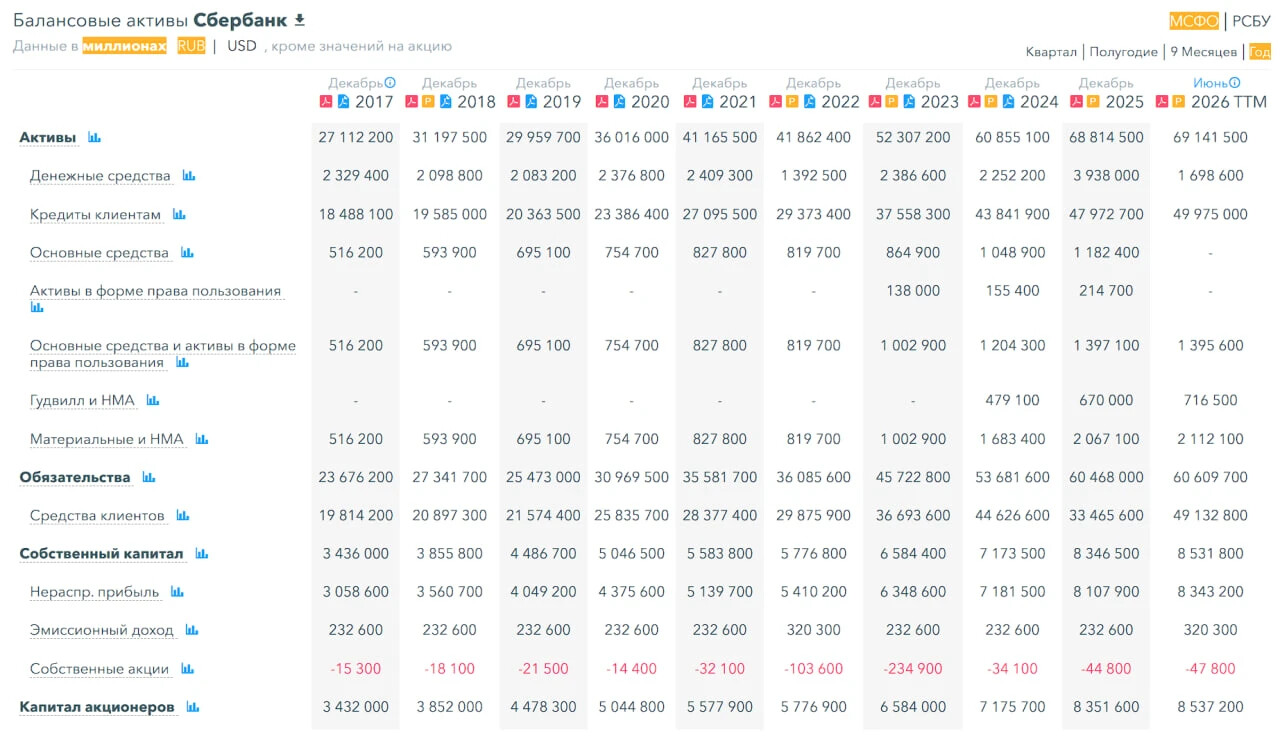
▪️Собственный капитал за 1П2026ТТМ +2%, за 2025 +16%
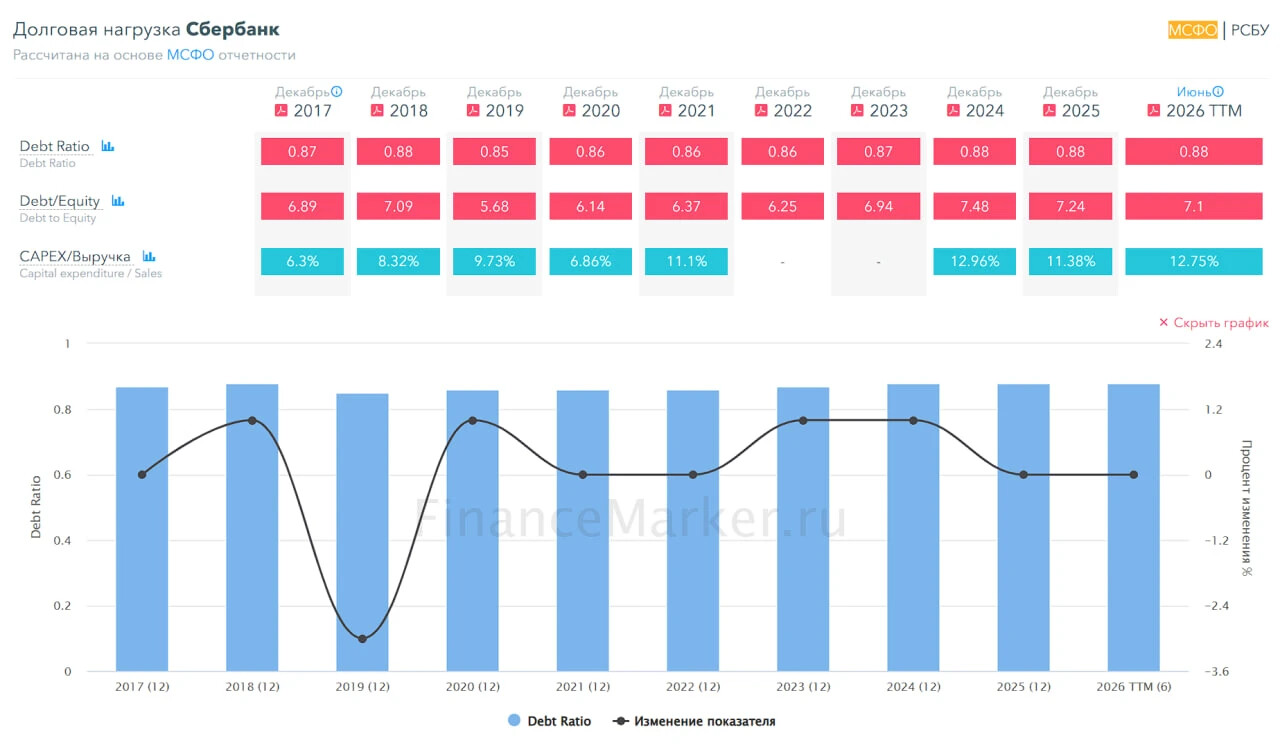
▪️Debt/Equity — 7.1, выше чем в в прошлом обзоре, но ниже чем 2025 или 2024 году
ℹ️ Есть замедление темпов роста по СК, хотя со здоровьем всё хорошо.
💰 Выручка, прибыль
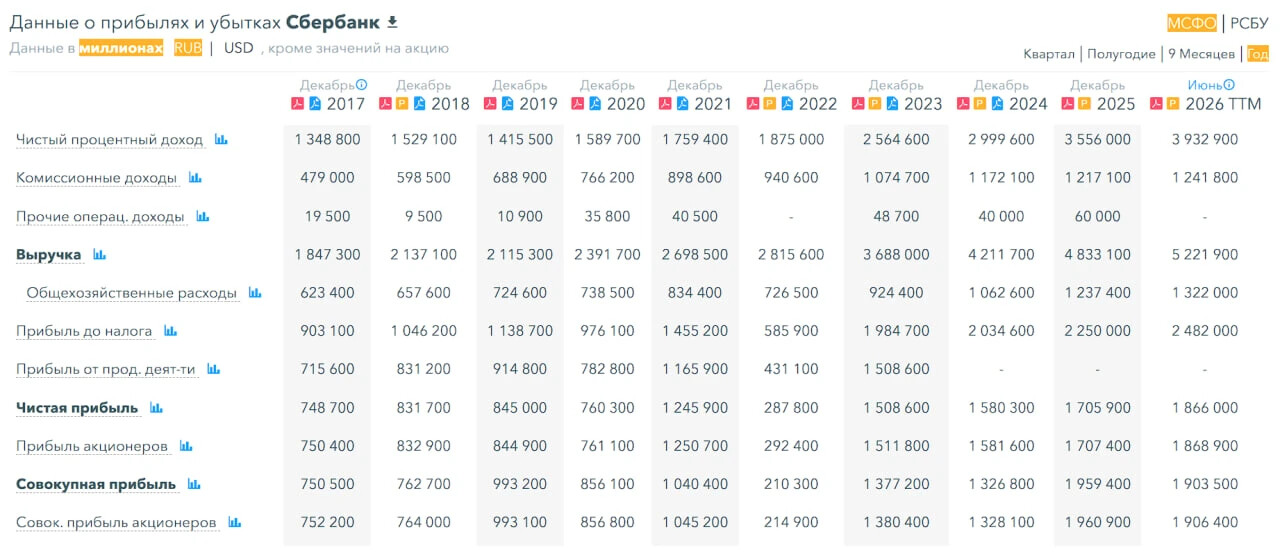
▪️Выручка за 1П2026ТТМ +8%, в 2025 году +15%
▪️Прибыль за 1П2026ТТМ +9%, в 2025 +8%
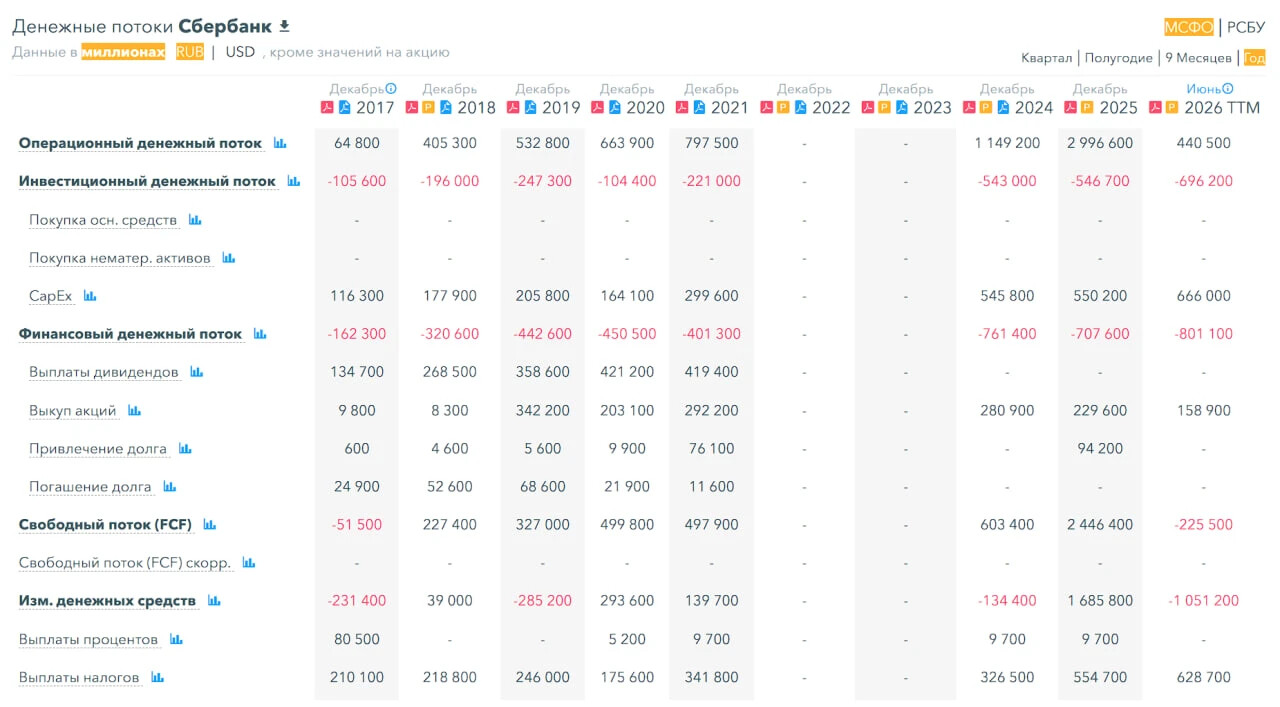
▪️Свободный денежный поток за 1П2026ТТМ -109% (ушли в отрицательное значение, минус 225,5 млрд р., против +2,446Т за 2025)
🔮 Будущее, оценки
▪️ Велес Капитал, 11 августа — 406 р., Альфа-Инвестиции, 3 августа — 430 р., ВТБ Мои Инвестиции, 29 июля — 432 р. Еще 6 мнений позже в этом году: от 360 до 474 р.
🤵♂️ Основные акционеры
50% +1 акция - Правительство РФ
🆚 Сравнение с конкурентами
Крупнейшая компания по капитализации в России и в своем секторе. По метрикам оценивается в среднем по сектору. По метрикам рентабельности лучше сектора. По росту выручки за 5 лет в среднем по сектору.
🤑 Дивиденды
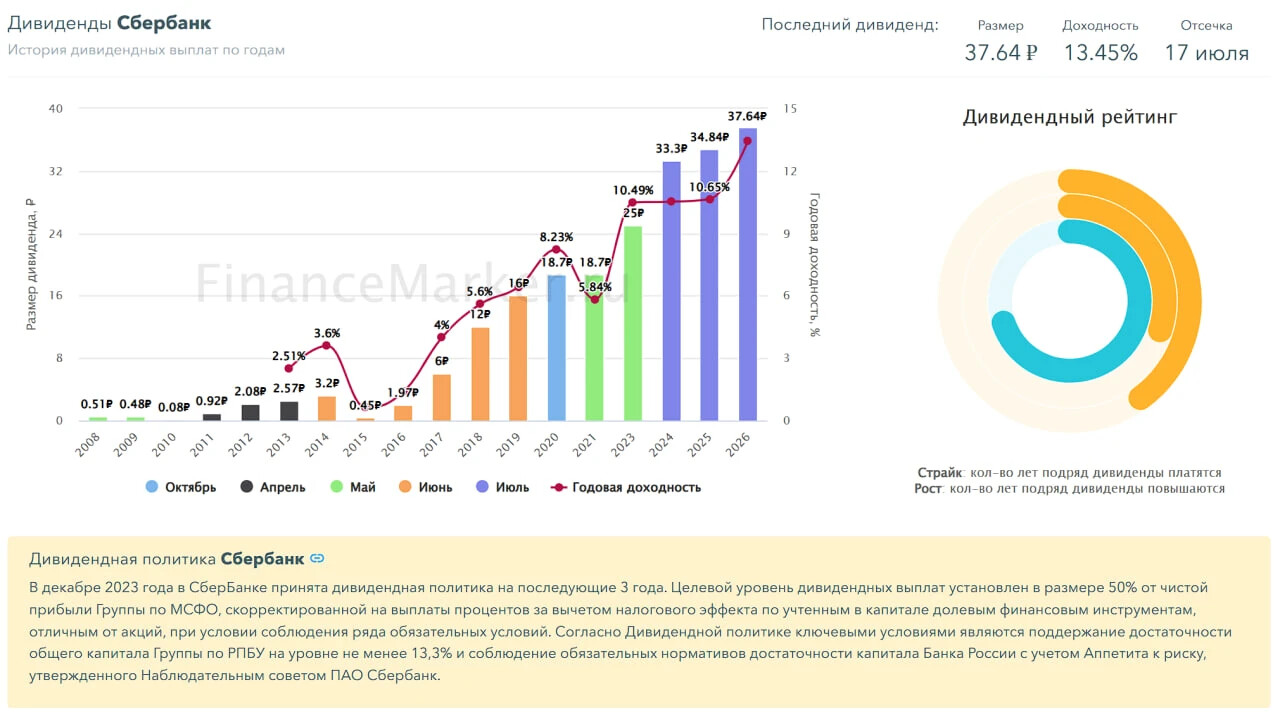
Надежный плательщик дивидендов. В 2024 — 10,52%, в 2025 — 10,65%. В 2026 — 13,45%.
📈 Технический анализ
После того как акции уходили слишком низко и был большой спекулятивный интерес, а также рост объемов, сейчас эти самые объемы приходят в обычное состояние. На дневном ТФ индикаторы за снижение. Но я думаю оно будет не длительным и мы вернемся в диапазон, в котором акции Сбера находились практически последние 2 года (его отметил на графике). Как на мой взгляд будет двигаться цена отобразил на графике.
🧠 Выводы
Лидер по капитализации. Высокие дивиденды. Хорошее фин. здоровье. Любое значительное снижение акций Сбера стоит воспринимать как хорошую точку для докупки (если позволяют заложенные в вашей стратегии объемы на 1 бумагу). Есть вполне понятные моменты по типу замедления темпов роста выручки, но прибыль продолжает расти, вероятно за счет оптимизации процессов и ИИ. Если уж из акций что и брать сейчас в России, так это Сбер.
🤓 Соблюдаем букву закона: Не является индивидуальной инвестиционной рекомендацией.
Как вам разбор и вывод?
👍 - согласен
👎 - не согласен
🤔 - все равно, без разницы
Навигация👇
▪️Акции (мы тут) ▪️ Облигации
▪️Новости ▪️ Трейдинг