

🏦 Ренессанс Страхование, аналитика по компании #RENI #обзор
Сектор: Финансы, страхование
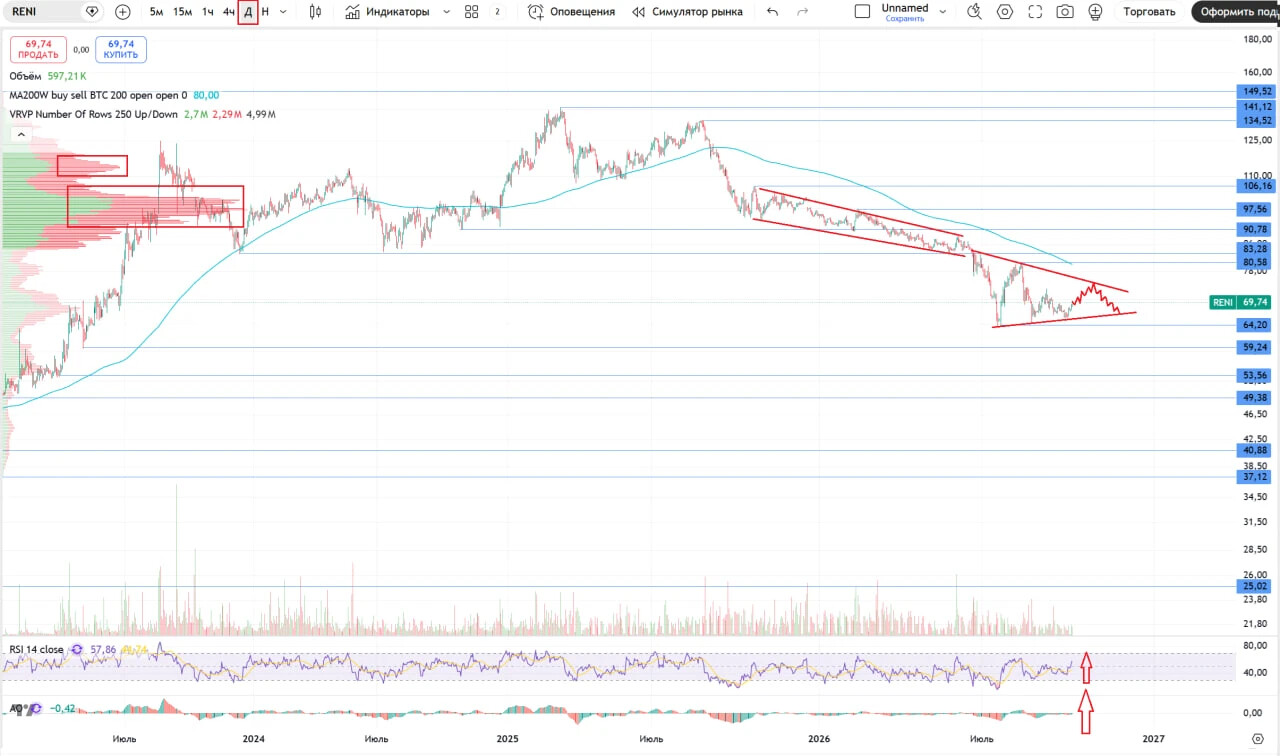
Последний обзор по Ренессансу делал 7 июня, тогда акции стоили 87 р. и я пришел к выводу, что отсюда 50/50 — либо к 97,5 р. либо к 80 р. По факту акции снижались и до 80 р., простояли в этом диапазоне около 2 недель, а потом упали еще ниже до 64 р. в моменте. Сейчас акции компании торгуются по 69,5 р. Давайте посмотрим как дела у компании и чего ждать дальше.
📈 Основные метрики
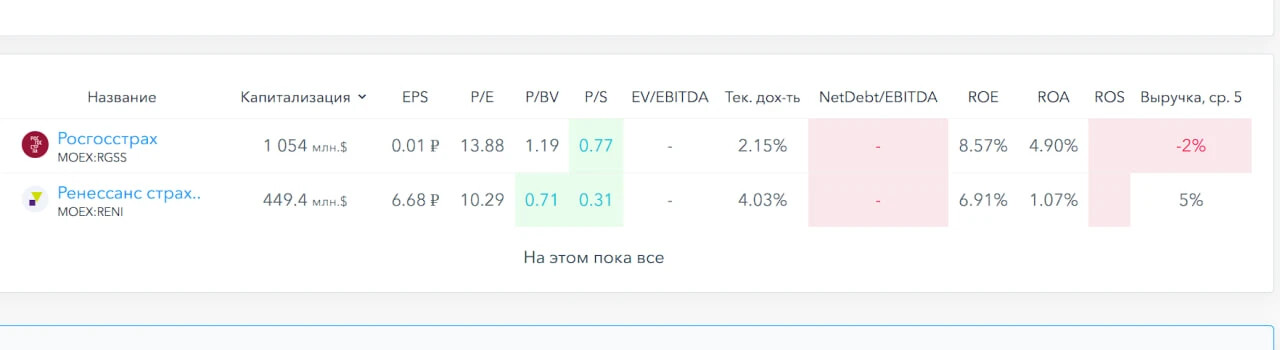
▪️ Капитализация: 449M$
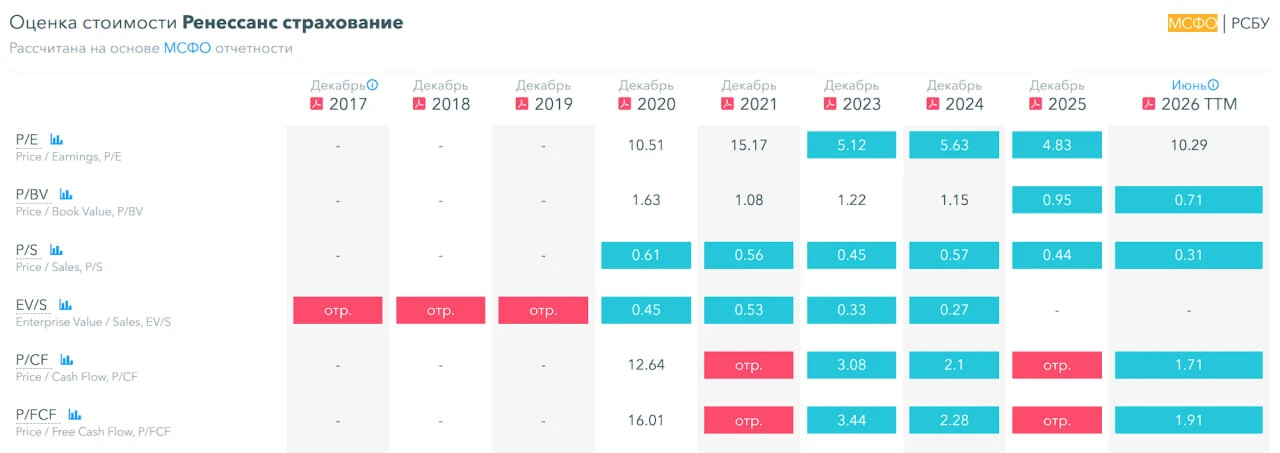
▪️ P/E — 10.29
▪️ P/S — 0.31
▪️P/B — 0.71
▪️EPS — 6.68 р.
ℹ️ Прибыль резко упала. По метрикам компания стала оцениваться дороже. По первым цифрам не "вау". Разберем детально.
🗞 Новостной фон
▪️СОВЕТ ДИРЕКТОРОВ «РЕНЕССАНС СТРАХОВАНИЯ» ОДОБРИЛ ПРОГРАММУ ОБРАТНОГО ВЫКУПА АКЦИЙ НА СУММУ ДО 5 МЛРД РУБ. С ПОГАШЕНИЕМ ДО 10% УСТАВНОГО КАПИТАЛА — компания отказалась от выплаты финальных дивидендов за 2025 год, направив средства на buyback; реализация программы увеличит размер выплаты будущих дивидендов на каждую акцию. от 04.06.2026
▪️«РЕНЕССАНС СТРАХОВАНИЕ» УСКОРЯЕТ ПОГАШЕНИЕ АКЦИЙ: В 4 КВАРТАЛЕ 2026 Г. ЗАПУСКАЮТСЯ ЮРИДИЧЕСКИЕ ПРОЦЕДУРЫ ПЕРВОГО ЭТАПА — может быть погашено до половины целевого объёма в 10% уставного капитала; на 8 сентября с начала программы выкуплено около 10,1 млн акций (1,81% капитала). от 21.08.2026
▪️«РЕНЕССАНС СТРАХОВАНИЕ» СОКРАТИЛО ДОЛЮ ОБЛИГАЦИЙ И АКЦИЙ В ПОРТФЕЛЕ, УВЕЛИЧИВ ДОЛЮ ДЕПОЗИТОВ — инвестиционный портфель на 30 июня 2026 года достиг 308 млрд руб., компания сохраняет консервативный подход на фоне волатильности рынка ОФЗ. от 24.08.2026
💰 Финансовое здоровье
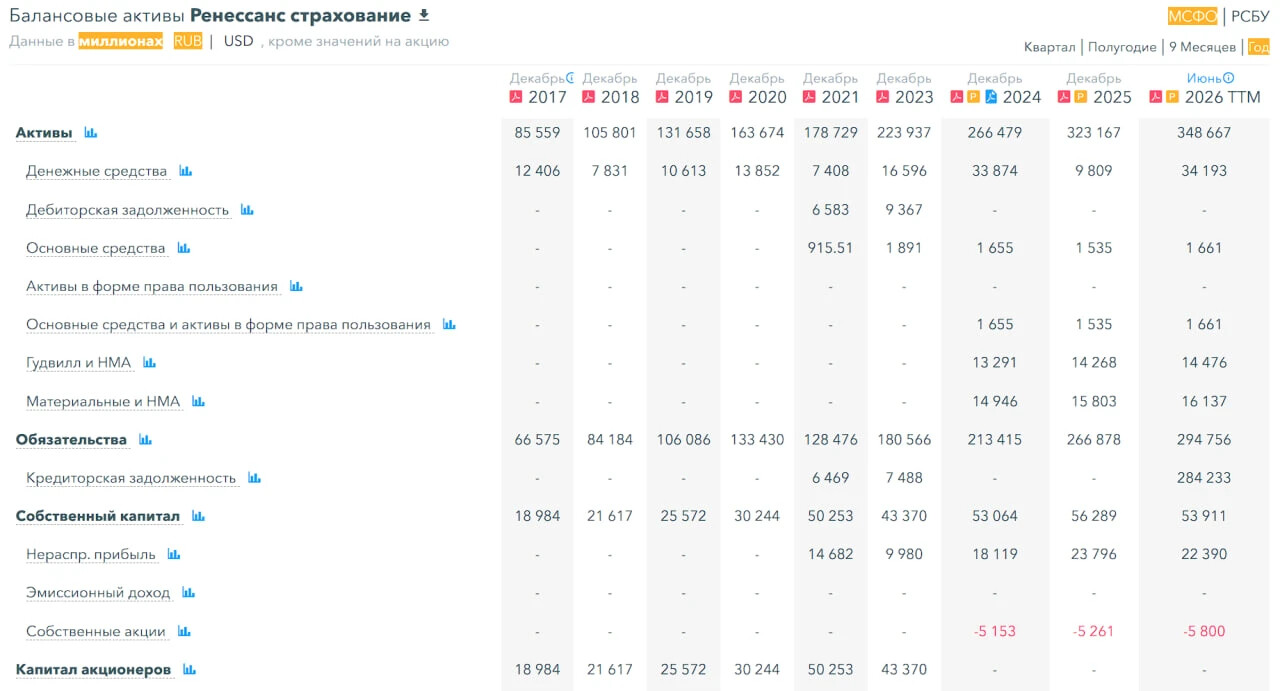
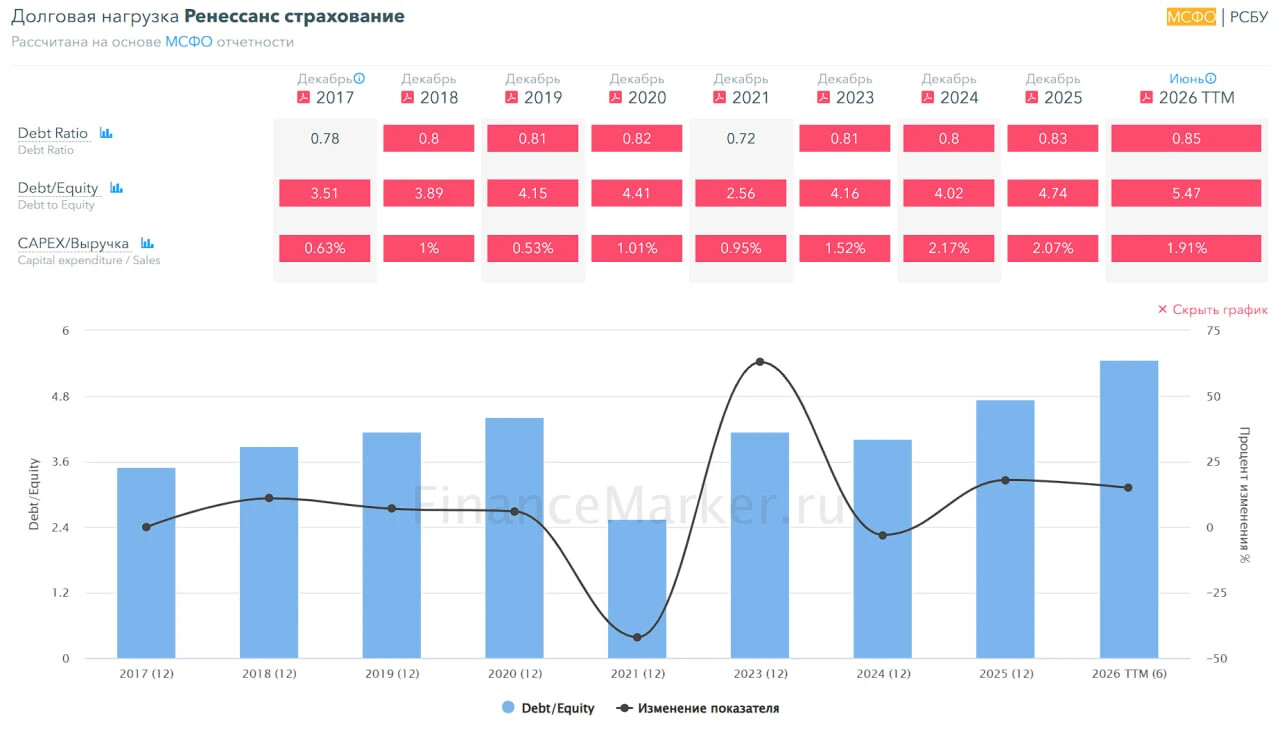
▪️Собственный капитал за 1П2026ТТМ -4%, в 2025 +6%
▪️Обязательства за 1П2026ТТМ +10%, в 2025 +25%
▪️Debt/Equity — 5.47
ℹ️ Финансовое здоровье хорошее, но динамика отрицательная
💰 Выручка, прибыль
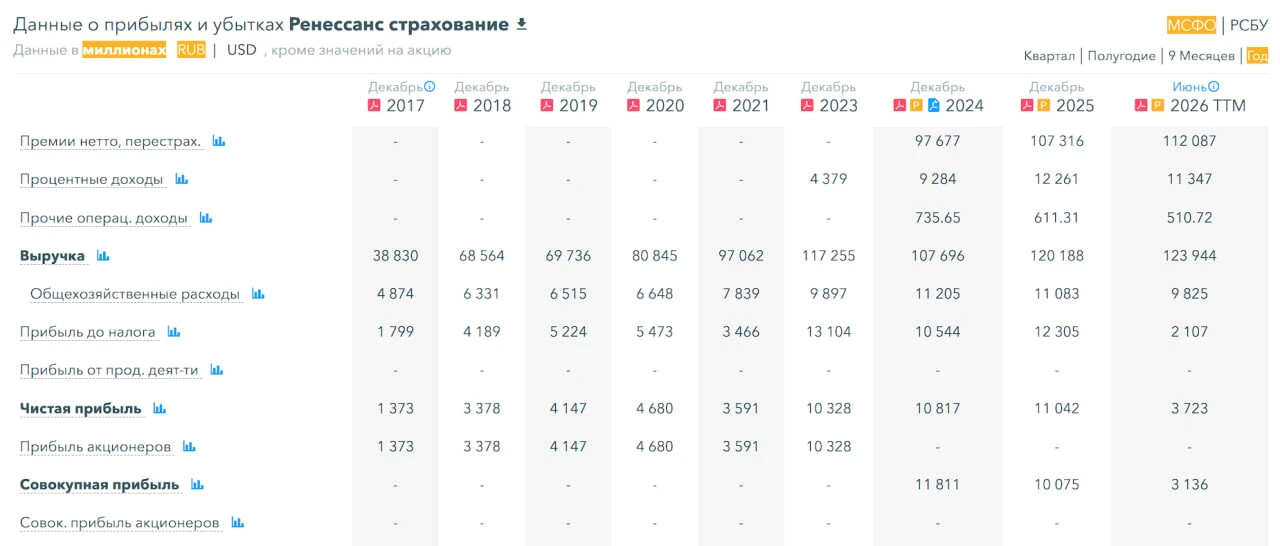
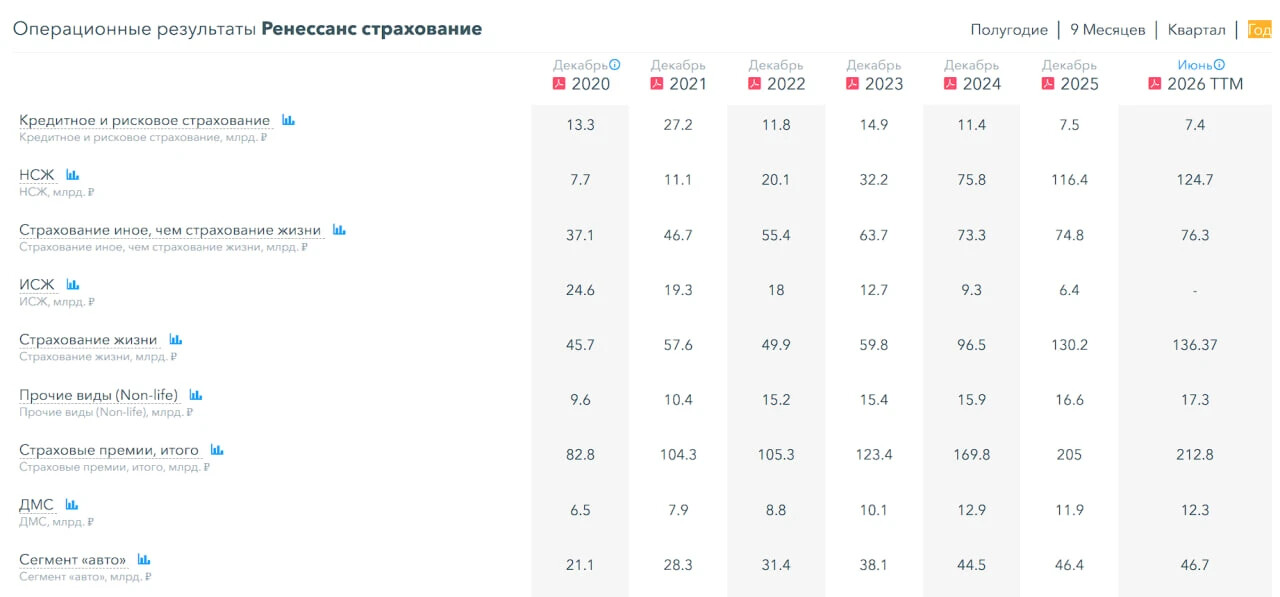
▪️Выручка за 1П2026ТТМ +3%, в 2025 +12%
▪️Прибыль за 1П2026ТТМ -66%, а если по сравнению с 12М2025, то прибыль упала на 127% в 1П2026 (не ТТМ) до минус 1.4 млрд р. В 2025 г. ЧП росла на 2%
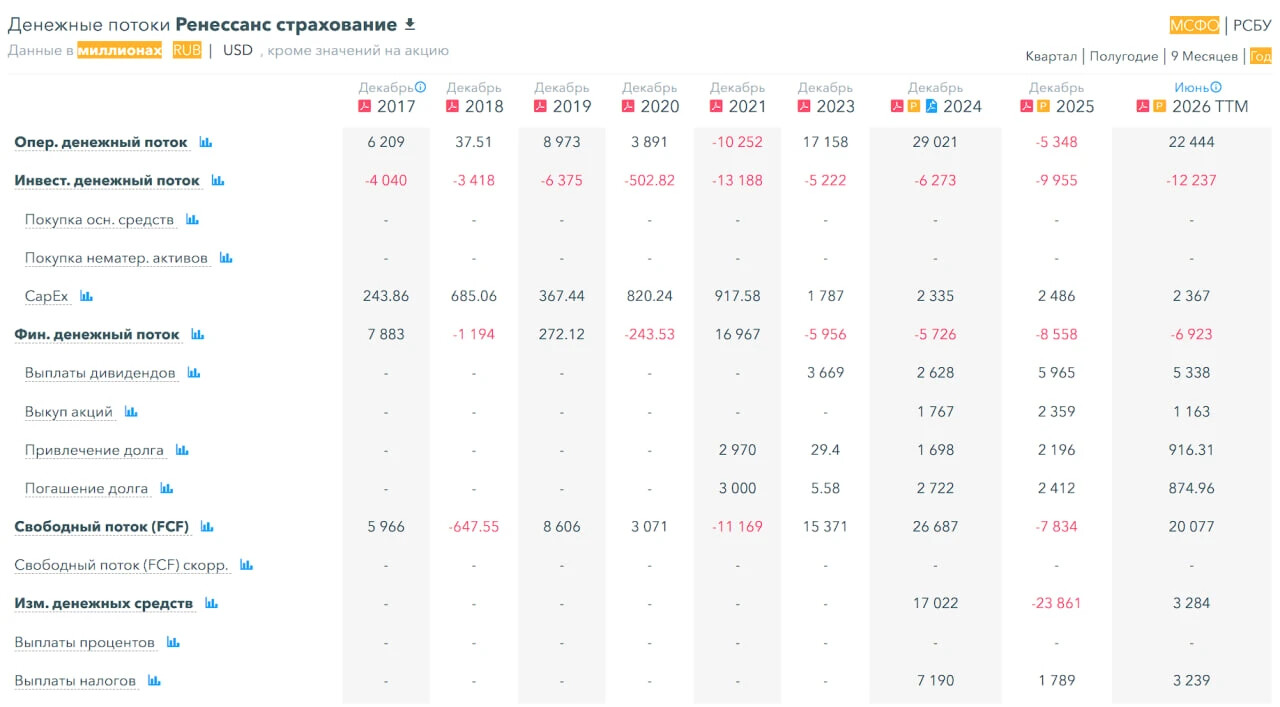
▪️Свободный денежный поток за 1П2026ТТМ +356% или +356%
🔮 Будущее, оценки
▪️ 10 июня Альфа-Инвестиции — 96 р. 29 мая Финам — 138,1 р. 27 мая, ВТБ Мои Инвестиции — 119,2 р. 27 мая, Цифра брокер — 120 р.
🤵♂️ Основные акционеры
30,8% — скрытая информация
6,3% — ООО "Страховая Компания "Ренессанс Жизнь"
2% — АО "РенПрайм"
60,9% — Прочие
🆚 Сравнение с конкурентами
Если сравнивать со страховыми компаниями, то только с Росгосстрахом. По сравнению с ним Ренессанс Страхование в 2 раза меньше по капитализации, по метрикам значительно дешевле, по метрикам рентабельности чуть хуже. Рост выручки за 5 лет выше.
🤑 Дивиденды
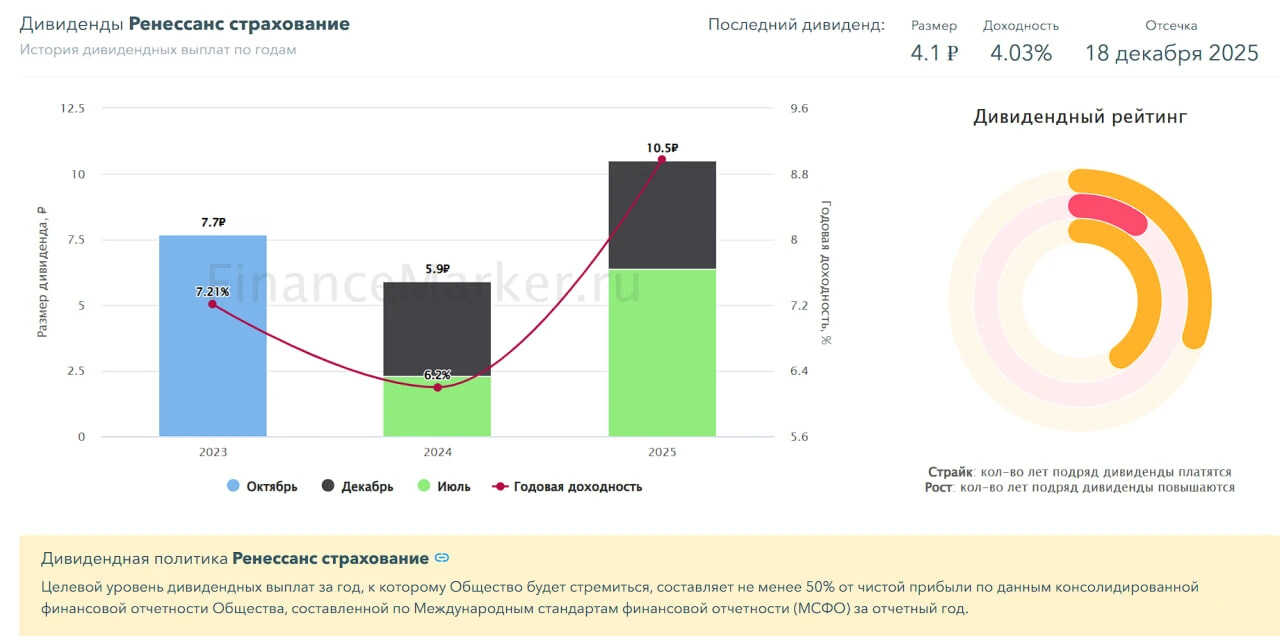
2023 — 7,21%. 2024 — 6,2%. 2025 — 8,98%.
В 2026 решили отменить дивиденды, а вместо них провести байбэк на 5 млрд.р.
📈 Технический анализ
Мысли по движению цены отобразил на графике.
🧠 Выводы
В компании как есть свои плюсы, так и минусы. Минусы: падение прибыли и редкий убыток за 1П2026, отмена дивидендов. Плюсы — рост FCF, байбэк. Покупать ли сейчас? На мой взгляд нет, потенциал роста я сейчас высокий не вижу, ситуация в компании очевидно ухудшилась, хотя прям проблем тут тоже нет. В моменте есть более интересные варианты.
🤓 Соблюдаем букву закона: Не является индивидуальной инвестиционной рекомендацией.
Как вам разбор и вывод?
👍 - согласен
👎 - не согласен
🤔 - все равно, без разницы
Навигация👇
▪️Акции (мы тут) ▪️ Облигации
▪️Новости ▪️ Трейдинг