

🏦 АКБ АВАНГАРД, аналитика по компании #AVAN #обзор
Сектор: Банковская деятельность
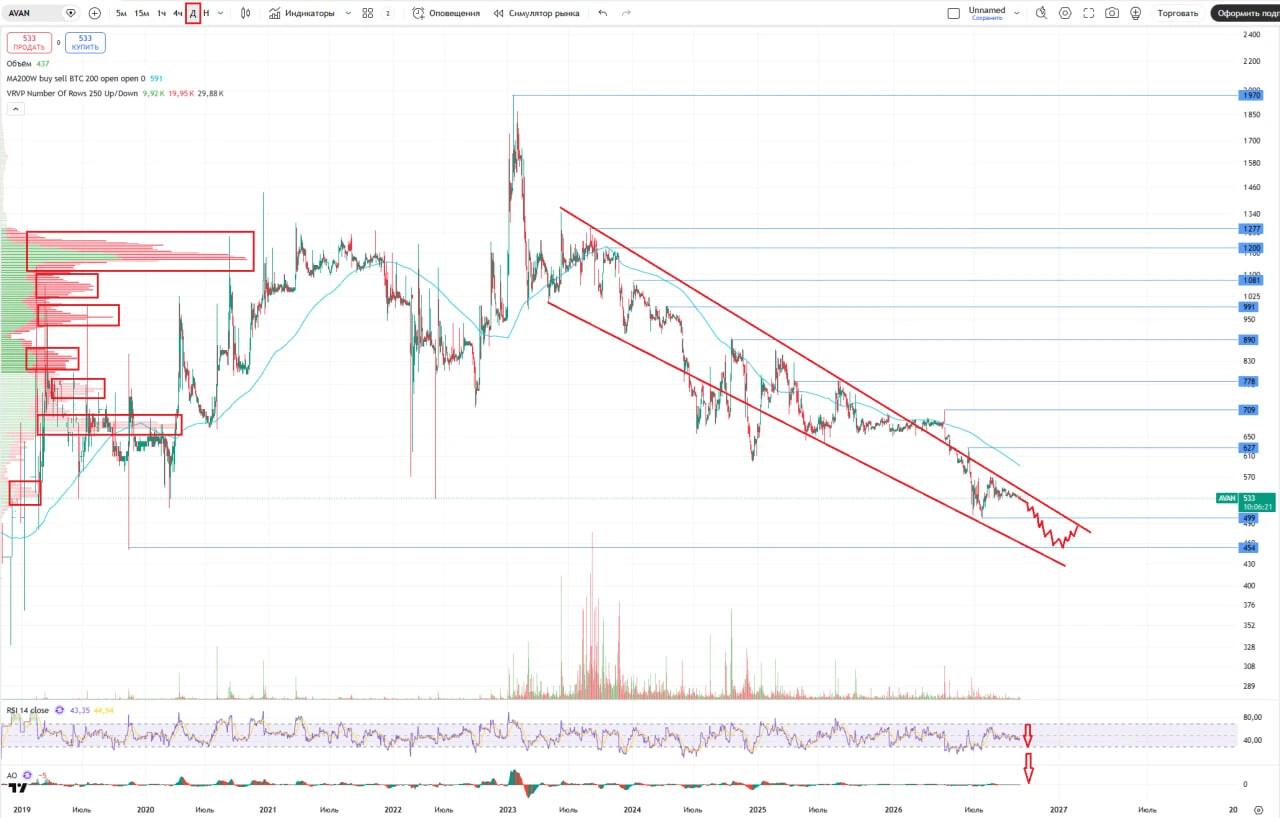
Последний обзор по АКБ Авангард делал 19 июля 2025 года (ссылка на ТГ), тогда акции стоили 675 р. и я ожидал, что сначала акции дорастут в район 690-700 р, а потом начнут падать ниже 600 р. По факту акции сначала росли до 775 р. (выше ожиданий), а после упали к 600 р. 🎯, а на обвале акций этим летом упали до 498 р.
📈 Основные метрики
▪️ Капитализация: 502M$
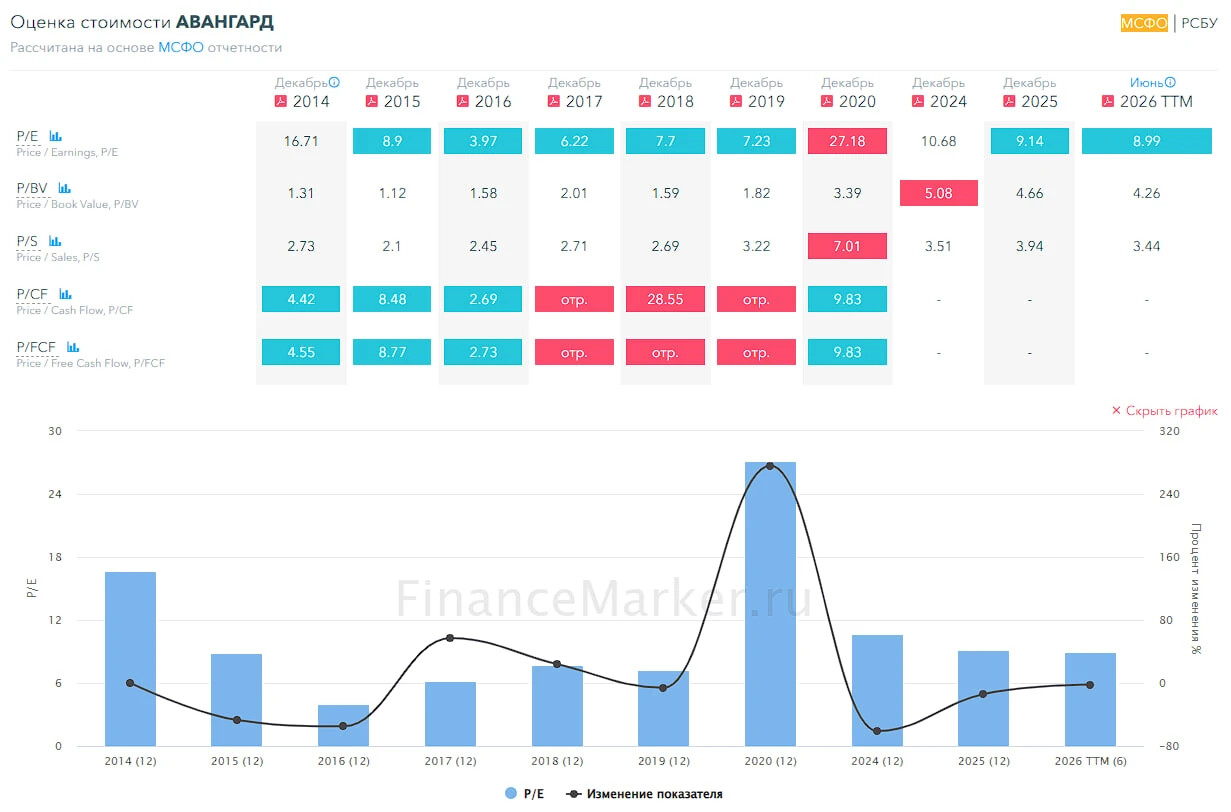
▪️ P/E — 8.96
▪️ P/S — 3.43
▪️ P/B — 4.25
▪️ EPS — 59.4 р.
ℹ️ По сравнению с разбором чуть более года назад снизилась прибыль, а по метрикам стал оцениваться дешевле за счет снижения акций. При кратком осмотре все плюс-минус тоже самое, чуть слабей. Но посмотрю в деталях.
🗞 Новостной фон
▪️ЕС ВВЁЛ САНКЦИИ ПРОТИВ БАНКА «АВАНГАРД» В РАМКАХ 20-ГО ПАКЕТА — запрет на транзакции с банком вступил в силу с 14 мая 2026 года; банк также находится под санкциями США с февраля 2024 года — 23.04.2026
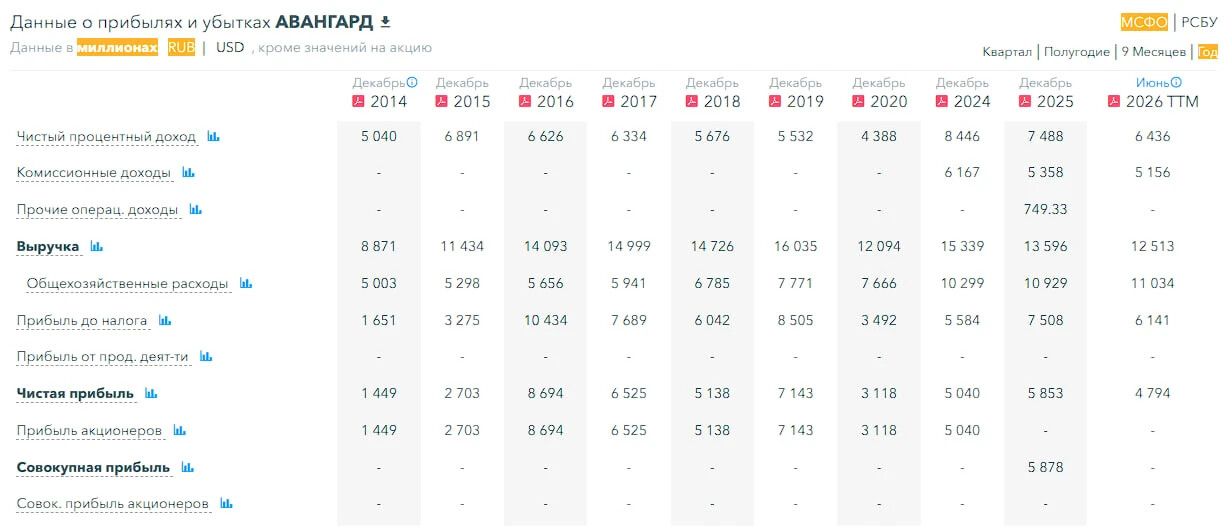
▪️ЧИСТАЯ ПРИБЫЛЬ БАНКА «АВАНГАРД» ПО МСФО ЗА 2025 Г. ВЫРОСЛА НА 15,5%, ДО 5,8 МЛРД РУБ. — чистый процентный доход снизился на 11,3%, до 7,5 млрд руб., активы банка сократились на 7,7%, до 92,4 млрд руб. на фоне оттока клиентских пассивов после санкций. от 29.04.2026
▪️СОВЕТ ДИРЕКТОРОВ УТВЕРДИЛ СТРАТЕГИЮ РАЗВИТИЯ БАНКА НА 2026–2027 ГОДЫ — стратегия предусматривает снижение риск-аппетита при сохранении высокого уровня ликвидных активов на балансе и поддержании текущих объёмов кредитного и торгового портфелей — 12.03.2026
▪️АКРА ПОДТВЕРДИЛО КРЕДИТНЫЙ РЕЙТИНГ БАНКА «АВАНГАРД» НА УРОВНЕ BB+(RU), ПРОГНОЗ «СТАБИЛЬНЫЙ» — рейтинг отражает удовлетворительный бизнес-профиль и адекватную позицию по капиталу (норматив Н1.2 на 01.04.2025 составил 15%) — 13.06.2025
💰 Финансовое здоровье
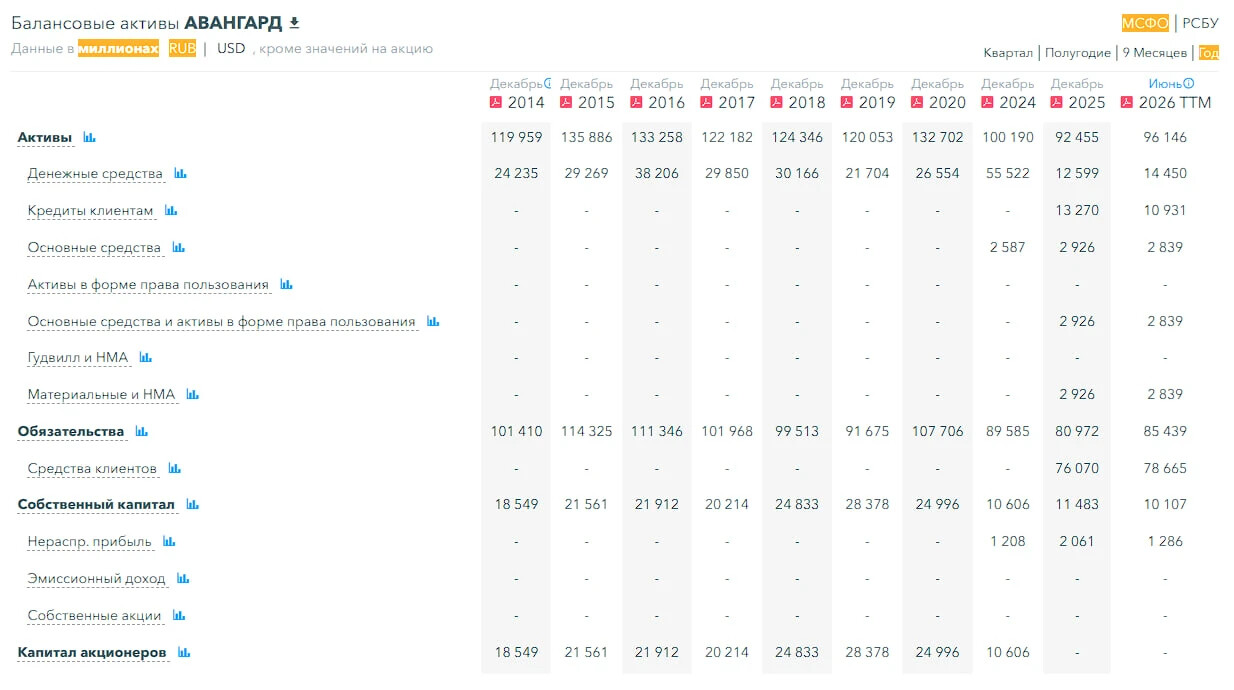
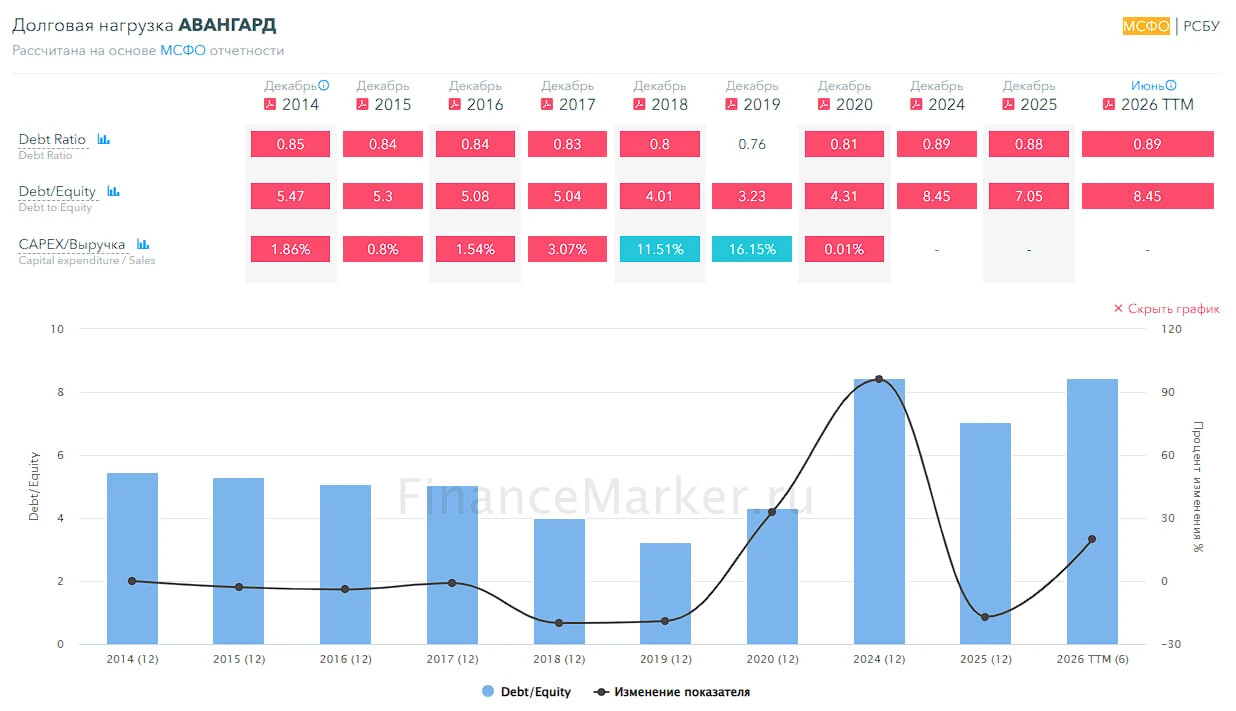
▪️Собственный капитал за 1П2026ТТМ -12%, в 2025 +8%
▪️Обязательства за 1П2026ТТМ +6%, в 2025 -10%
▪️Debt/Equity — 8.45
ℹ️ Финансовое здоровье нормальное, динамика слабо негативная
💰 Выручка, прибыль
▪️Выручка за 1П2026ТТМ -8%, в 2025 -11%
▪️Прибыль за 1П2026ТТМ -18%, в 2025 -16%
▪️Свободный денежный поток — 🚩 данные не публикуют с 2020 года
🔮 Будущее, оценки
▪️ Традиционно по таким компаниям, которые не на слуху, прогнозов никто не делает
🤵♂️ Основные акционеры
99,3% — ООО "Алькор холдинг групп"
🆚 Сравнение с конкурентами
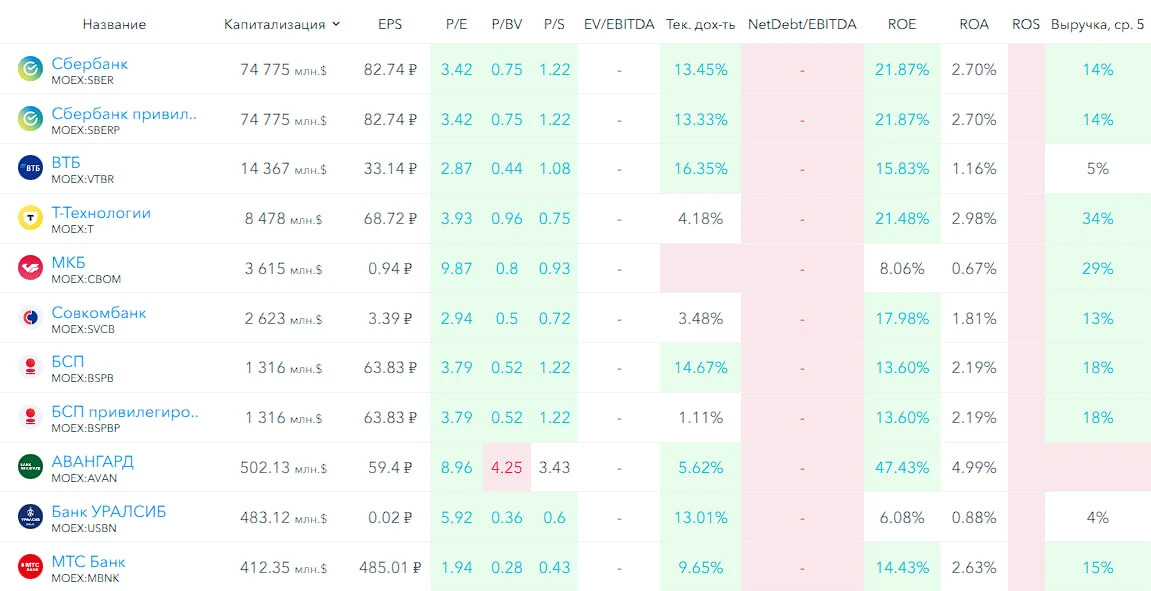
Небольшой по капитализации банк, по метрикам оценивается примерно в 2 раза дороже сектора. По метрикам рентабельности сильно выше сектора.
🤑 Дивиденды
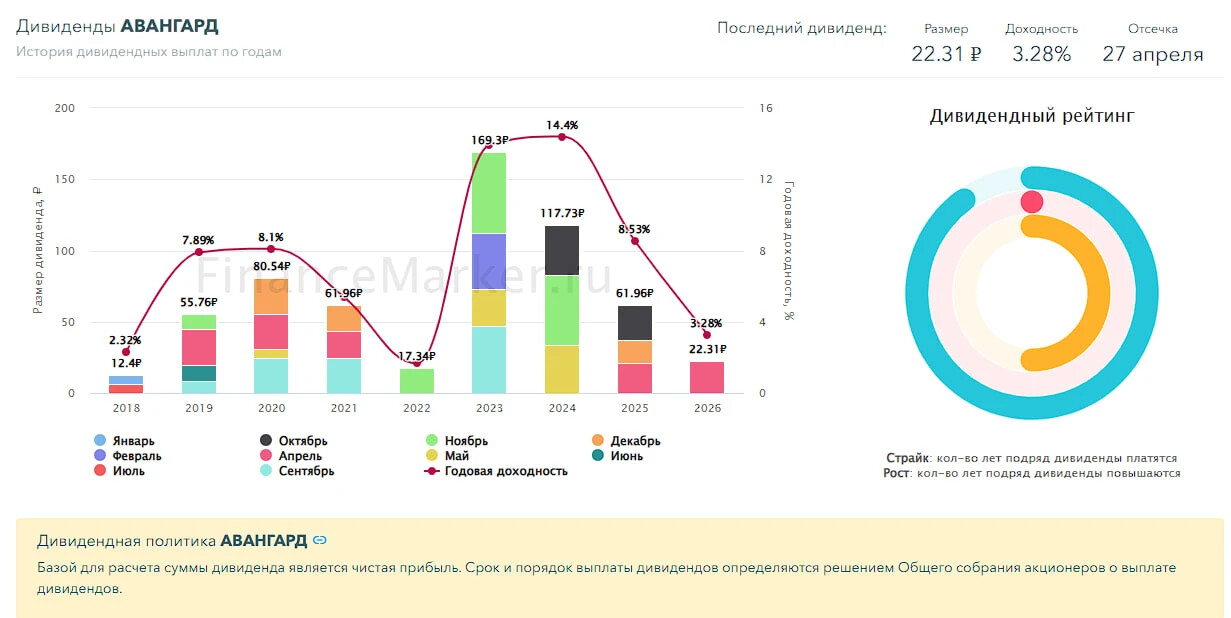
2023 — 13,93%, 2024 — 14,4%, 2025 — 8,53%
В 2026 3,28%, но часто компания делает по 3 выплаты, возможно в этом году будут еще выплаты, но они еще не объявлены.
📈 Технический анализ
Мысли по движению стоимости акции отобразил на графике.
🧠 Выводы
В этом году пока компания вполне сочетается с российской экономикой. Немного упала выручка и прибыль, а также собственный капитал. Фин. здоровье нормальное. По дивидендам пока не понятно, ранее платили более-менее нормально. Компания скорее стагнирует. Жизни бизнеса угрозы не вижу, но и интереса для покупки я также разглядеть не могу. Уж лучше Сбер иди ДОМ. РФ купить в этом секторе.
🤓 Соблюдаем букву закона: Не является индивидуальной инвестиционной рекомендацией.
Как вам разбор и вывод?
👍 - согласен
👎 - не согласен
🤔 - все равно, без разницы
Навигация👇
▪️Акции (мы тут) ▪️ Облигации
▪️Новости ▪️ Трейдинг