
🫰 Минфин хочет долю. Налог на сверхдоход для горняков:
В бюджетном пакете Минфин предложил ввести новый налог в 30% с доп.дохода от роста мировых цен в рублях к уровню 2025 года, для золота 20%.
— Платить предлагают в 2027-2029 годах.
— Рынок испугался сразу и бумаги Норникеля, Селигдара, Фосагро и тд потеряли по несколько %.
Первая часть про налоги тут - ссылка.
Разбираемся, кому реально больно:
———
⛏️ Механика:
👇 Облагается не прибыль, а прирост цены.
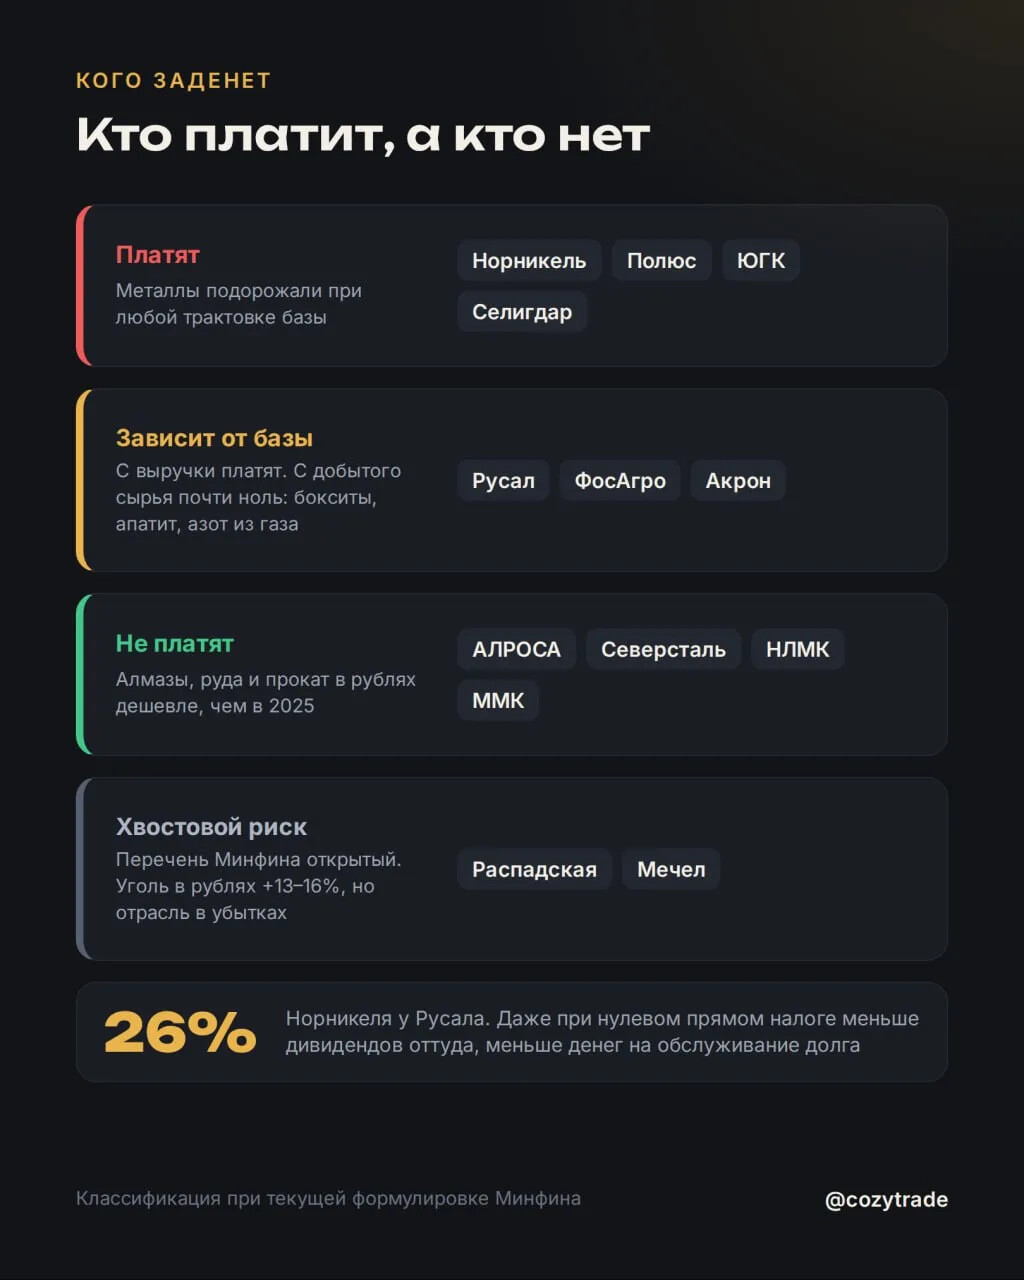
— В рублях к 2025 году подорожали почти все цветные и драгметаллы: серебро +69%, платина +40%, золото +24%, медь и палладий +18%, алюминий +17%.
📉 А вот алмазы, железная руда и стальной прокат стоят ниже прошлого года.
—> Поэтому Алроса, Северсталь, НЛМК и ММК налог не платят (хоть где-то слабые цены пригодились).
Считается всё в рублях, так что ослабление рубля налог увеличивает (!) 🪙
———
🧩 Главная интрига тут в базе, - из-за неё и оценки брокеров расходятся в разы:
—> Если облагать выручку по продукции, под налог попадают алюминий Русала и удобрения ФосАгро.
—> Если только добытое сырьё (так проект трактует часть аналитиков: объёмы из деклараций НДПИ, умноженные на рост цены), тогда Русал с бокситов платит почти ноль.
— ФосАгро и Акрон тогда вообще выпадают, ведь апатит в рублях не подорожал, а азот из газа не облагается.
———
📑 Кто точно попадет под удар и насколько:
👉 🇷🇺 Норникель:
Это 3,9-4,7 руб на акцию, в 2-2,5 раза больше только что объявленного промежуточного дивиденда 1,85 руб.
— Дивиденд привязан к FCF, так что налог срезает базу выплаты почти рубль в рубль 💼
👉 🥇 Полюс:
Дивиденды менеджмент предложил заморозить до 2030 года, поэтому налог бьёт не по выплате, а по деньгам на Сухой Лог.
— Но 3–4% капитализации в год никуда не деваются, - и рынок их не заложил вообще.
БКС на этом вообще строит пару лонг Норникель / шорт Полюс.
👉 🇷🇺 Русал:
Вариант с выручкой печальный: налог около 42 млрд съедает 25% EBITDA, но больше 70% чистой прибыли, потому что прибыль и так уходит на проценты.
— Даже при нулевом прямом налоге Русал задевает рикошетом через 26% в Норникеле: оттуда придёт меньше дивидендов, а значит, меньше денег на обслуживание долга.
👉 🇷🇺 ФосАгро и Акрон.
Но фосфорные удобрения (DAP −1%) и аммиак в рублях к 2025 году подешевели, растут в основном карбамид и селитра. Если база окажется по сырью, минус 4,5% в ФосАгро выглядит перегибом.
👉🥇 Золотые «юниоры»:
— Относительно размера бизнеса - самый чувствительный кейс.
У Селигдара налог около 5 млрд руб в год, - примерно половина ожидаемой прибыли 2026 года (которую и так давит переоценка золотых займов).
У ЮГК около 8 млрд, - порядка 20% прибыли.
———
🫖 Итого по разным оценкам от 100 до 300+ млрд руб в год.
— Официального текста законопроекта пока нет, а в 2024 году параметры налоговой реформы правили ко второму чтению, - так что цифры ещё поплывут.
🤷♂️ Часть апсайда от высоких цен и слабого рубля теперь уходит бюджету (причём независимо от долга и издержек компании).
— Значит, мультипликаторы сырьевиков должны стоять еще ниже, чем раньше 🔜
———
👇 Буду рад лайку, если разбор полезен 👍
В бюджетном пакете Минфин предложил ввести новый налог в 30% с доп.дохода от роста мировых цен в рублях к уровню 2025 года, для золота 20%.
— Платить предлагают в 2027-2029 годах.
— Рынок испугался сразу и бумаги Норникеля, Селигдара, Фосагро и тд потеряли по несколько %.
Первая часть про налоги тут - ссылка.
Разбираемся, кому реально больно:
———
⛏️ Механика:
👇 Облагается не прибыль, а прирост цены.
— В рублях к 2025 году подорожали почти все цветные и драгметаллы: серебро +69%, платина +40%, золото +24%, медь и палладий +18%, алюминий +17%.
📉 А вот алмазы, железная руда и стальной прокат стоят ниже прошлого года.
—> Поэтому Алроса, Северсталь, НЛМК и ММК налог не платят (хоть где-то слабые цены пригодились).
Считается всё в рублях, так что ослабление рубля налог увеличивает (!) 🪙
———
🧩 Главная интрига тут в базе, - из-за неё и оценки брокеров расходятся в разы:
—> Если облагать выручку по продукции, под налог попадают алюминий Русала и удобрения ФосАгро.
—> Если только добытое сырьё (так проект трактует часть аналитиков: объёмы из деклараций НДПИ, умноженные на рост цены), тогда Русал с бокситов платит почти ноль.
— ФосАгро и Акрон тогда вообще выпадают, ведь апатит в рублях не подорожал, а азот из газа не облагается.
———
📑 Кто точно попадет под удар и насколько:
👉 🇷🇺 Норникель:
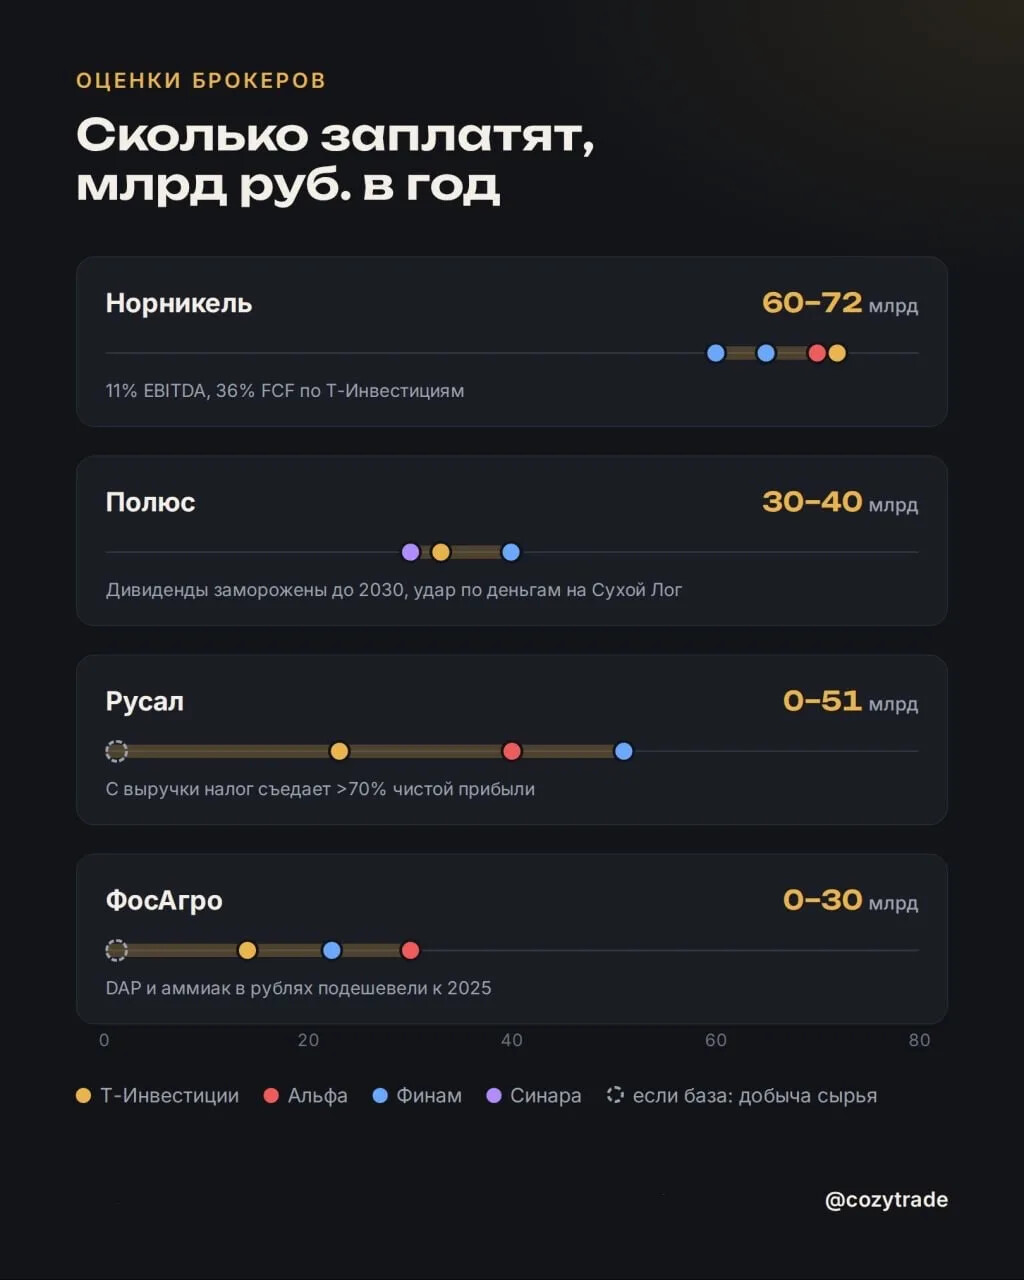
— Т-Инвестиции считают 72 млрд руб в год (11% EBITDA и 36% FCF), Альфа около 70 млрд, Финам 60–65 млрд.
Это 3,9-4,7 руб на акцию, в 2-2,5 раза больше только что объявленного промежуточного дивиденда 1,85 руб.
— Дивиденд привязан к FCF, так что налог срезает базу выплаты почти рубль в рубль 💼
👉 🥇 Полюс:
— Оценки 30–40 млрд руб в год (по Т-Инвестициям это 5% EBITDA и 26% FCF). А бумага при этом выросла и закрылась выше 1000 руб.
Дивиденды менеджмент предложил заморозить до 2030 года, поэтому налог бьёт не по выплате, а по деньгам на Сухой Лог.
— Но 3–4% капитализации в год никуда не деваются, - и рынок их не заложил вообще.
БКС на этом вообще строит пару лонг Норникель / шорт Полюс.
👉 🇷🇺 Русал:
— Здесь разброс оценок максимальный: от 23 млрд (Т-Инвестиции) до 40–51 млрд (Альфа, Финам) или около нуля, если облагать только бокситы.
Вариант с выручкой печальный: налог около 42 млрд съедает 25% EBITDA, но больше 70% чистой прибыли, потому что прибыль и так уходит на проценты.
— Даже при нулевом прямом налоге Русал задевает рикошетом через 26% в Норникеле: оттуда придёт меньше дивидендов, а значит, меньше денег на обслуживание долга.
👉 🇷🇺 ФосАгро и Акрон.
— Т-Инвестиции оценивают налог ФосАгро в 14 млрд (7% EBITDA, 22% FCF), Альфа в 30 млрд.
Но фосфорные удобрения (DAP −1%) и аммиак в рублях к 2025 году подешевели, растут в основном карбамид и селитра. Если база окажется по сырью, минус 4,5% в ФосАгро выглядит перегибом.
👉🥇 Золотые «юниоры»:
— Относительно размера бизнеса - самый чувствительный кейс.
У Селигдара налог около 5 млрд руб в год, - примерно половина ожидаемой прибыли 2026 года (которую и так давит переоценка золотых займов).
У ЮГК около 8 млрд, - порядка 20% прибыли.
———
🫖 Итого по разным оценкам от 100 до 300+ млрд руб в год.
— Официального текста законопроекта пока нет, а в 2024 году параметры налоговой реформы правили ко второму чтению, - так что цифры ещё поплывут.
🤷♂️ Часть апсайда от высоких цен и слабого рубля теперь уходит бюджету (причём независимо от долга и издержек компании).
— Значит, мультипликаторы сырьевиков должны стоять еще ниже, чем раньше 🔜
———
👇 Буду рад лайку, если разбор полезен 👍