
👨💻 Разбор облигаций Роделен 2Р06.
❗️Это дополнительное размещение, но так как на первичку обзора не было, давайте сделаем его сейчас.
📝 АО ЛК «Роделен» — универсальная лизинговая компания из Санкт-Петербурга, работающая преимущественно с МСБ. Основные направления портфеля — недвижимость, оборудование, строительная и грузовая техника.
📊 Основные параметры выпуска.
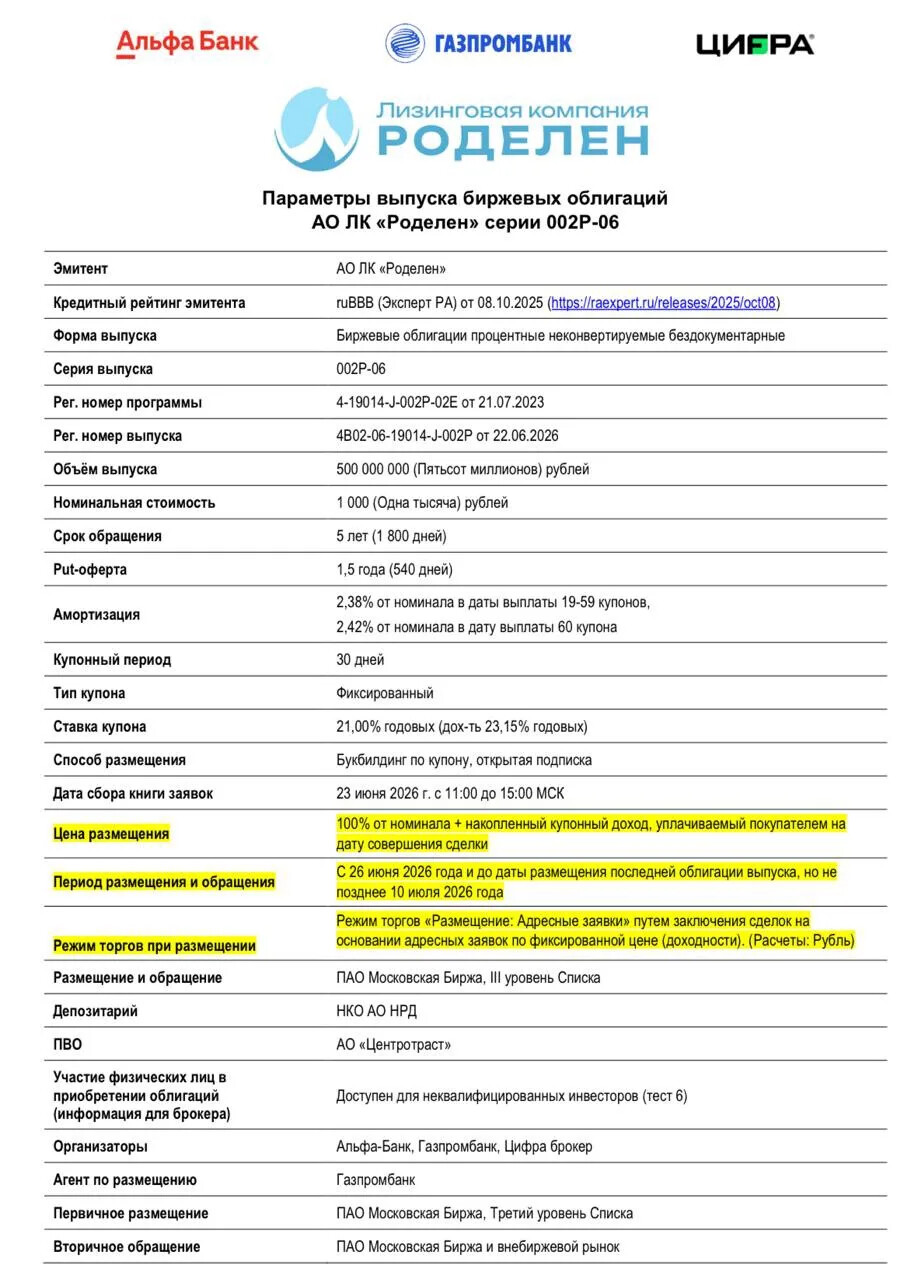
- Эмитент: АО ЛК «Роделен»
- Купон: 21% годовых, фиксированный
- Выплаты: ежемесячно
- Погашение: через 5 лет
- Рейтинг: ruBBB, прогноз «развивающийся» от Эксперт РА
- Амортизация: по 2,38% от номинала ежемесячно в даты 19–59 купонов; остаток 2,42% — с последним купоном
- Оферта: пут-оферта 18.12.2027
- Объем выпуска: 500 млн р
- Прием заявок: 23.06.2026, размещение — 26.06.2026
💰 Краткий анализ финансовых показателей:
- Чистые инвестиции в лизинг: 3,85 млрд р (+15,8% г/г)
- Выручка: 1,52 млрд р за 2025 год, +41,5% г/г
- EBITDA: около 0,82 млрд р расчетно
- Чистая прибыль: 147,6 млн р −11,5% г/г
- Капитал: 754 млн р, +34,3% г/г
- Долг: 6,41 млрд р, +37,3% г/г
- Чистый долг/EBITDA: около 7,3х
🧠 Итог, мое мнение: Вроде финансовые показатели неплохие, есть рост, но долговая нагрузка пугает и особенно темпы ее роста. Для лизинга высокий долг это норма, но в данном случае цифры поменьше были бы более комфортны для компании, для сравнения год назад нагрузка была около 5х. У всего лизингового бизнеса сейчас кризис и ухудшение качества портфелей, Роделен не исключение. По актуальности допки для физ инвесторов не знаю, сейчас выпуск торгуется на вторичке ниже номинала.
🤓 Соблюдаем букву закона: Не является индивидуальной инвестиционной рекомендацией.
Такое мы берём?
👍 - да, беру!
👎 - нет, не интересно
🤔 - надо подумать!
Навигация👇
▪️Акции ▪️ Облигации (мы тут)
▪️Новости ▪️ Трейдинг