
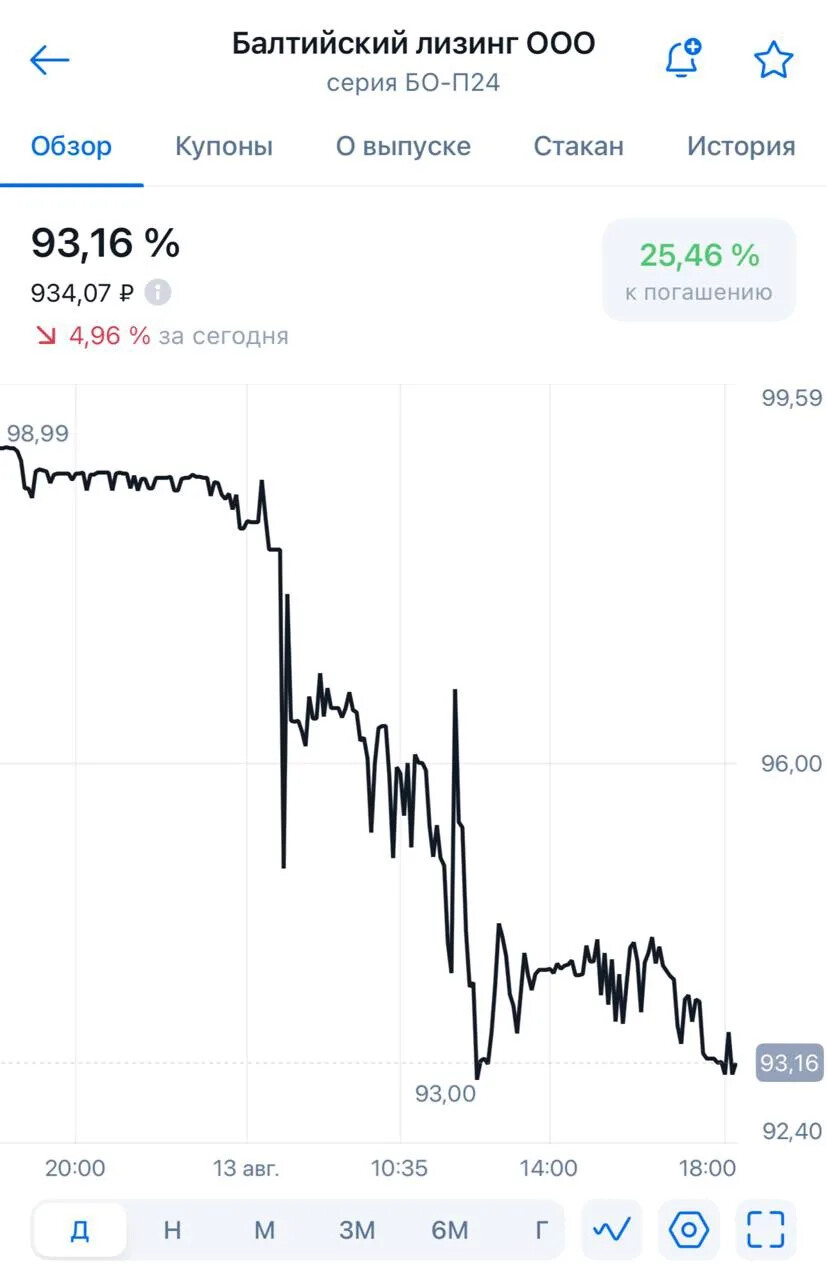
🤔 БАЛТИЙСКИЙ ЛИЗИНГ. ЧТО СЛУЧИЛОСЬ?
❗️А случился плохой отчет за 1 полугодие 2026 года.
📊 Ключевые цифры 1П2026
- Выручка: 20,47 млрд р (−9,4% г/г).[1]
- Прибыль от продаж: 1,40 млрд р (−53% г/г).
- Прибыль до налога: 22,2 млн ₽ (против 2,81 млрд р годом ранее).
- Чистая прибыль: 39,9 млн р (против 2,10 млрд р в 1П2025; падение ~в 52 раза).
- Процентные доходы по лизингу: 18,66 млрд р; проценты по кредитам: 14,35 млрд р.
📊 По итогам 2 квартала 2026 ситуация ещё более напряжённая:
- ЧИЛ (чистые инвестиции в лизинг): 140,1 млрд ₽ (−7% к предыдущему кварталу; с начала года −13,4%).
- Сток изъятой техники: 8,8 млрд ₽ (+44,3% за квартал; с начала года вырос в 2,3 раза).
- Выручка 2К2026: 10 млрд ₽ (−12,5%).
- EBITDA 2К2026: ~7,4 млрд ₽ (−19,5%).
- Чистая прибыль 2К2026: 9,9 млн ₽ (−56,8%).
- Операционный денежный поток (ОДП): −1,8 млрд ₽ (в 1П2025 был +1,3 млрд ₽).
- Чистый долг: 156 млрд ₽ (+0,5%); ЧИЛ/ЧД = 0,88х (с учётом стока изъятого — 0,93х).
🥶 Вот этих цифр и испугался рынок. Активно обсуждаются риски ликвидности и возможность дефолта в ближайшие месяцы: у компании в течение ~4 месяцев есть крупные обязательства (~14,5 млрд ₽), а на счетах на начало июля было менее 1 млрд р. При этом операционный бизнес остаётся «живым», а платежи по аренде на ближайшие 12 месяцев оцениваются в 87,4 млрд ₽.
🧠 Мое мнение: Да, цифры печальные, особенно падение прибыли и количество изъятий. Лизинговый бизнес сейчас переживает не лучше свое время, и это видно на цифрах. Балтийский лизинг это не среднячок, а один из лидеров рынка лизинг. Ситуация сложная, но дефолта завтра или через месяц я не жду. Пути решения есть, но с позициями я бы был осторожен, на долгосрок прогнозировать сейчас сложно по этой компании.
Навигация👇
▪️Акции ▪️ Облигации (мы тут)
▪️Новости ▪️ Трейдинг