
👨💻 Новый выпуск облигаций ТрансКонтейнер П02-04 и П02-05
🚂 ПАО «ТрансКонтейнер» — крупнейший в России оператор железнодорожных контейнерных перевозок, входит в ГК «Дело». Компания управляет сетью терминалов на 33 станциях по всей стране.
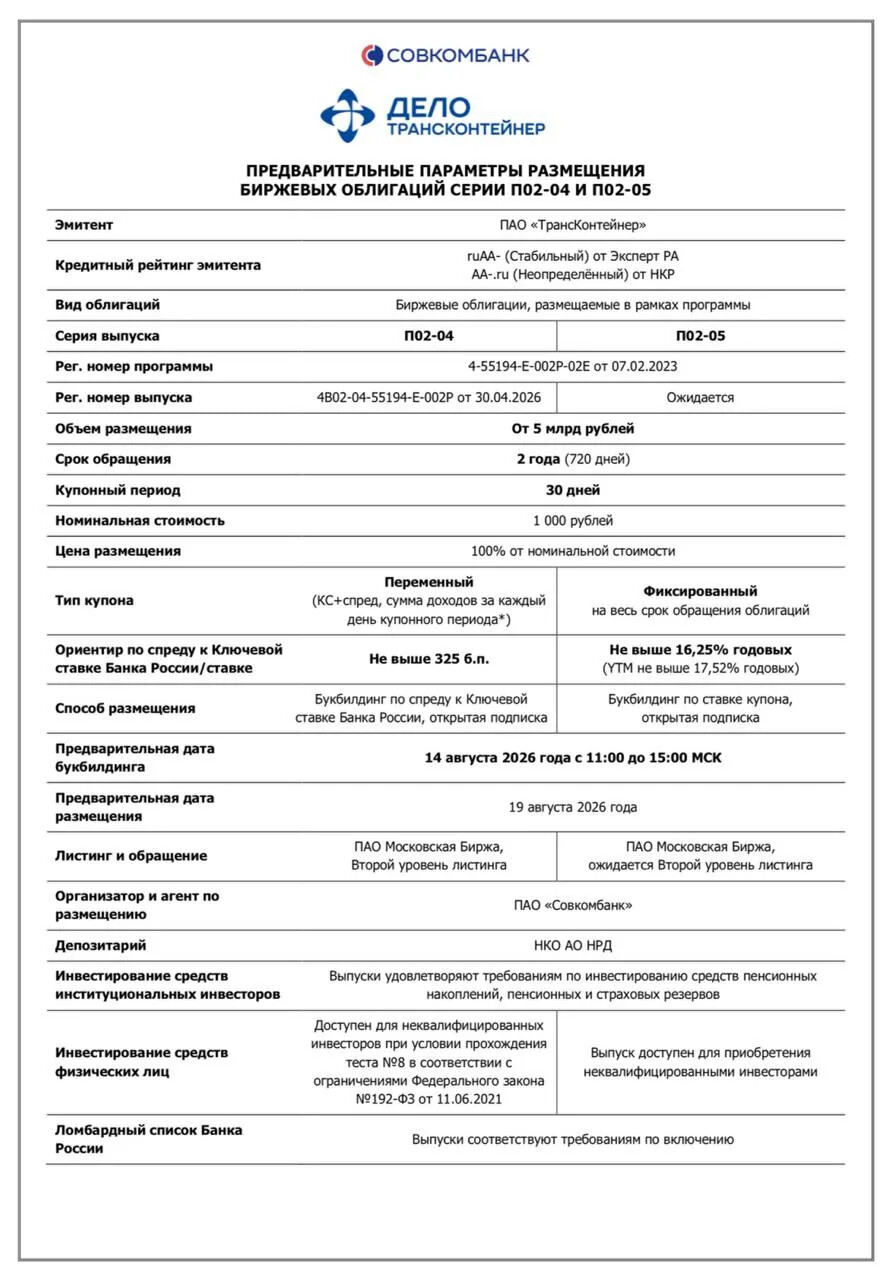
📊 Основные параметры выпуска:
- Эмитент: ПАО «ТрансКонтейнер»
- Купон:
П02-04 — до КС + 3,25% (флоатер);
П02-05 — до 16,25% (фикс)
- Выплаты: 12 раз в год
- Погашение: через 2 года
- Рейтинг: AA- («Эксперт РА», прогноз «Стабильный»); AA- (НКР, прогноз «Неопределённый»)
- Амортизация: нет
- Оферта: нет
- Объем выпуска: 5 млрд р (по 2,5 млрд на каждый выпуск)
- Прием заявок: 14 августа; размещение — 19 августа 2026
💰 Краткий анализ финансовых показателей: (по МСФО за 2025 год)
- Выручка: 165,8 млрд р (−10,5% г/г)
- EBITDA: 22,7 млрд р (−51,4% г/г)
- Чистая прибыль: убыток 8,96 млрд р (против +14,1 млрд р прибыли в 2024)
- Капитал: просел на 46% до 15,6 млрд р.
- Долг: ~126–130 млрд р (чистый долг ~130,2 млрд ₽, +26% г/г)
- Чистый долг/EBITDA: ~5,1x (рост с 2,22x годом ранее)
🧠 Итог, мое мнение: Прошлый год был очень плохим для бизнеса. Компания начала генерировать убыток и соответственно наращивать долг, отсюда и резкий взлет долговой нагрузки. Финансовые показатели резко ухудшились. Также давят санкции и замедление экономики, спрос на перевозки снижается. Надежда есть на «Росатом» которая владеет 49% доли в компании и имеет планы по выкупу бизнеса. Рынок в компанию верит, эмитент торгуются на хороших уровнях в входит в различные фонды.
🤓 Соблюдаем букву закона: Не является индивидуальной инвестиционной рекомендацией.
Такое мы берём?
👍 - да, беру!
👎 - нет, не интересно
🤔 - надо подумать!
📞 Навигация по каналам
▪️Акции ▪️Облигации (мы тут)
▪️Новости ▪️Трейдинг