
👨💻 Новый выпуск облигаций АО «Новосибирскавтодор» 1Р-001
🛣️ АО «Новосибирскавтодор» — крупный дорожный подрядчик Сибири. Компания занимается строительством, ремонтом и содержанием автомобильных дорог, а также участвует в реконструкции аэропортов. Основные регионы присутствия — Новосибирская, Омская, Кемеровская, Челябинская области, Алтайский край и Республика Алтай. Более 90% выручки компании на 2026 год уже законтрактовано, преимущественно за счёт государственных и муниципальных заказов.
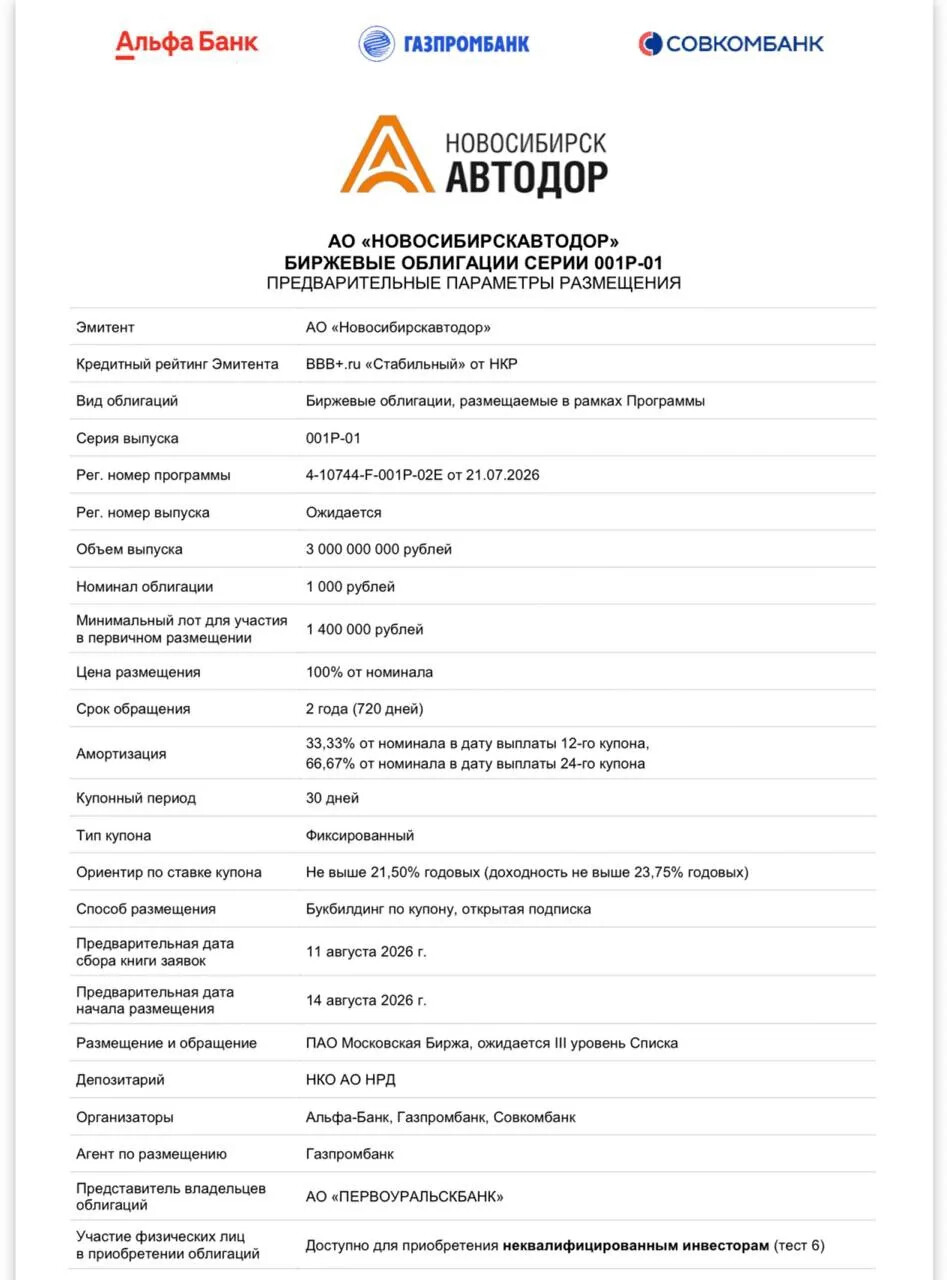
📊 Основные параметры выпуска.
- Эмитент: АО «Новосибирскавтодор»
- Купон: до 21,50% годовых
- Выплаты: ежемесячно
- Погашение: через 2 года
- Рейтинг: BBB+.ru от НКР, прогноз «стабильный»
- Амортизация: есть — 33,33% в дату выплаты 12-го купона и 66,67% в дату выплаты 24-го купона
- Оферта: отсутствует
- Объем выпуска: 3 млрд рублей
- Прием заявок: 11 августа 2026 года; минимальная сумма заявки — 1,4 млн рублей. Размещение 14 августа.
💰 Краткий анализ финансовых показателей:
- Выручка: 18,44 млрд рублей в 2025 году против 26,86 млрд рублей годом ранее
- EBITDA: 1,67 млрд рублей против отрицательных 66 млн рублей в 2024 году
- Чистая прибыль: 311 млн рублей против убытка 967 млн рублей годом ранее
- Капитал: 2,41 млрд рублей
- Долг: 6,20 млрд рублей против 1,39 млрд рублей годом ранее
- Чистый долг/EBITDA: около 1,35x; валовой долг/EBITDA — около 3,7x.
🧠 Итог, мое мнение: Если смотреть на сегмент «дорожников» в целом, то он выглядит достаточно крепко. Номер этого выпуска 001, но при этом у эмитента уже есть 2 выпуска бондов на бирже. По финансам не все гладко, состояние пошатнулось после попытки расширить бизнес на соседние регионы (Татарстан) но попытка не удалась и бизнес просто понес расходы, тут можно обратить внимание на комментарий агентства, которое недавно снизила рейтинг компании. Рейтинговое агентство НКР отмечает: повышенную долговую нагрузку и невысокую рентабельность, хотя сильными сторонами остаются хорошая платёжная дисциплина, ликвидность и высокая законтрактованность бизнеса. Это свое рода ВДО в сегменте строительства дорого, отсюда и достаточно высокий купон. Полных данных за 2026 год нет (только 1 кв), но из тех, что видим, и что тревожит - рост процентных расходов в 1,6 раз до 312 млн р, компания сгенерировала чистый убыток 121 млн р. Риски конечно есть, это не значит, что компания обанкротится до конца года, компания вернулась в родной регион и должна потихоньку восстанавливаться. Если вы думаете поучаствовать, то вам нужно будет держать руку на пульсе и следить за отчетами. Это плата за высокий купон.
🤓 Соблюдаем букву закона: Не является индивидуальной инвестиционной рекомендацией.
Такое мы берём?
👍 - да, беру!
👎 - нет, не интересно
🤔 - надо подумать!
Навигация👇
▪️Акции ▪️ Облигации (мы тут)
▪️Новости ▪️ Трейдинг