
👨💻 Новый выпуск облигаций Брусника 002Р‑09
Брусника — один из крупнейших российских девелоперов, работает на Урале, в Сибири, Москве, Московской области и Санкт‑Петербурге. Специализируется на строительстве современного доступного жилья.
📊 Основные параметры выпуска.
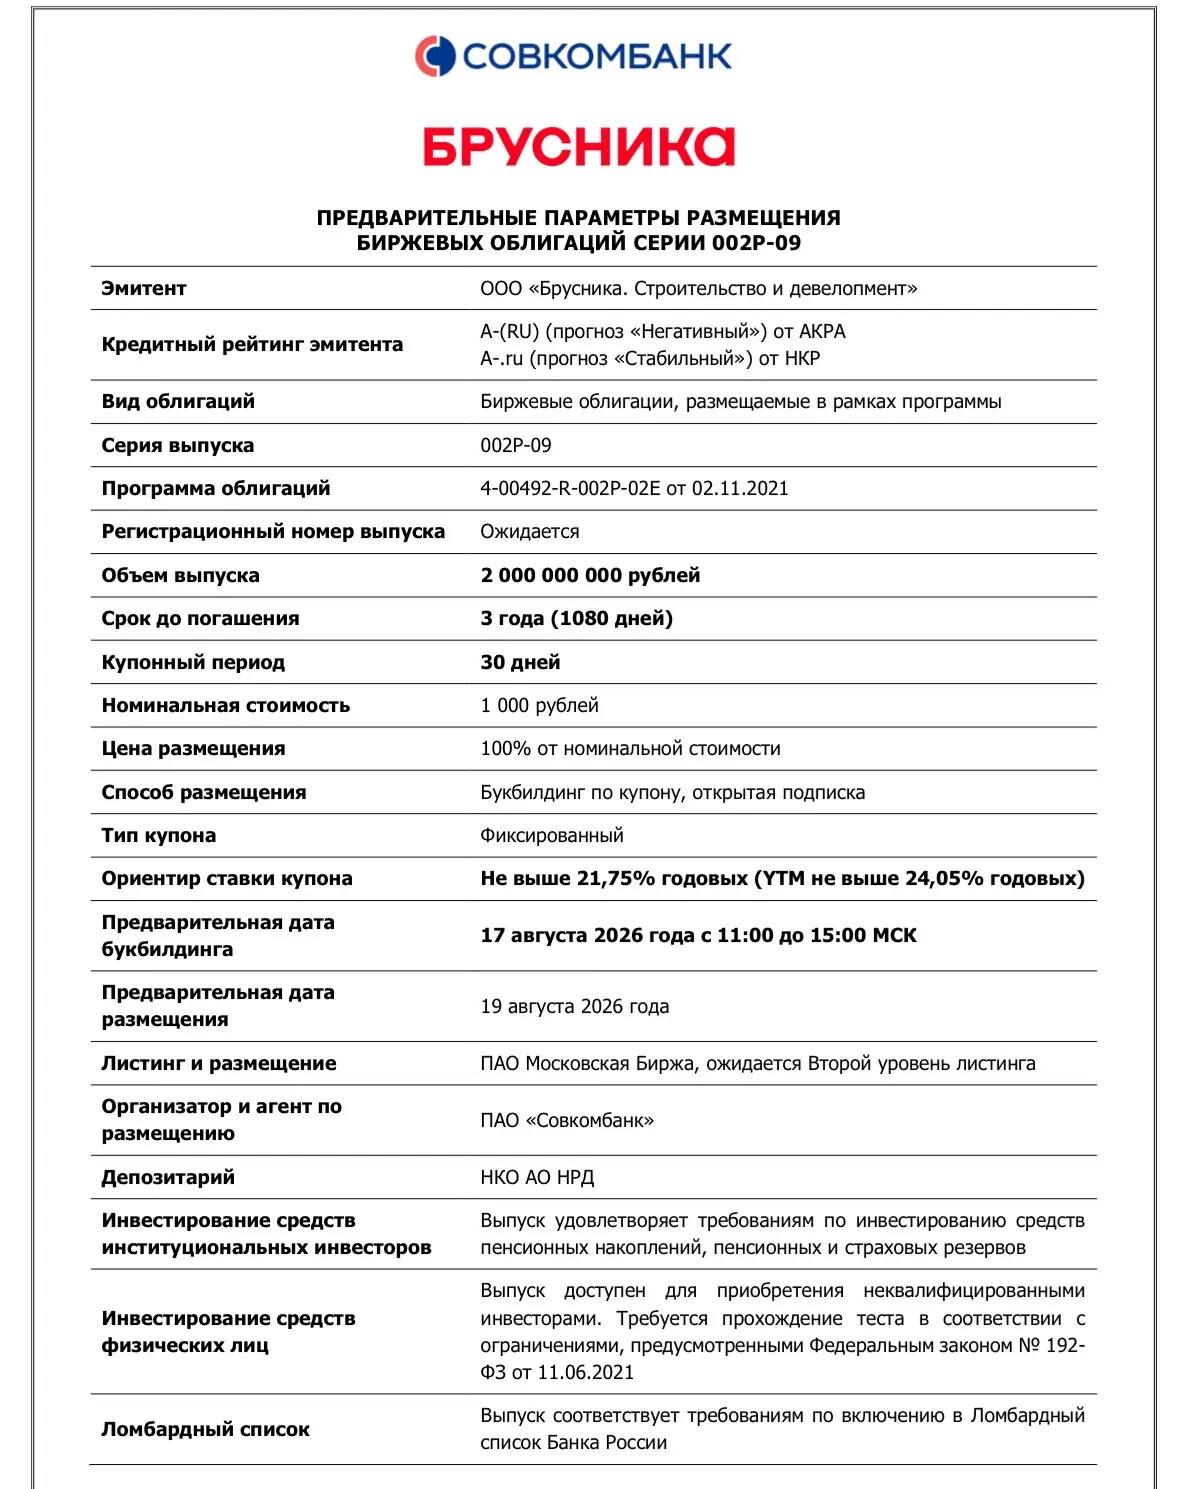
- Эмитент: ООО «Брусника. Строительство и девелопмент»
- Купон: до 21,75% годовых (фиксированный), ориентир YTM до 24,05%
- Выплаты: ежемесячно, купонный период ~30 дней)
- Погашение: через 3 года
- Рейтинг: A‑ (RU) / A‑.ru (АКРА/ НКР), прогноз по рейтингу — негативный
- Амортизация: нет
- Оферта: нет
- Объем выпуска: 2 млрд руб.
- Прием заявок: 17 августа, размещение 19 августа 2026
💰 Краткий анализ финансовых показателей (по итогам 2025 года):
- Выручка: 115,6 млрд рублей, рост на 53% к 2024 году.
- EBITDA: 44,4 млрд рублей (по данным по МСФО), рост с 22,9 млрд рублей в 2024 году, рентабельность по EBITDA повысилась с 30% до ~38%.
- Чистая прибыль: выросла на 69% и составила 7,6 млрд рублей.
- Долг: 291 млрд рублей, но при этом чистый долг сократился на 13% и составил 174,1 млрд рублей.
- Чистый долг/EBITDA: 3,9х (против 5,8х в 2024 году).
🧠 Итог, мое мнение: Еще один крупный и известный девелопер, дела у компании вроде начали выравниваться и долговая нагрузка сокращаться, в 2024 году нагрузка была чрезмерная. Выпуск скорее всего под рефинансирование 002-03 выпуска, который погашается через 2 месяца. Доходность у нового выпуска с премией к рынку, поэтому не исключаю возможное снижение итогового купона. Рейтинг хоть и А-, но доходность эмитент предлагает как ВДО сегмента ВВВ. Ничего критичного в компании я не вижу, нужно смотреть свежи отчеты, если тенденция на укрепление финансового положения сохранилась, то все нормально.
🤓 Соблюдаем букву закона: Не является индивидуальной инвестиционной рекомендацией.
Такое мы берём?
👍 — да, беру!
👎 — нет, не интересно
🤔 — надо подумать!
Навигация👇
▪️Акции ▪️ Облигации (мы тут)
▪️Новости ▪️ Трейдинг