
👨💻 Новый выпуск облигаций ВУШ 1Р8
🛴 ООО «ВУШ» — оператор сервиса кикшеринга Whoosh, один из лидеров рынка аренды электросамокатов и электровелосипедов в России. Компания работает по модели шеринга микромобильности, самостоятельно разрабатывает технологические решения для управления парком.
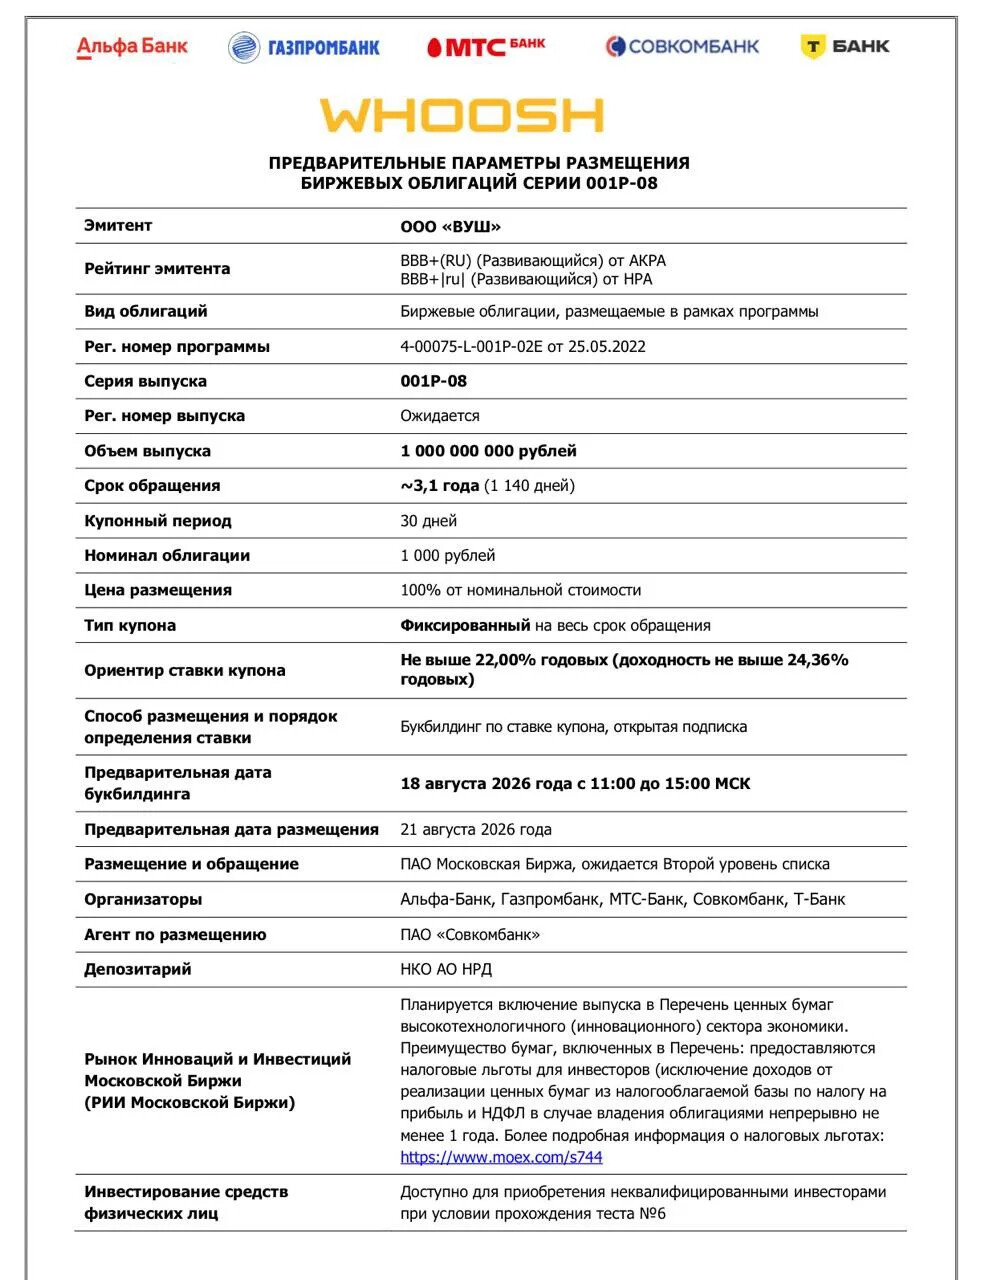
📊 Основные параметры выпуска.
- Эмитент: ООО «ВУШ» (кикшеринг Whoosh)
- Купон: до 22,0% годовых, фиксированный
- Выплаты: ежемесячно
- Погашение: 04.10.2029 (срок ~3,1 года)
- Рейтинг: BBB+ (АКРА, прогноз «Развивающийся»)
- Амортизация: нет
- Оферта: нет
- Объем выпуска: 1 млрд р
- Прием заявок: 18 августа 2026; размещение — 21 августа
💰 Краткий анализ финансовых показателей: (по МСФО за 2025 год)
- Выручка: 12,5 млрд руб. (-12,9% г/г)
- EBITDA: 3,6 млрд руб. (-41% г/г)
- Чистая прибыль: убыток 2,93 млрд р (в 2024 г. была прибыль ~1,99 млрд ₽)
- Капитал: 4 млрд р (-45% г/г)
- Долг: 13,9 млрд руб. (+5,4% г/г)
- Чистый долг/EBITDA: ~3,6x (была в районе 1,7х)
🧠 Итог, мое мнение: ВУШ опять занимает. Выглядит как внеплановое размещение, чтобы вернуть деньги кредиторам за погашение 1Р-02 на 4 млрд (там скорее всего было дополнительное заимствование). Но суть не в этом. Негатив с понижением рейтинга уже отыгран, крупное погашение прошло. По внутренним цифрам, ВУШ активно развивается в Латинской Америке, при этом бизнесе в РФ потихоньку сокращается. Рынок оценивает эмитент, как рисковый, потому что бизнес все время под давлением различных внешних ограничений. Если смотреть чисто на цифры, то с учетом коррекции на рынке, предыдущий 07 выпуск с купоном 22,5% выглядит поинтереснее, также более безопасно выглядит короткий 03 флоатер. Но по эмитенту все равно есть опасения, риск достаточно высокий.
🤓 Соблюдаем букву закона: Не является индивидуальной инвестиционной рекомендацией.
Такое мы берём?
👍 - да, беру!
👎 - нет, не интересно
🤔 - надо подумаешь!
Навигация👇
▪️Акции ▪️ Облигации (мы тут)
▪️Новости ▪️ Трейдинг